


昨天看到一张理赔通知截图。
小朋友割包皮,申请某中高端医疗险理赔,被拒了。拒赔原因写得很清楚:
「本次就诊疾病属于保单约定的责任免除事项(包茎),不属于本次保险责任范围。」
很多人看到「拒赔」两个字,第一反应就是保险公司又在找理由。
但这次,我想先替保司说句话:
这个拒赔,大概率是合理的。
为什么?因为条款里,这个手术本来就被写进免责了。
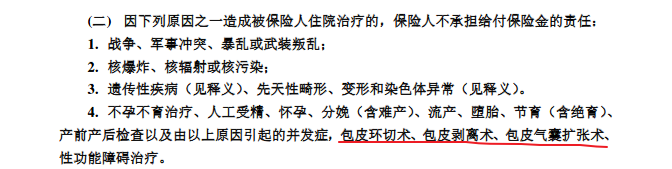
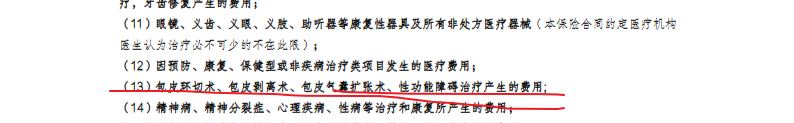
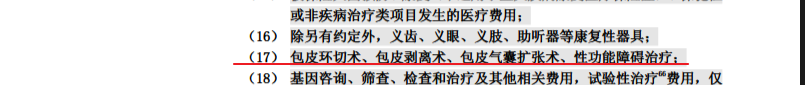
我把手边几款医疗险的免责条款翻了一下,发现一个共同点:
包皮环切术、包皮剥离术、包皮气囊扩张术——这几项,清一色被列在「责任免除」里。
注意,条款写的不是「因包皮过长/包茎做的手术」,也不是「非治疗性的手术」。
它是直接把这几个手术项目名称点名了。
这意味着什么?
意味着保险公司拒赔的逻辑很直接:只要你这次住院做的是「包皮环切术」这个项目,不管你是因为包皮过长、还是医生诊断的包茎、还是别的什么医学原因,只要手术名称对上,条款就可以免责。
这不是保险公司针对谁。是条款从你投保那一刻起,就把这件事划在保障范围之外了。
那医疗险到底赔什么?
它的核心是报销「合理且必需」的医疗费用。但这个原则有个大前提:
这个项目,没有被条款明确排除。
一旦某项手术被条款点名列入责任免除,它就不再进入「赔不赔」的讨论,而是直接归到「本来就不在保障范围」。
所以「病理性包茎总该能赔吧」这种想法,在条款已经把手术名称点名免责的情况下,并不成立。
条款没区分你的病因,它只看你做的手术叫什么。
这件事给我们两个实在的提醒
第一,买医疗险,免责条款要翻。
健康告知决定你能不能买,免责条款决定你买了之后哪些不赔。两件事一样重要。
像包皮、疝气、腺样体、扁桃体这些儿童常见小手术,很多产品免责条款里都有专门约定,不能默认「住院就能报」。
第二,别等决定了手术,才想起买保险。
已经打算花这笔钱,再投保想去报销,这个动机本身就可能触发风控,也不符合保险本意。
那张拒赔通知单,结论不冤
它提醒我们:医疗险再好,也不是「买了就什么都能报」。
条款白纸黑字写清楚的免责,就是真免责。
买之前看清,买之后才不慌。
——
PS:如果你正准备给孩子安排这类手术,建议先翻一下保单免责条款。别花了钱,又白跑一趟理赔。