


前几天,一位刚出月子的妈妈来找我。宝宝足月出生,黄疸住了几天院,现在复查也没事。家里人都在催:趁孩子小赶紧买。她却卡在第一步,不知道该先办医保,还是先挑医疗险和重疾险。
很多新手爸妈都有这个时刻。手机里存了好几条产品链接,越看越怕漏。其实先后顺序理出来,事情会简单很多。
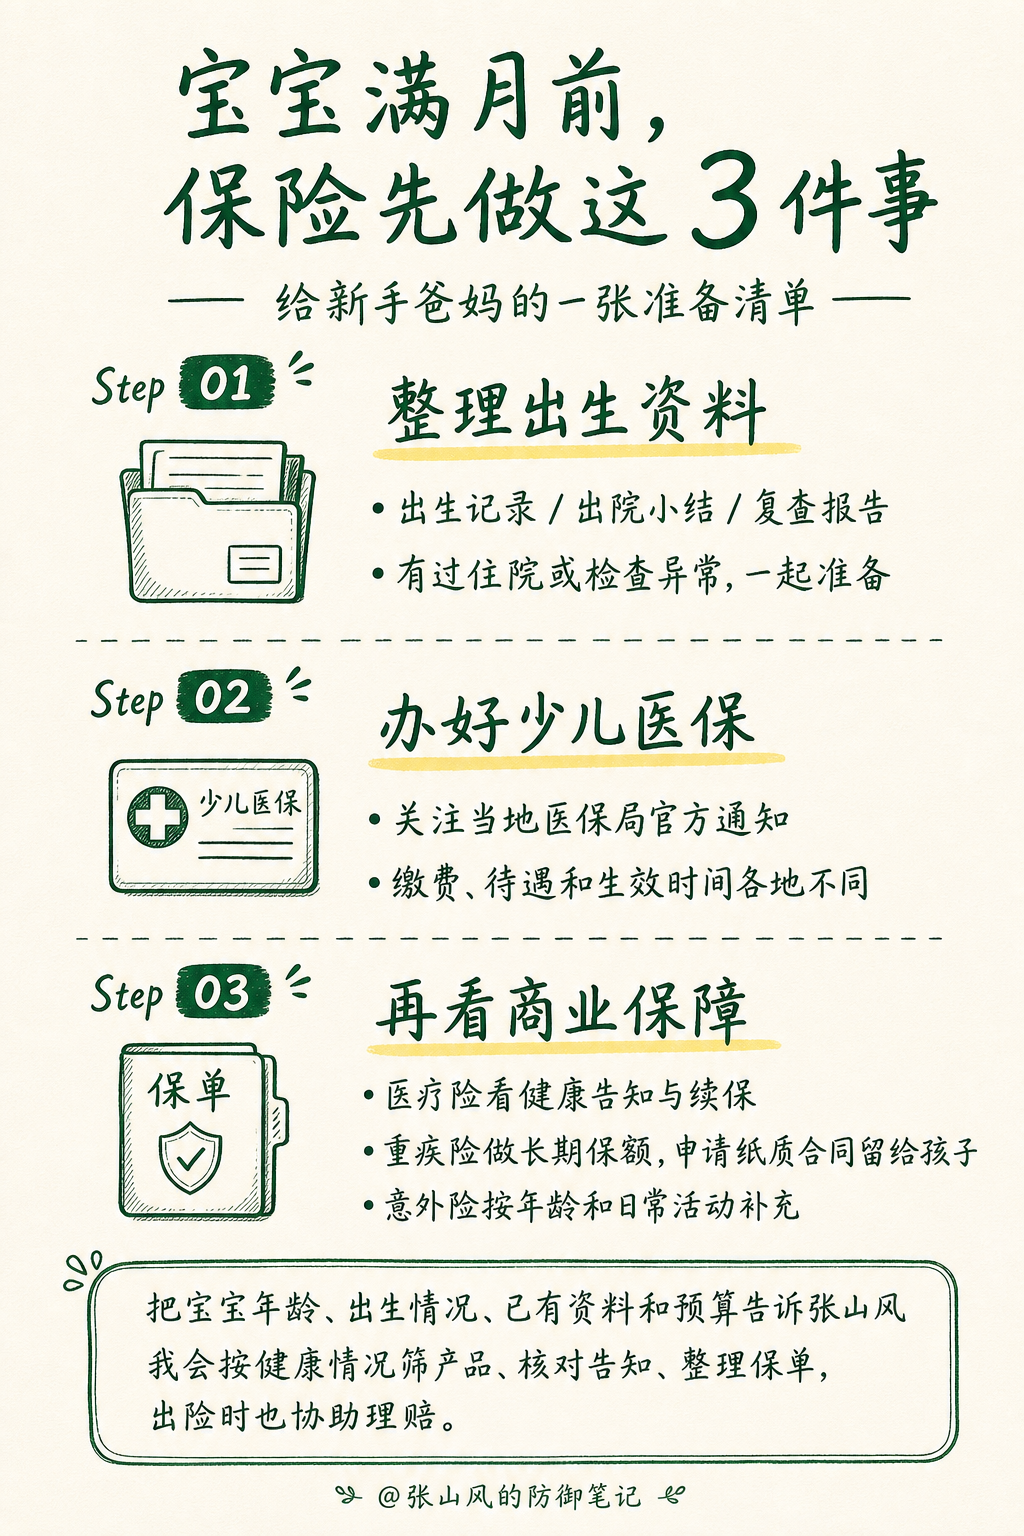
第一件事:把出生这段资料收好
出生记录、出院小结、复查报告,先放进同一个文件夹。宝宝有过住院、早产、低出生体重、黄疸、肺炎或检查异常,也把相关报告留下来。
给孩子看保险时,健康告知往往就从这些经历问起。资料在手里,和顾问沟通会更准确;真遇到需要补充说明的情况,也不用临时翻相册找半天。
第二件事:少儿医保尽快办好
少儿医保是底座。宝宝出生后,先留意当地医保部门的办理通知,把参保、缴费和待遇生效时间问清楚。各地规则会有差别,别只照着外地攻略办。
很多商业医疗险会区分有医保、无医保投保,也会写到就诊时医保结算的要求。医保先办好,后面选方案时少一个变量,保费和理赔路径都更容易看明白。
第三件事:商业保障分开看
医疗险解决的是看病报销。孩子小,门急诊、住院、续保稳定性、医院范围和健康告知,都要逐项看。
重疾险提供的是一笔长期保额。孩子遇到大病、父母需要停工陪护时,这笔钱可以由家庭自己安排。保额、保障期限和缴费年限,需要贴着家里的长期预算来定。
意外险可以随着孩子长大、活动范围变大再补上。别为了“配齐”一次性买一堆小险种,把真正长期要交的保费挤没了。
我给新生儿家庭做方案时,会先问四件事:宝宝多大、出生和复查情况怎样、现在手里有什么资料、每年愿意长期留多少预算。先把这四件事说透,产品才有筛选的方向。
张山风能帮你做什么
张山风走的是保险经纪渠道。我的工作不只是在投保页帮你点几下:我会按孩子的健康情况筛产品、核对健康告知、把能准备的病历和复查资料先整理好;长险投保后,也会协助申请纸质合同,和家长一起把保单保什么、不保什么、哪一年续费记清楚。
孩子以后真的住院或出险,家长先把情况告诉我。该走医保、要留哪些单据、材料怎么准备,我会陪着处理。保险买完只是开始,后面的十几年、几十年,才是服务真正派上用场的时候。
家长常问
宝宝黄疸住过院,现在能买保险吗?
要看住院原因、治疗经过、复查结果和具体产品问什么。把出院小结、复查报告先发给我,我会结合不同产品的健康告知去筛选。能否承保、怎样承保,以保险公司的核保结论为准。
重疾险为什么建议申请纸质合同?
孩子的重疾险会陪伴很多年。纸质合同和电子保单都应留存好,等孩子成年后,把这份长期保障和保单资料交给他自己管理,也是一份实在的礼物。
提示:本文用于帮助新手爸妈整理投保顺序。不同地区的少儿医保政策、不同产品的健康告知和承保规则均有差异,请以当地官方通知、投保问卷、保险合同及核保结论为准。
