


孩子生病以后,很多家长才会真正问一句:医疗险到底能帮家里扛住什么?
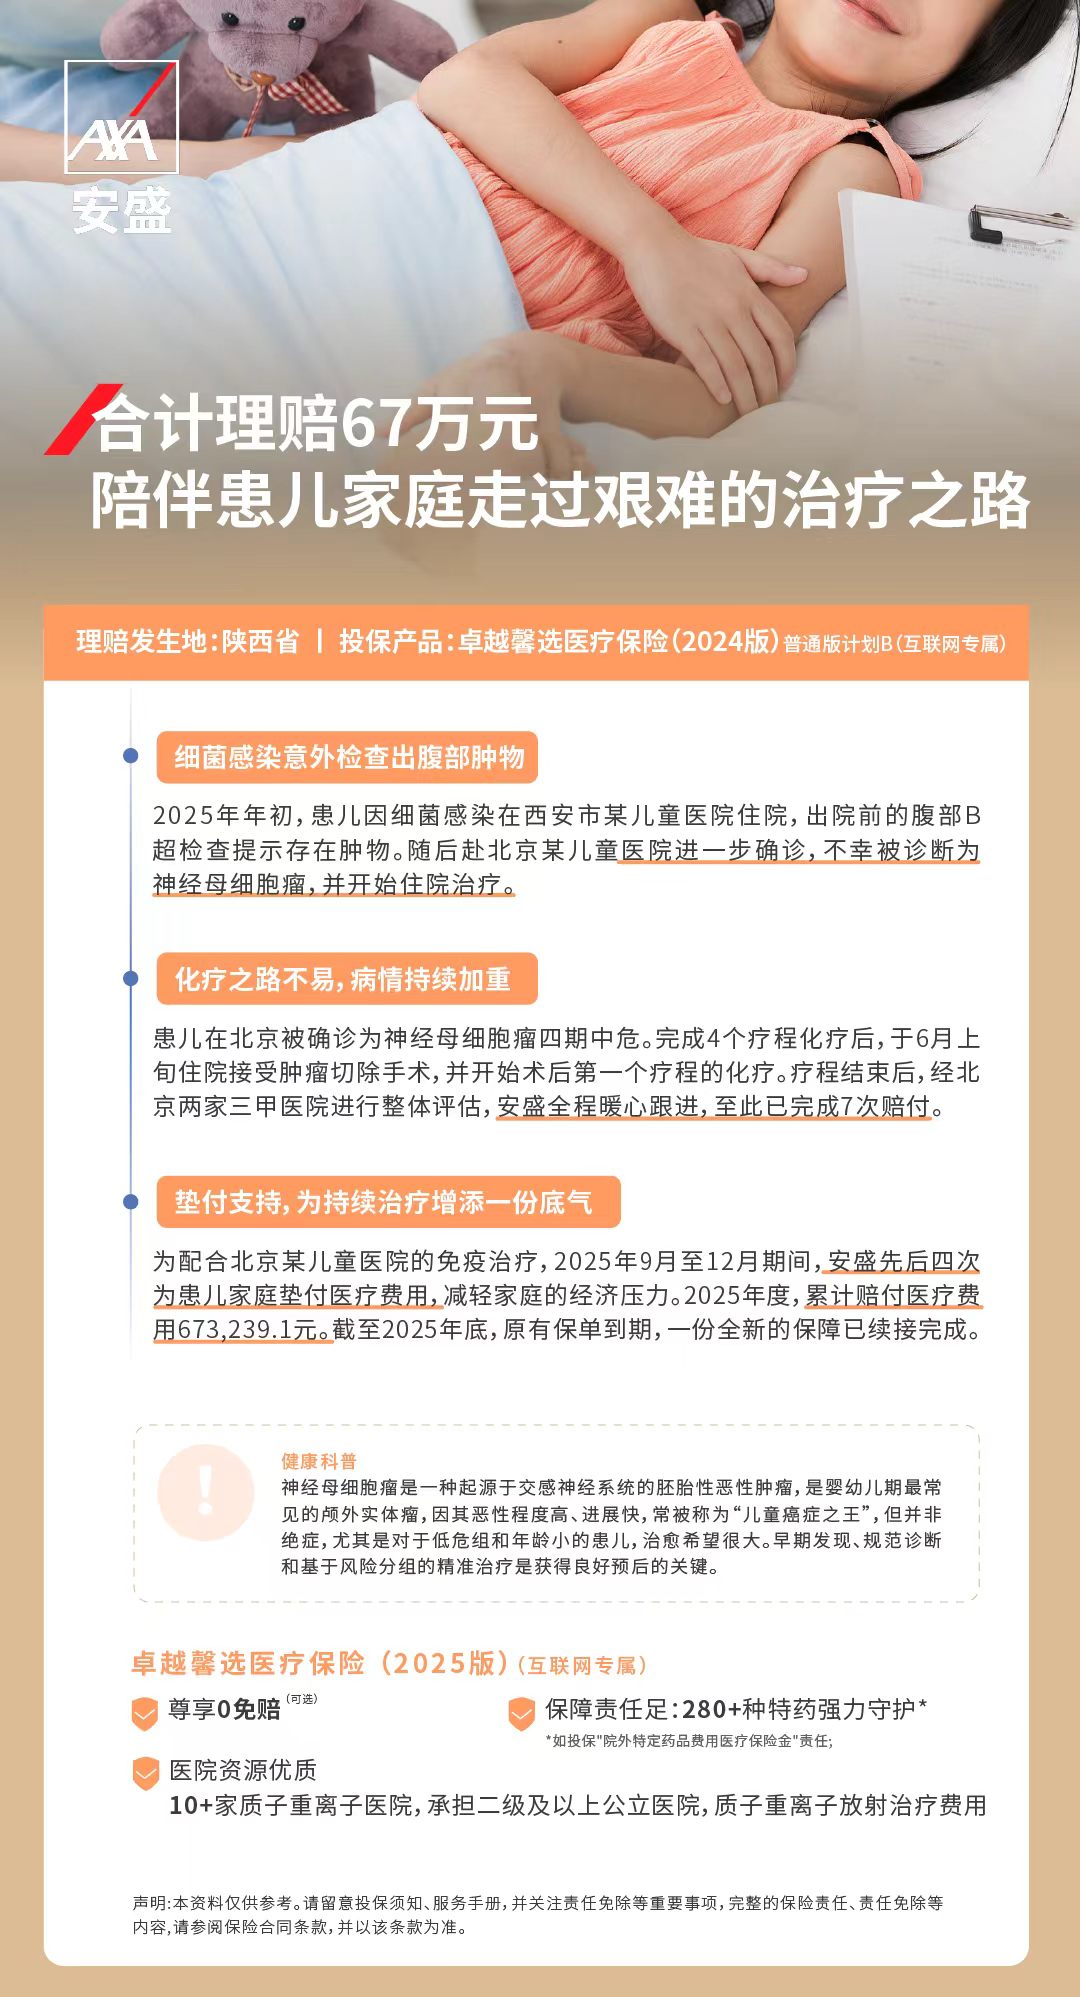
这是一位陕西孩子的真实理赔经历。2025年初,孩子因细菌感染在西安一家儿童医院住院。出院前做腹部B超时,医生发现了肿物。家长随后带孩子到北京进一步检查,确诊为神经母细胞瘤四期中危。
从西安到北京,治疗没有一下结束
孩子先完成4个疗程化疗,2025年6月接受肿瘤切除手术,之后继续术后化疗。疗程结束后,又经过北京两家三甲医院整体评估,进入免疫治疗阶段。
这份保单是卓越馨选医疗保险(2024版)普通版计划B。治疗期间,家长一共完成7次理赔;9月至12月的免疫治疗阶段,保险公司先后4次垫付医疗费用。截至2025年底,累计赔付医疗费用673,239.1元。
67万背后,最重要的是现金流
孩子得重病,花钱从来不会只发生在某一天。化疗、手术、复查、后续治疗,一笔接一笔。理赔能分阶段办理,垫付能在治疗过程中先解决部分医疗费用,家长就能把精力更多放在孩子身上。
原有保单在2025年底到期后,这个家庭的新保障也已完成续接。具体能否续接、按什么条件续接,仍要回到投保时的条款和当时的审核结果。
我给家长看医疗险时,会把“能不能报”往后放一步,先问四件事:医院范围够不够用?院外特药等责任有没有写清?垫付服务怎么申请、需要符合什么条件?保单到期后怎么处理?
这份案例能说明的是:一份符合责任范围的医疗险,确实可能在漫长治疗里承担很大一部分费用。每款产品的医院范围、药品责任、垫付条件、续保规则都不同,投保前还是要把条款和服务手册看细。
