


第1页|封面
这份培训材料写的是尊享e生中高端医疗保险 2026 版和 PLUS(2026版),封面标注的日期是 2026 年 9 月 10 日。今天是 9 月 8 日,我先按这份内部材料给你逐页拆。等产品真正开放投保时,保障、价格和可投条件还是要回到投保页面与电子保单。
第2页|目录
66 页看起来很长,内容其实围绕八件事:为什么升级、两个版本各保什么、服务、同业转保、适合谁,以及实际理赔怎么跑。你正在给孩子选医疗险,可以重点看儿童责任、医院范围、外购药和转保规则那几段。
第3页|产品背景
这一页只是章节页,后面先讲产品为什么要在 2026 年继续迭代。医疗险最怕只看一张保障表,医院怎么开药、治疗怎么做,都会影响它以后好不好用。
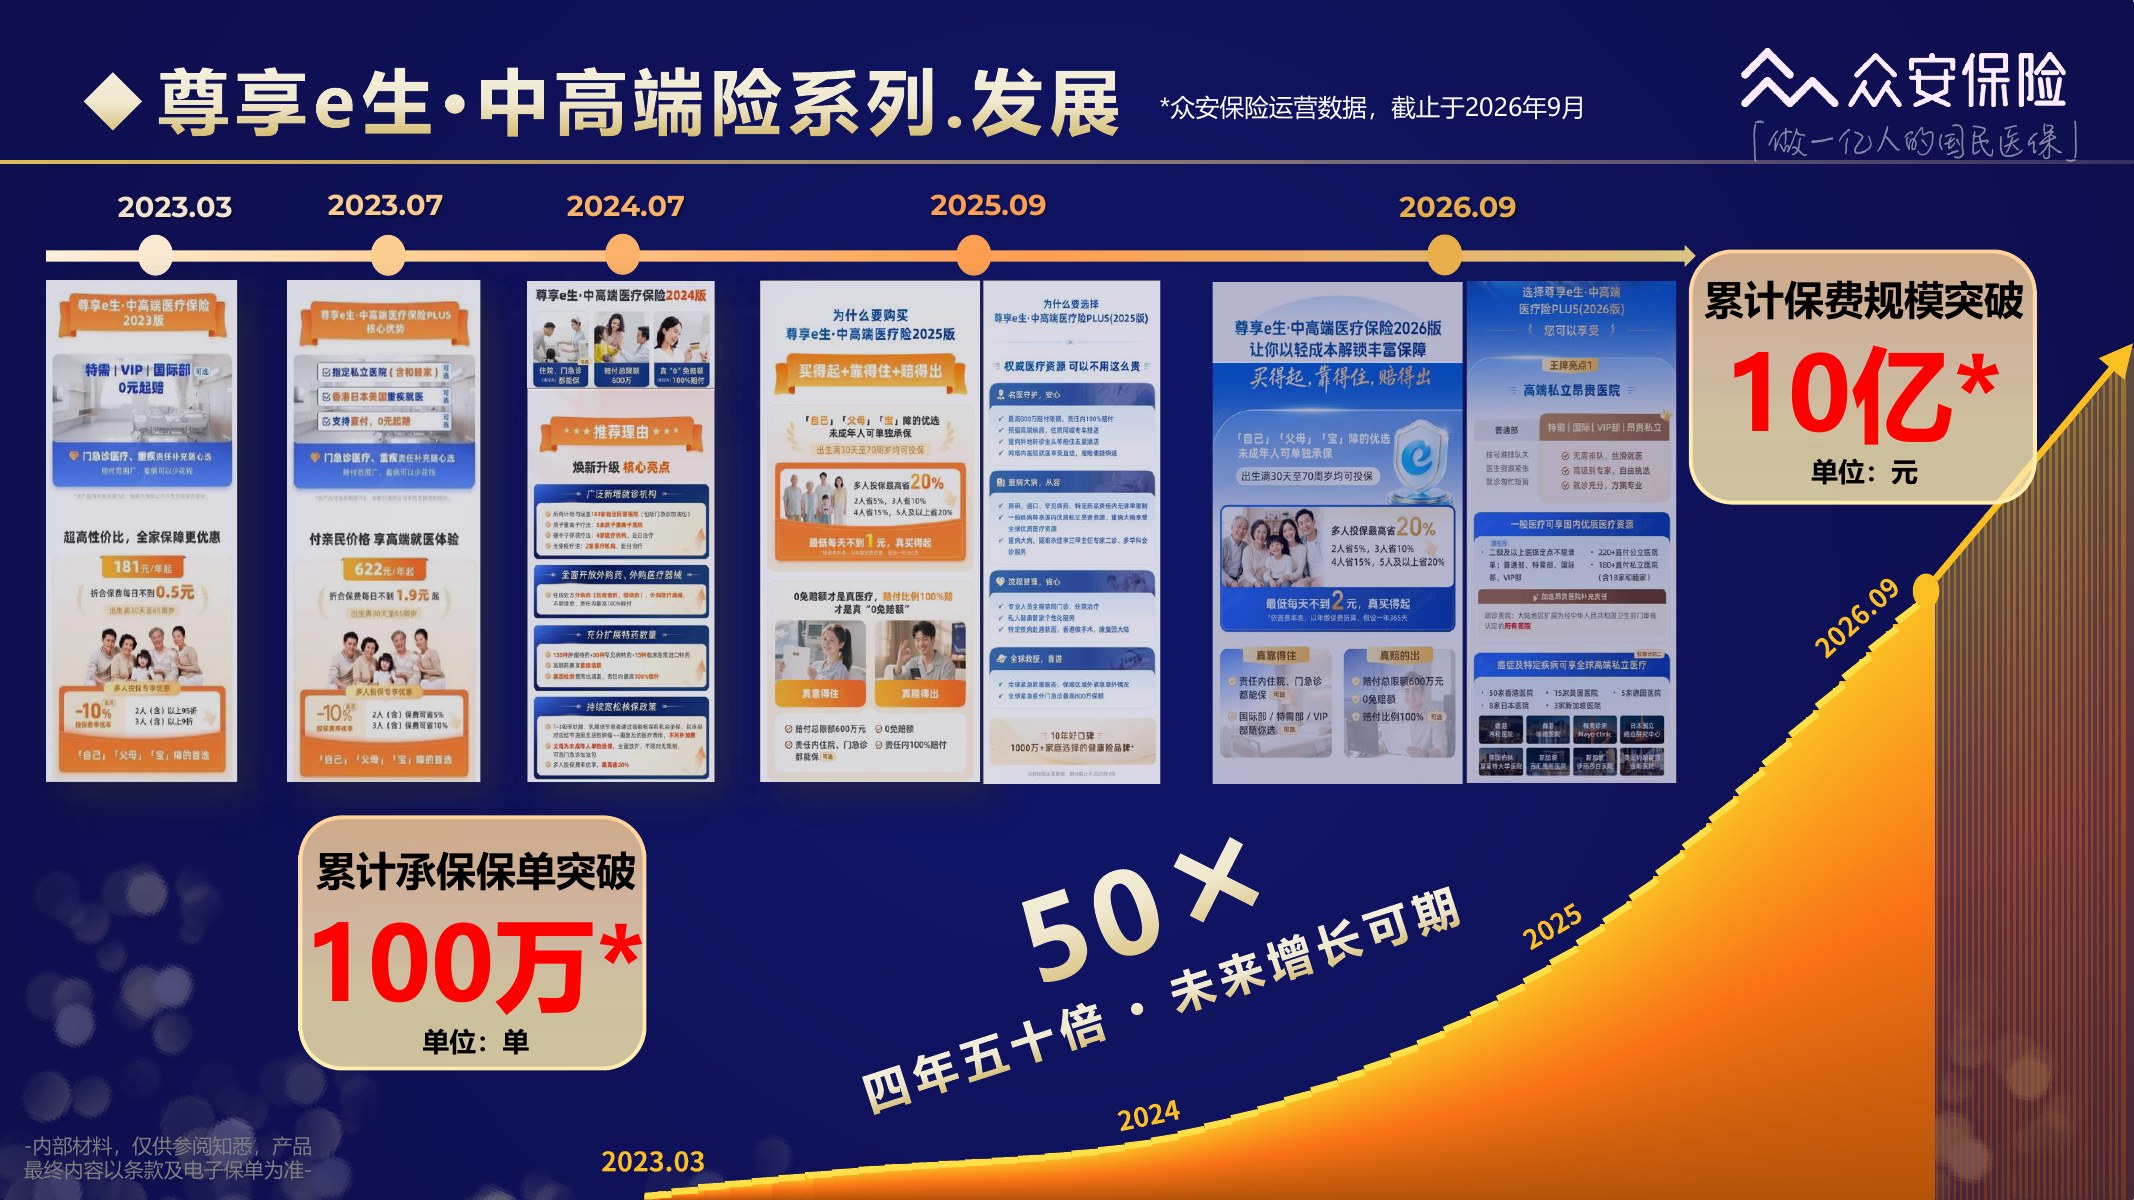
第4页|运营发展
材料给出的数据是:该系列从 2023 年起增长较快,累计承保保单突破 100 万、累计保费规模突破 10 亿元。这些数字能说明产品已有一定运营规模,不能代替你对条款、续保和自身健康状况的判断。
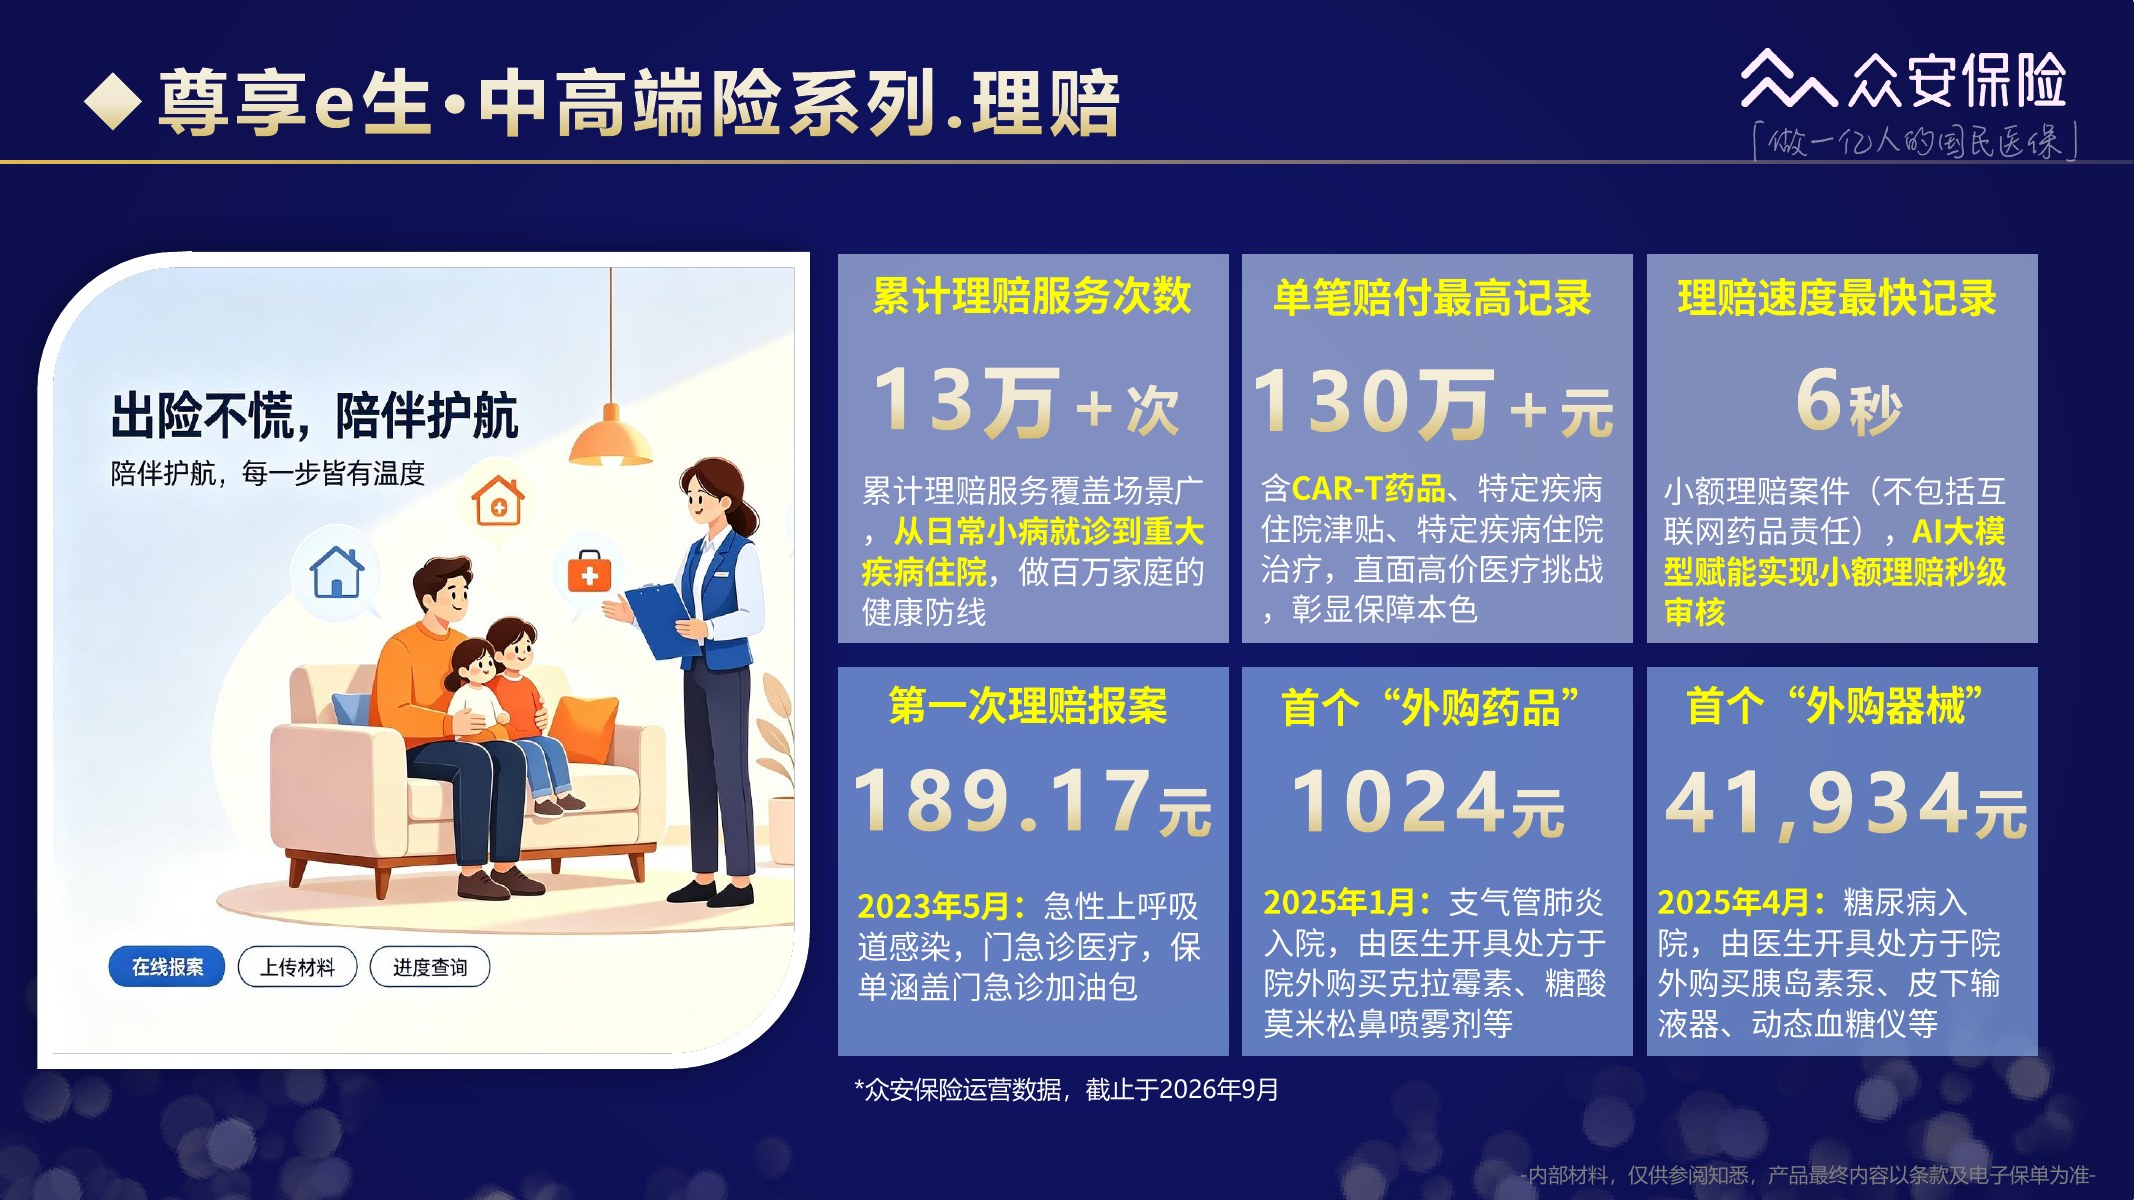
第5页|理赔数据
这一页列了累计理赔服务、单笔高额赔付和小额理赔速度,也放了外购药、器械的具体场景。对家长来说,真正有用的是看清产品有没有覆盖孩子或家人可能遇到的住院、院外药和器械费用;历史理赔案例不等于你的案件一定按同样结果处理。
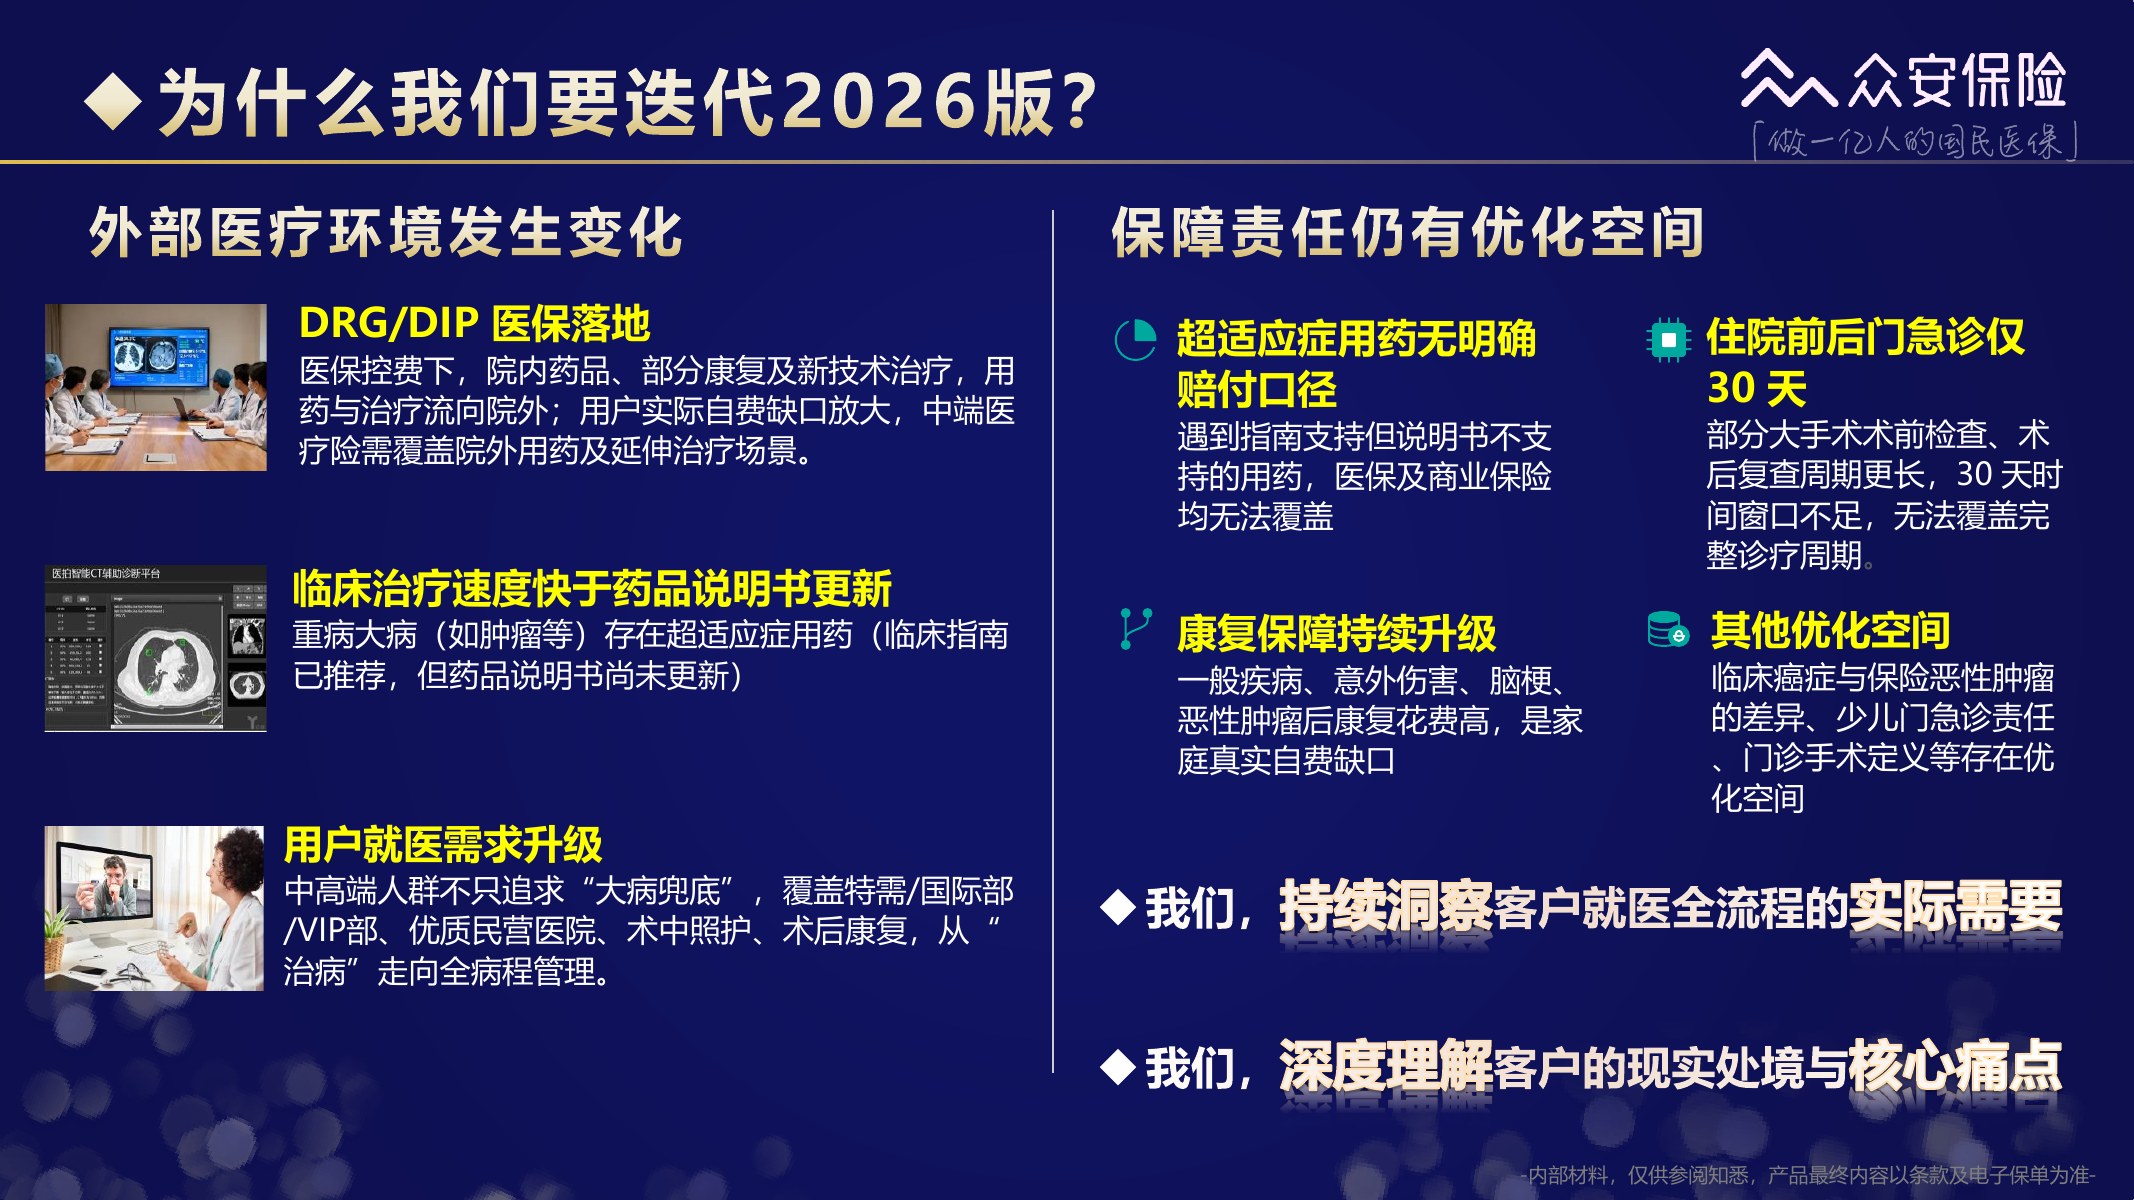
第6页|为什么升级
材料把升级原因讲得很实在:DRG/DIP 后,部分治疗和药械会流向院外;有些临床方案走在药品说明书前面;住院前后检查和康复的周期也在拉长。医疗险是否跟得上这些变化,要看它有没有把对应责任写进合同。
第7页|2026版章节
从这里开始进入中高端医疗保险 2026 版的具体内容。后面的每一页,我都会把宣传词换成你看保单时真正要问的问题。
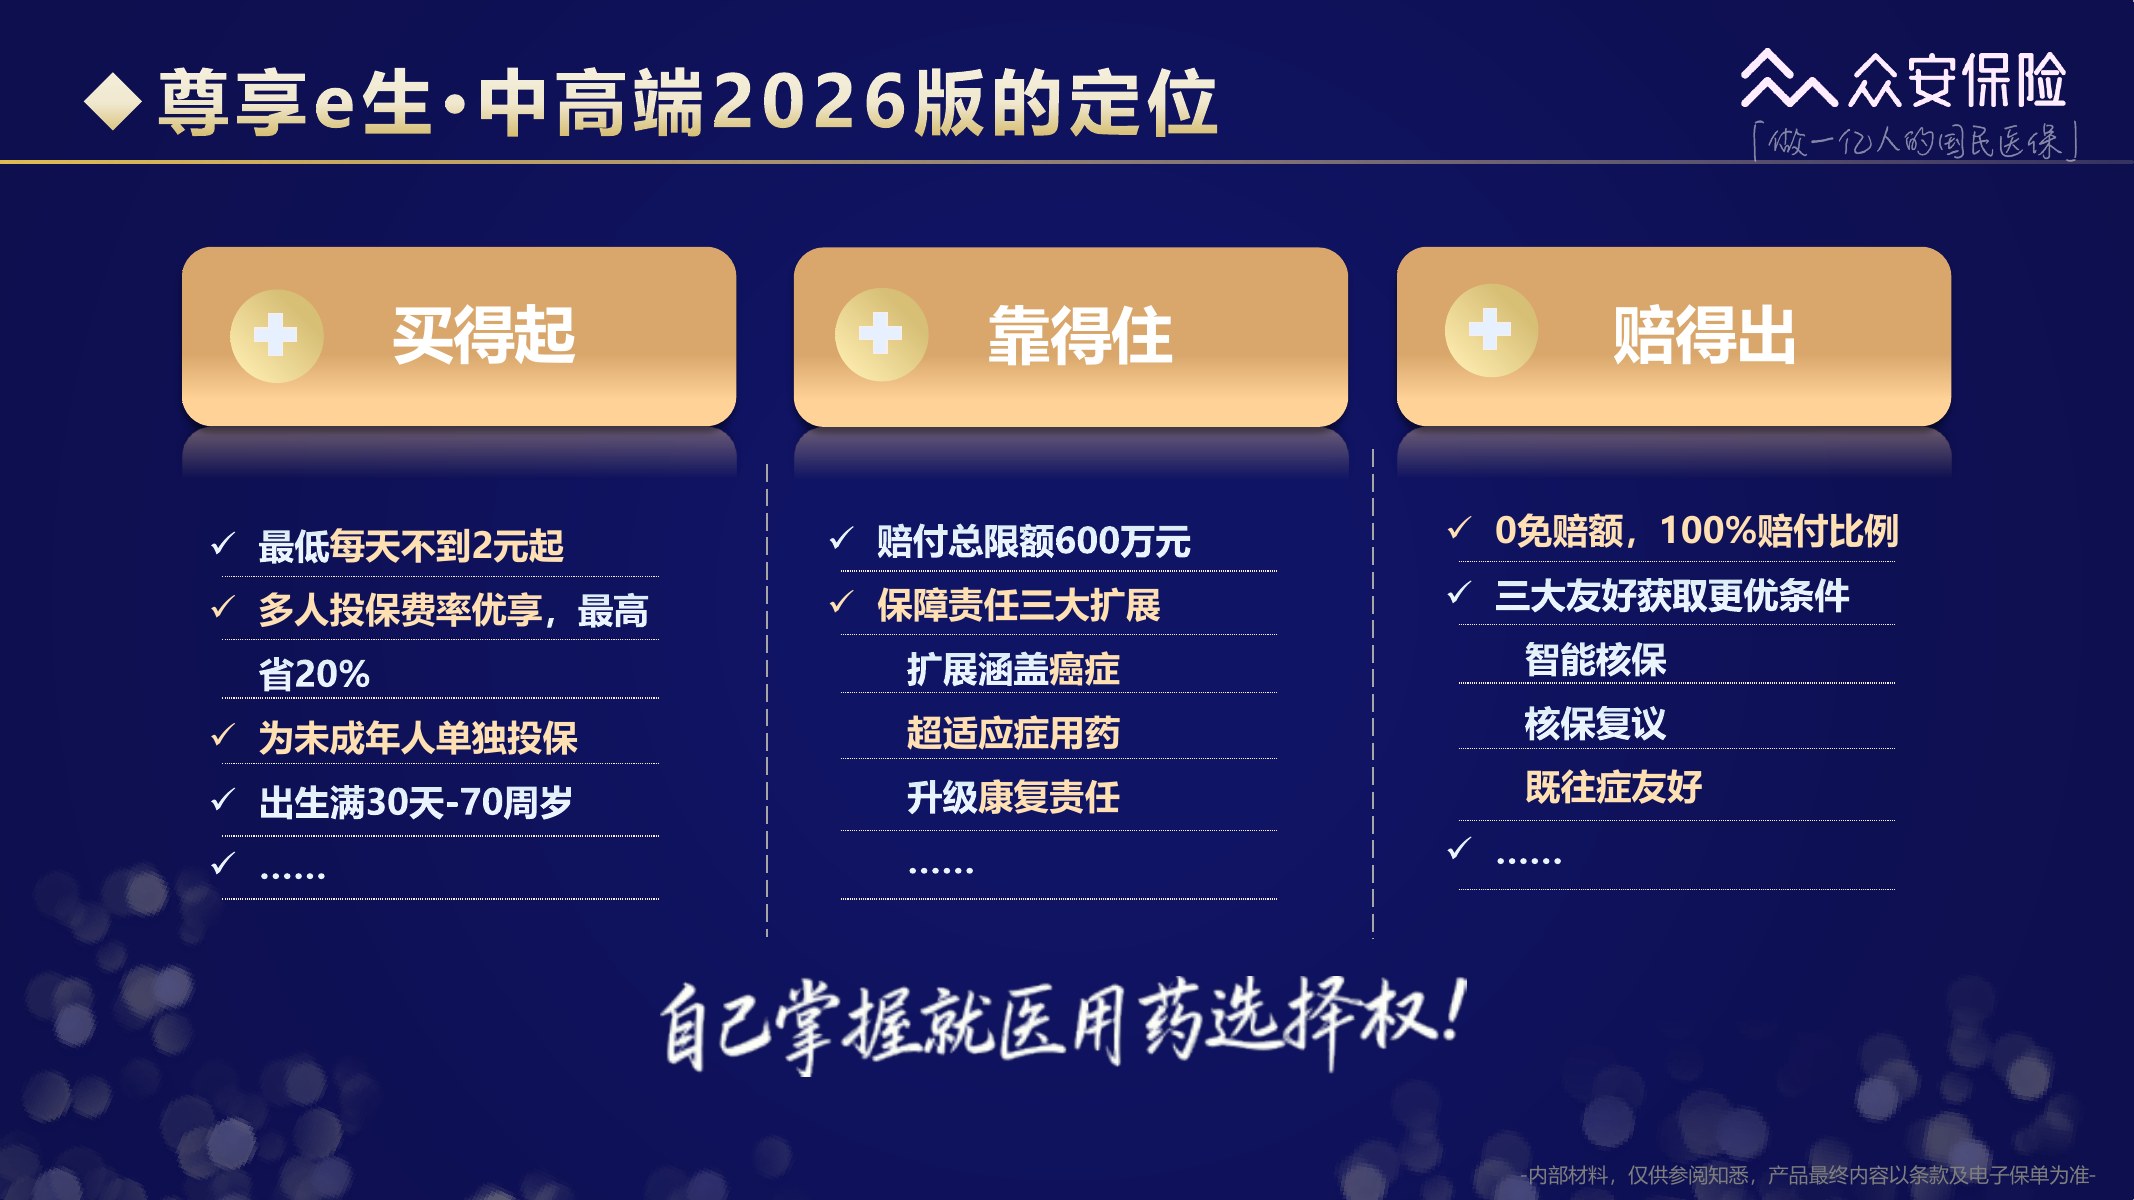
第8页|2026版定位
培训把 2026 版概括成买得起、靠得住、赔得出。对应到实际:有 0 免赔额方案、保额最高 600 万、可选的癌症和康复责任,以及智能核保、核保复议、既往症相关规则。这里先记住,计划不同,责任并不相同。
第9页|价格和计划
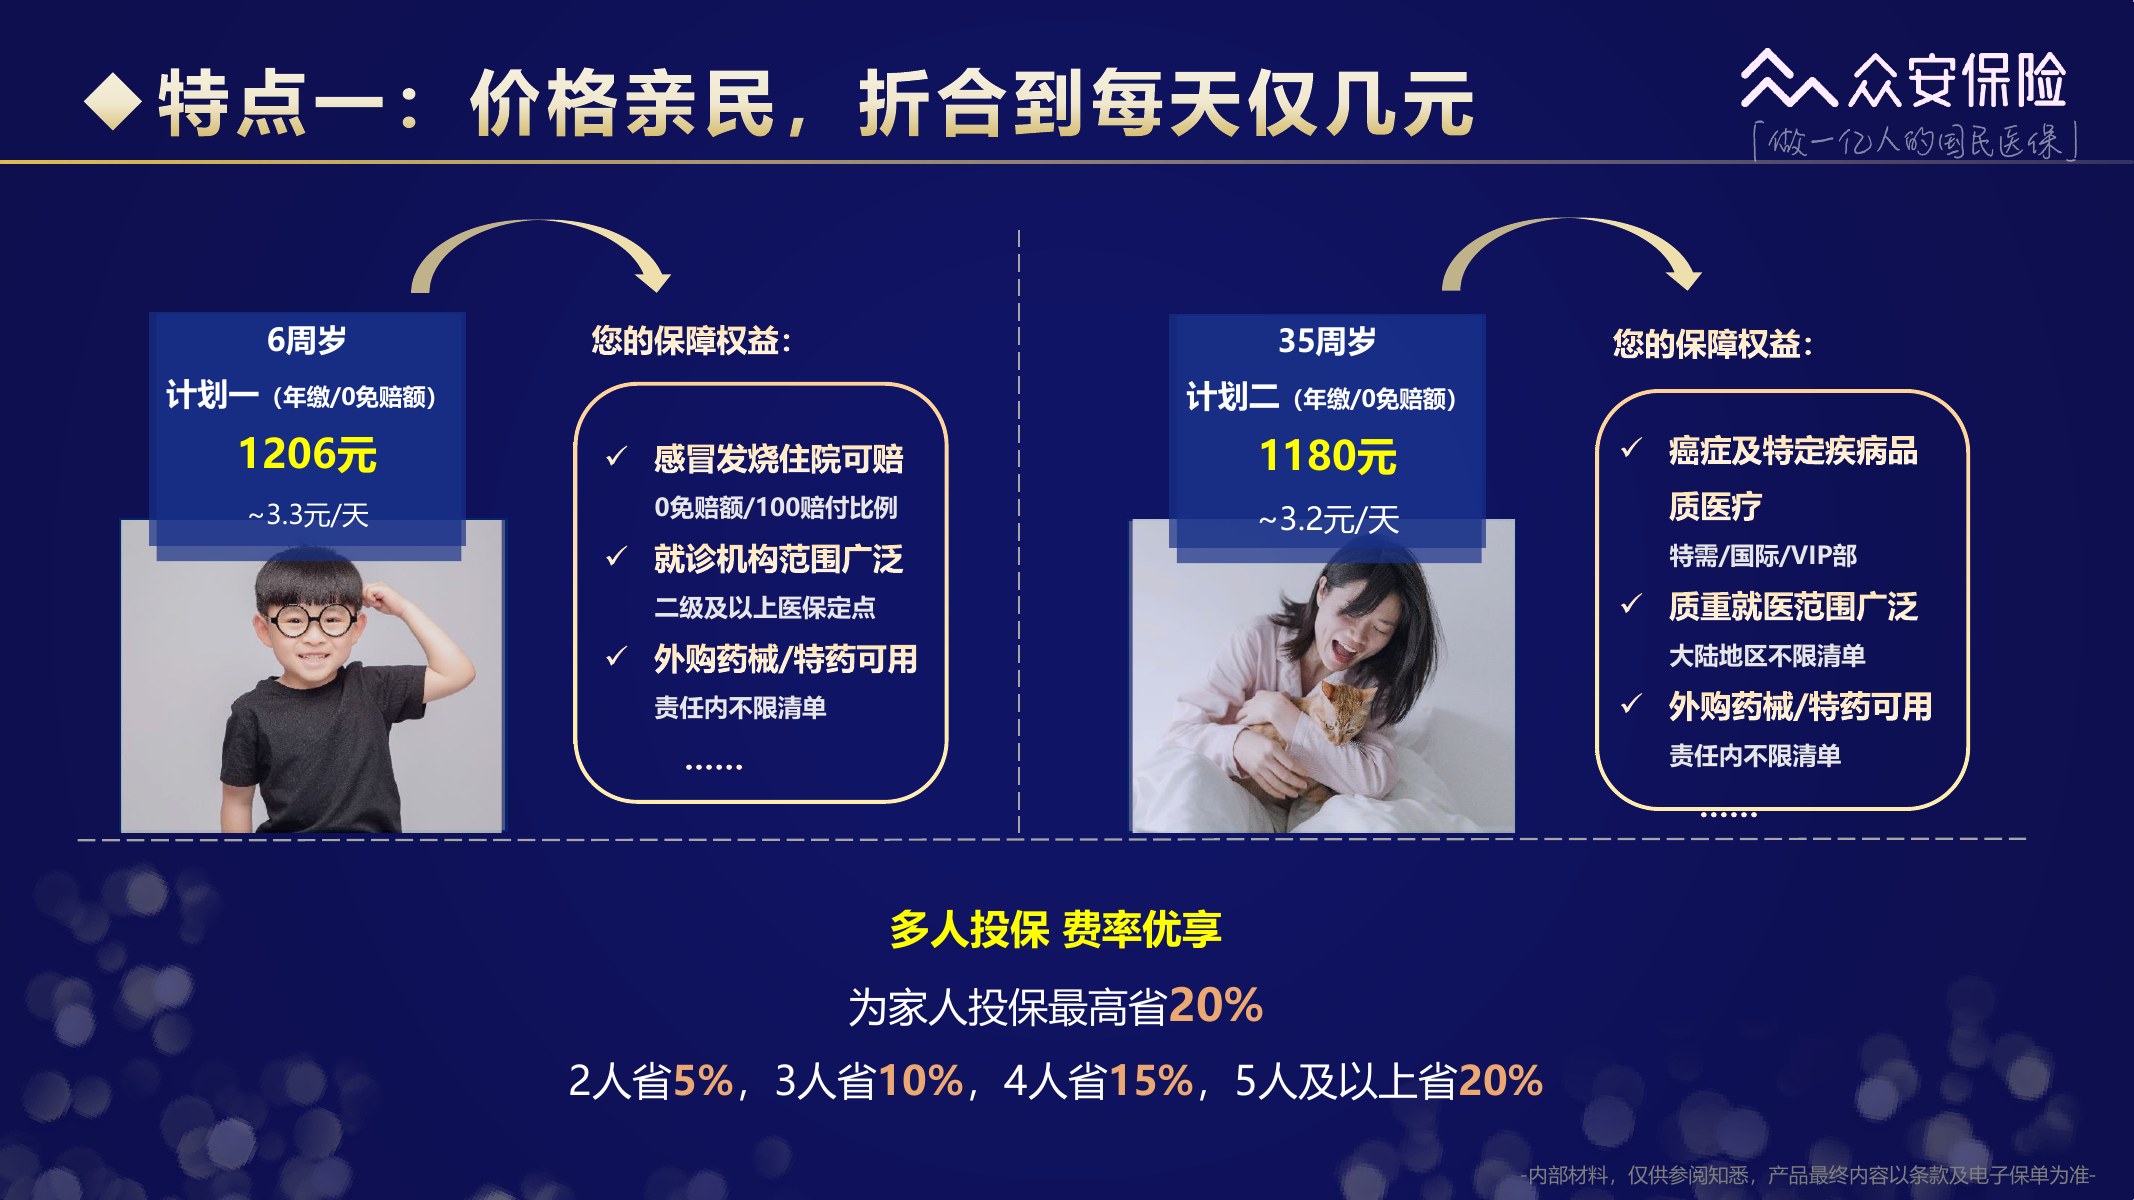
这页用 6 岁和 35 岁举例:计划一偏普通部住院,计划二把特需、国际、VIP 等就医范围放进重病大病场景。价格只是示例,年龄、社保身份、计划、免赔额都会改变保费。给孩子看这一页,别只盯每天几元,先确认他以后真正能去哪儿住院。
第10页|投保与既往症
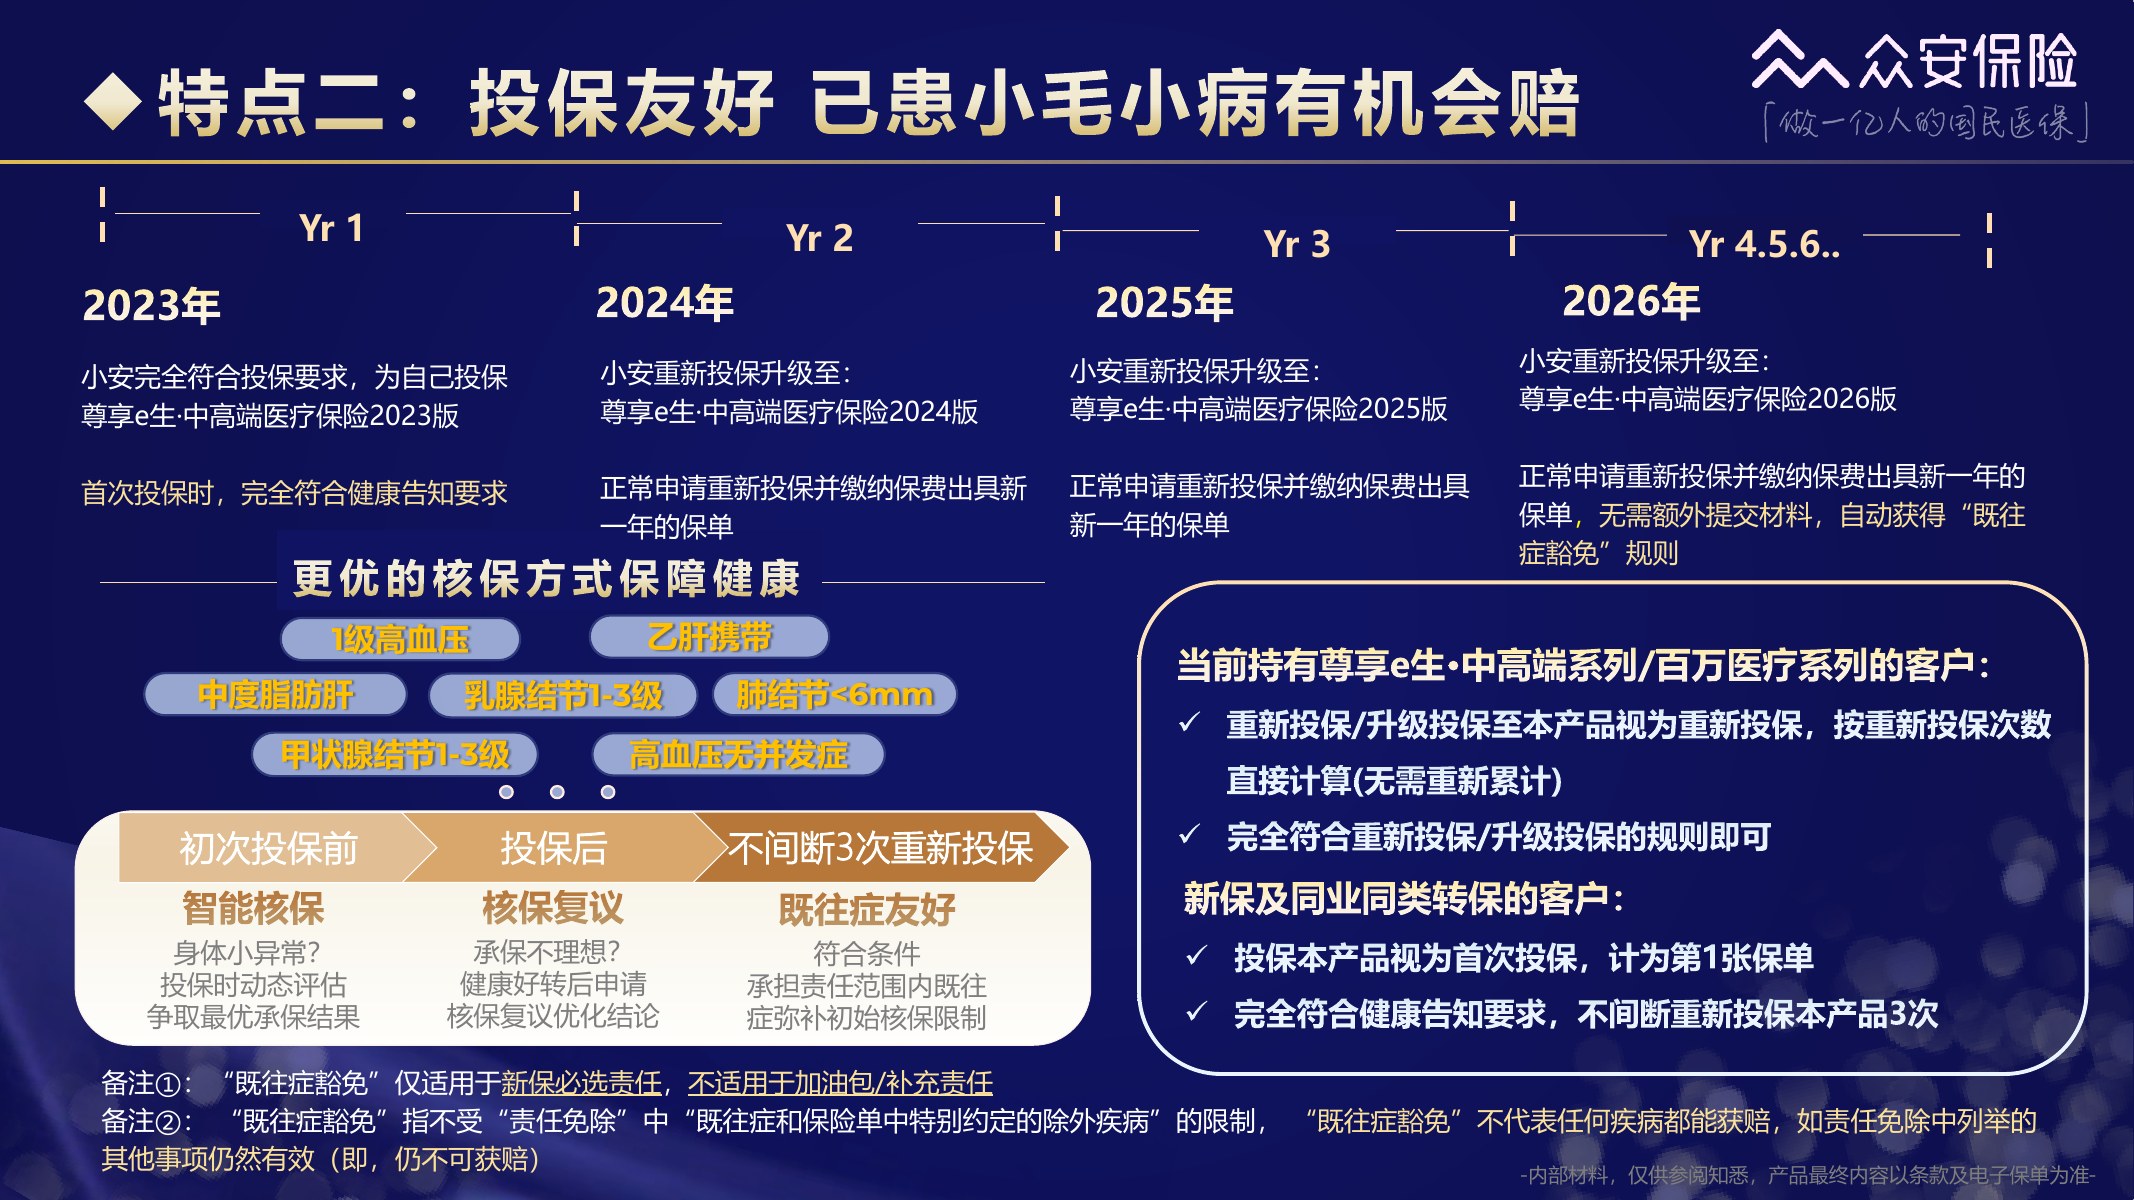
这是很关键的一页。材料说,连续重新投保并满足规则后,必选责任可以获得“既往症豁免”安排;它不覆盖加油包和补充责任,也不代表所有疾病都能赔。家长千万别把这句话理解成免健康告知,首次投保时该问到的健康问题仍然要如实回答。
第11页|结节案例
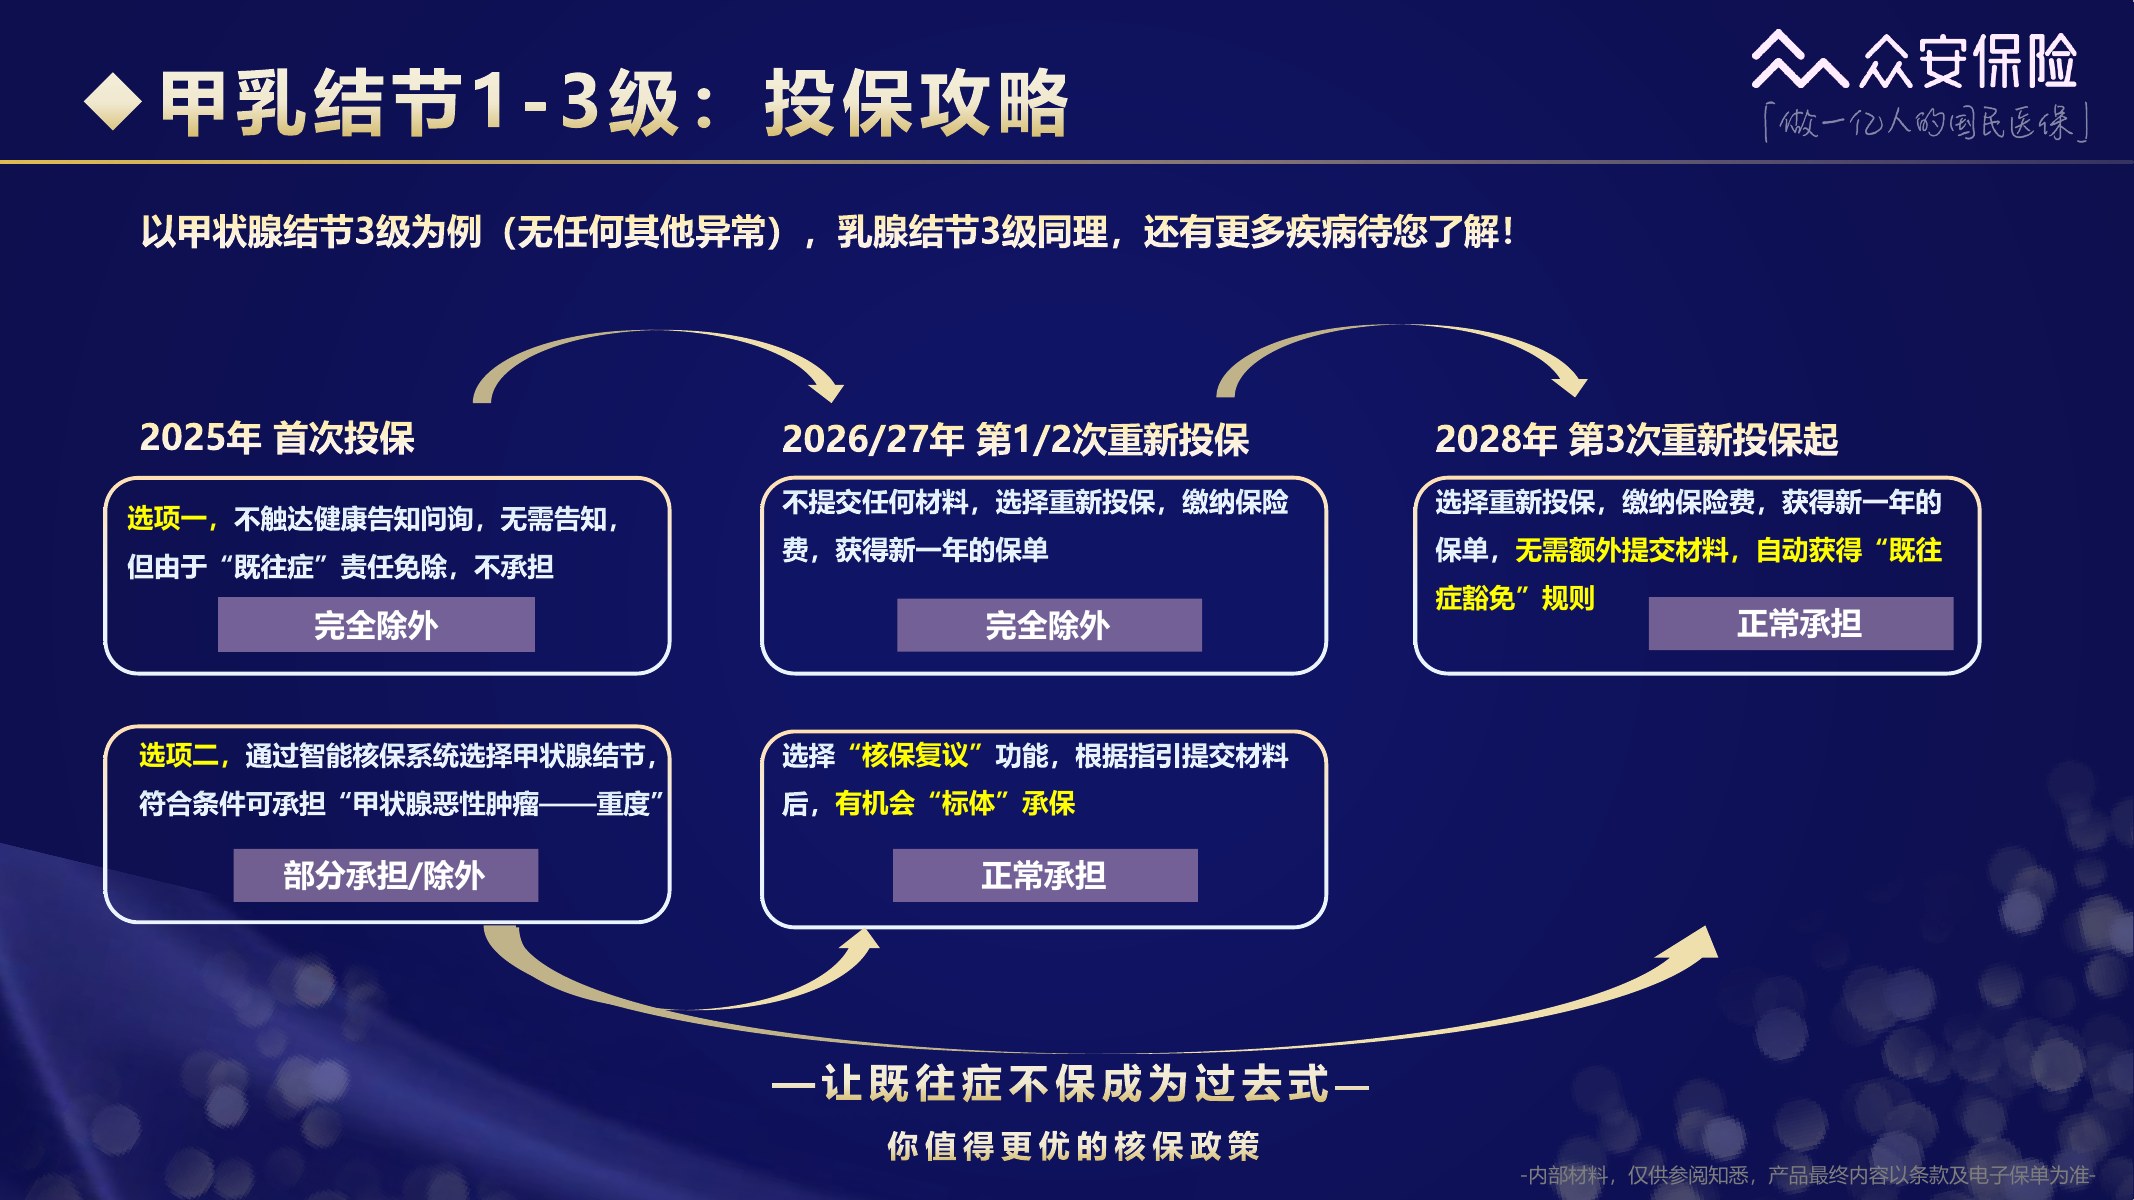
这里用甲状腺或乳腺结节 3 级举例:第一次投保时,不同投保路径会有不同结论;后续是否能申请核保复议、多久后能得到既往症相关安排,也有前提。孩子或父母有结节,别照着图直接下单,把检查报告交给顾问或保险公司核保更稳。
第12页|超适应症背景
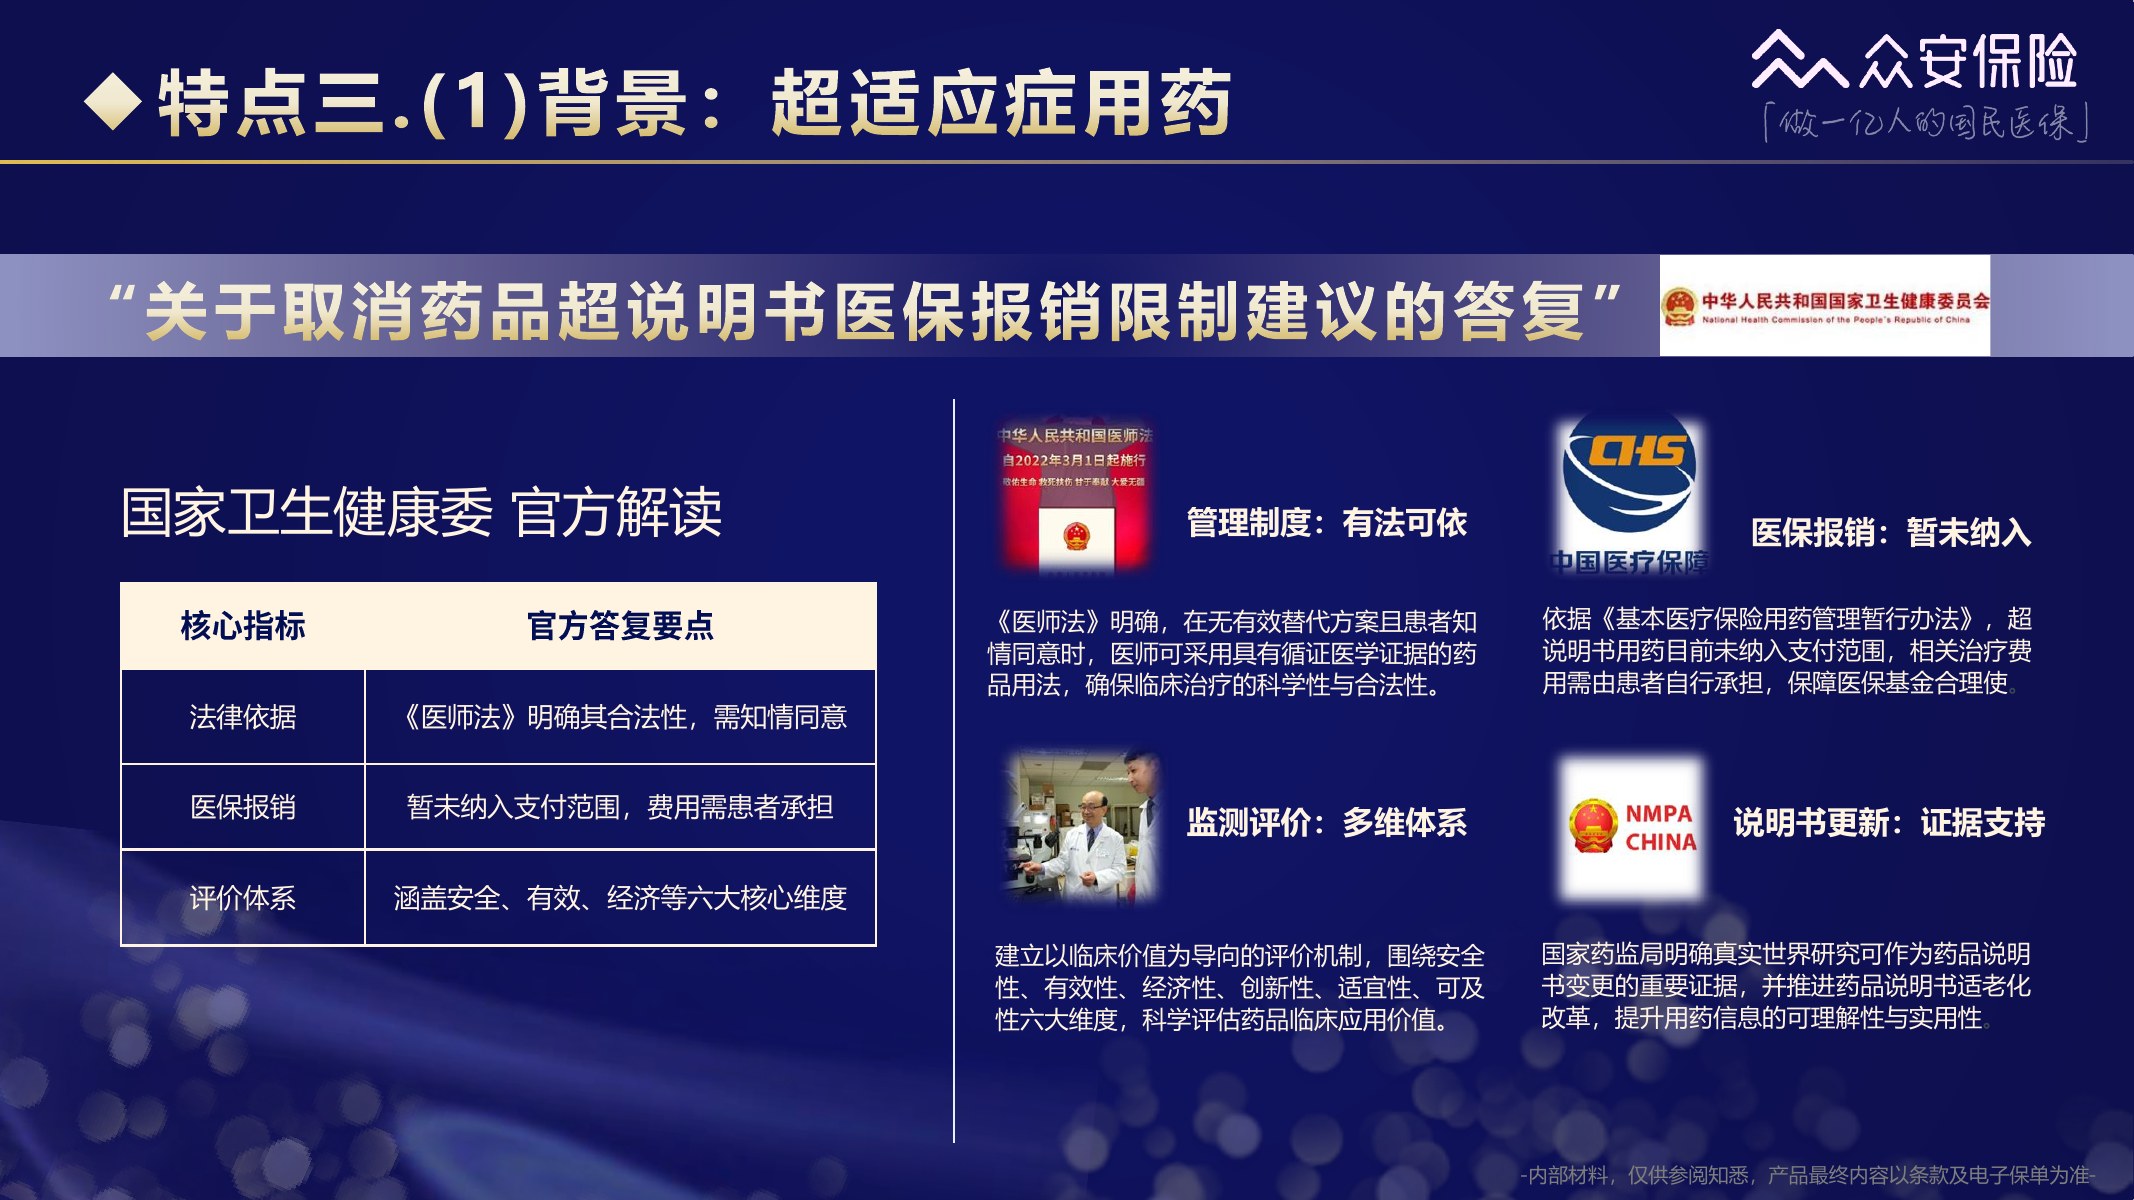
“超适应症用药”说的是医生的临床方案有循证依据,但药品说明书上的适应症还没同步更新。材料引用的口径是:这类用药在合规、知情同意等条件下可以有临床依据,但医保目前通常不支付。它正是很多家庭院外自费压力的来源。
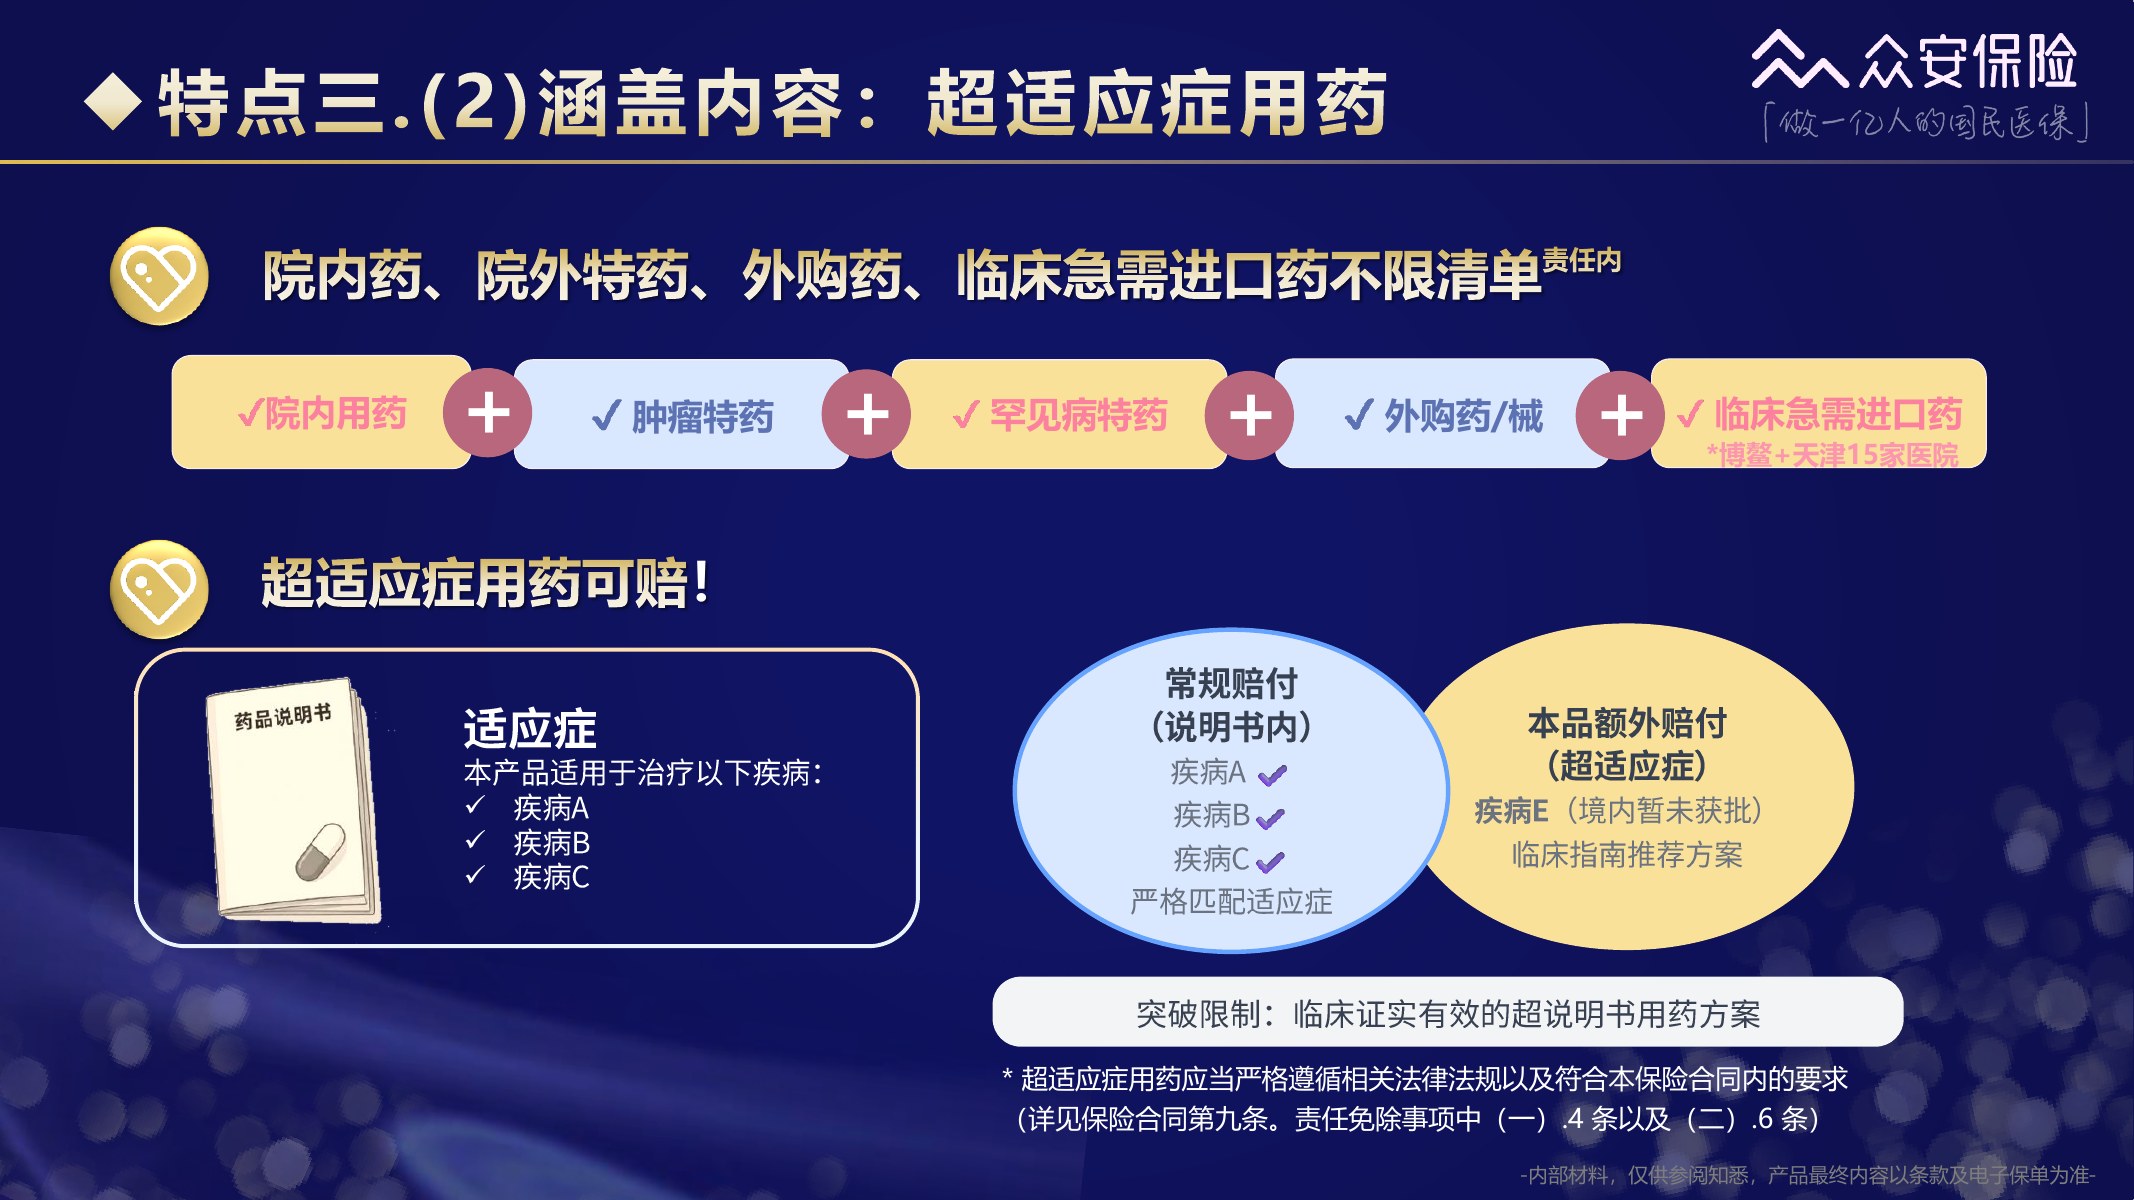
第13页|超适应症范围
材料称,责任内可覆盖院内药、肿瘤和罕见病特药、外购药械,以及部分临床急需进口药,并且接受符合条件的超适应症用药。你要特别看清“责任内”“不限清单”前面的医院、处方和除外条件,别把四个字当成什么药都能报。
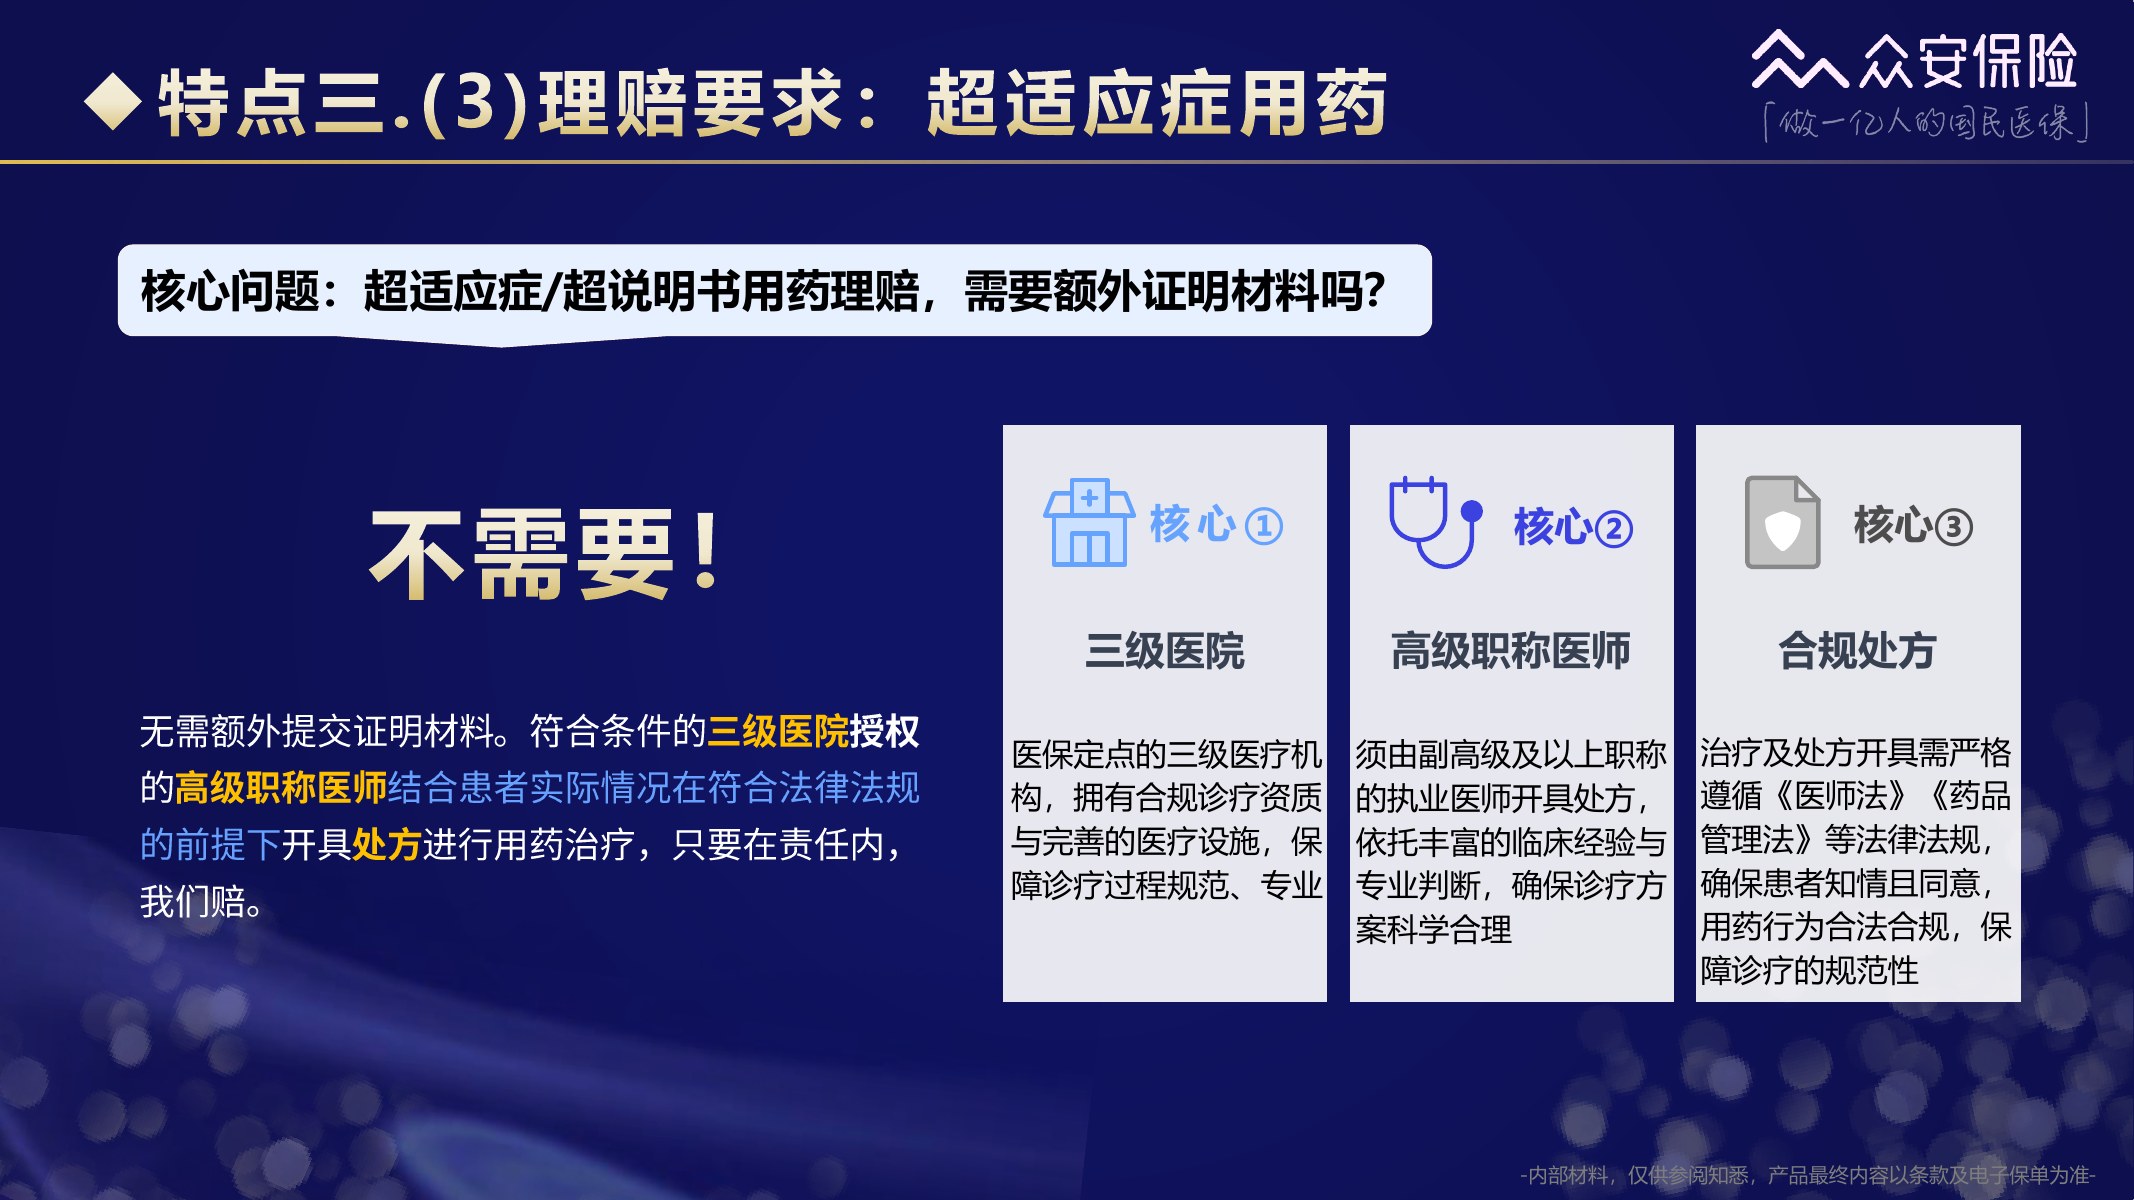
第14页|超适应症理赔条件
这页给了三个核心条件:三级医院、高级职称医生、合规处方。材料称符合这些要求时不需要额外证明材料。真正出险时,保留病历、处方、收费票据和医生建议,别等理赔时再回医院补找。
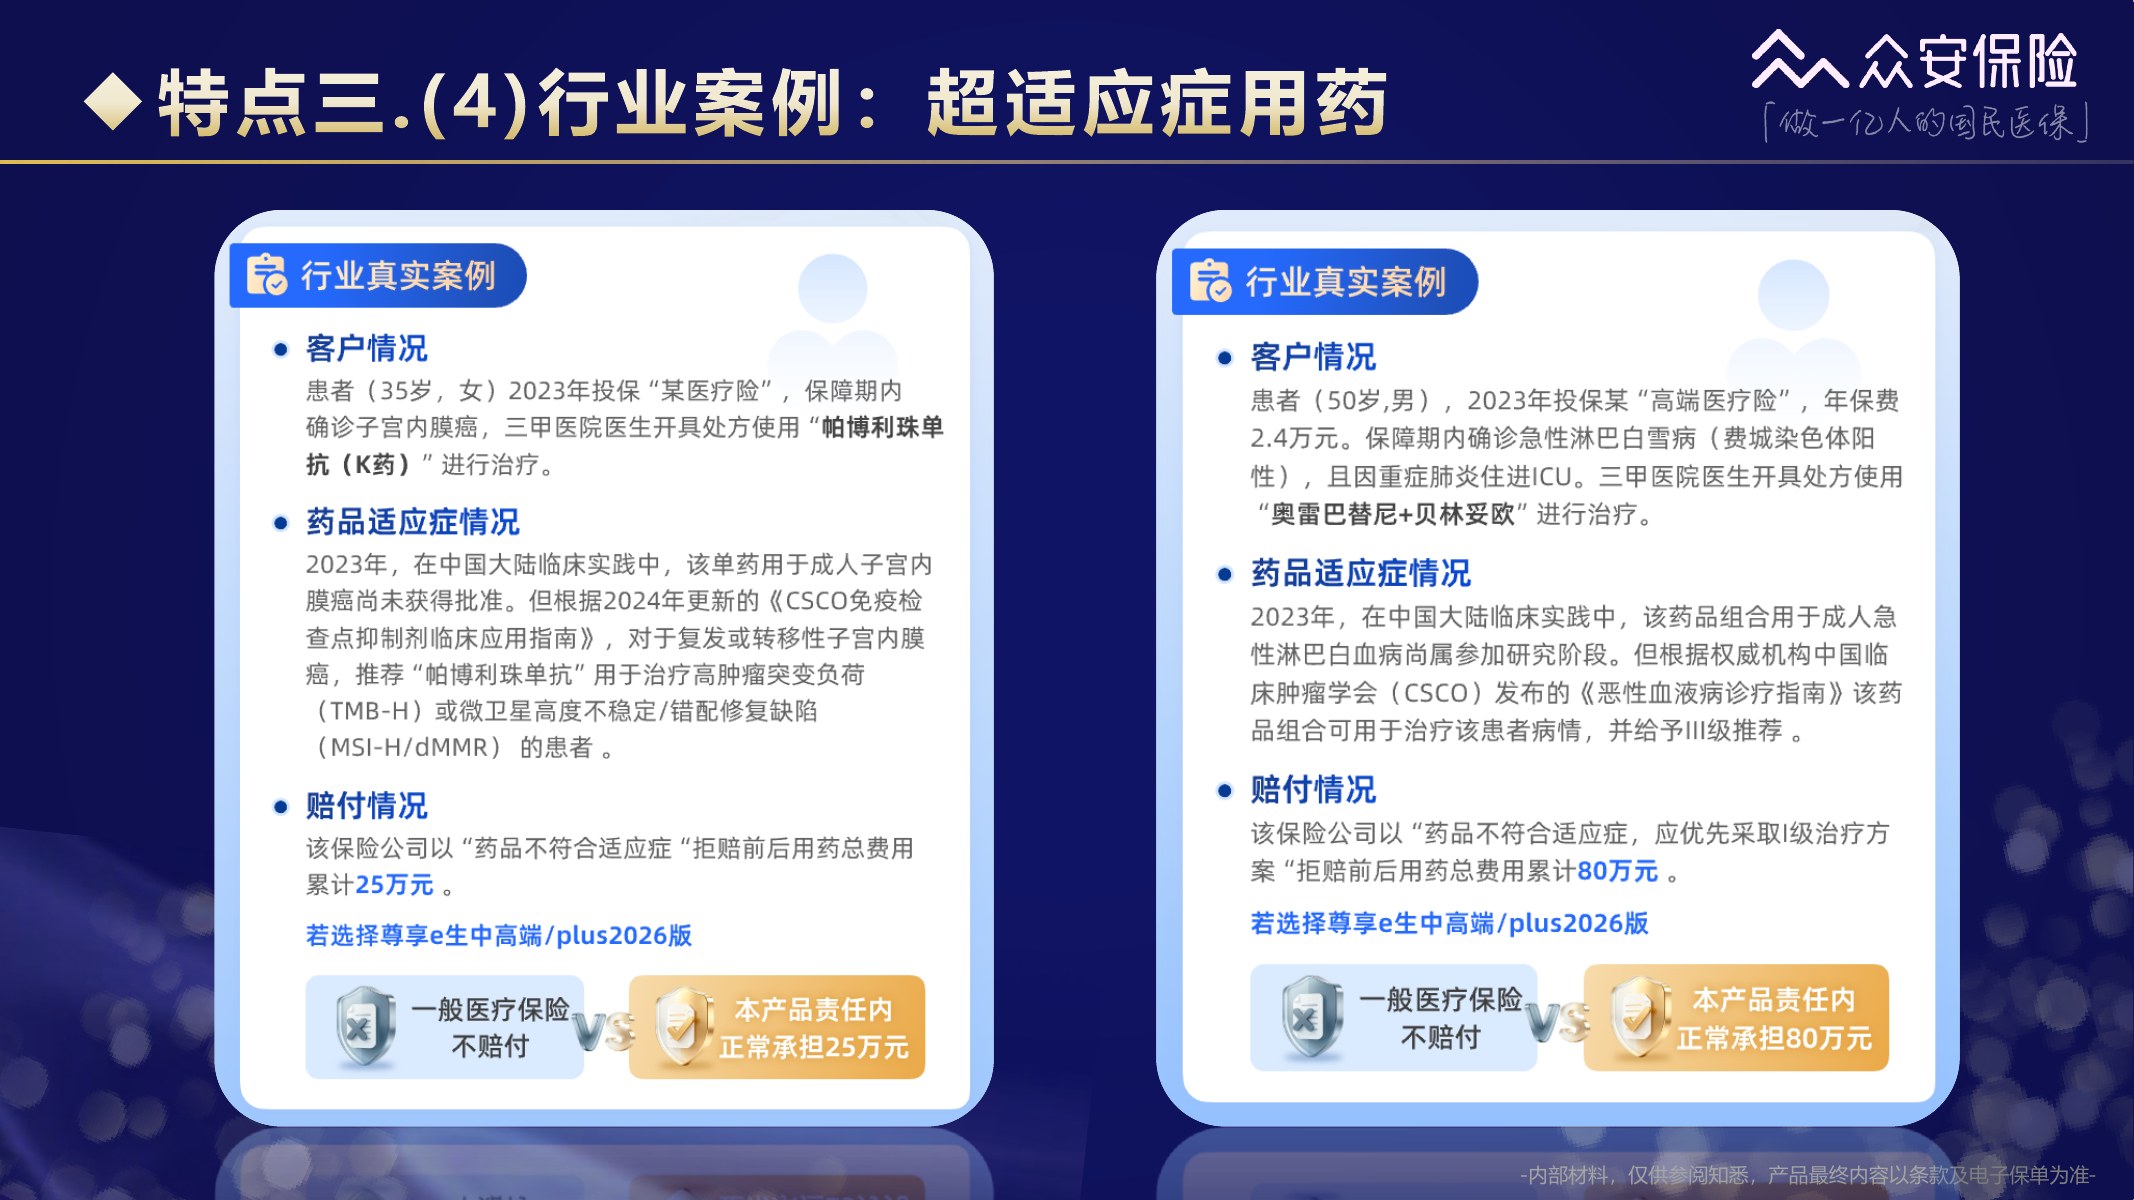
第15页|超适应症案例
这一页放的是行业案例素材,主要是说明超适应症责任对应的真实治疗场景。案例只能帮助理解,不能当成理赔承诺;每次用药仍要看诊断、医院、医生资质和当期合同。
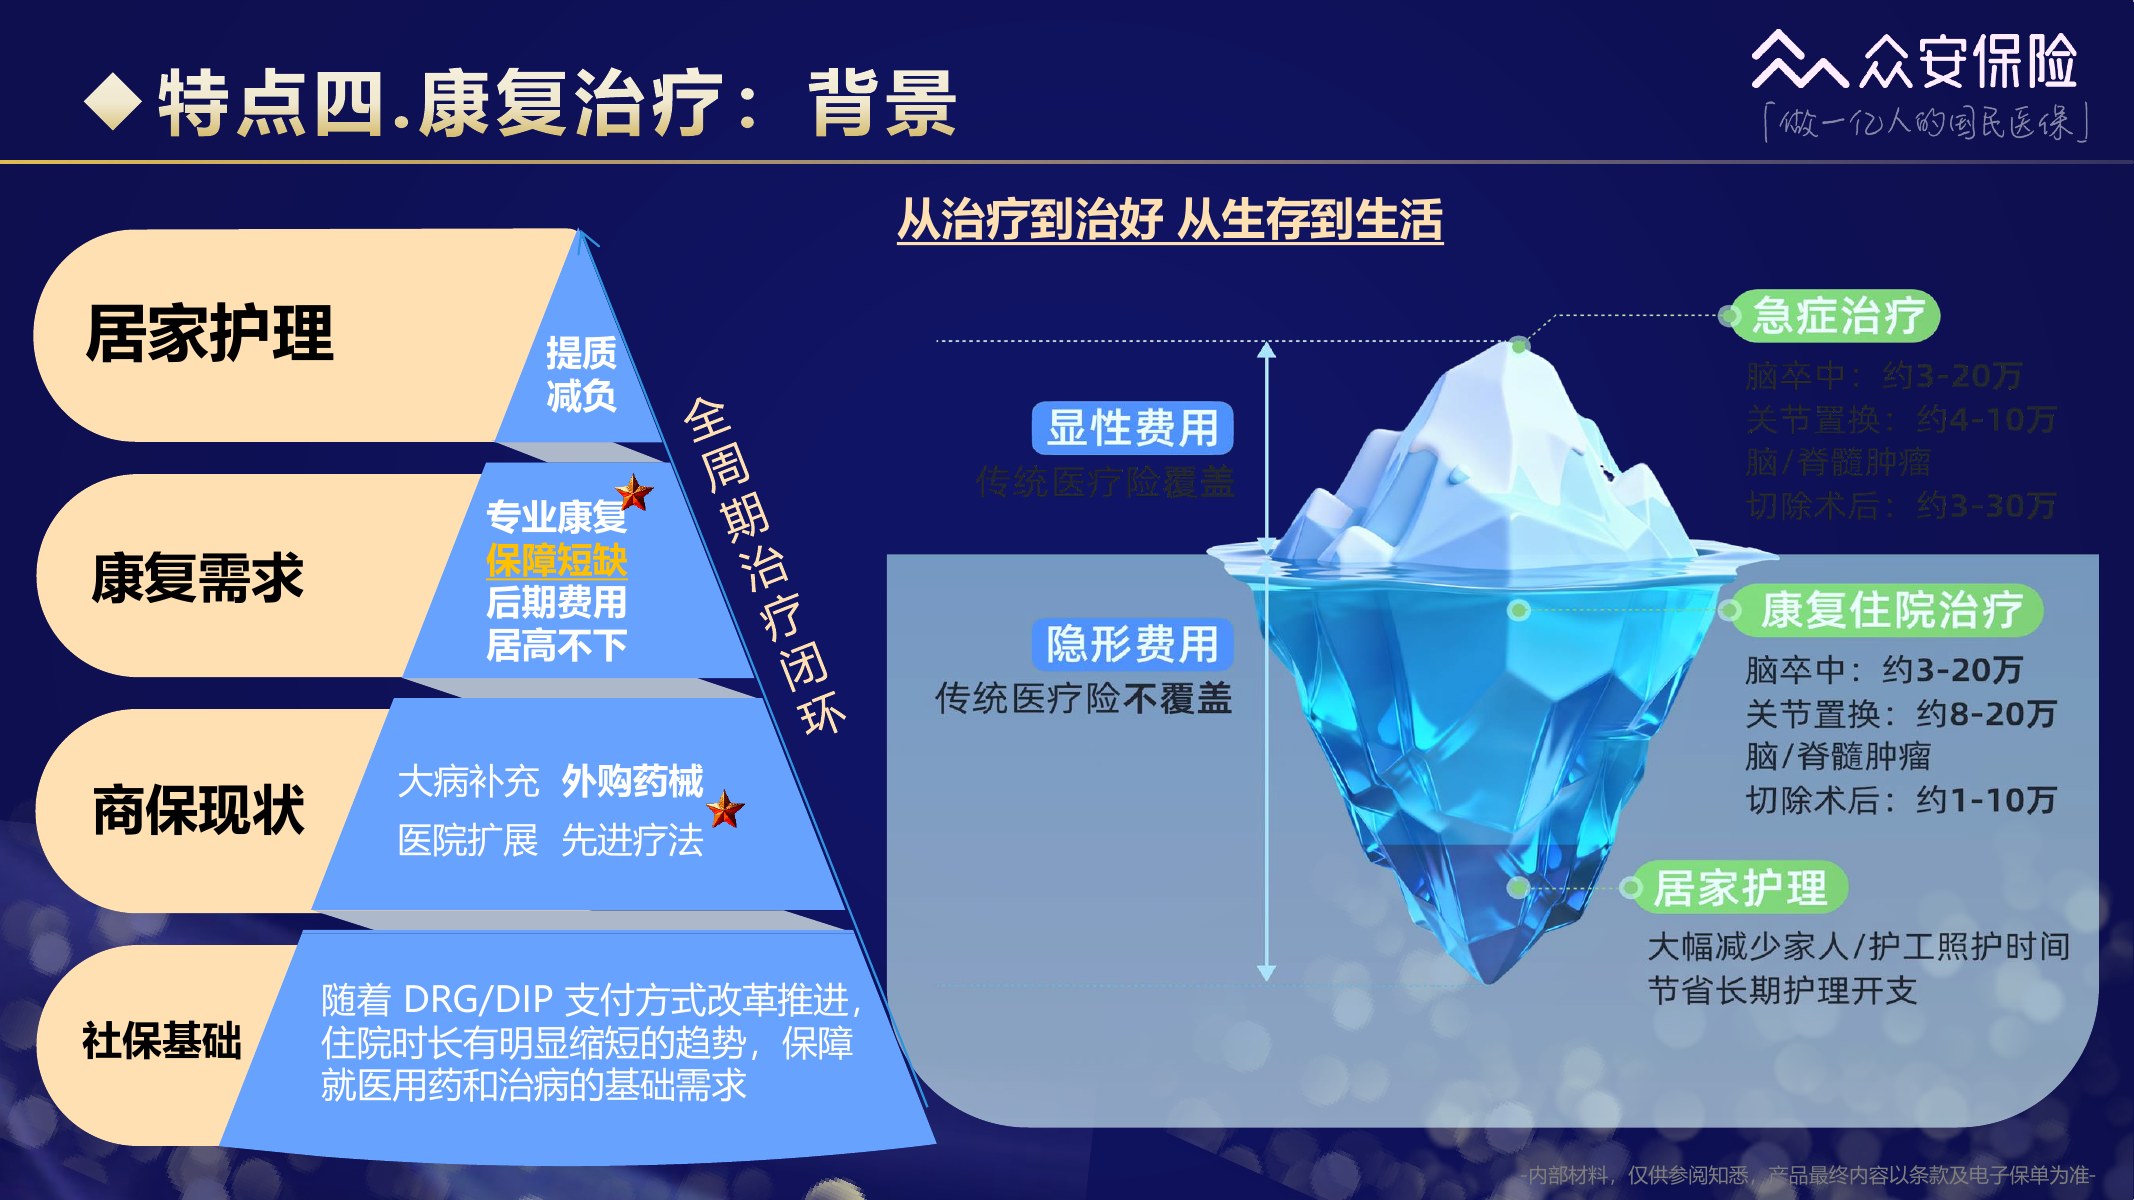
第16页|康复背景
很多家庭把医疗险理解成住院结束就结束。材料提醒得对:手术后、脑梗心梗后、恶性肿瘤治疗后,康复往往很贵,住院时间却越来越短。康复责任有没有、在哪儿做、报多少,和住院责任一样值得提前问。
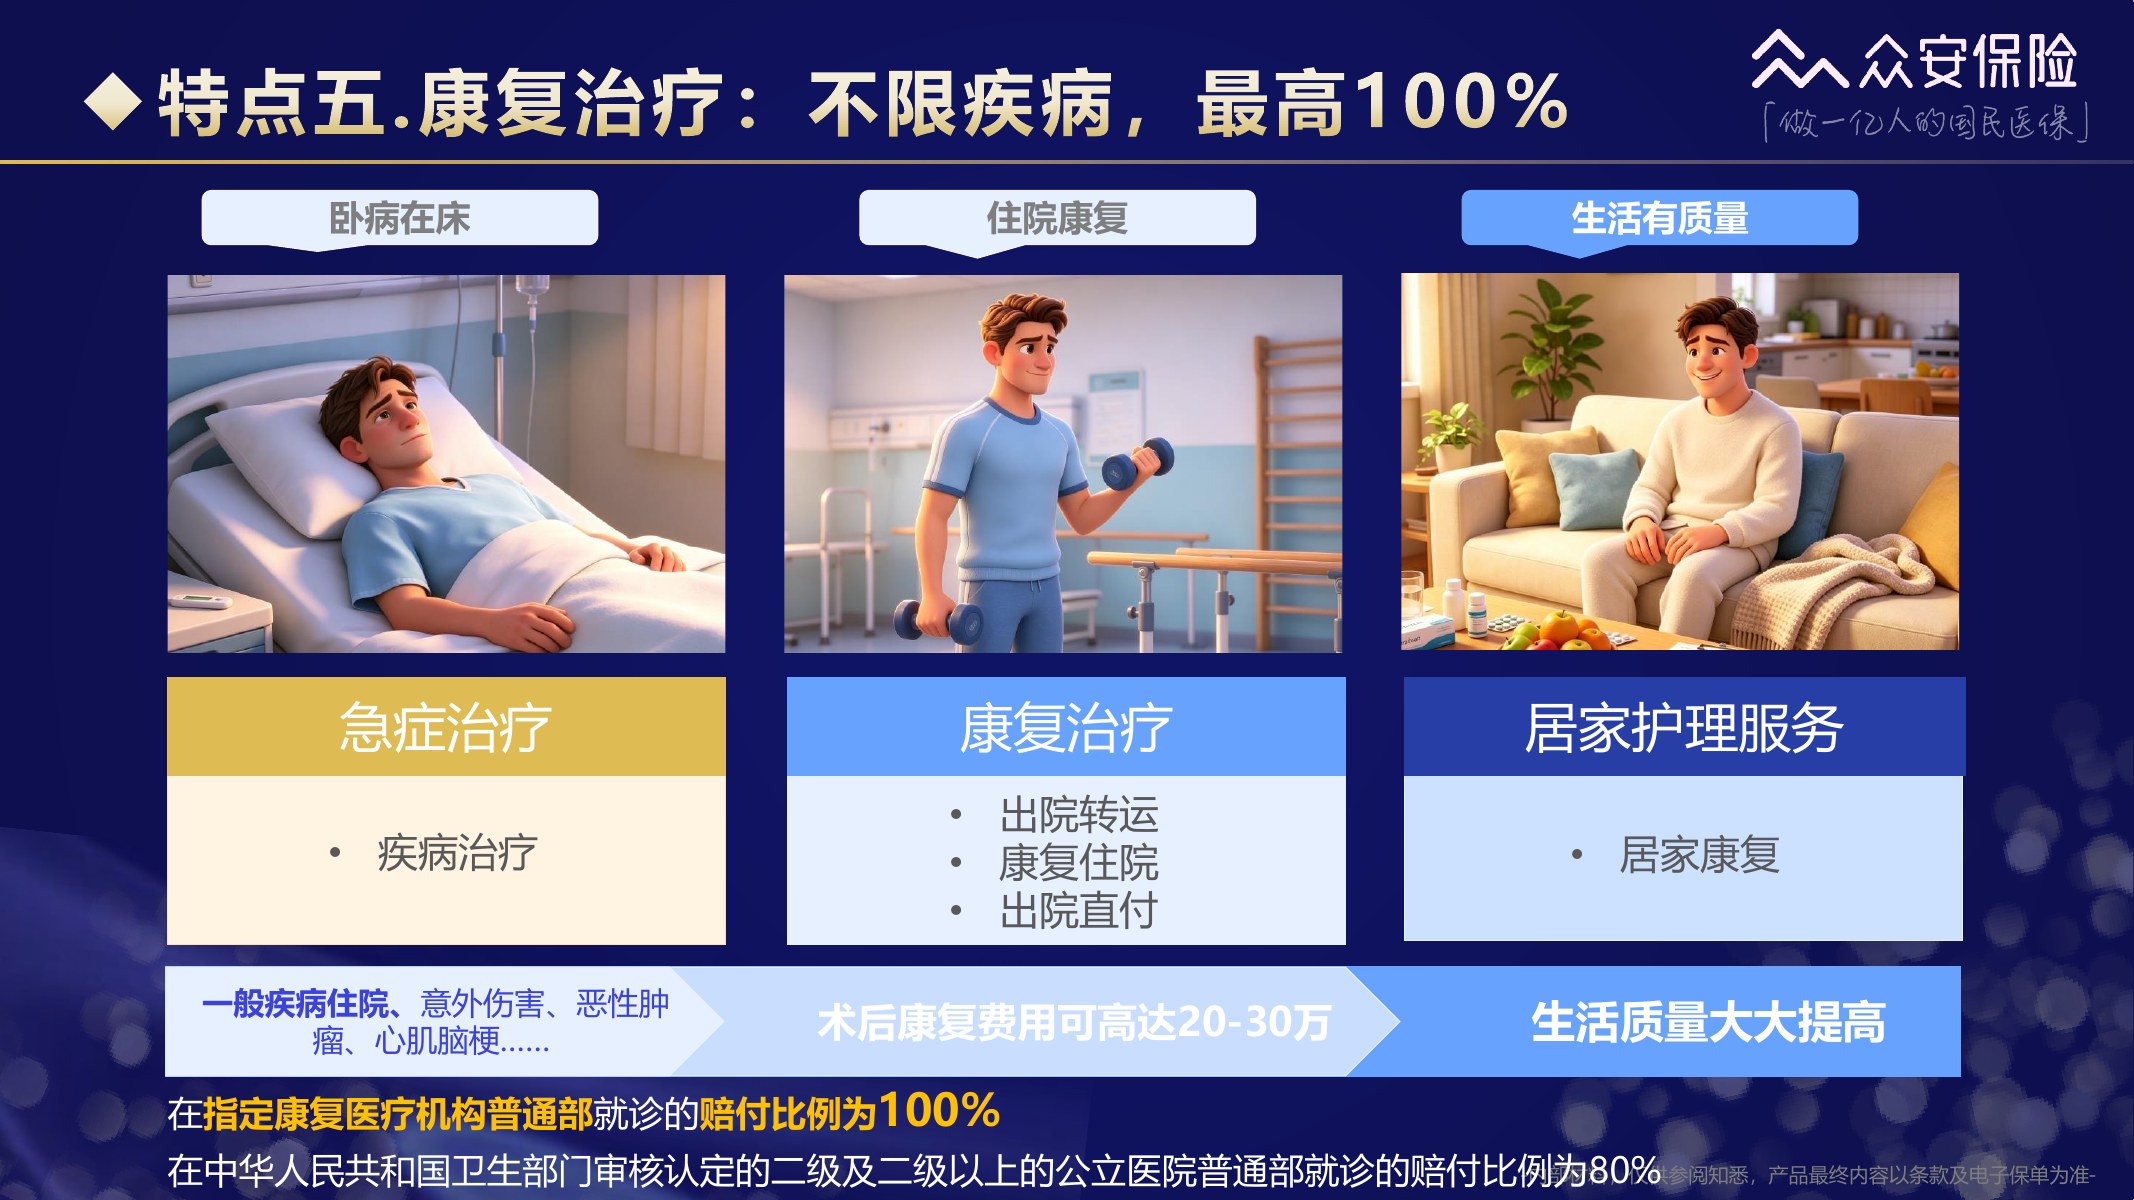
第17页|康复责任
材料列出一般疾病、意外、恶性肿瘤、心脑血管疾病后的康复,并写明指定康复机构普通部最高 100% 赔付,二级及以上公立医院普通部为 80%。这页最该看的就是机构范围和赔付比例,尤其要问你所在城市有没有能实际使用的康复资源。
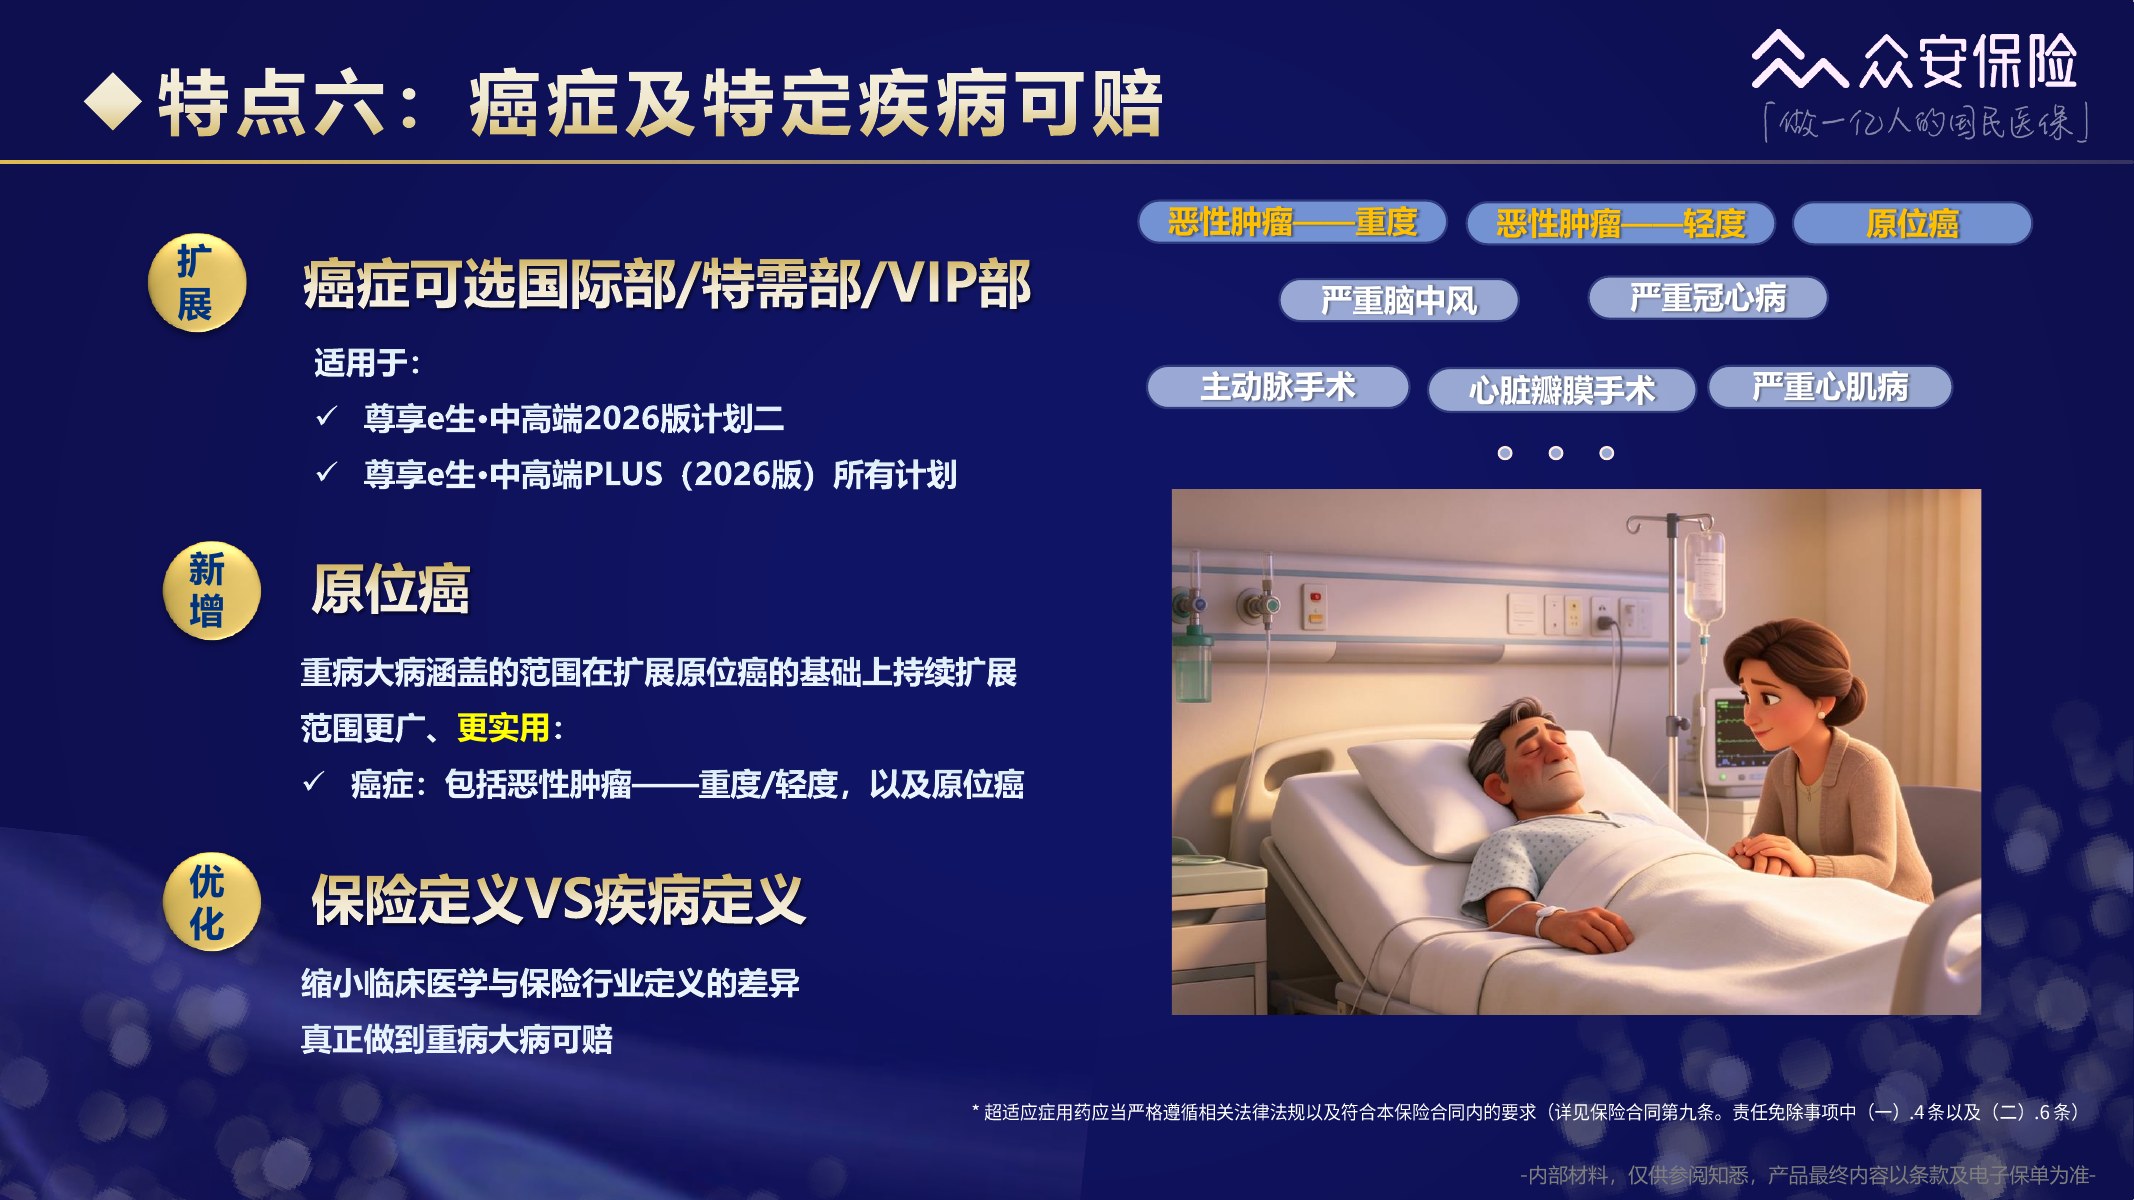
第18页|癌症和特定疾病
2026 版把恶性肿瘤重度、轻度和原位癌放到重病大病扩展范围里,同时覆盖部分严重心脑血管疾病。对家长而言,重点不是背疾病名字,而是确认你选的计划是否带这项扩展,以及发生后可用的医院部门范围。
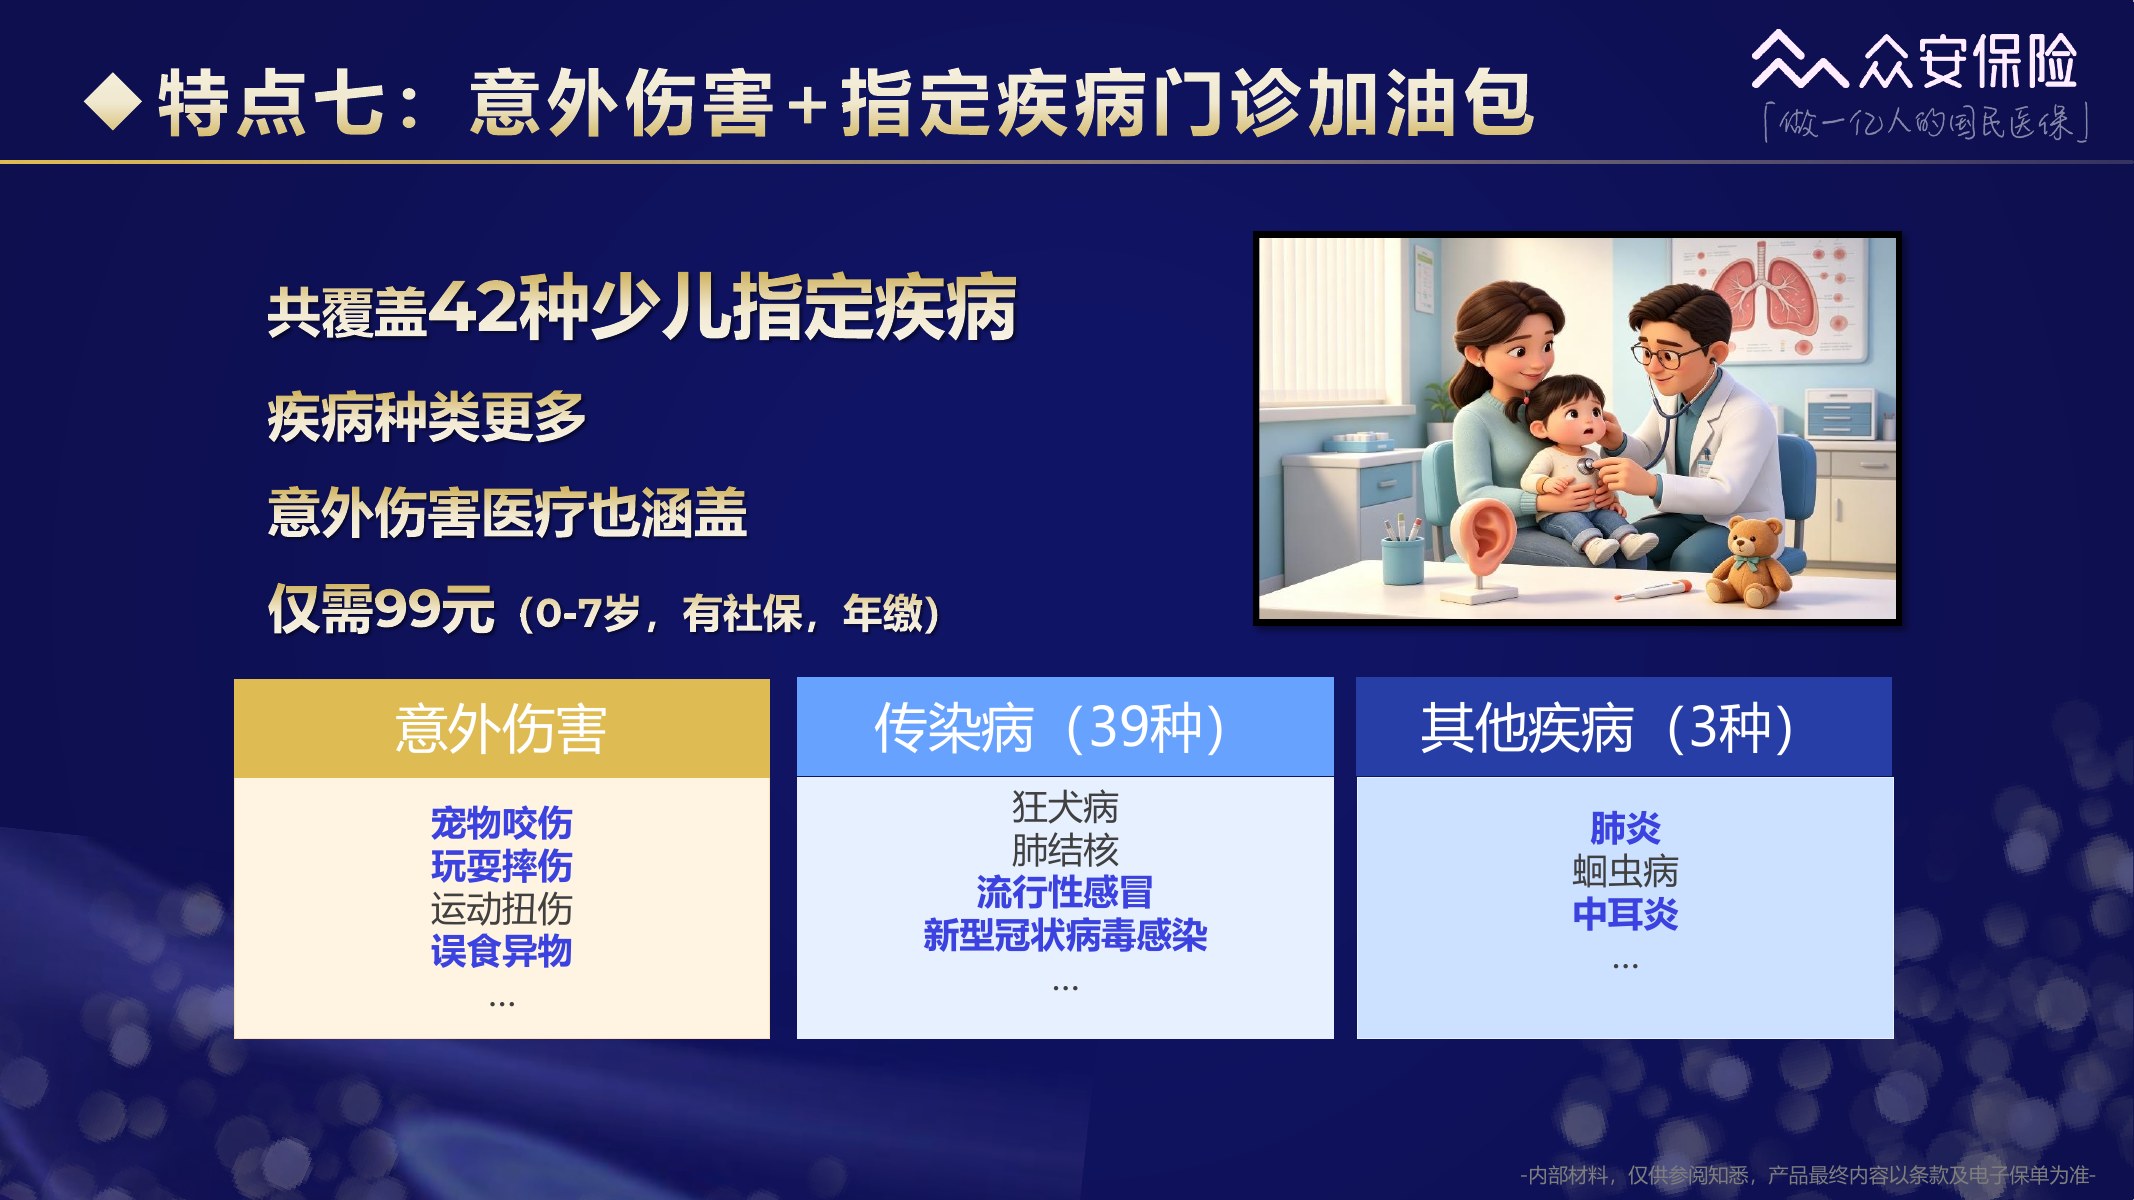
第19页|儿童门急诊加油包
这一页对有小孩的家庭很直接:0 至 7 岁、有社保、年缴的情况下,可加 99 元的指定疾病和意外伤害门急诊责任,材料写的是 42 种少儿指定疾病。甲流、肺炎、宠物咬伤这类高频场景看起来很实用,但它是加油包,不属于所有计划默认都有的责任。
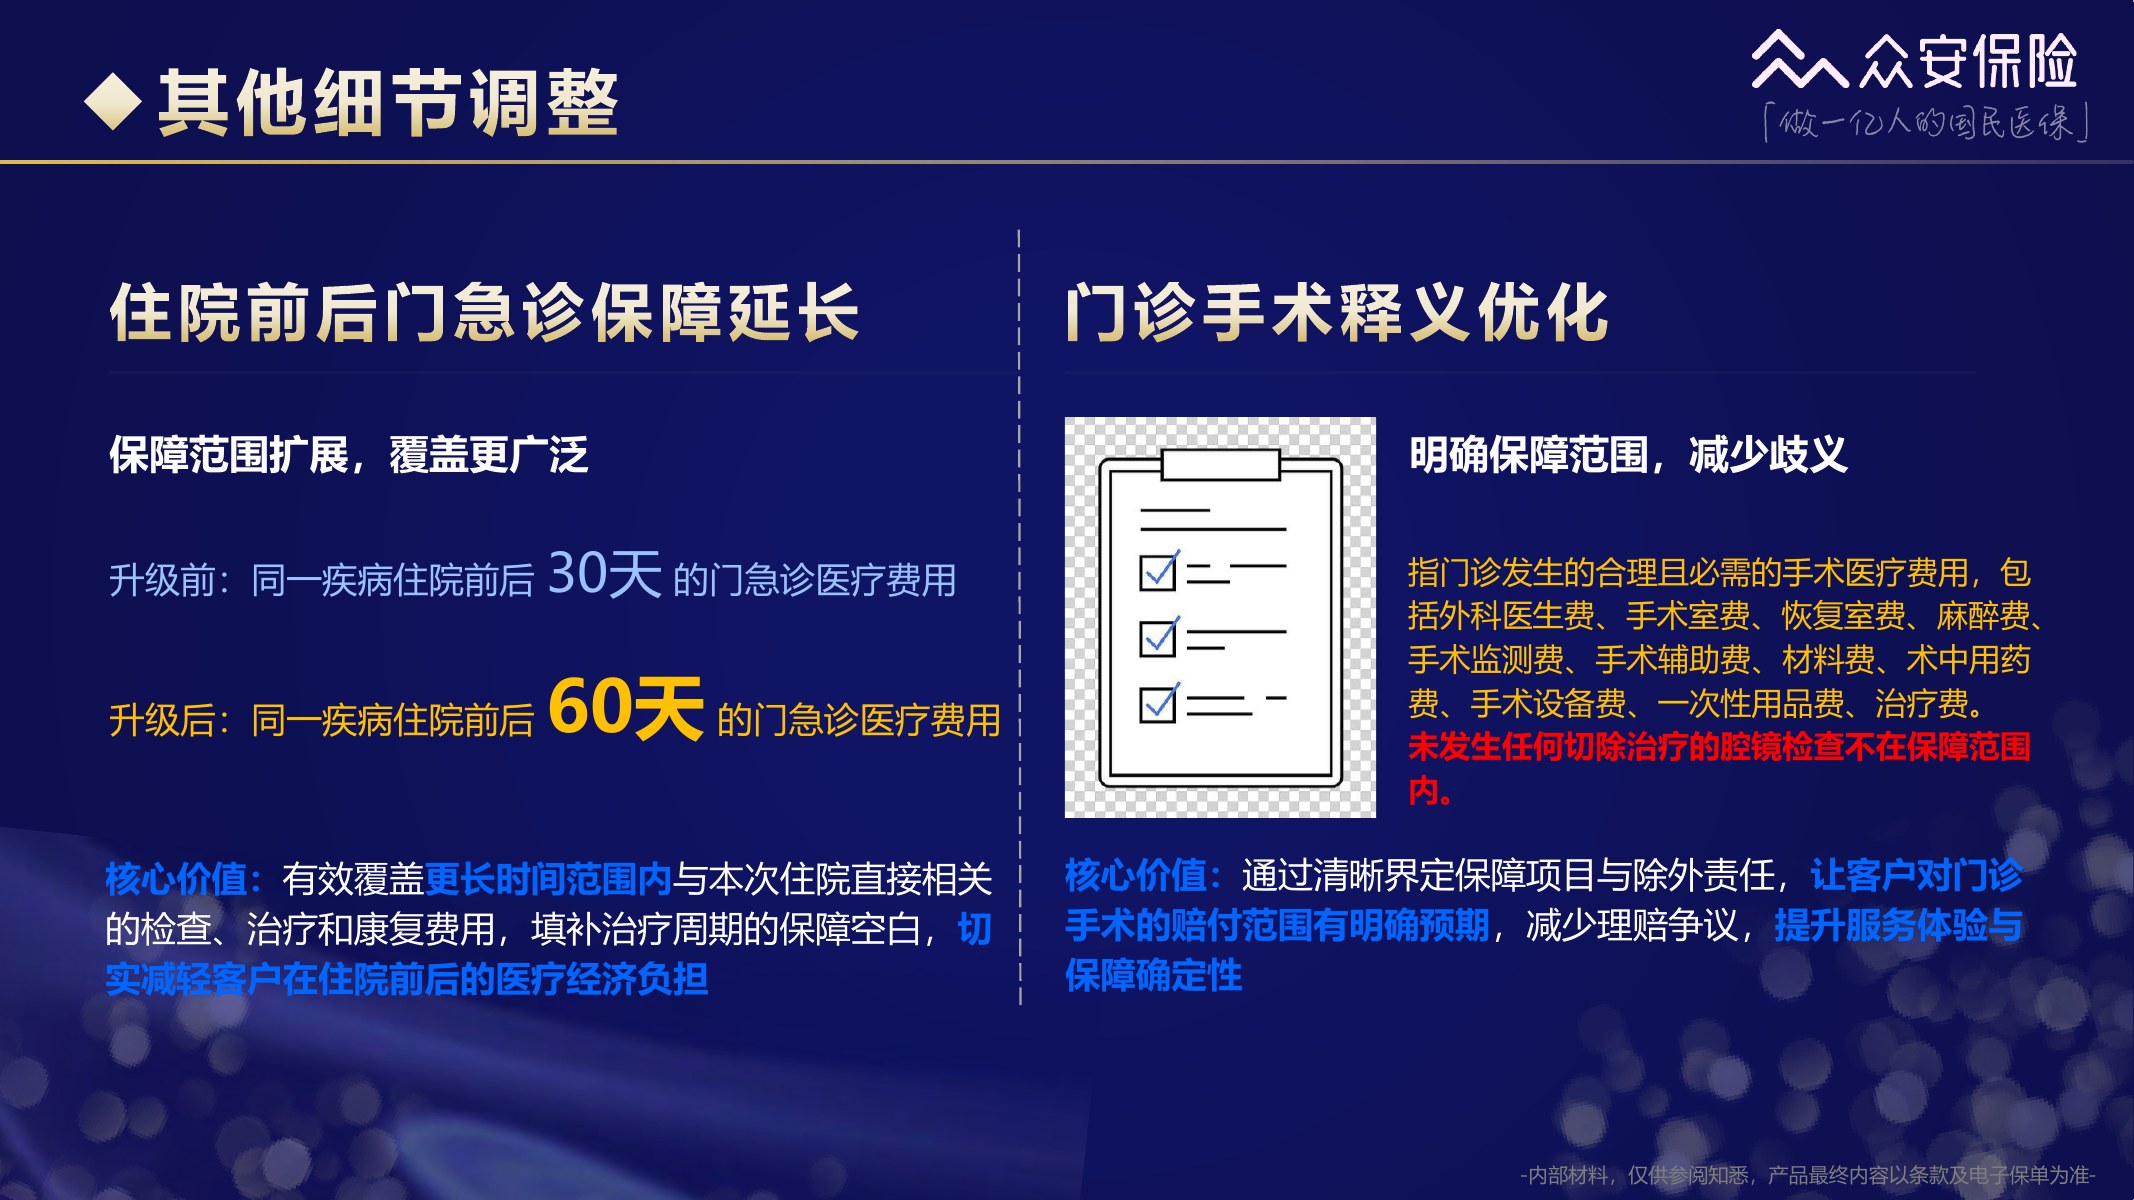
第20页|其他细节
住院前后门急诊由 30 天延长到 60 天,这对术前检查、术后复查更友好;门诊手术也把可赔项目和不含的腔镜检查写得更细。你带孩子做手术或安排复查时,先问清费用属于门诊、住院还是检查,报销口径才不会临时猜。
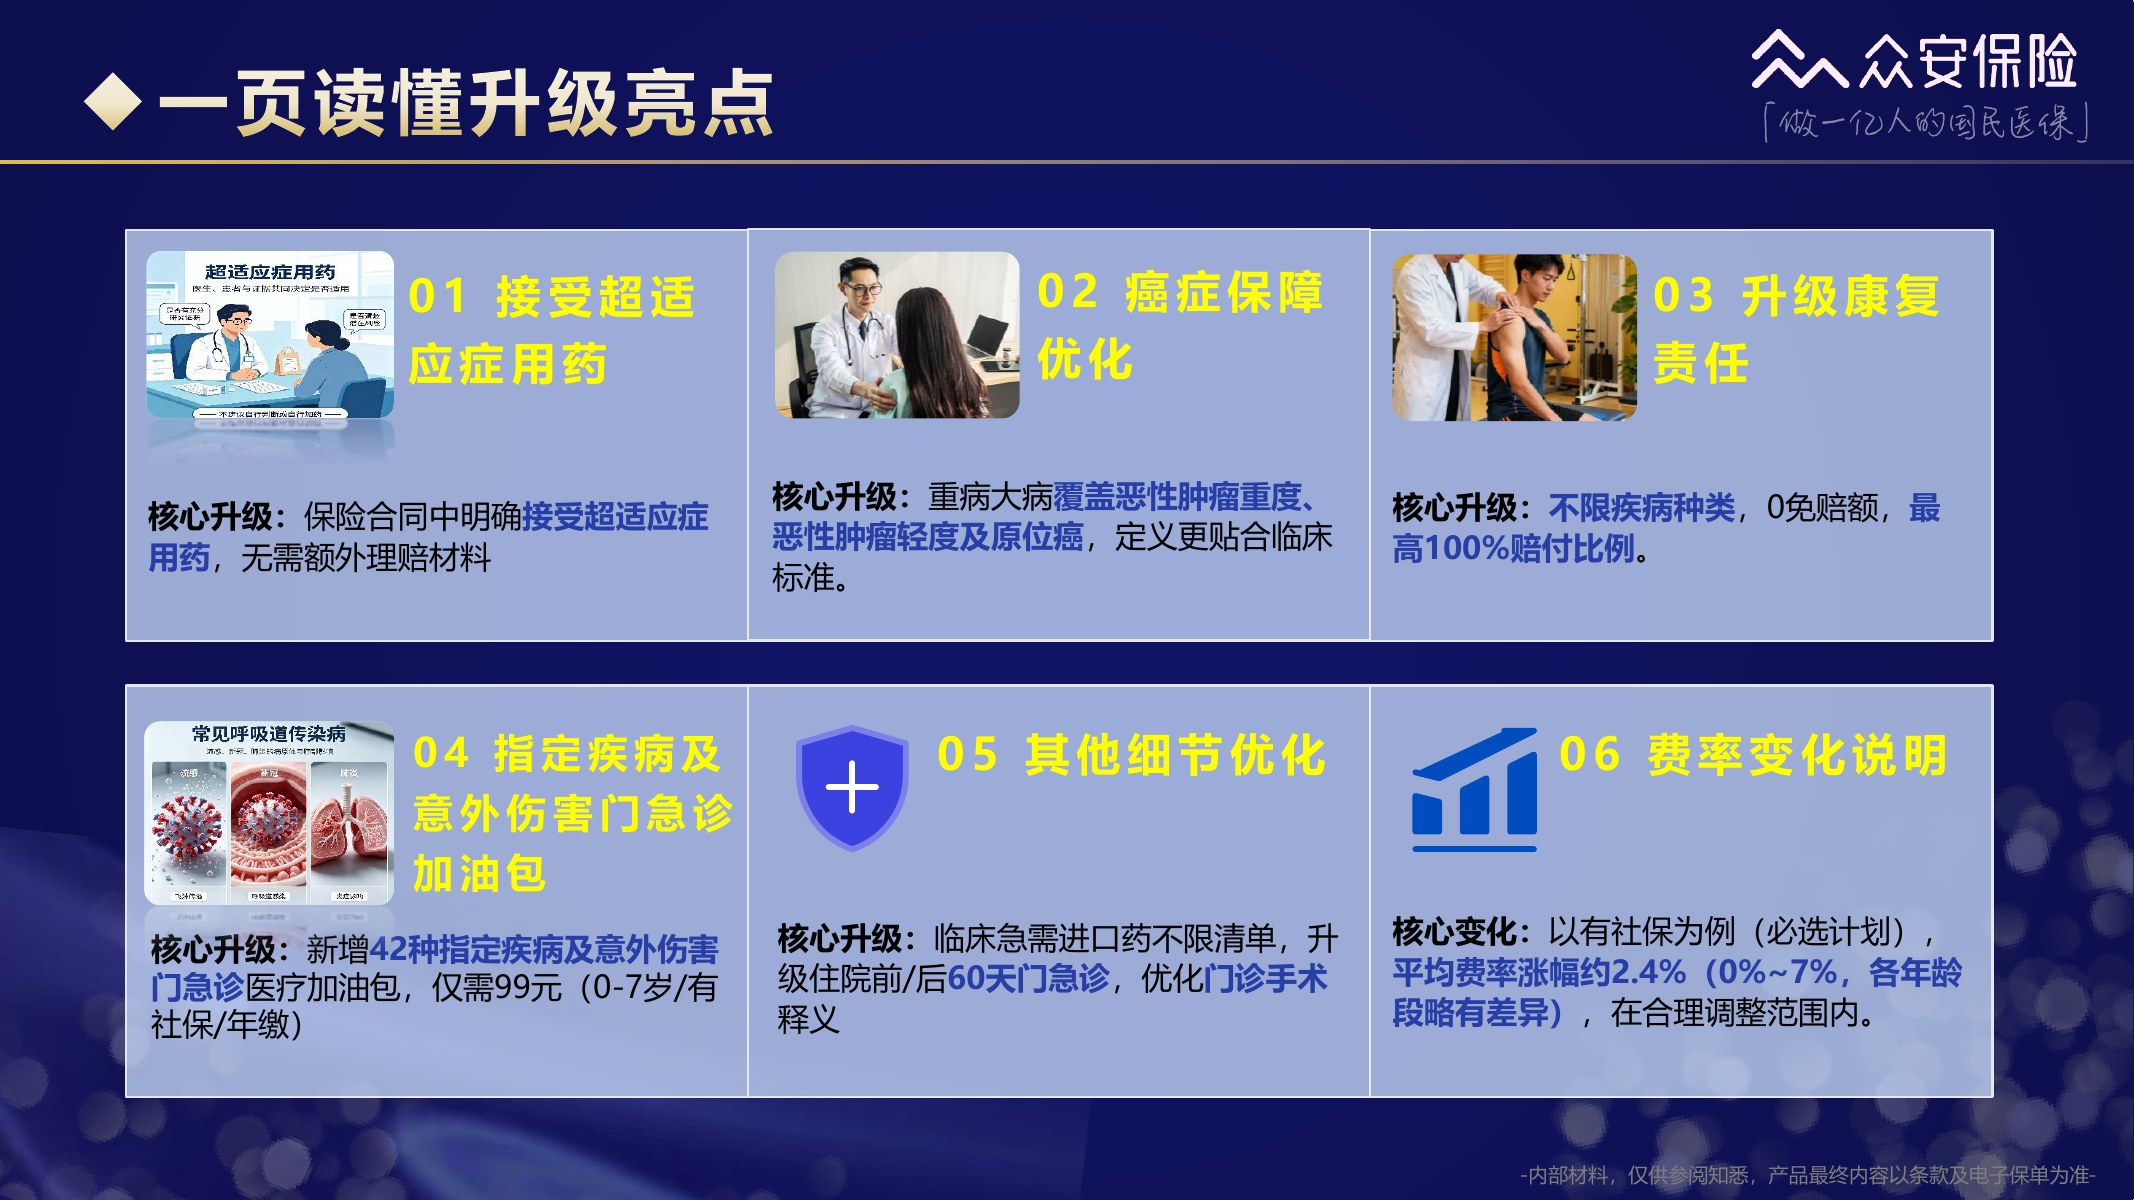
第21页|2026版升级汇总
这一页把 2026 版的变化压成六点:超适应症用药、癌症定义、康复、少儿门急诊、进口药和住院前后门急诊,同时提示有社保必选计划的平均费率涨幅约 2.4%。它适合当目录看,真正决定你能不能用上的还是前面每项的条件。
第22页|PLUS章节
下面开始讲 PLUS(2026版)。它和普通中高端 2026 版的差别,主要落在就医范围、免赔额、全球资源和直付服务上。
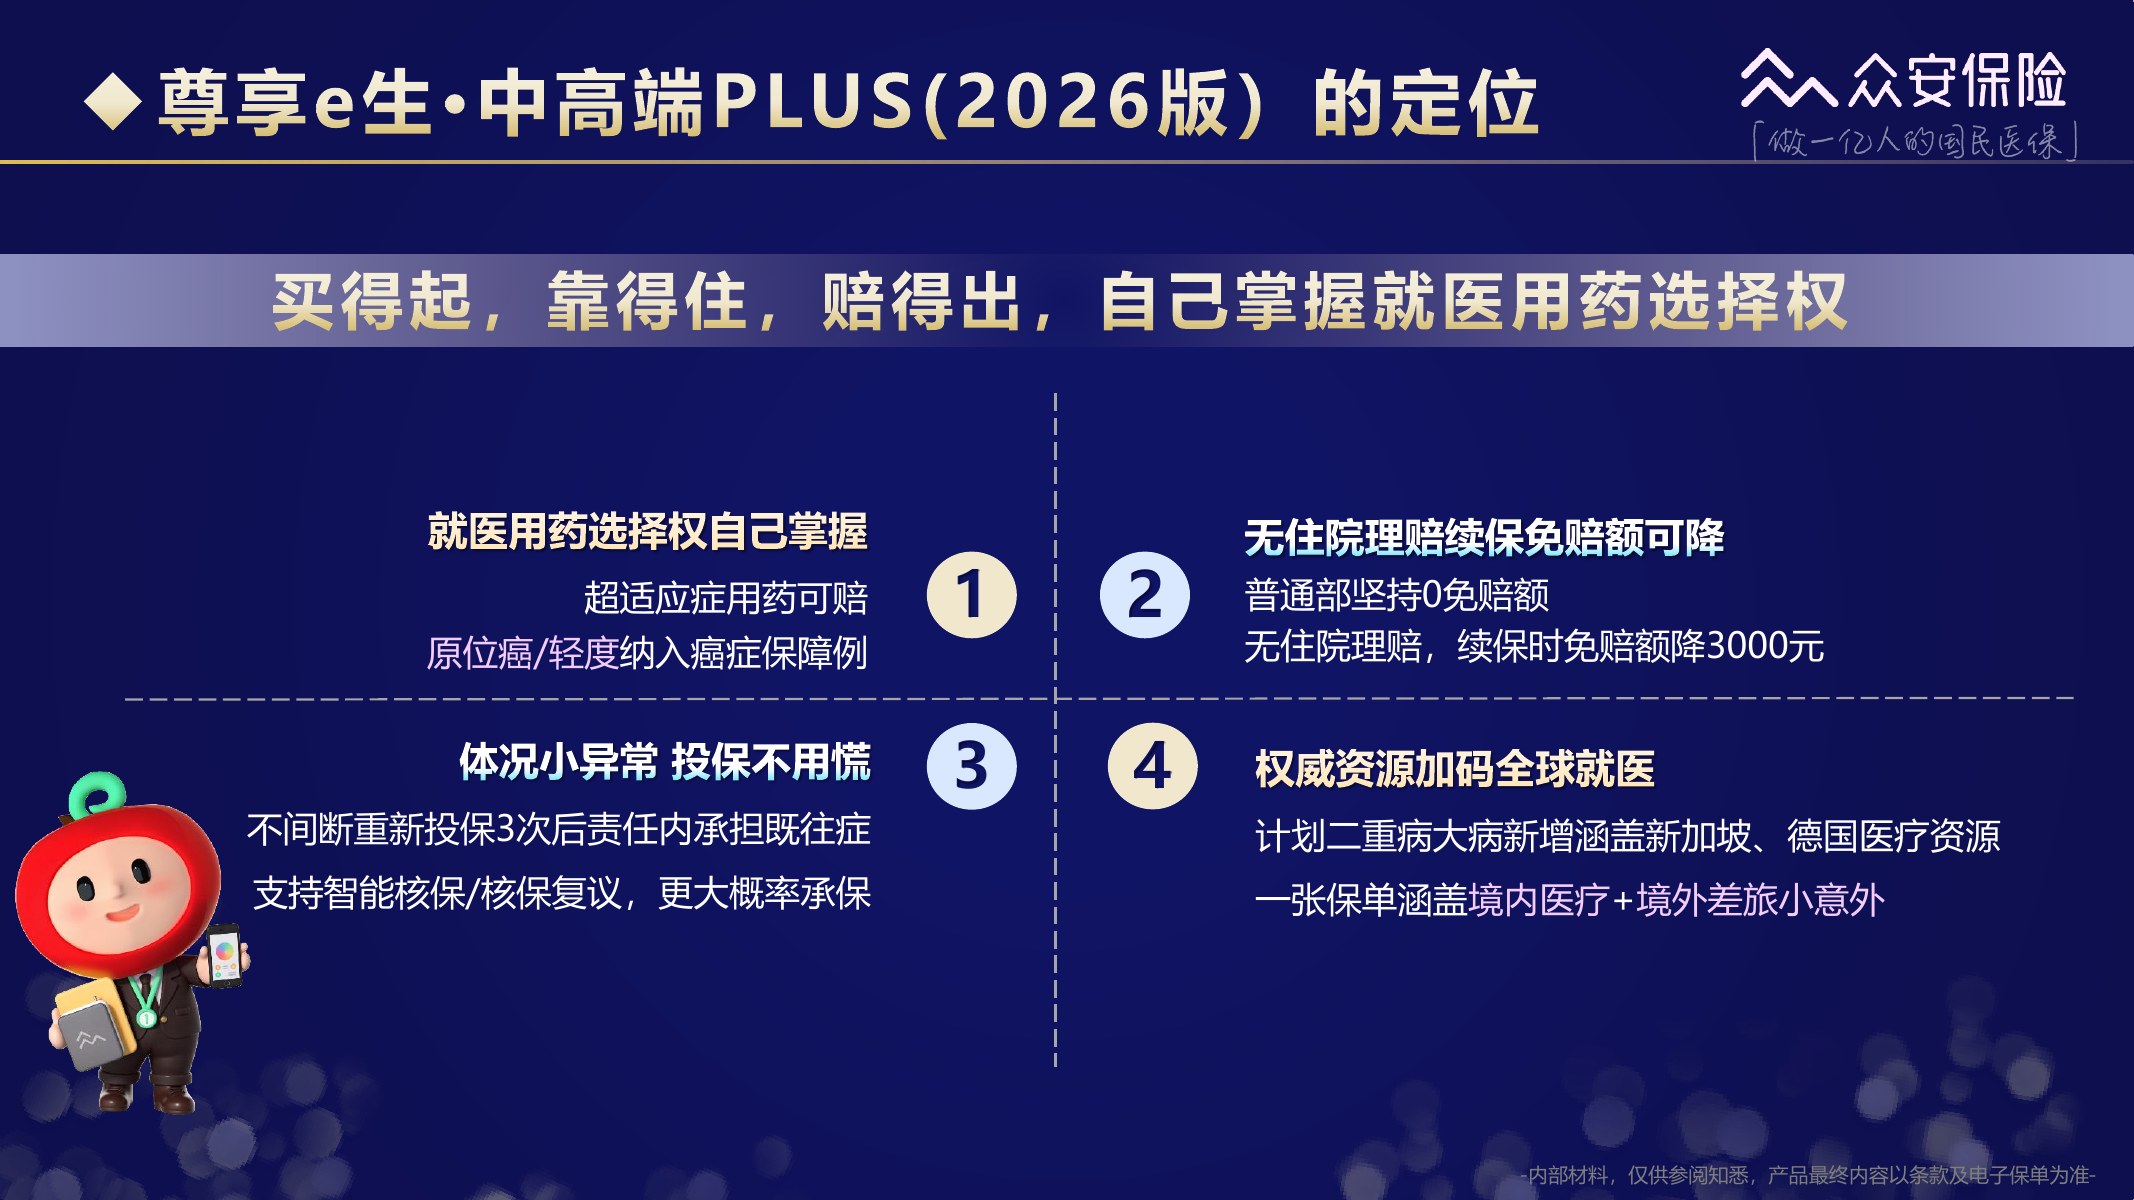
第23页|PLUS定位
PLUS 把卖点放在“就医用药选择权”上:重病大病可扩展更多资源,普通部住院保留 0 免赔额,连续无理赔可能让下一年一般医疗免赔额下降。体况小异常和既往症相关安排仍有条件,别只看“可保”两个字。
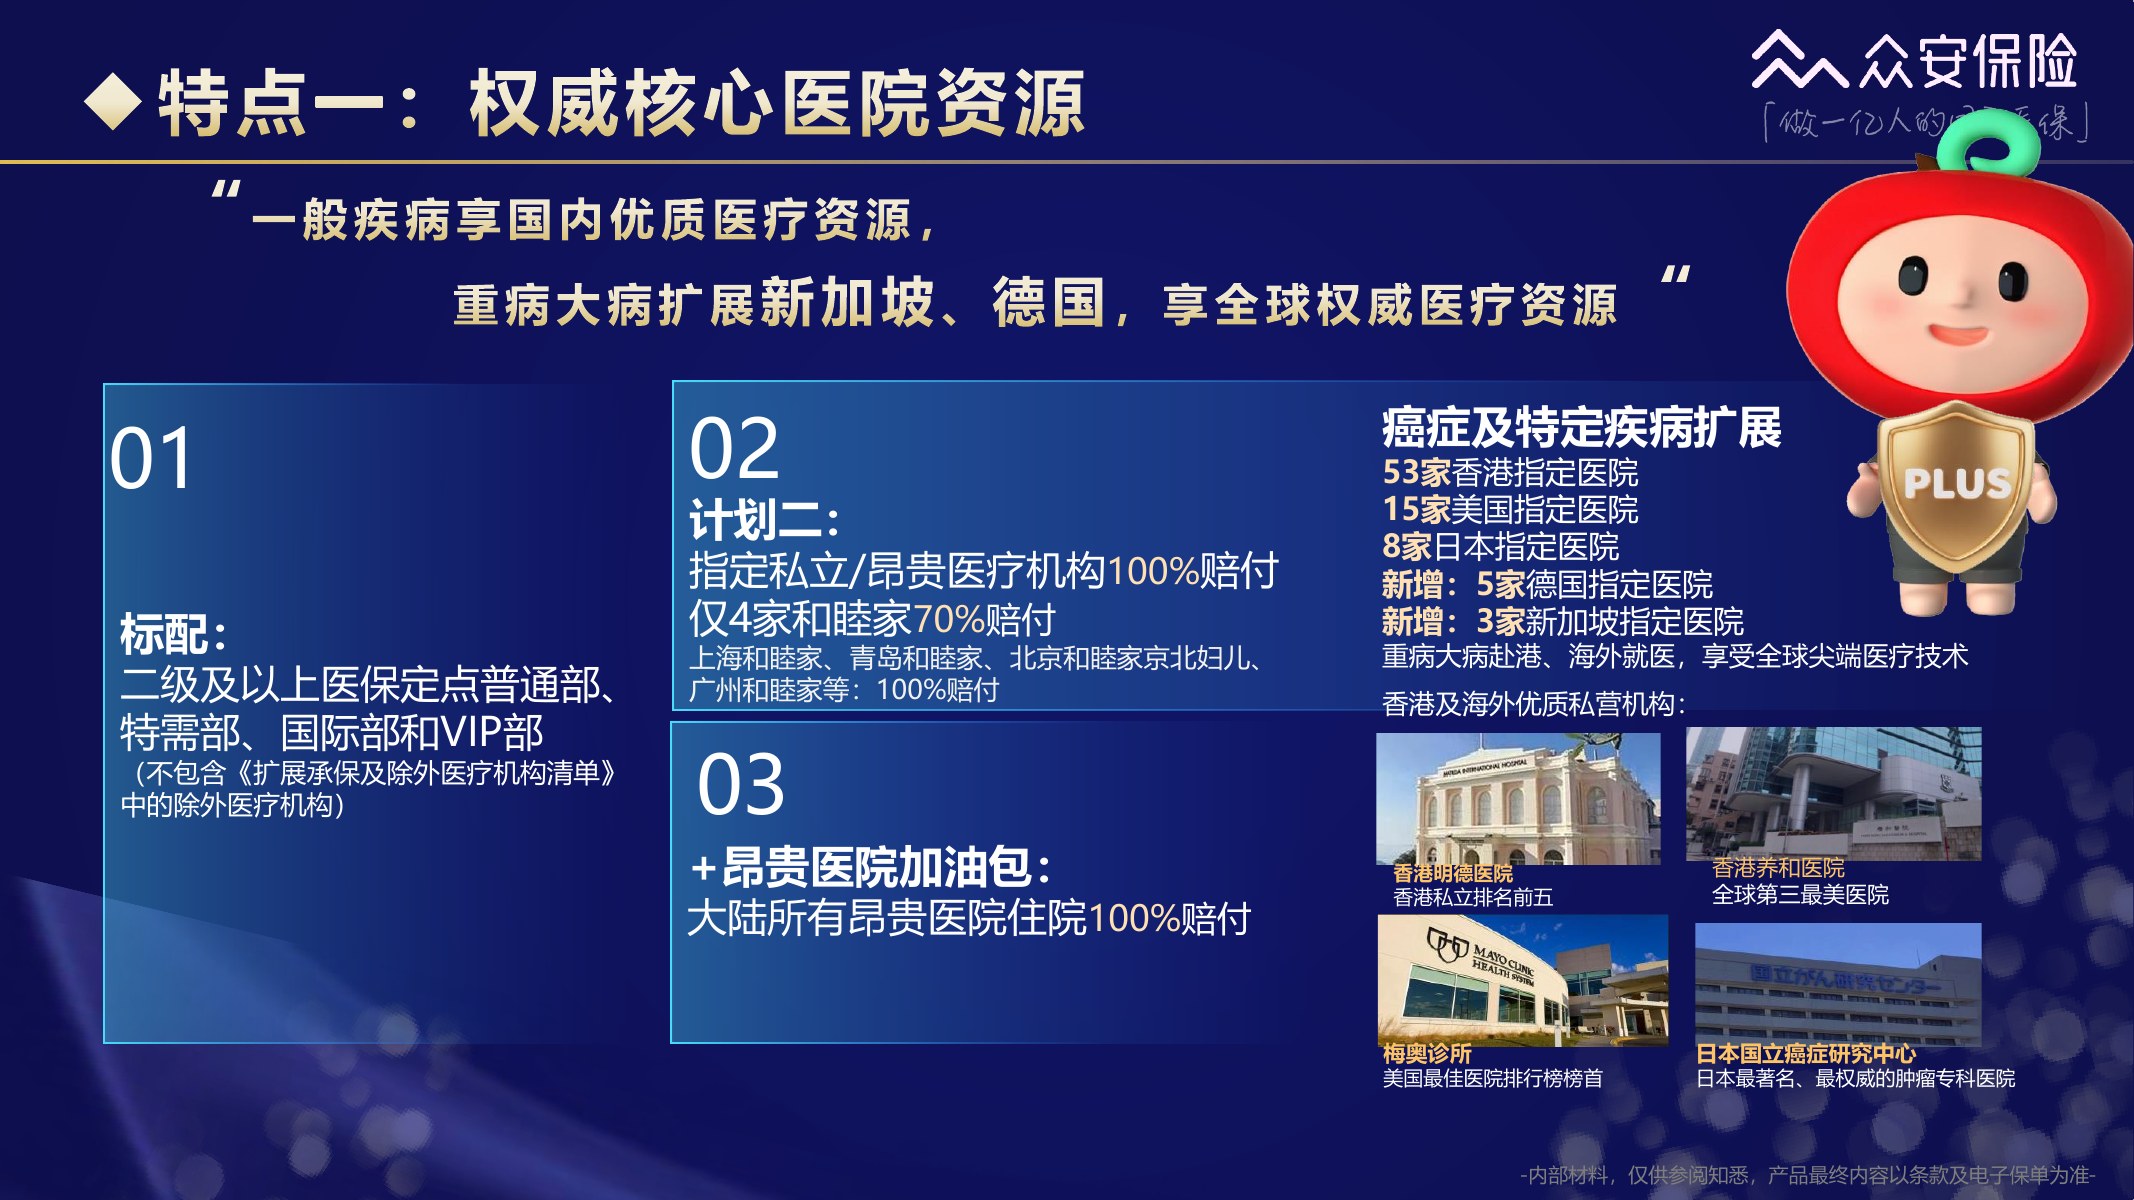
第24页|医院资源
这页的信息很多:基础范围含二级及以上医保定点医院的普通部、特需部、国际部和 VIP 部,计划二还写了部分境外医疗资源以及昂贵医院加油包。先别被医院名字带着走,拿你最可能去的城市、儿童医院或常用医院,逐家核对是否在可赔范围。
第25页|免赔额
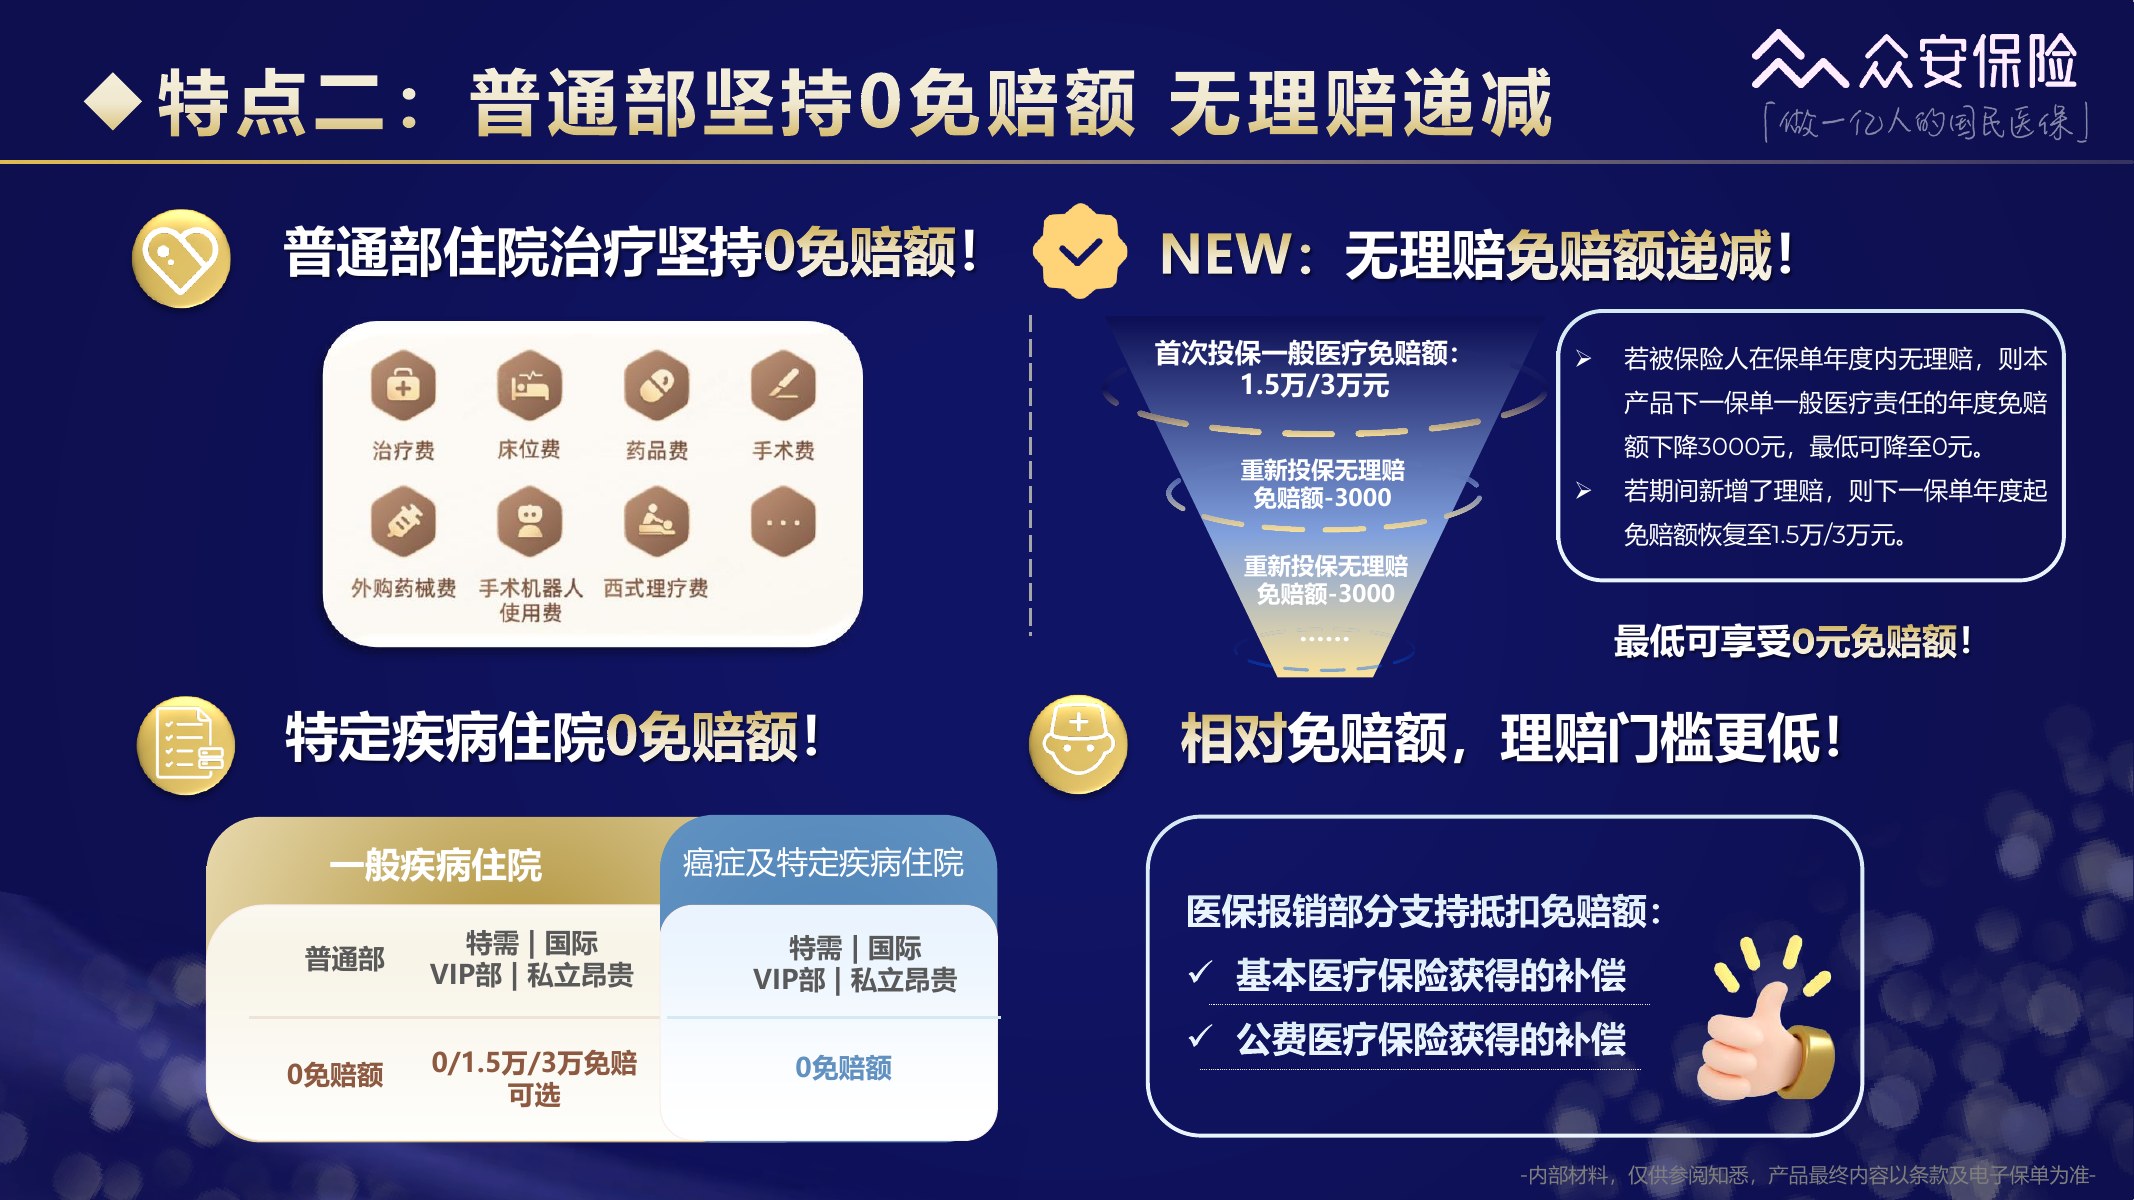
PLUS 的普通部住院写的是 0 免赔额,特需、国际、VIP 和私立昂贵医疗可能对应不同档位;一般医疗无理赔后,下一年度免赔额可降 3000 元,最低到 0。免赔额越低,保费和计划选择往往也会变化,别只挑“0 免赔”四个字。
第26页|境外意外
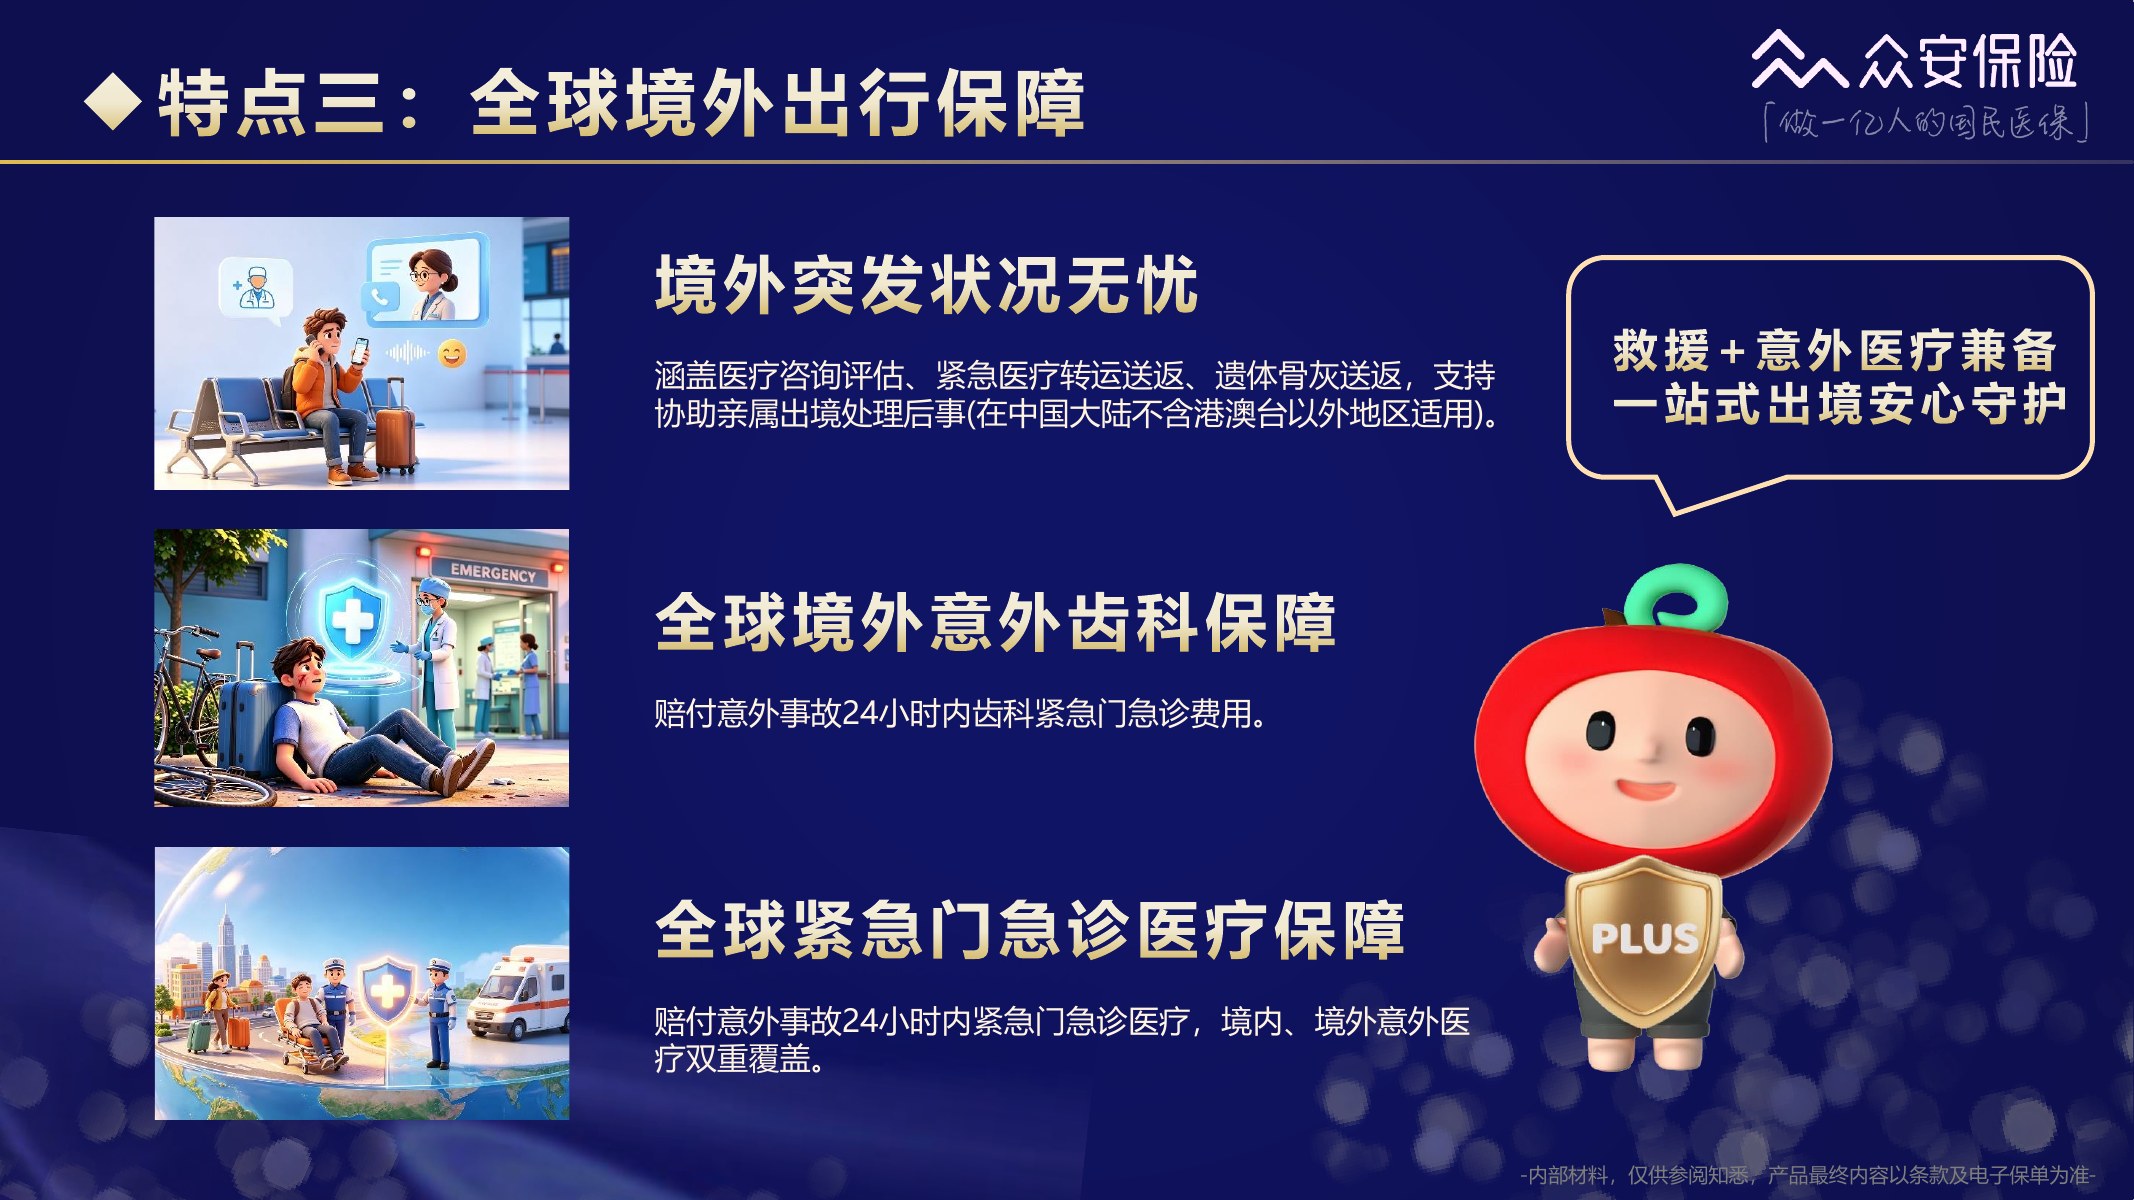
这一页是境外突发意外保障,包括紧急医疗转运、送返、意外齿科和意外门急诊。它解决的是旅行中突发的意外场景,并不等于人在海外想看什么病都能按境内高端医疗去报。
第27页|家庭投保
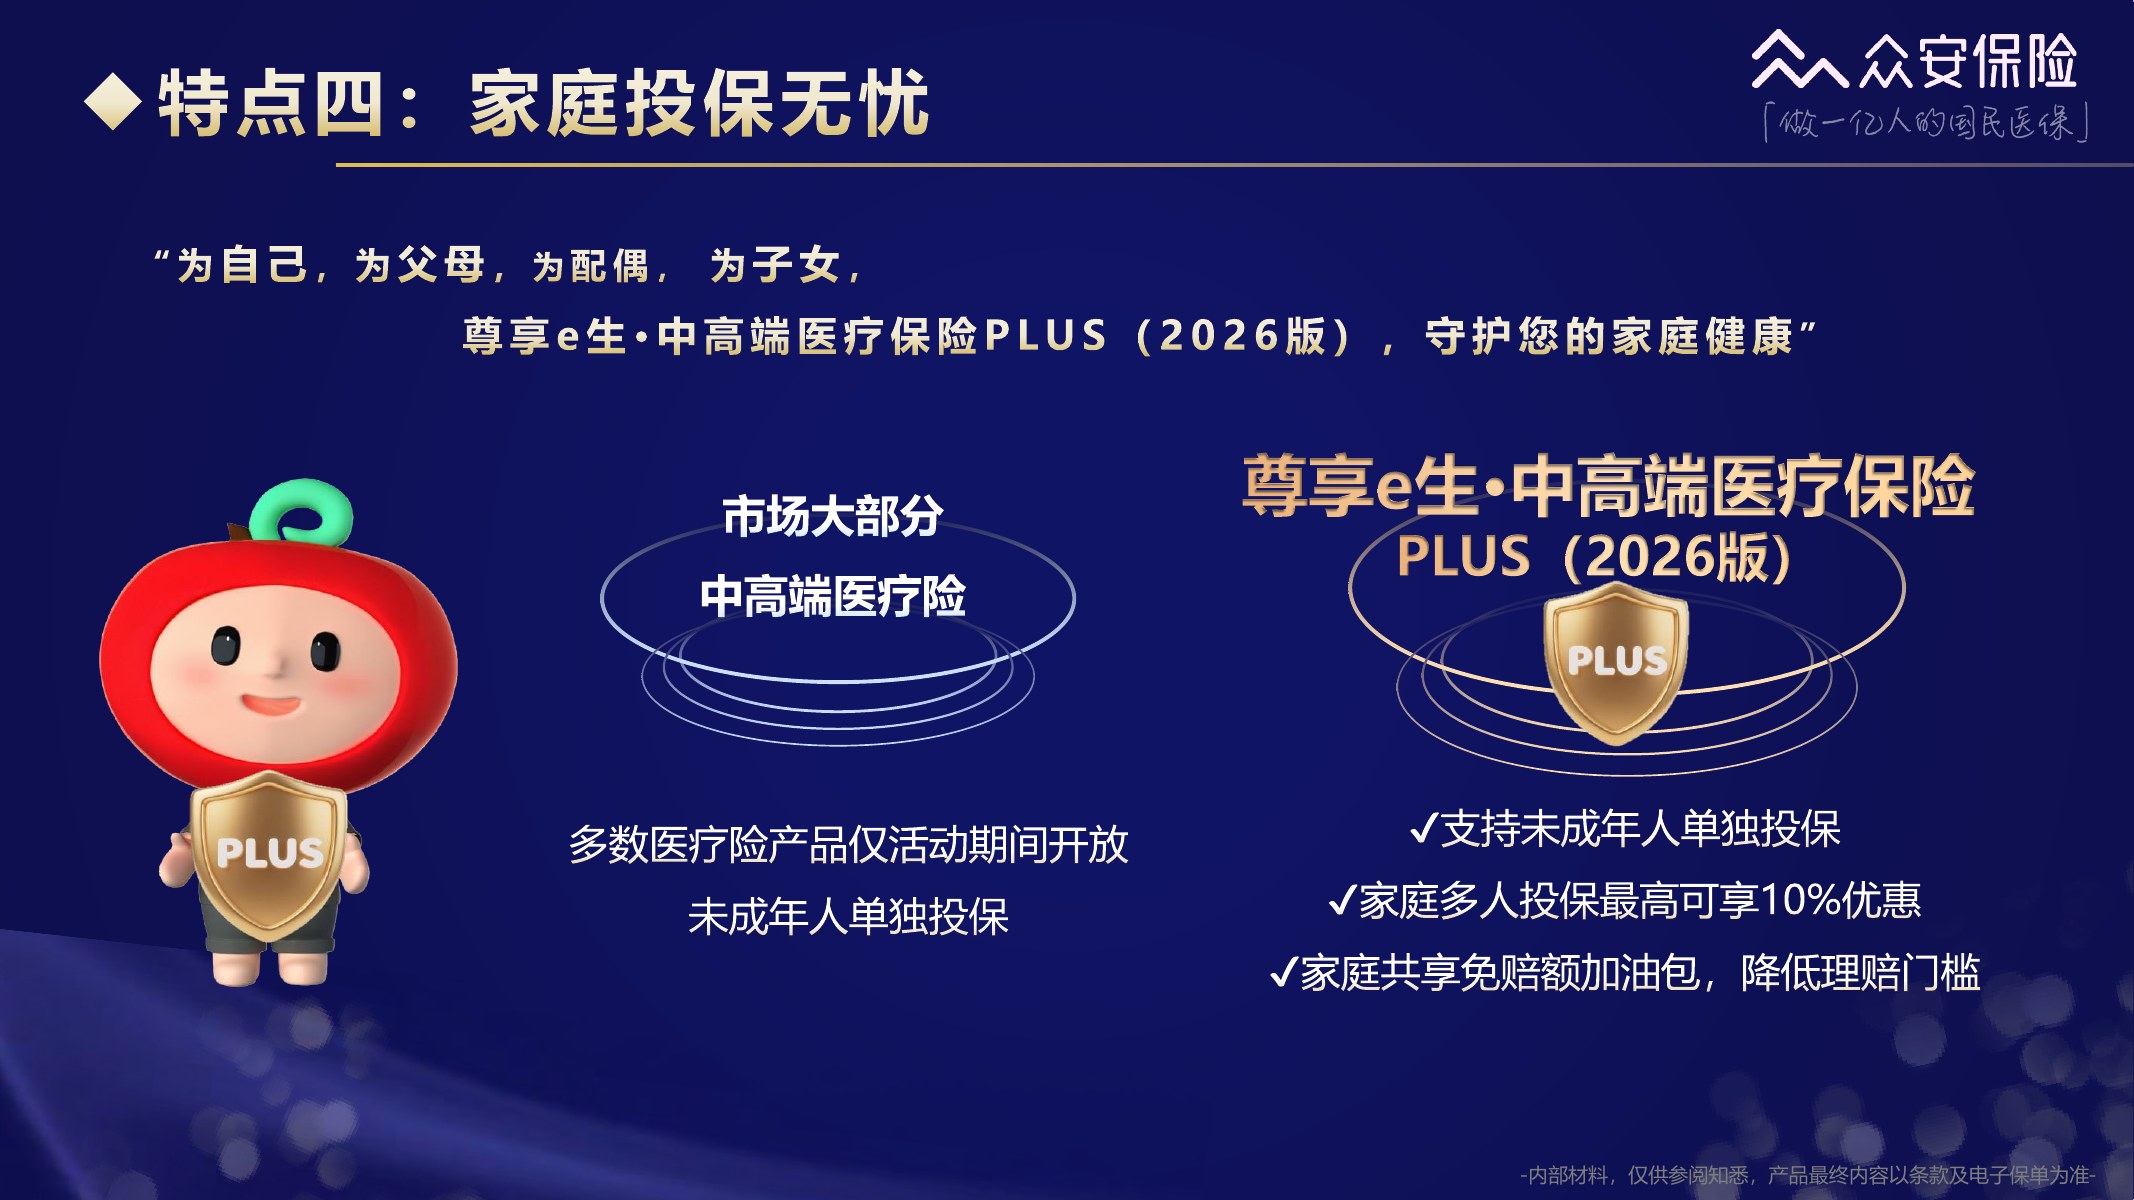
材料强调未成年人可以单独投保,家庭多人投保有费率优惠,也可搭配家庭共享免赔额加油包。对新手爸妈来说,孩子能不能单独买是一件事,父母的医疗险、重疾险有没有补齐又是另一件事,别因为给孩子买了就把大人的风险忘了。
第28页|PLUS升级汇总
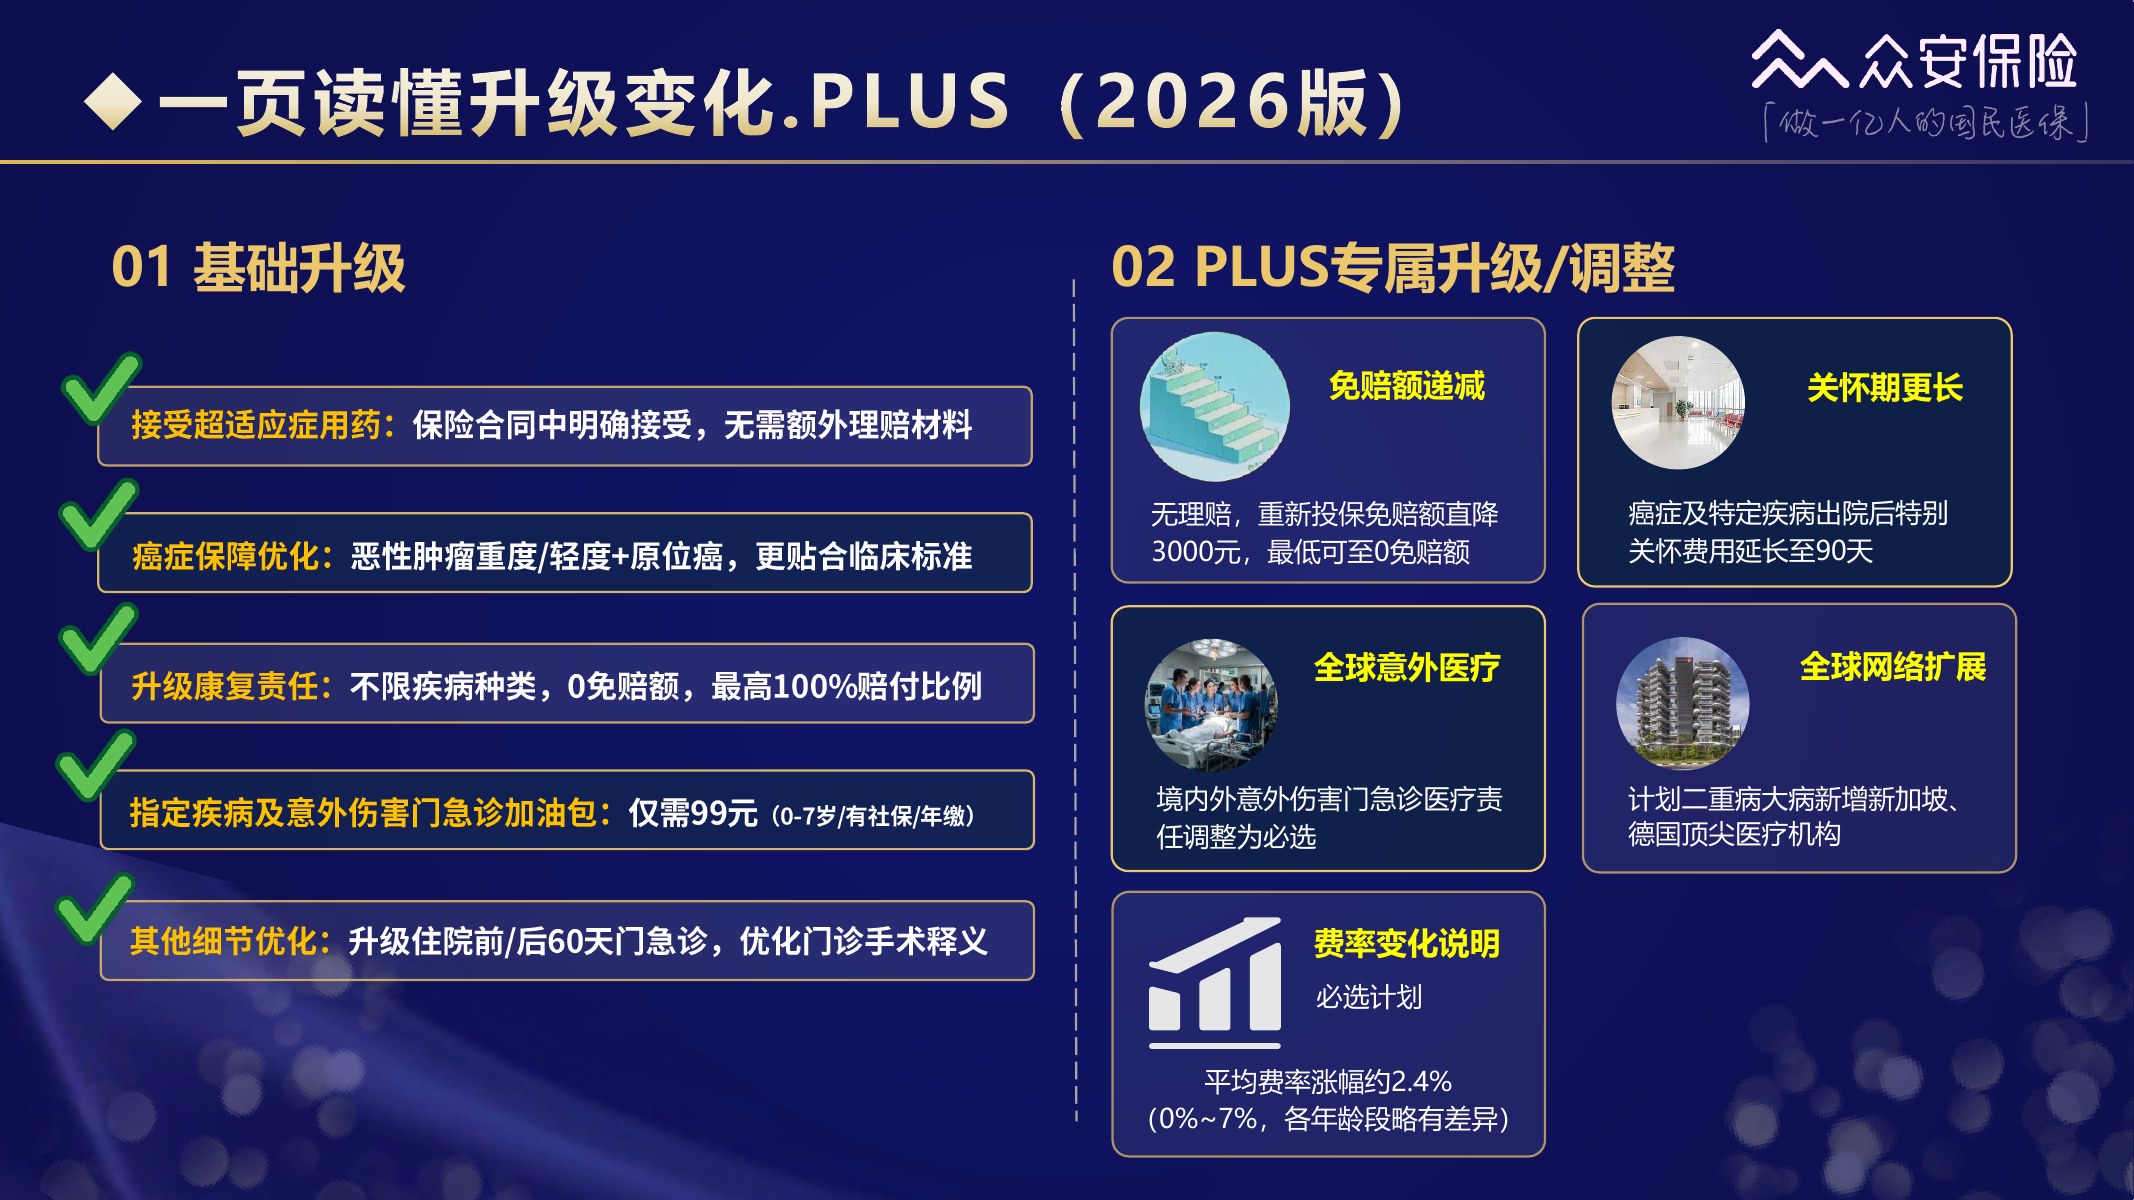
PLUS 版在前面共同升级基础上,再增加了无理赔免赔额递减、癌症及特定疾病出院后关怀期延长到 90 天、全球意外医疗,以及计划二的海外医疗资源。它适合把就医体验和资源放在优先级前面的家庭,前提是预算能长期承受。
第29页|增值服务章节
从这里开始不再是单纯赔钱,而是服务怎么跟上。买中高端医疗,服务能不能在孩子住院、父母异地就医时真正接上,往往比一串增值服务名称更重要。
第30页|全流程服务
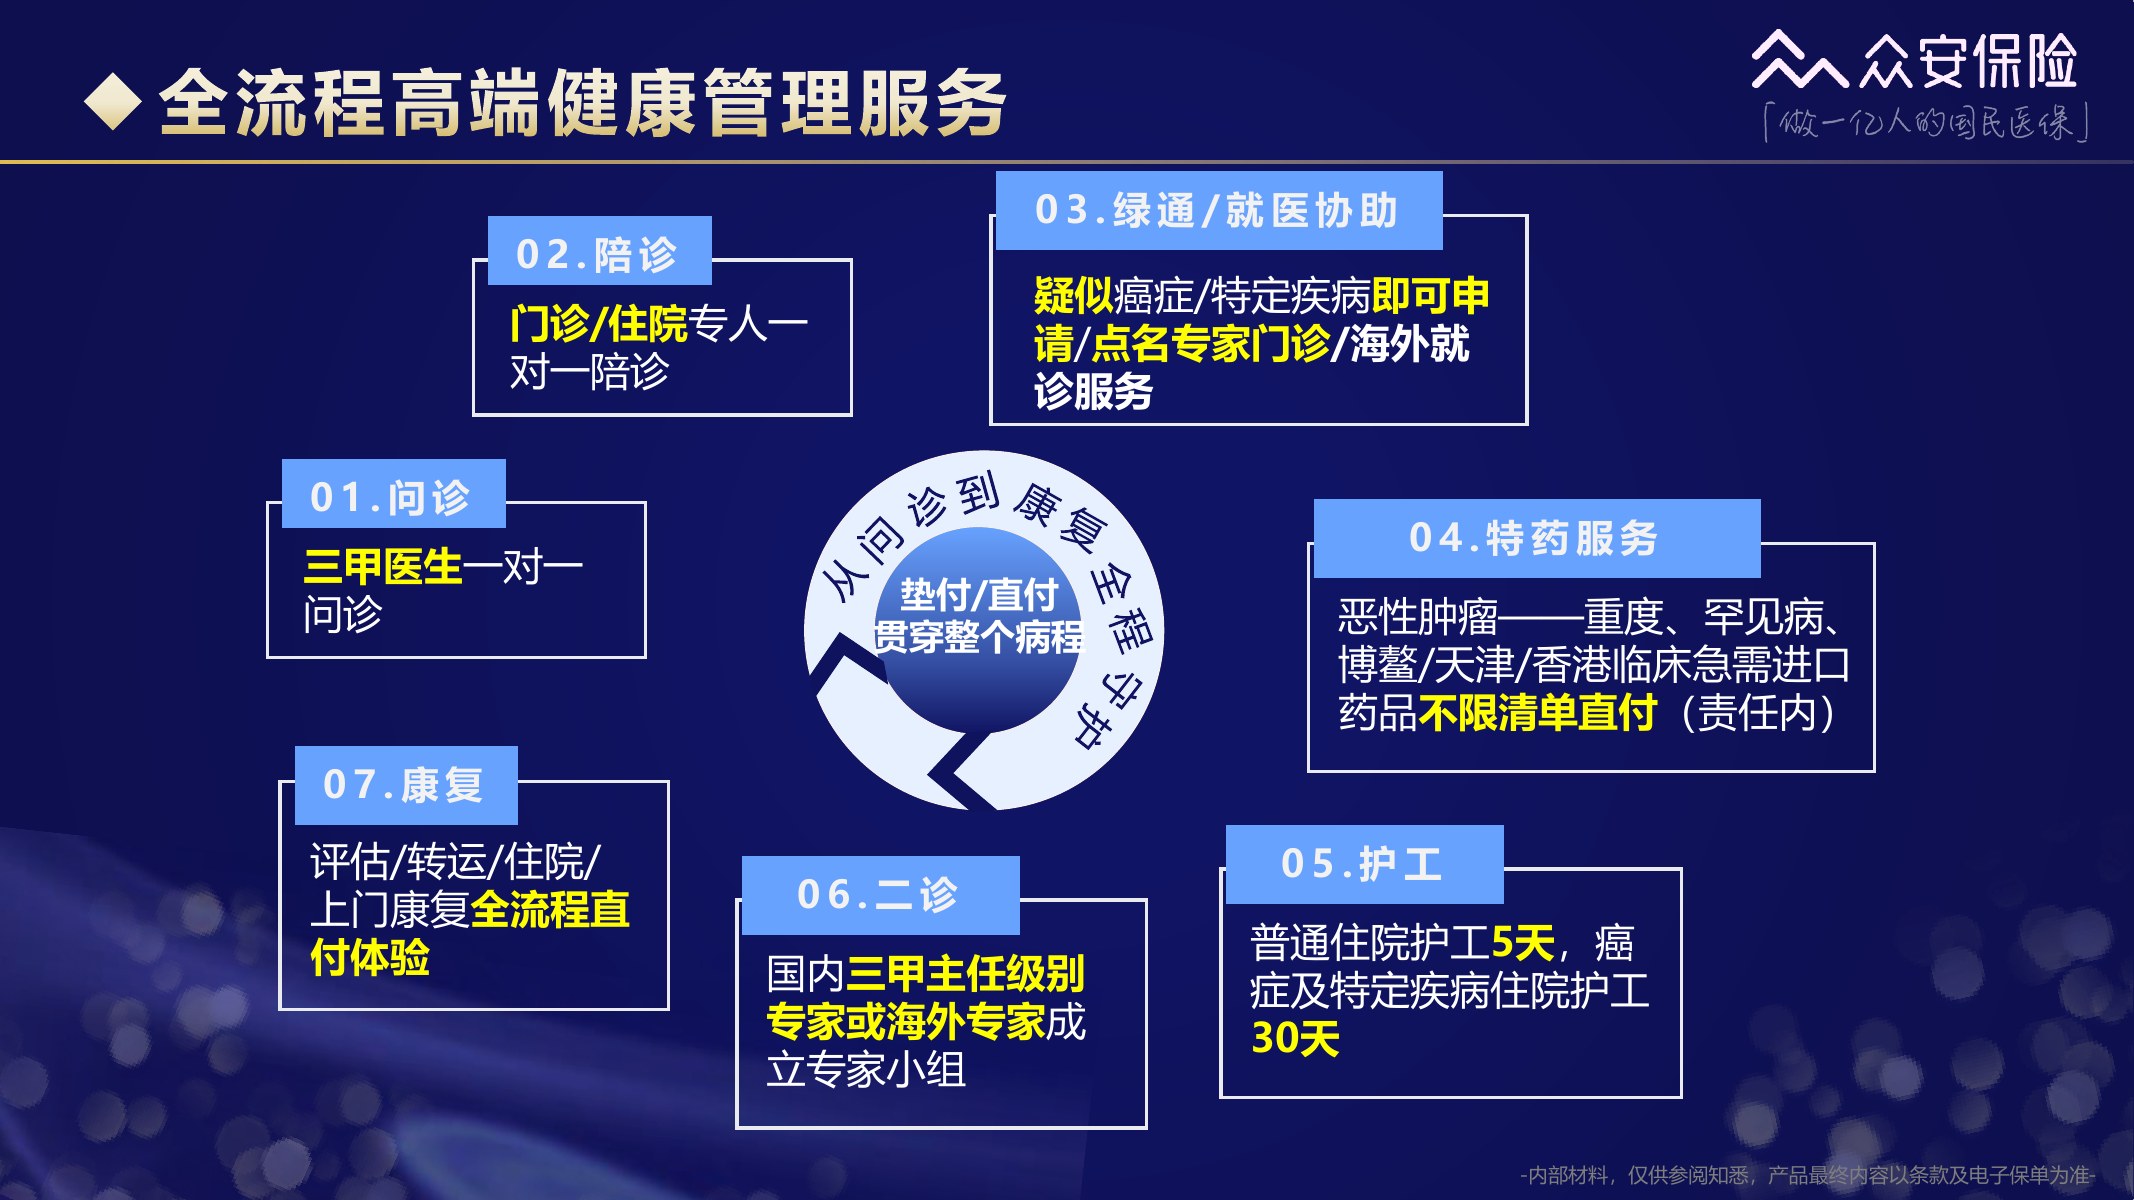
材料列了问诊、陪诊、绿通、特药直付、护工、二诊和康复七类服务。你可以把它理解成就医过程中的辅助工具:它能帮你找路、加快衔接,诊断和治疗方案仍然由医生和家长一起决定。
第31页|健康管理4选1
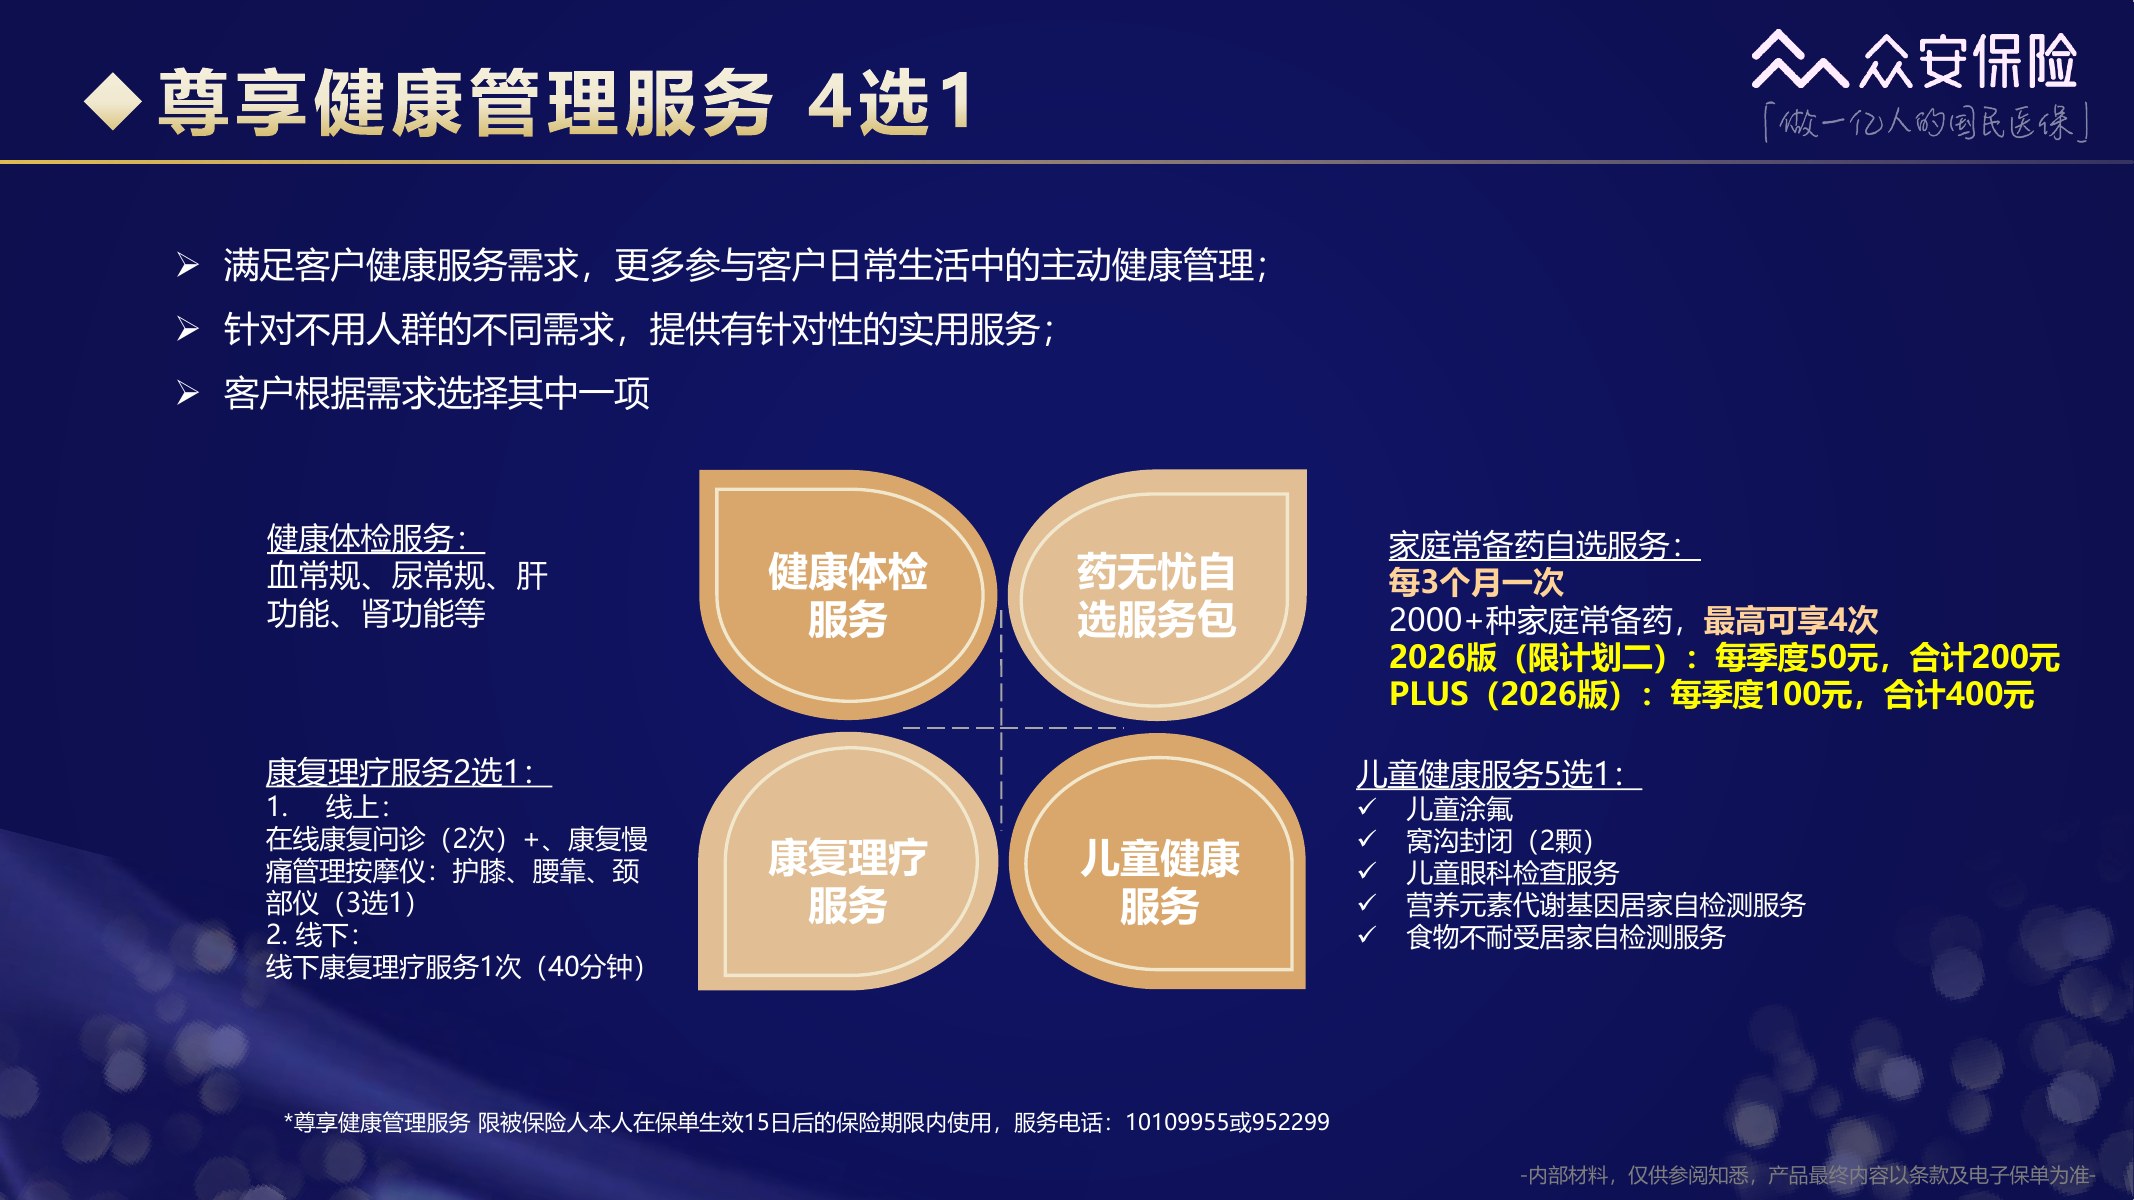
这页写的是四选一健康管理服务:体检、家庭常备药、康复理疗或儿童健康服务。对有孩子的家庭,涂氟、窝沟封闭、眼科检查这类服务确实容易用上;但它通常有生效时间、次数和适用人限制,投保后记得把使用入口存好。
第32页|尊贵直付卡
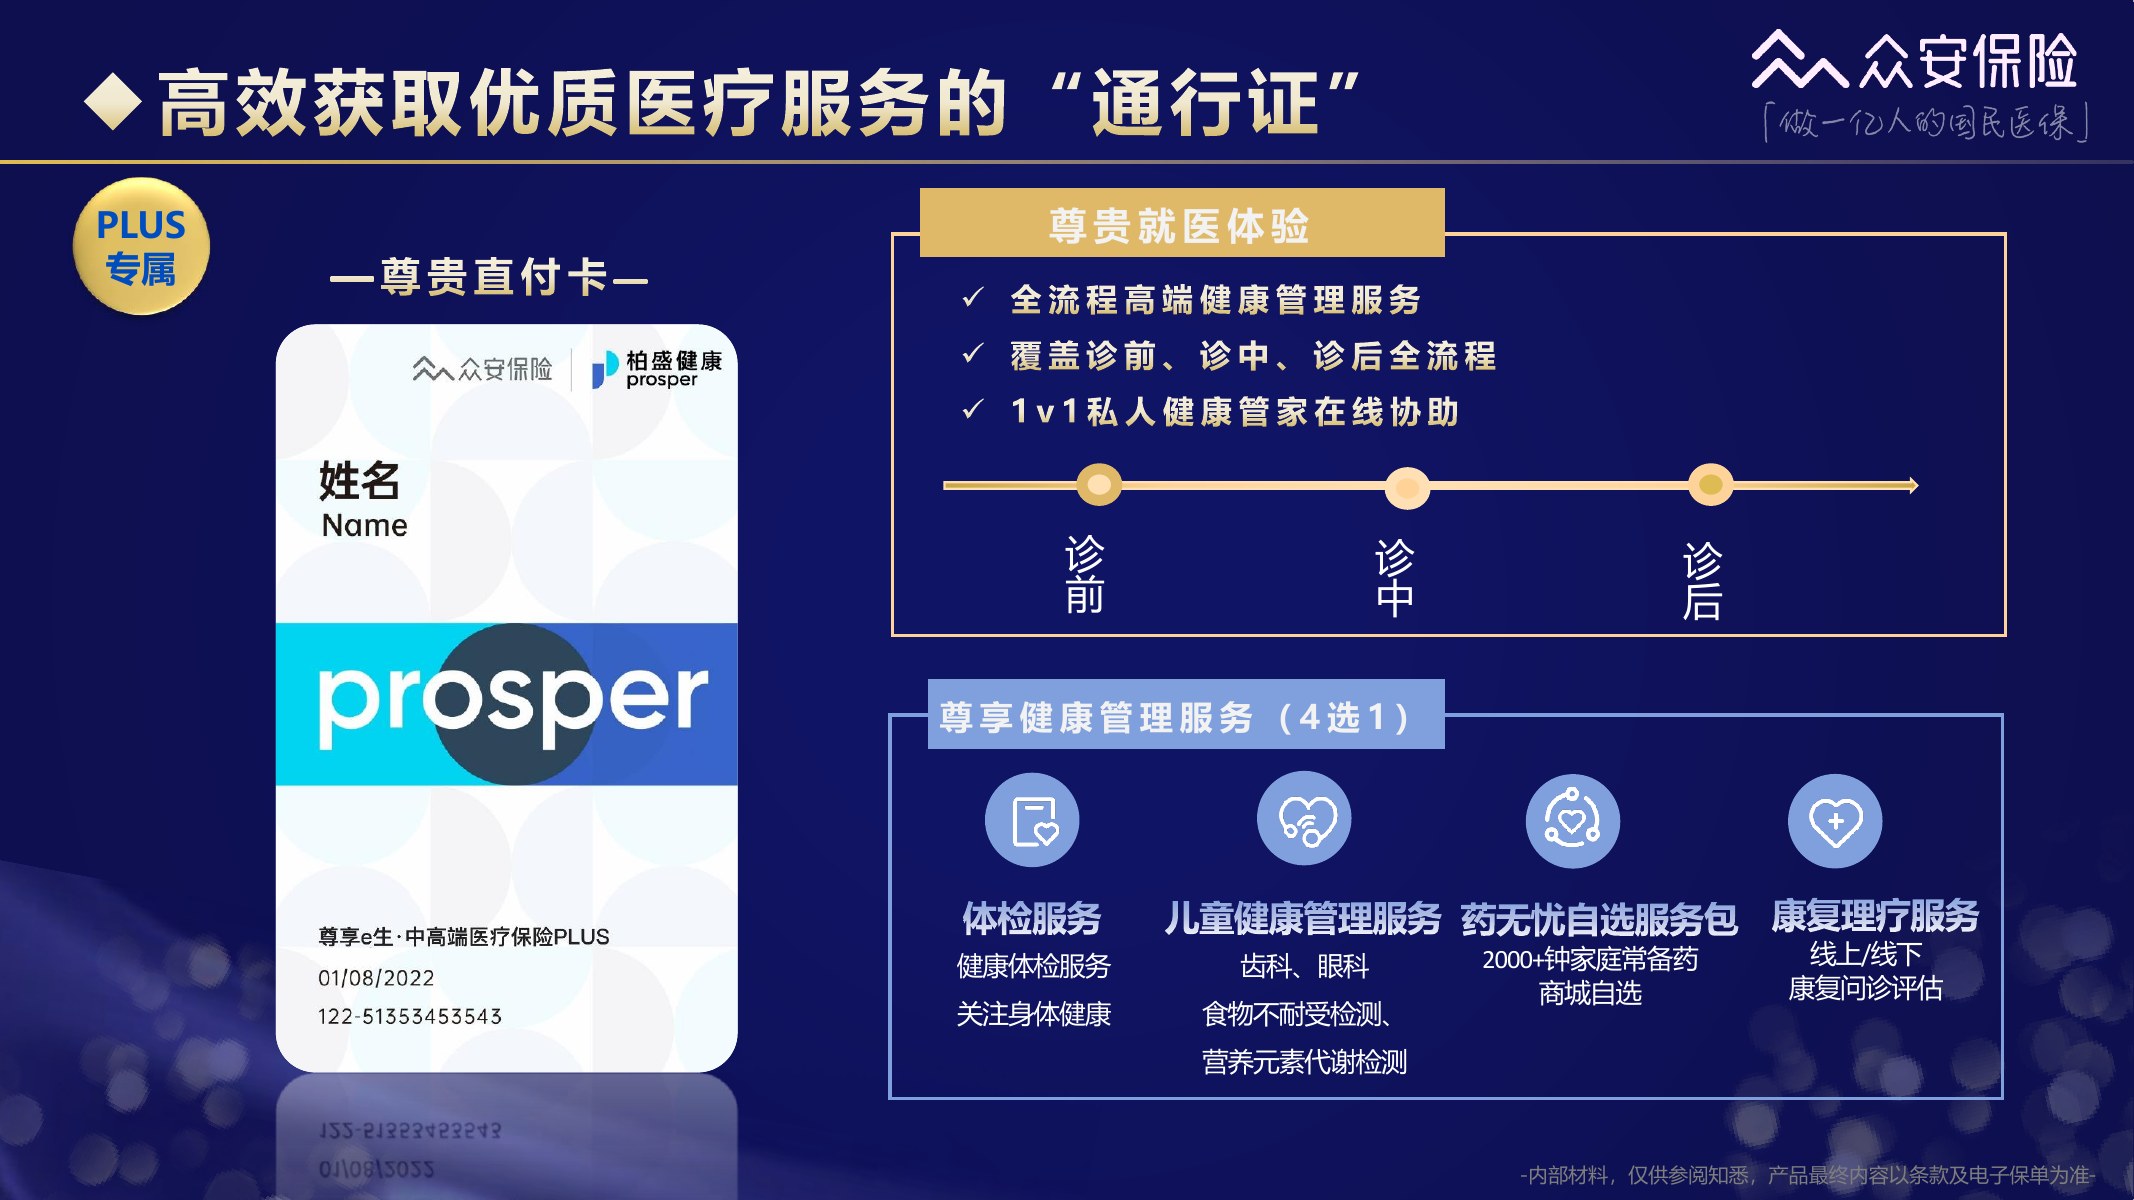
PLUS 的直付卡想解决的是看病时先垫钱的压力。材料称可配合私人健康管家覆盖诊前、诊中、诊后。真正需要住院或大额治疗时,提前申请预授权,别等办完入院才问能不能直付。
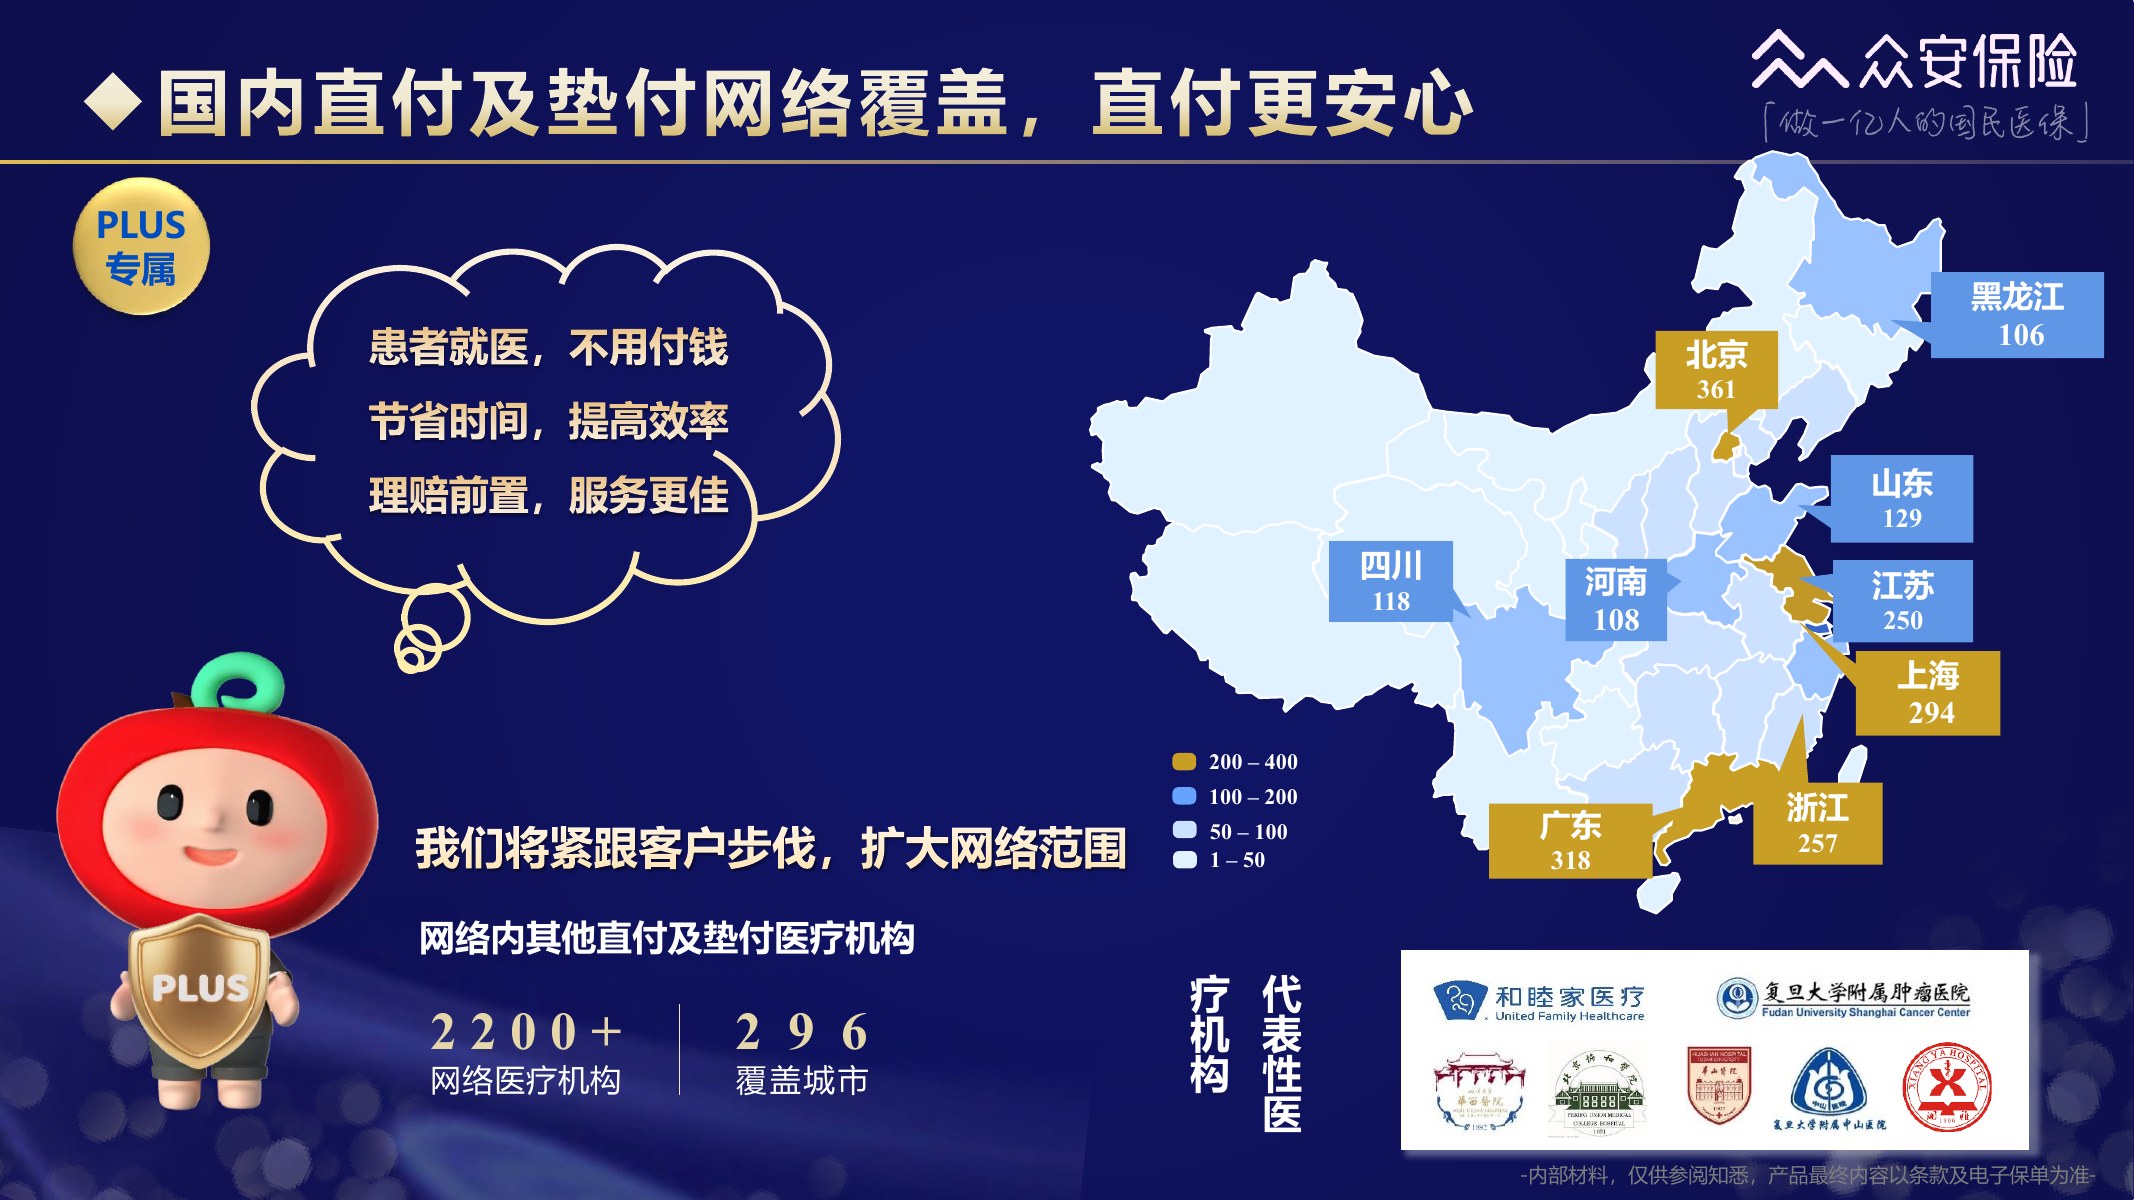
第33页|直付网络
材料称网络覆盖 2200 多家医疗机构、296 个城市。网络数量再多,也替代不了出险前的核对:你准备去的医院、部门、医生安排和本次治疗,是否能够直付或垫付,都需要提前确认。
第34页|市场对比章节
这一页是市场对比部分的章节页。产品对比最怕只把保额、价格放一列,真正会改变就医体验的还有医院范围、免赔额、外购药、续保和服务。
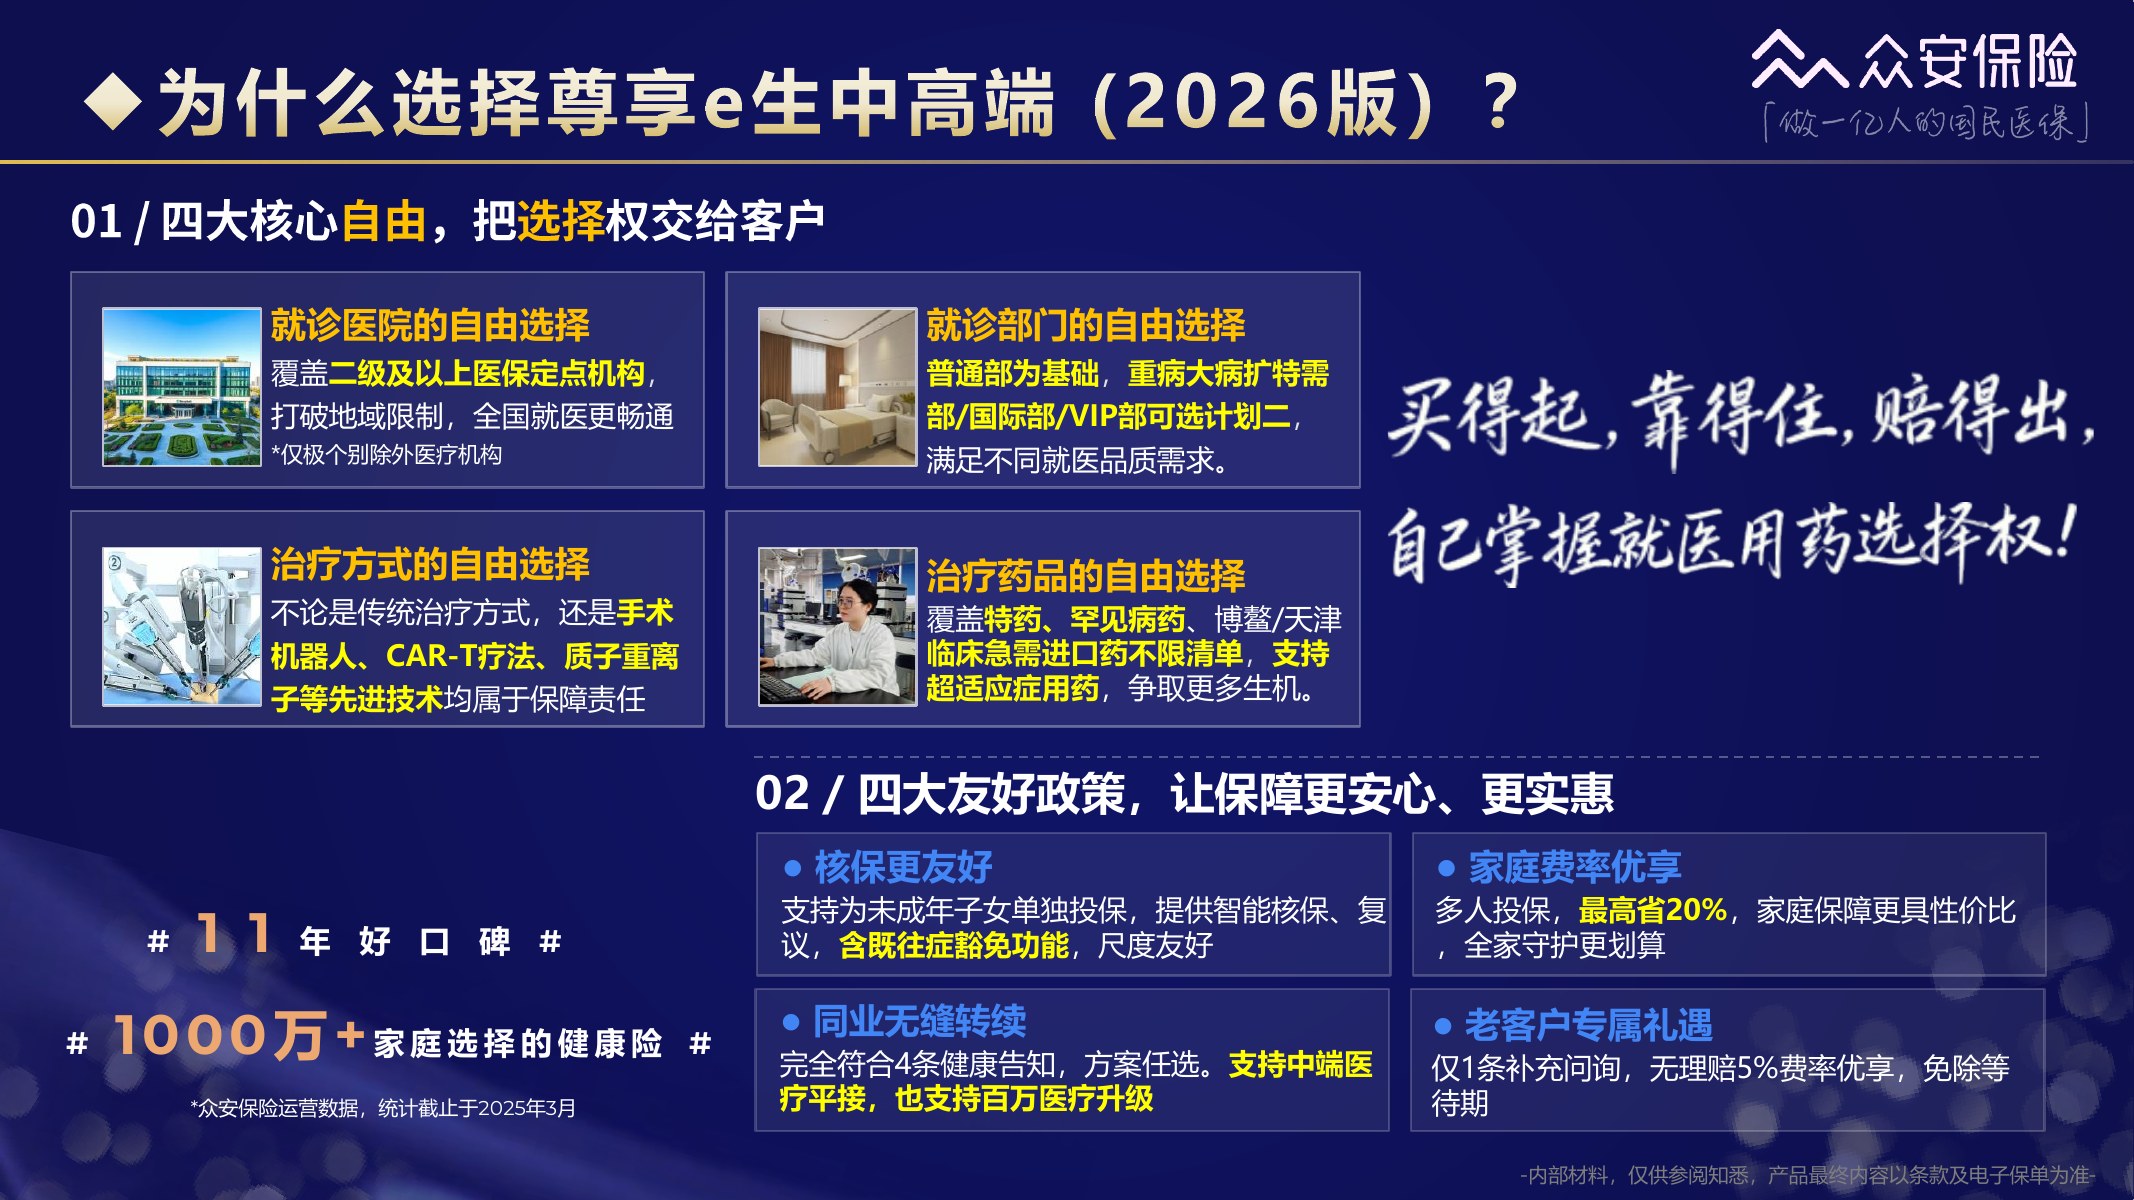
第35页|2026版适合谁
材料把 2026 版的竞争力归成医院、部门、治疗方式和药品四个选择自由,并提到未成年单独投保、核保复议、家庭费率和同业转续。对大多数家长,我会先问孩子是否健康、常去哪里看病、预算是多少,再看这些功能有没有必要。
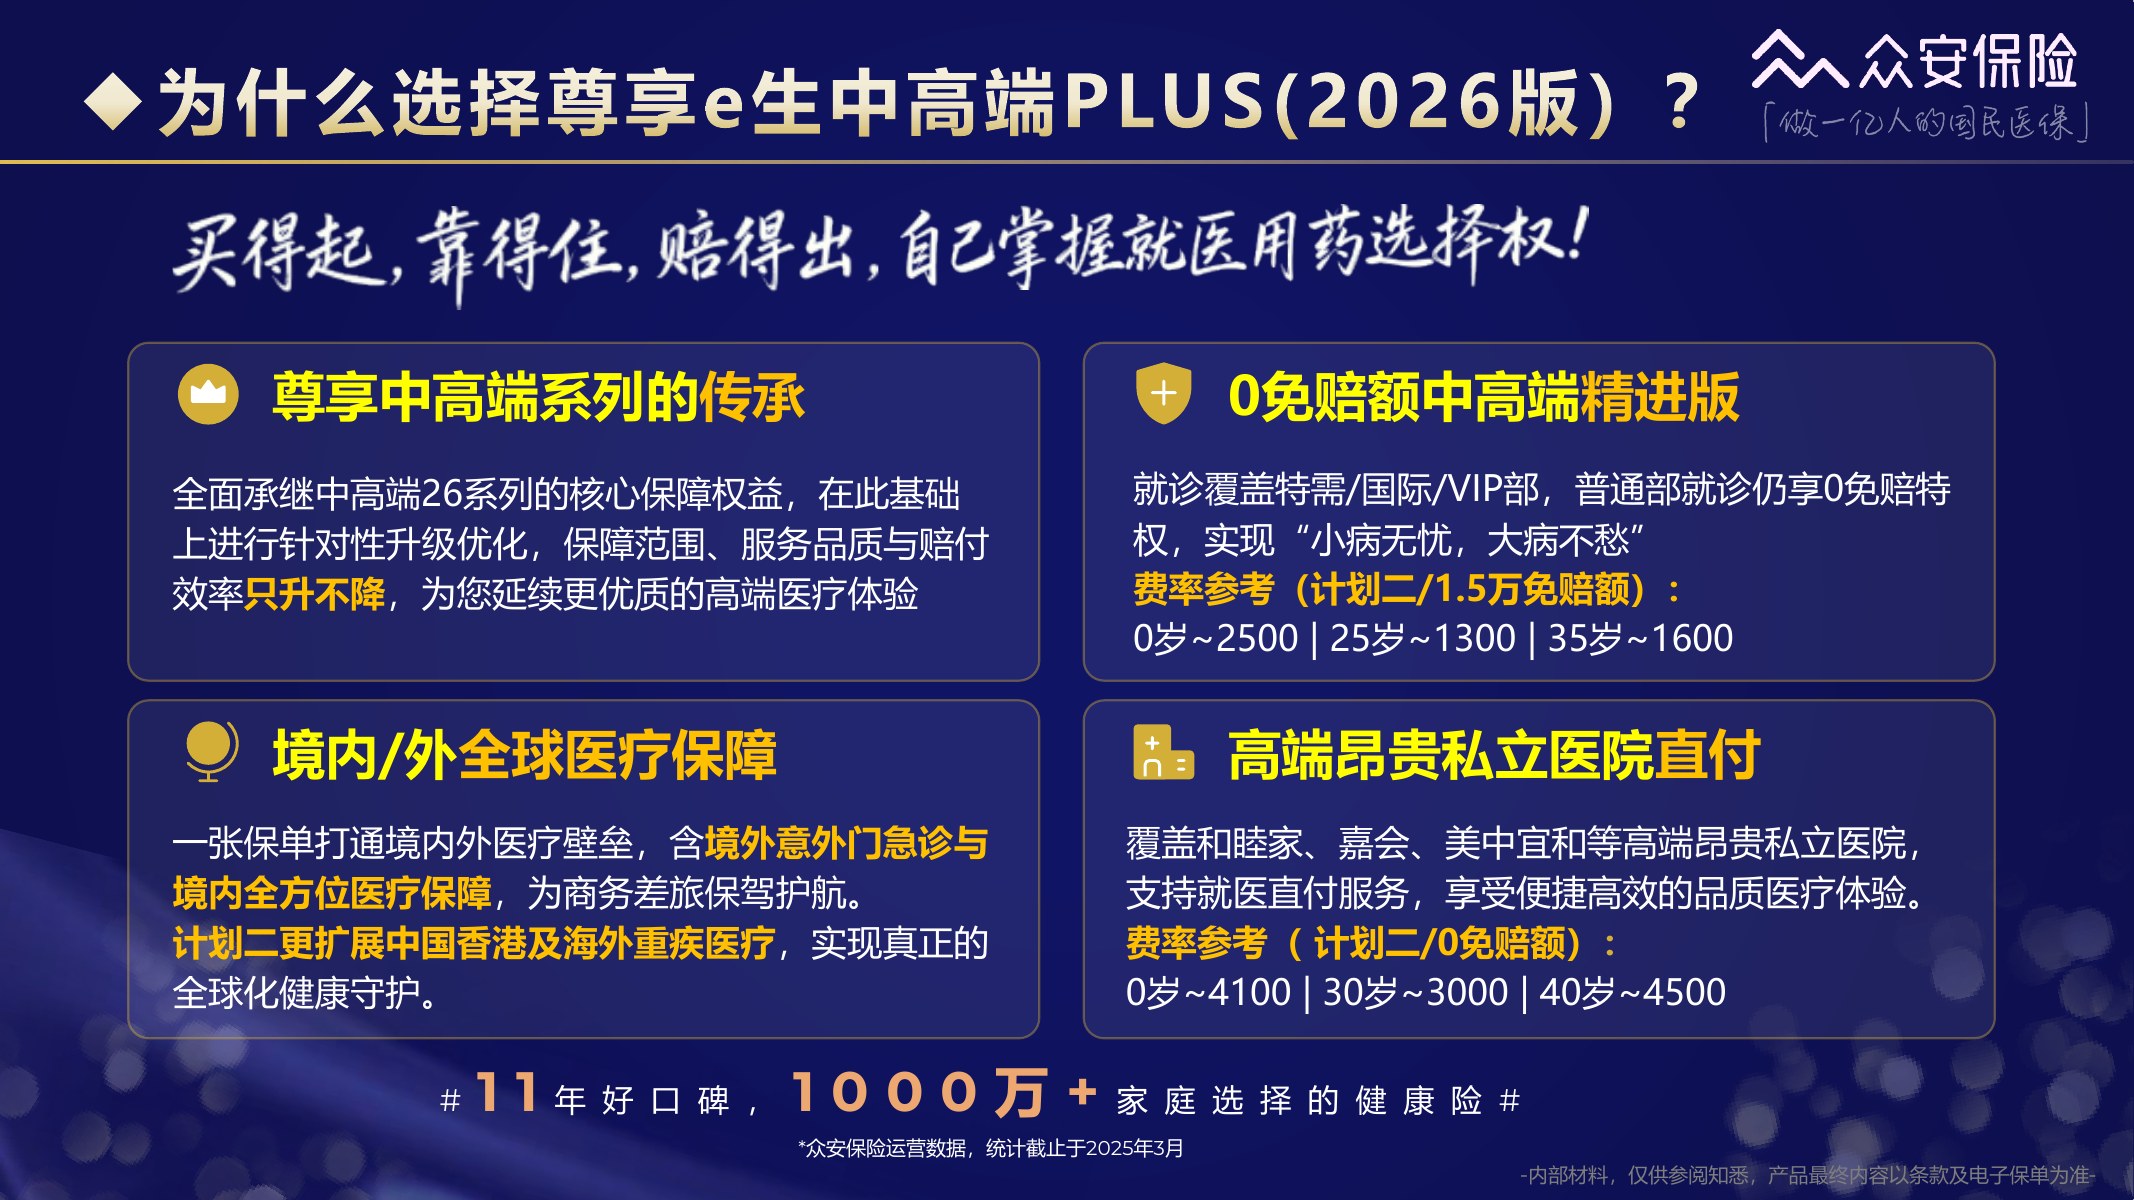
第36页|PLUS适合谁
PLUS 更偏向预算充足、在意特需国际部和高端私立医院的人群,也加了境外意外和重病大病海外医疗资源。它不适合只冲着“高端”两个字买,保费和未来续费压力都该在家庭预算里留出位置。
第37页|转续政策章节
下面是这份材料最容易被误读的部分:转保和既往症承接。它有价值,但条件非常具体,别把“能转保”直接理解成任何既往症都自动接上。
第38页|支持同业转保
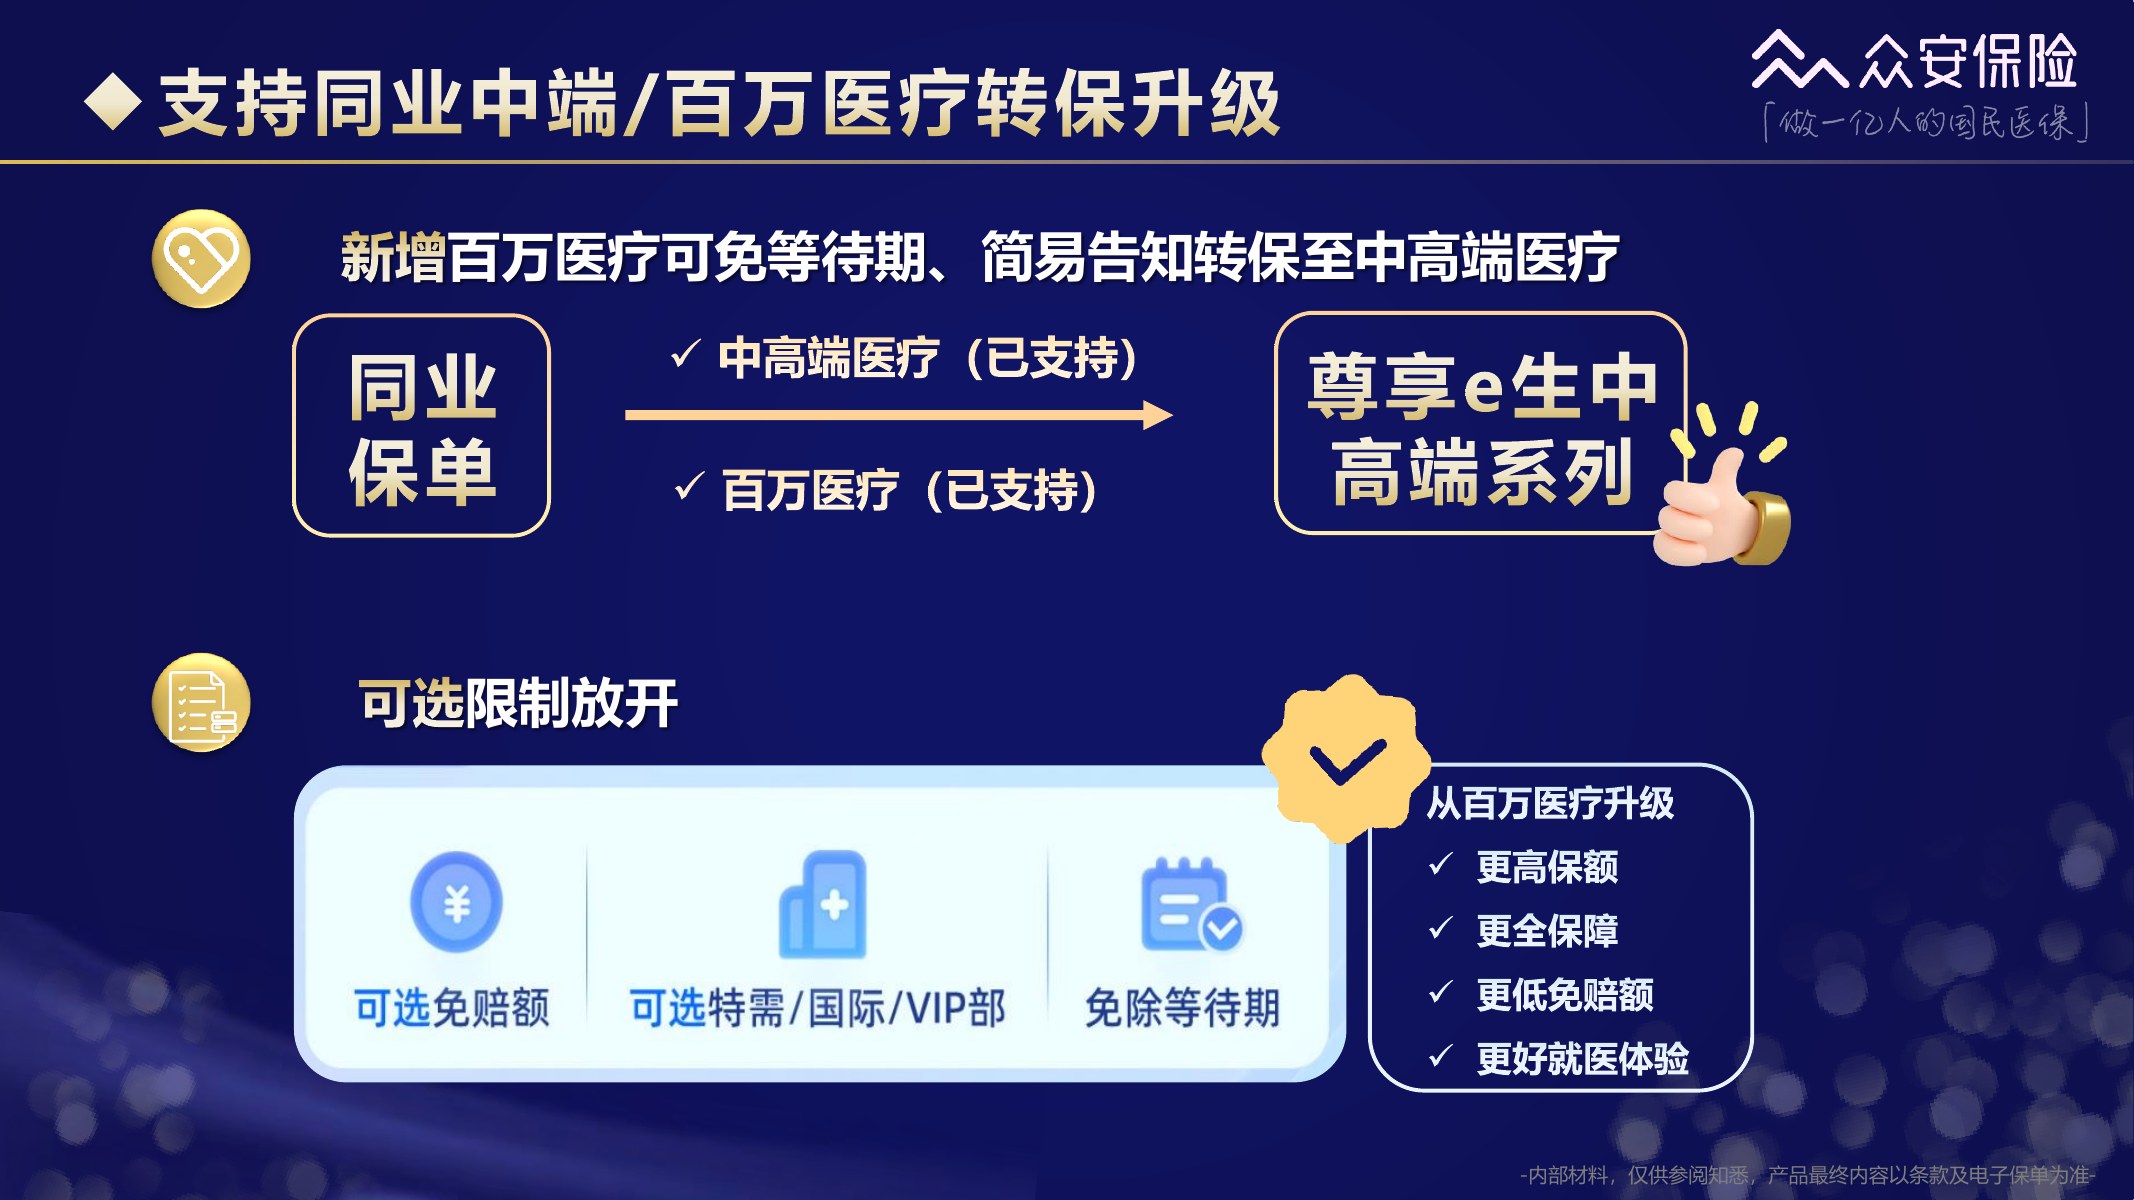
材料称同业中端医疗和百万医疗可以按规则转入,并有免等待期、简易健康问询等安排。转保前要先做两件事:旧保单别急着退,新保单的健康问询和生效日要确认清楚。
第39页|转保健康问询
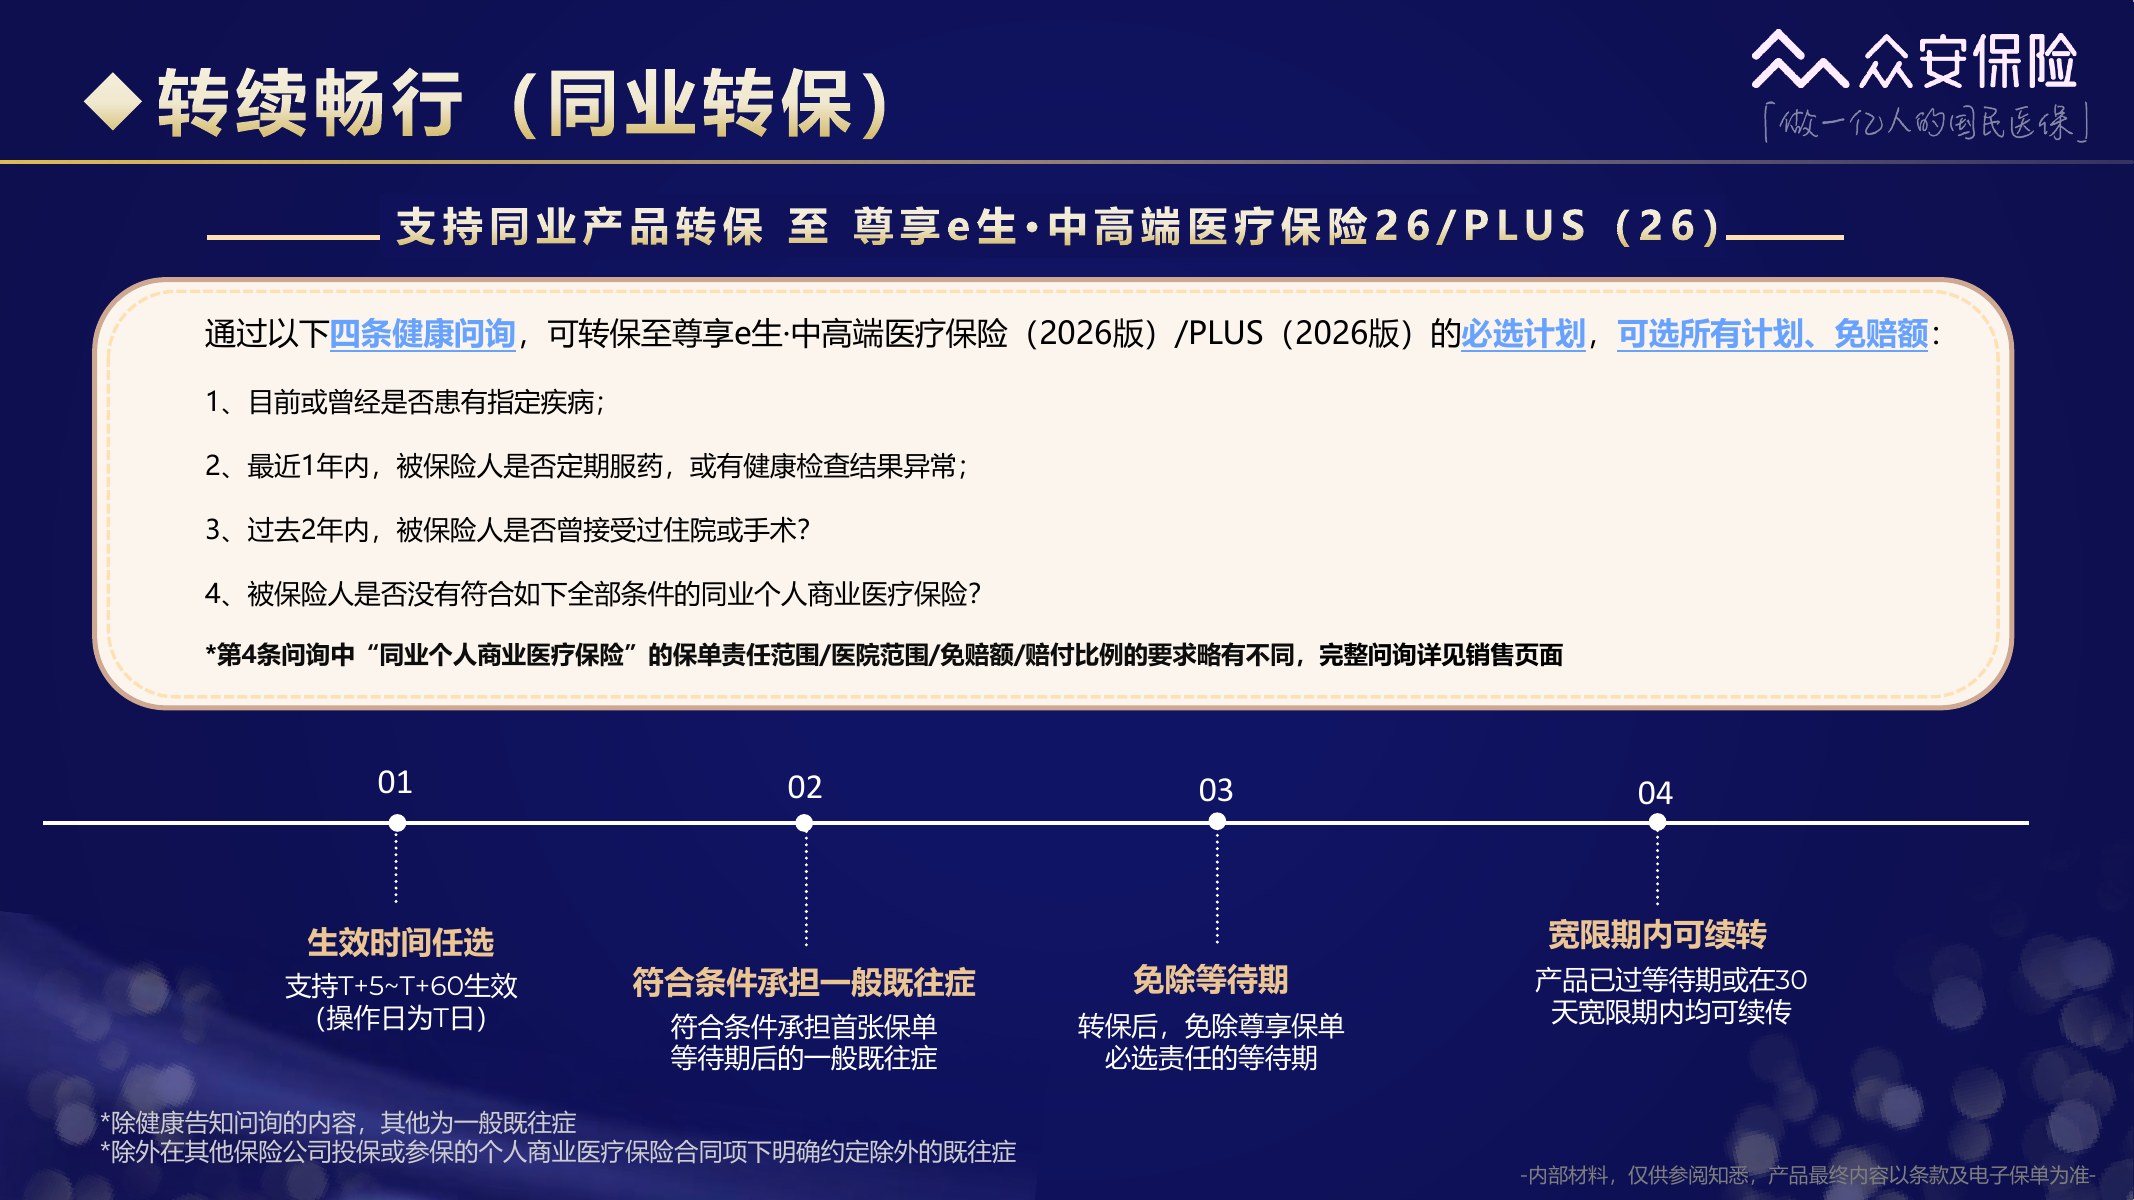
这里列了四类问题:指定疾病、近一年服药或检查异常、两年内住院或手术,以及旧保单本身的责任条件。只要其中一项答不上,就可能无法走这条转保路径。给孩子转保时,把门诊、住院和体检资料先按时间整理好。
第40页|既往症承接条件
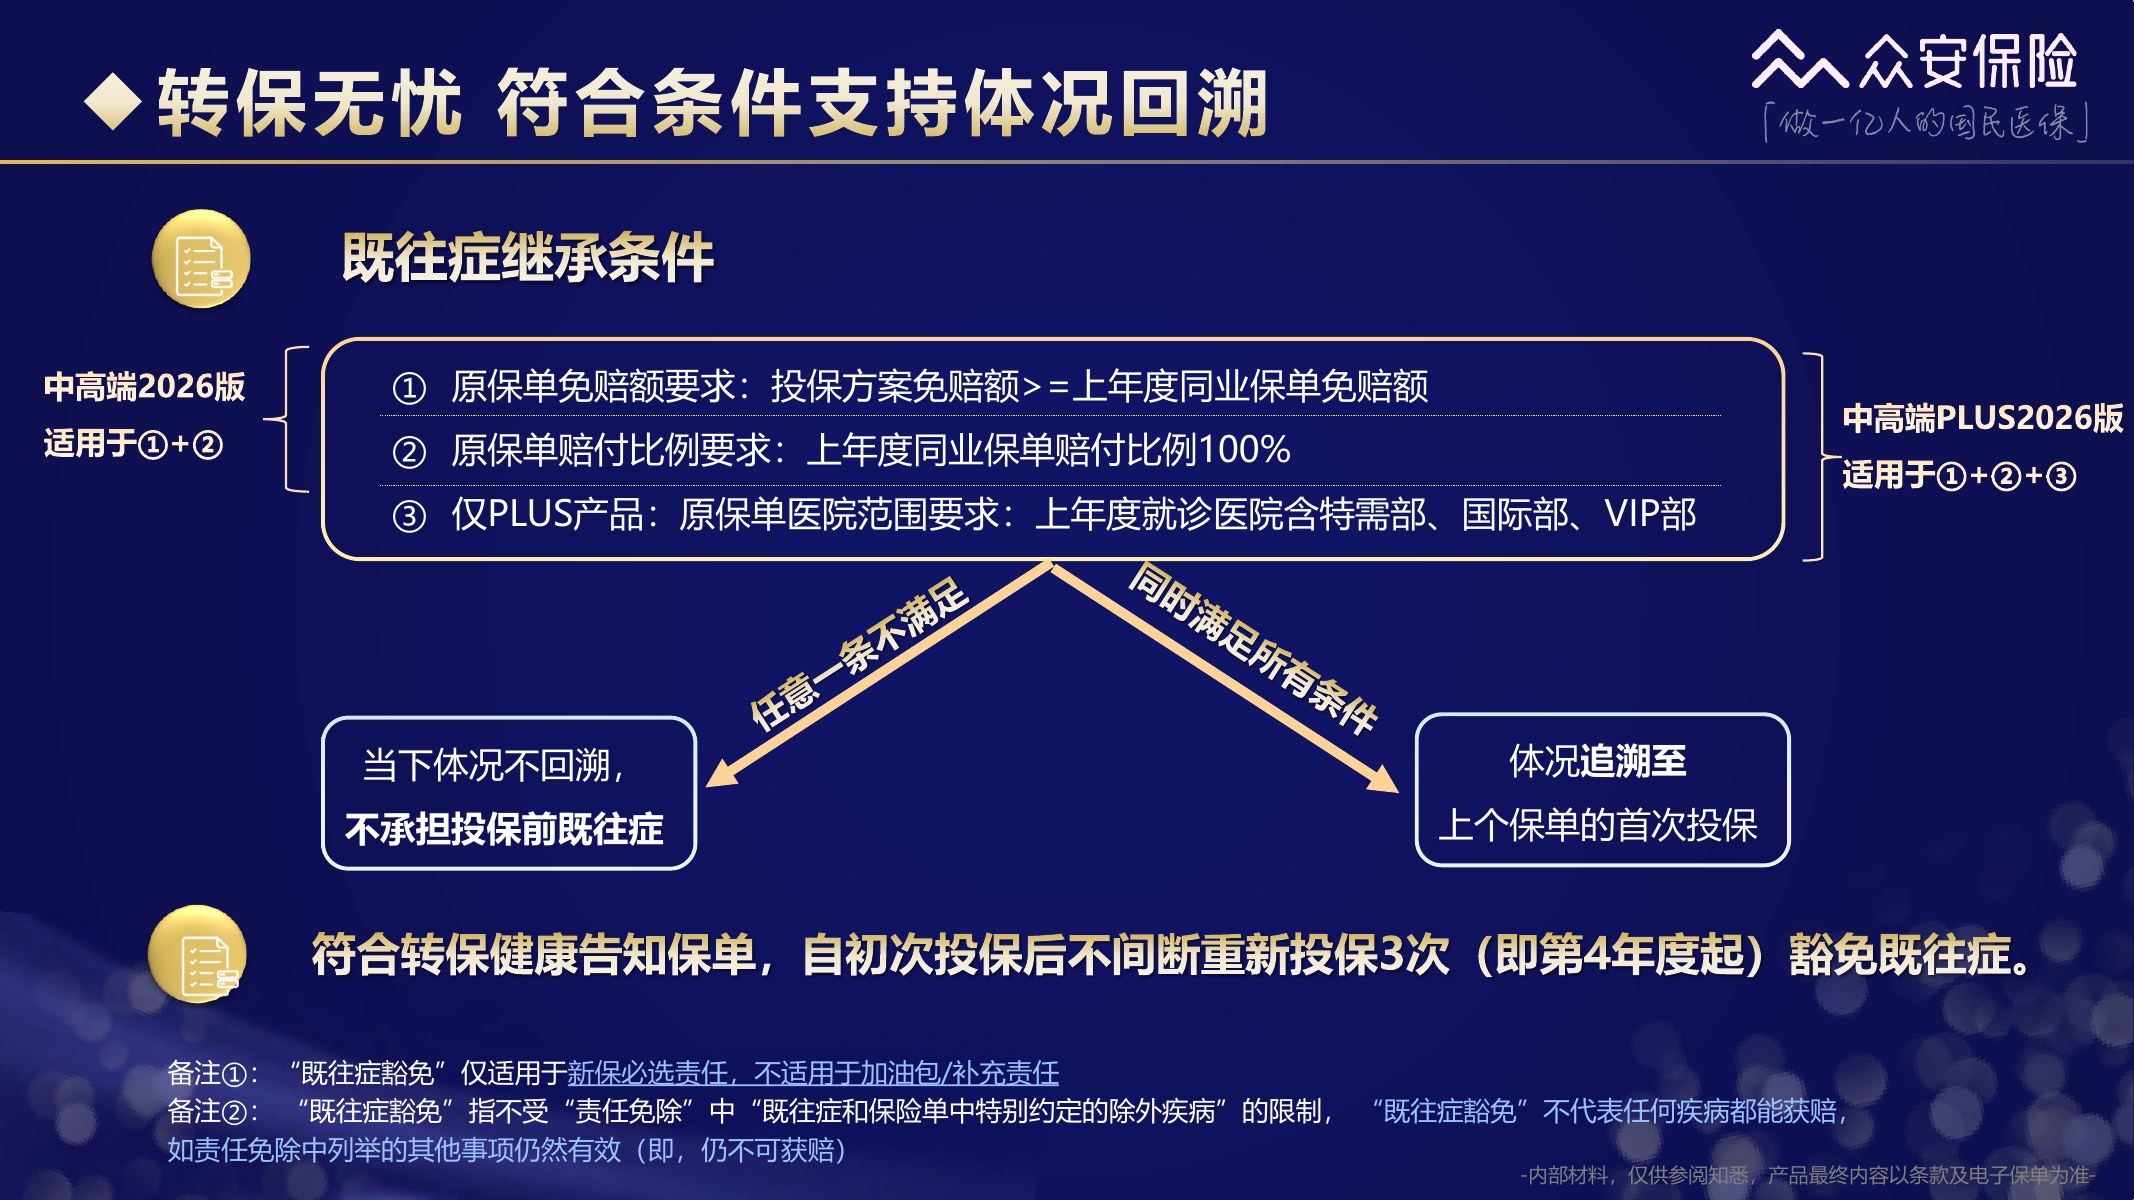
这一页明确了体况回溯的三个门槛:旧保单免赔额、赔付比例,PLUS 还看旧保单医院范围。全部满足才可能按旧保单首次投保时的体况看;任意一个条件不满足,前三个保单年度通常不承接投保前既往症。
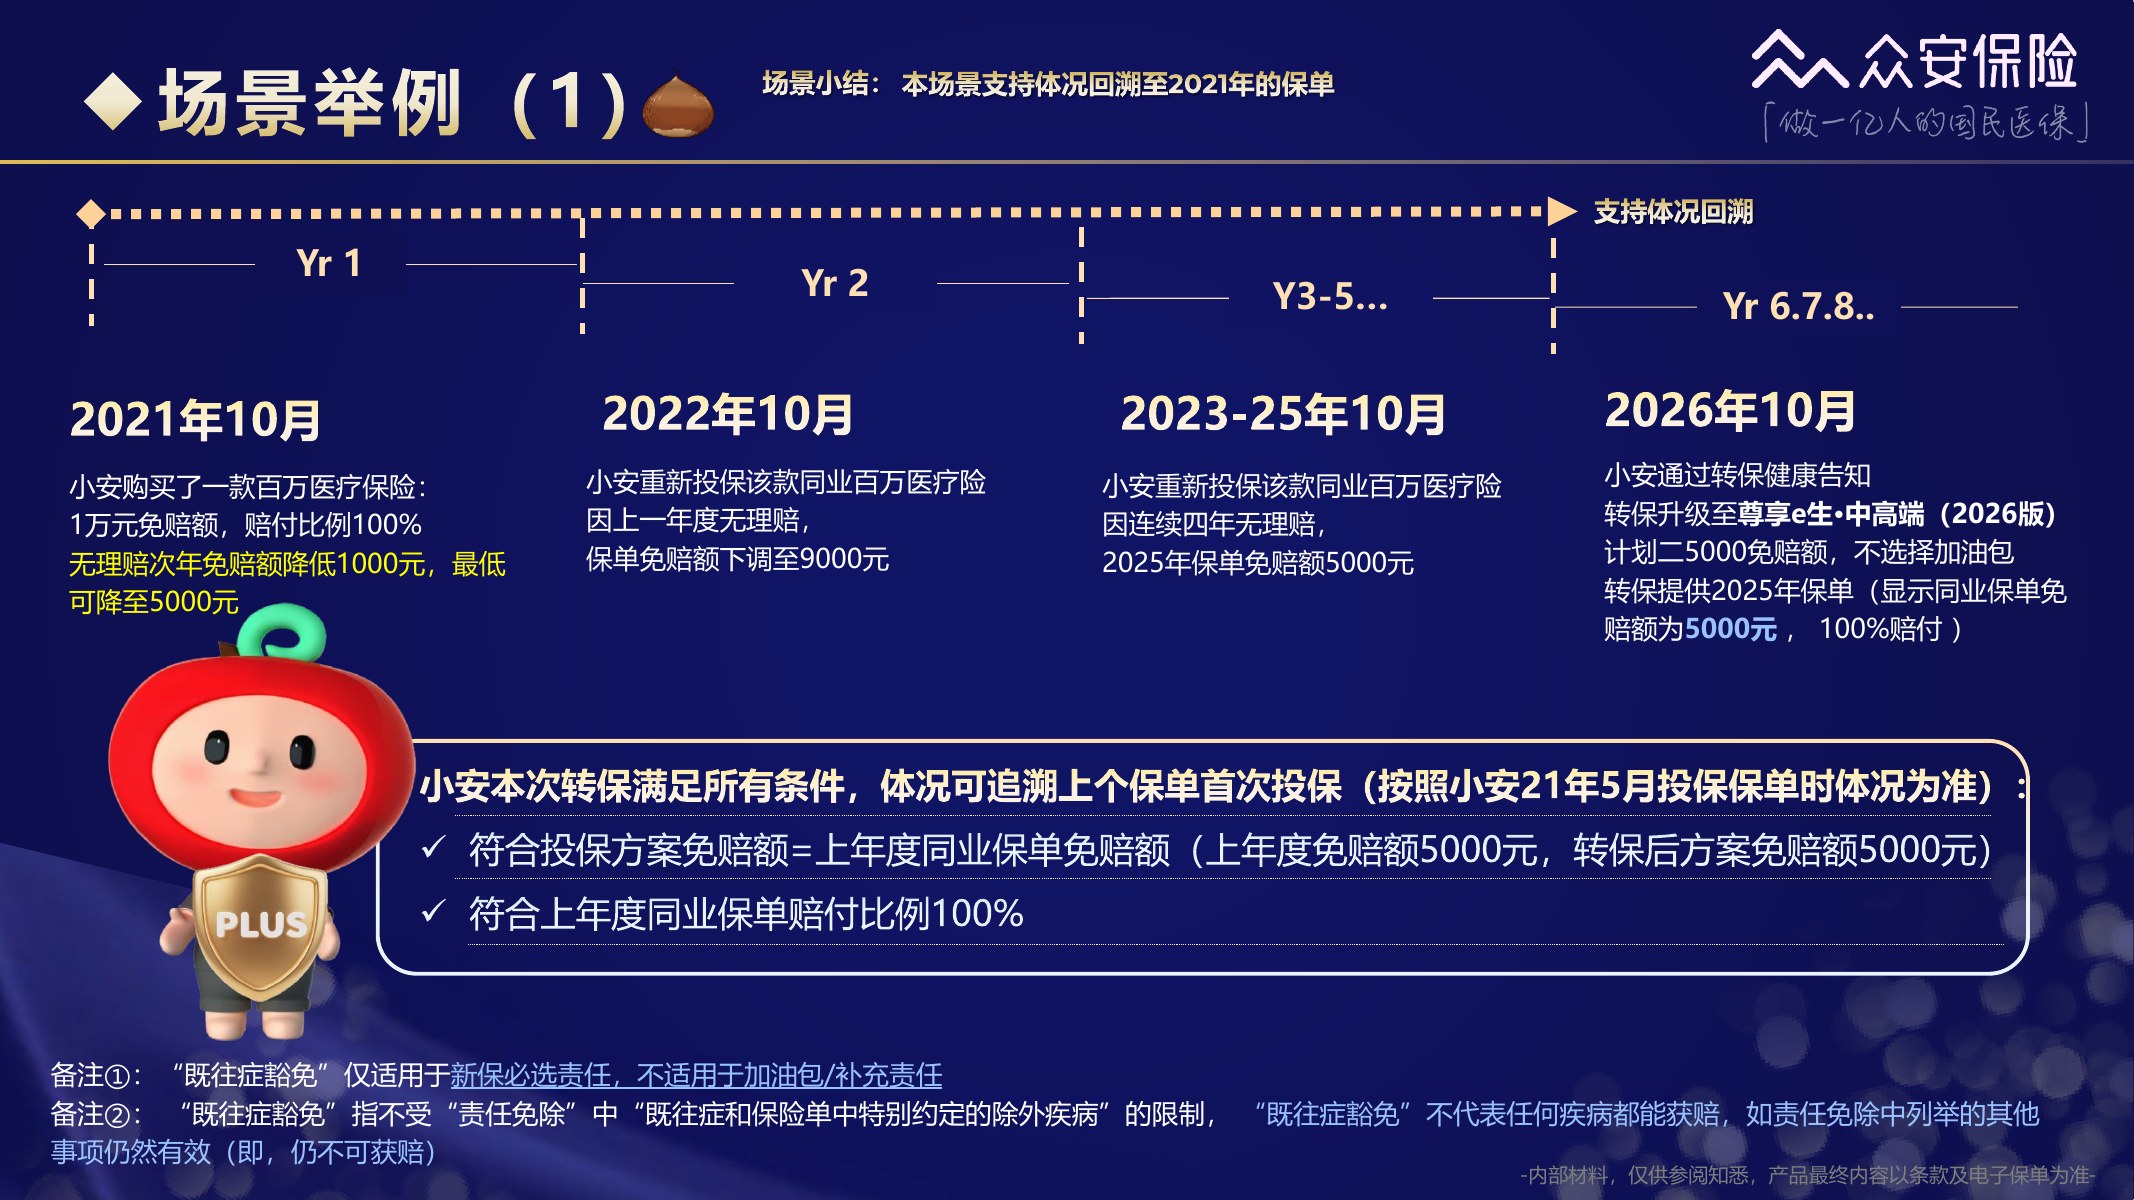
第41页|转保场景1
示例一说明:旧百万医疗的免赔额和赔付比例都达到要求,转到对应方案后,体况可以回溯到旧保单第一次投保时。看例子时要记得,自己的旧保单条件必须一项项对上,不能只看“我也连续买了几年”。
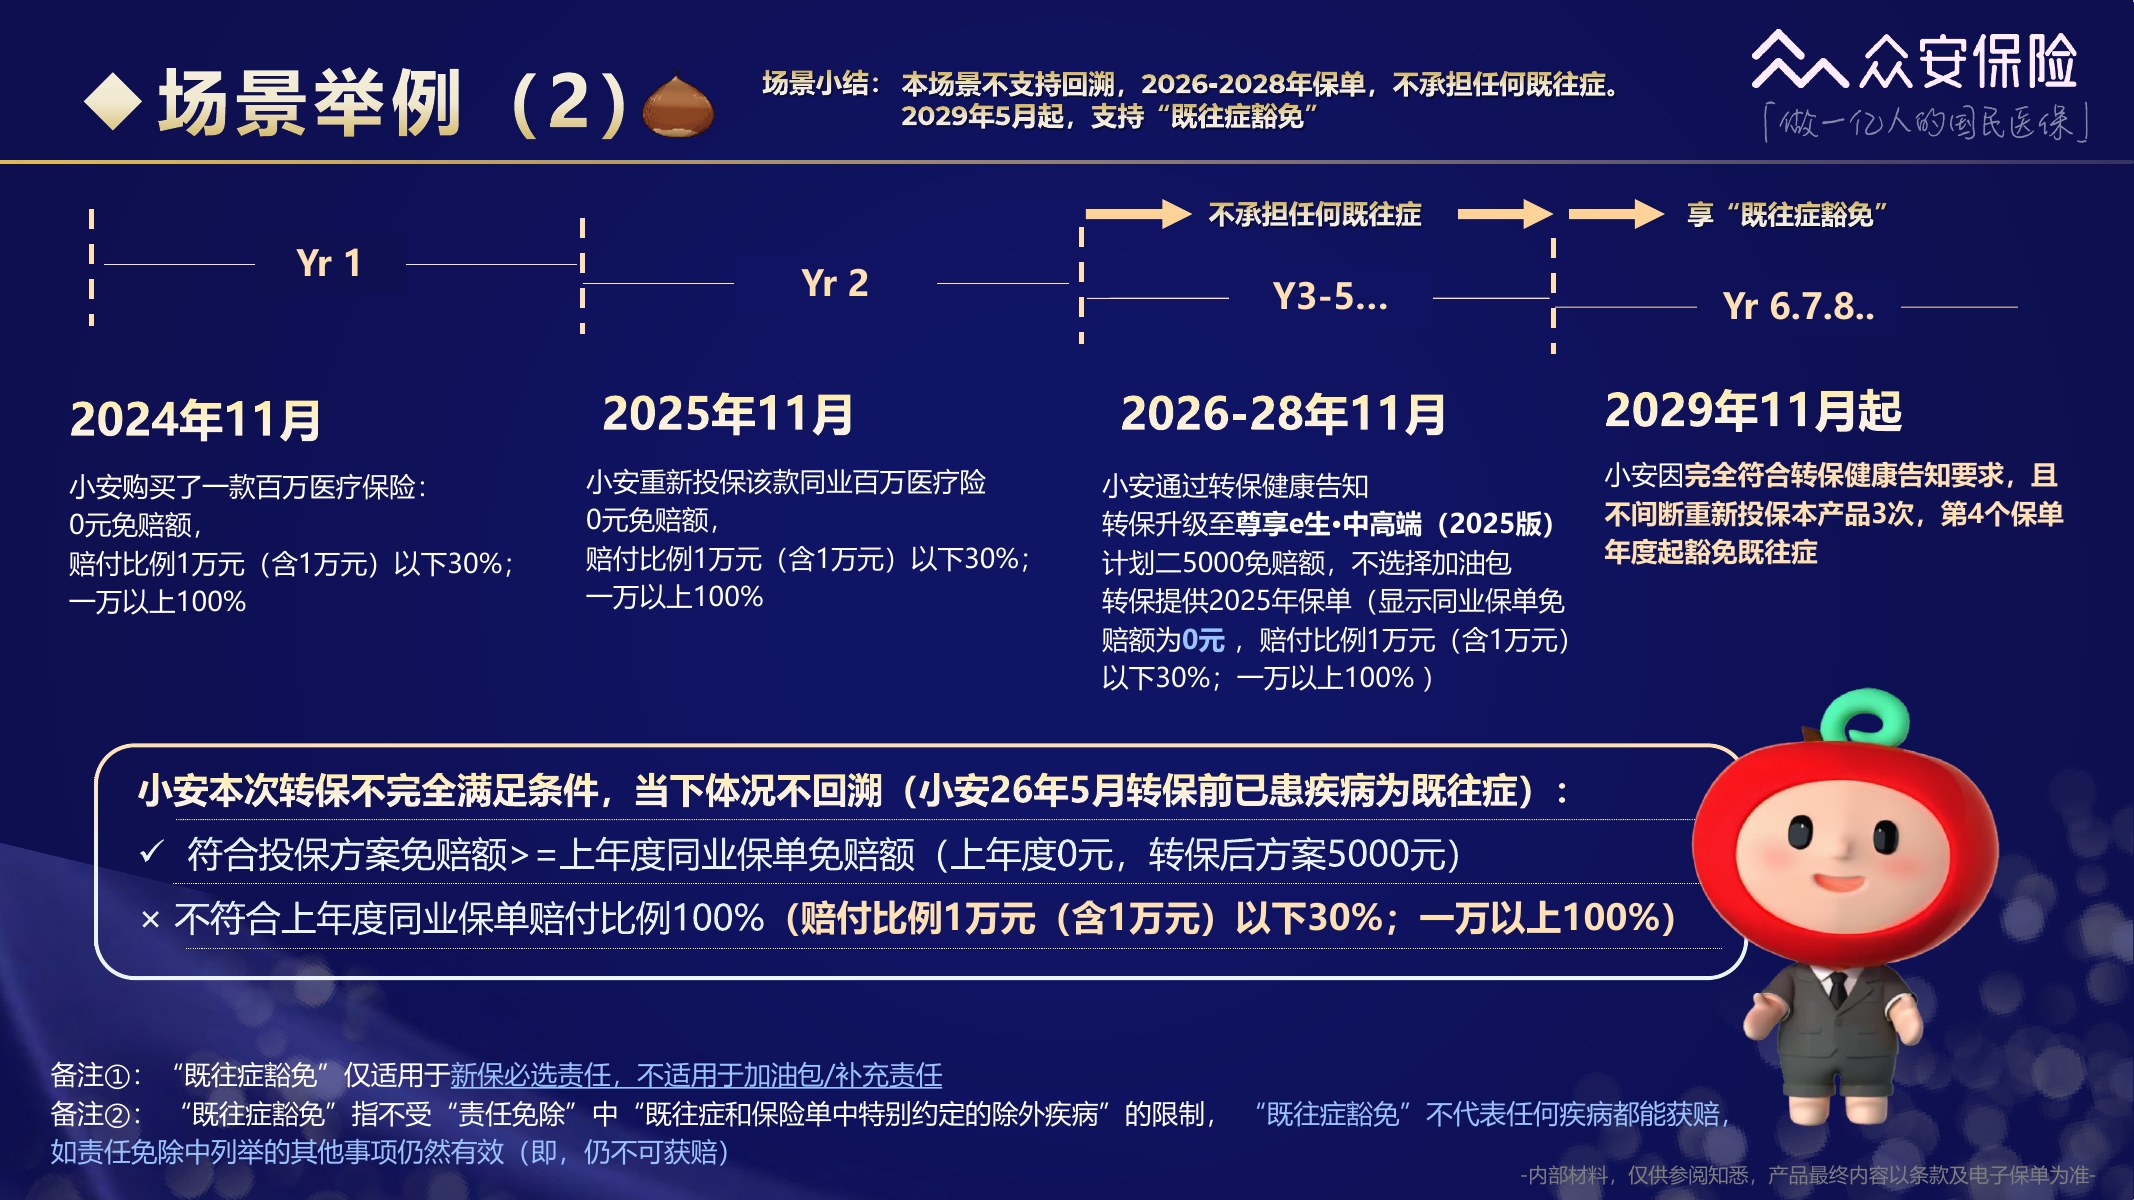
第42页|转保场景2
示例二卡在赔付比例。旧保单低于一万元部分只有 30% 赔付,虽然免赔额符合,仍不满足回溯条件。它提醒我们,保单里最容易忽略的“分段赔付比例”,转保时可能会很关键。
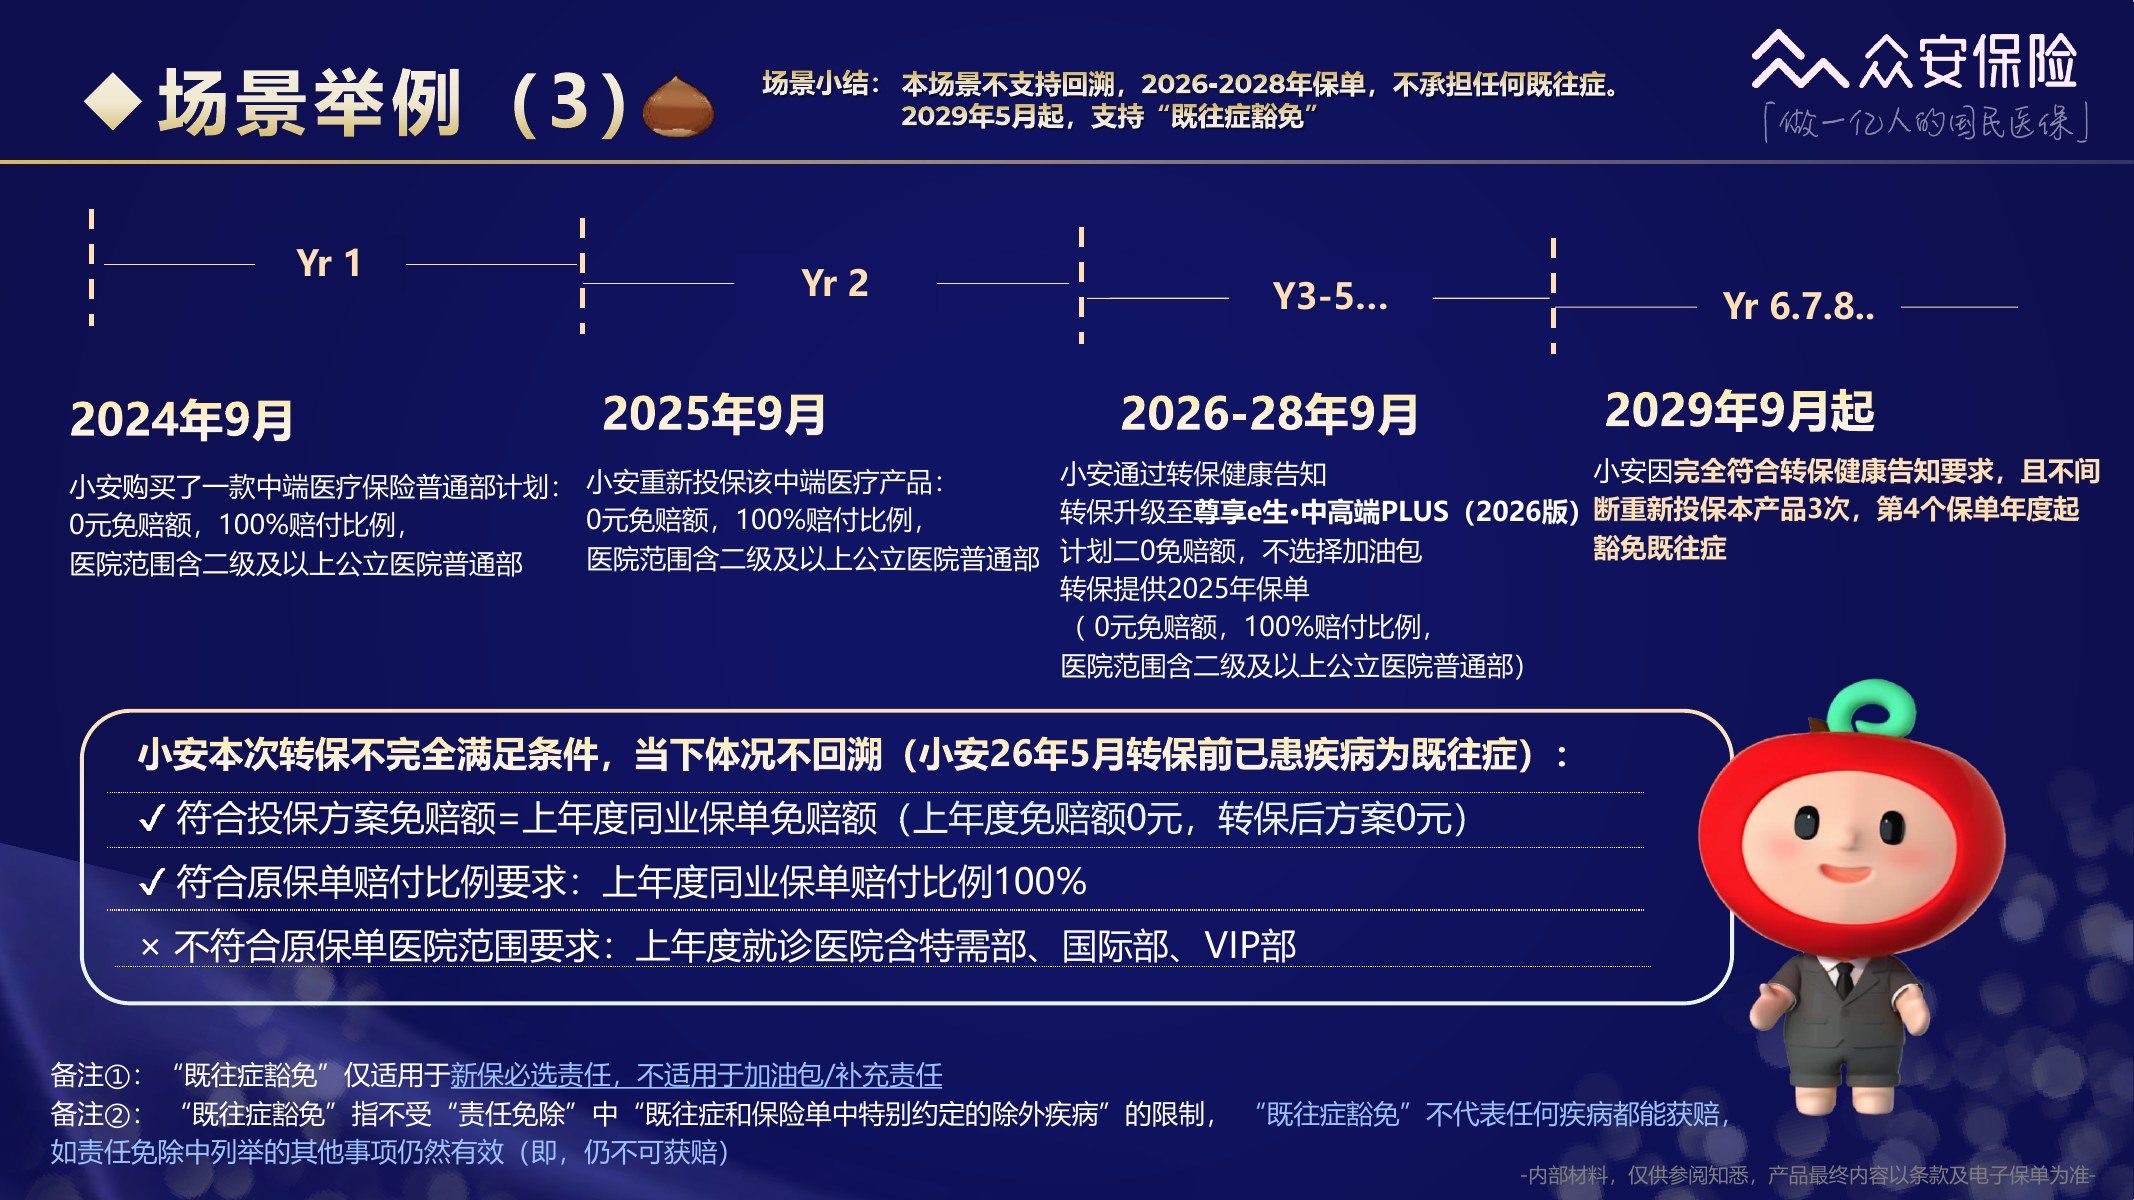
第43页|转保场景3
示例三卡在医院范围。旧中端医疗只覆盖普通部,转 PLUS 的计划二则要求旧保单也具备特需、国际或 VIP 部医院范围。产品升级越大,转保时越要把旧保障和新保障放在一起看。
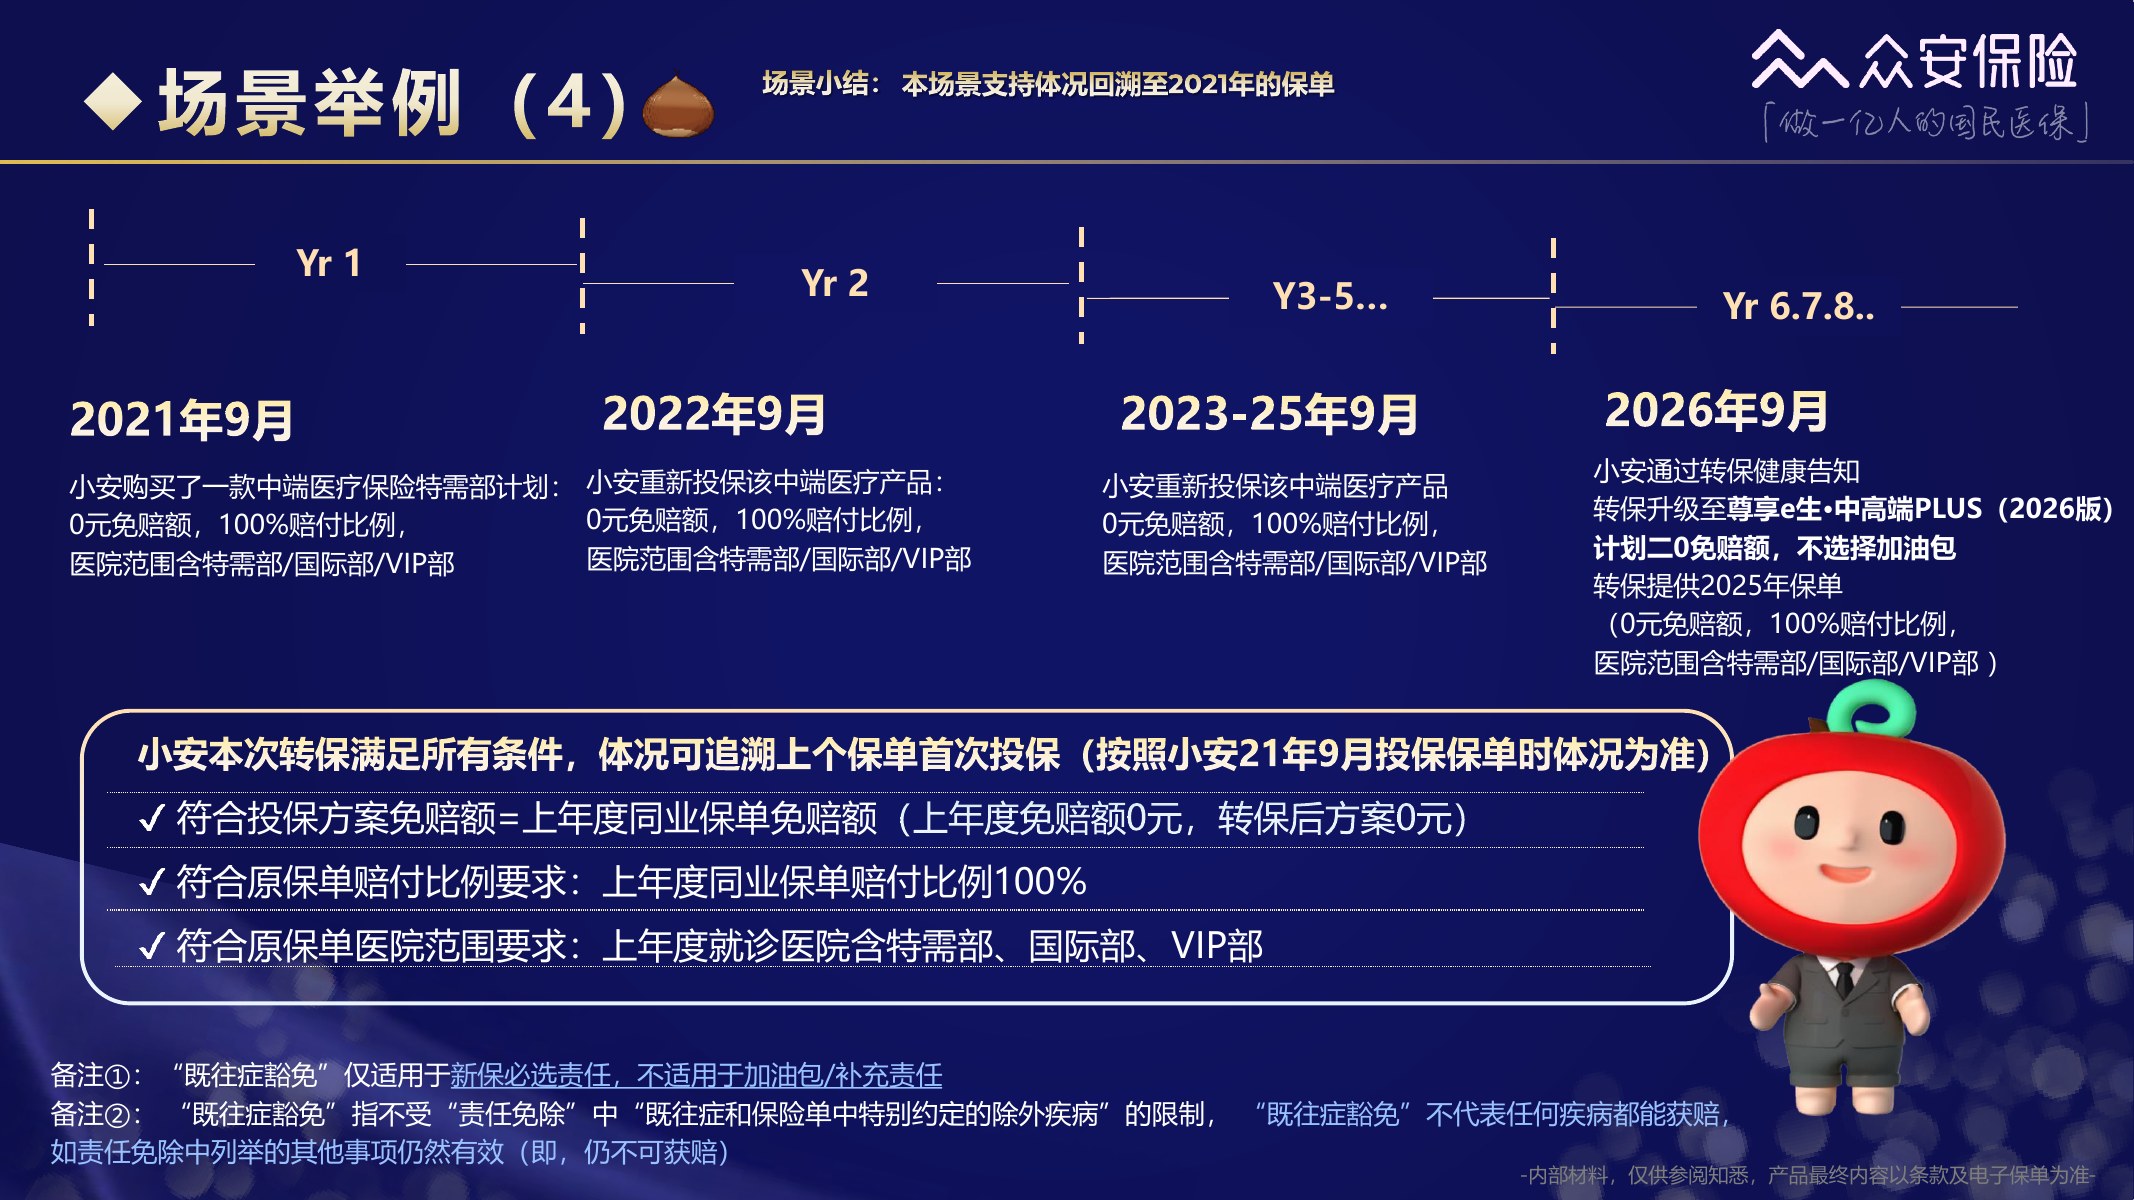
第44页|转保场景4
示例四展示的是旧保单免赔额、赔付比例、医院范围三项都满足时,PLUS 可以按旧保单的首次投保体况回溯。它是一个条件齐全的示例,不代表每个长期客户都会自动得到同样结果。
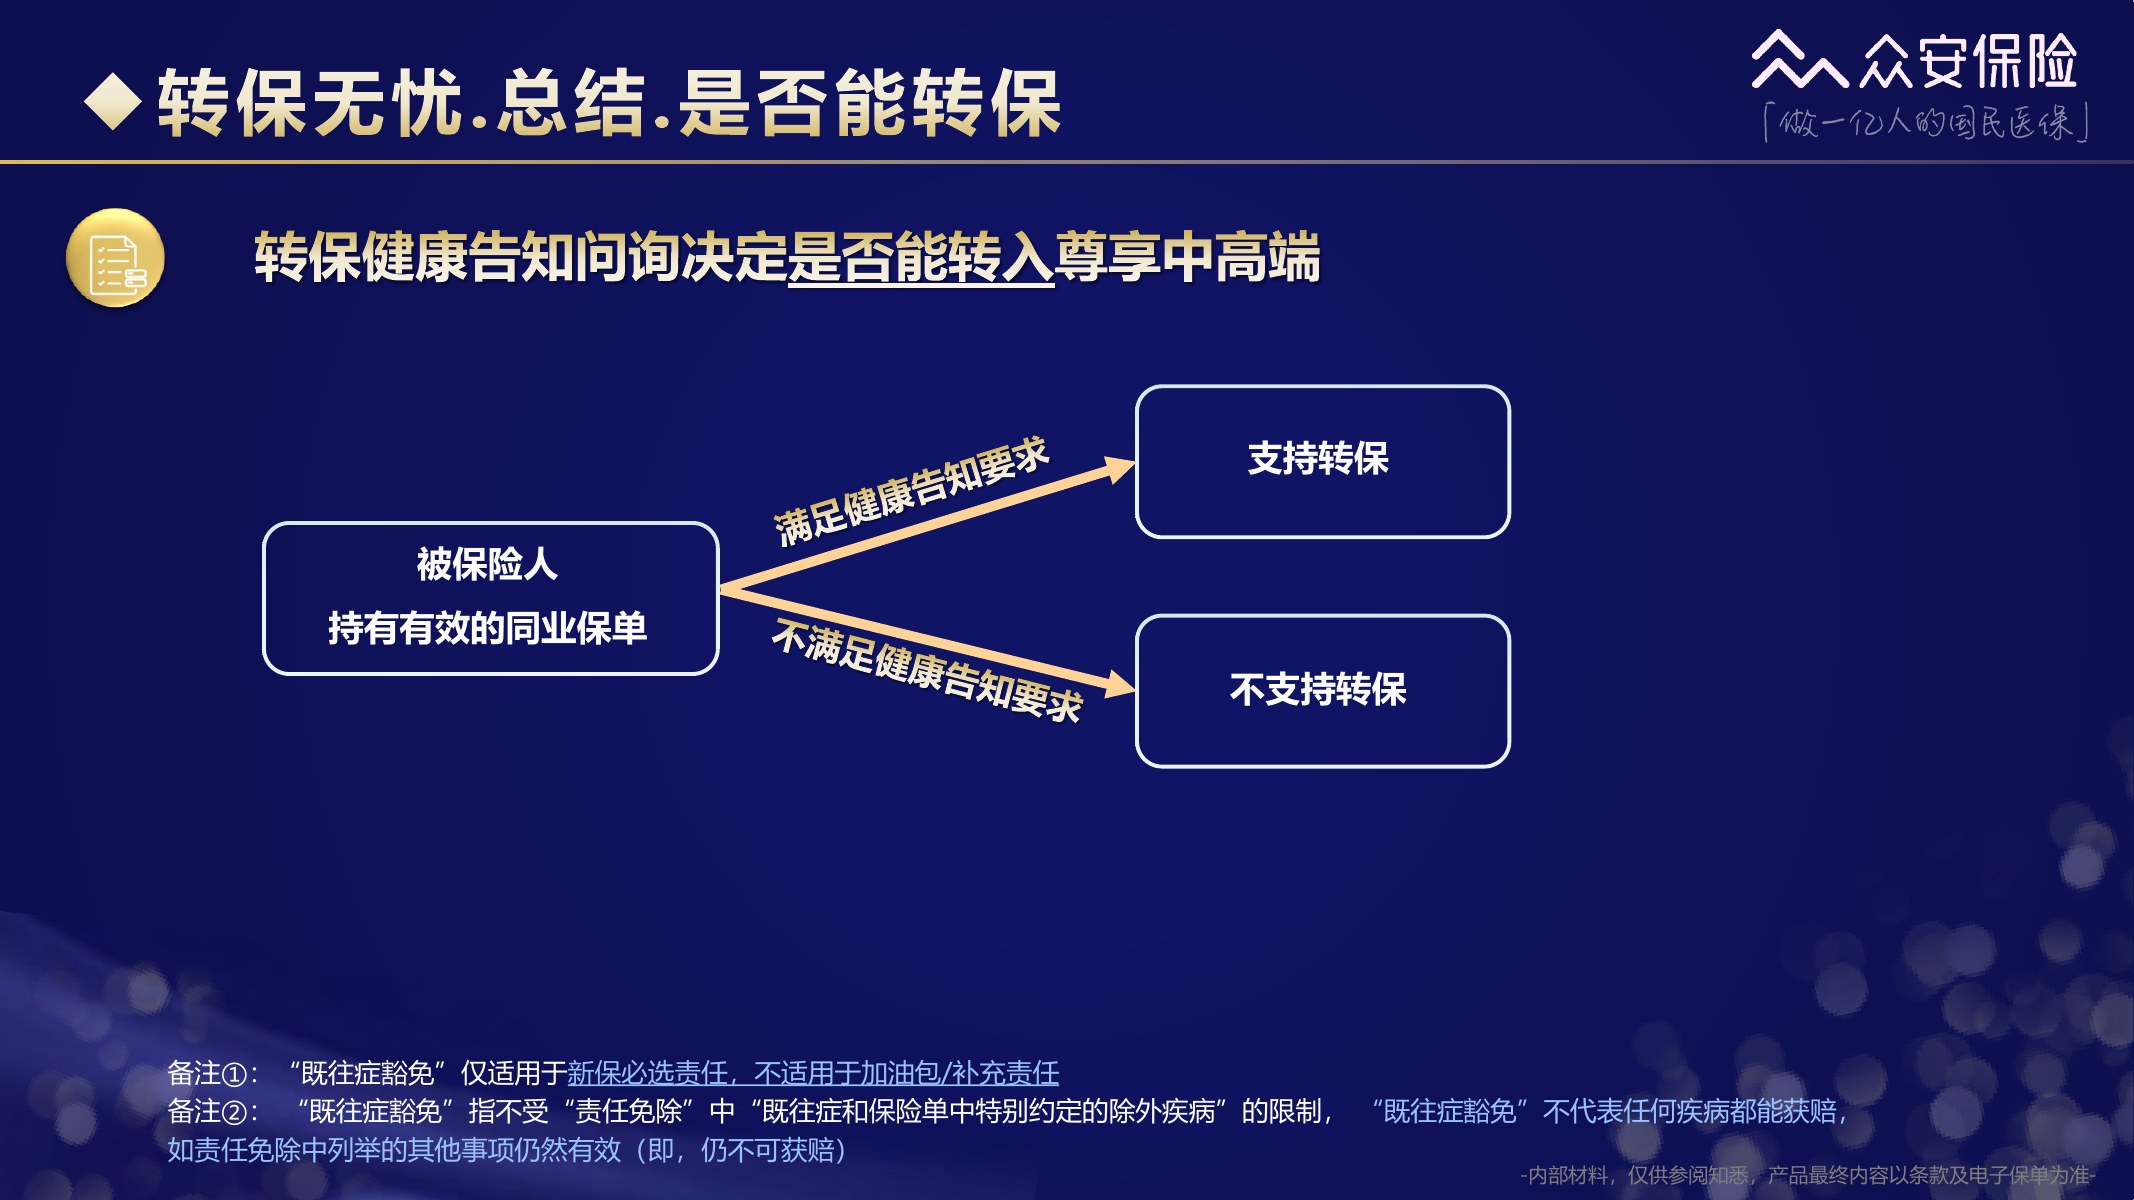
第45页|能否转保
这一页把第一关说得很清楚:先满足转保健康问询,才谈得上转入。身体情况、旧保单和资料缺一不可,所以不要先退旧保单再研究新产品。
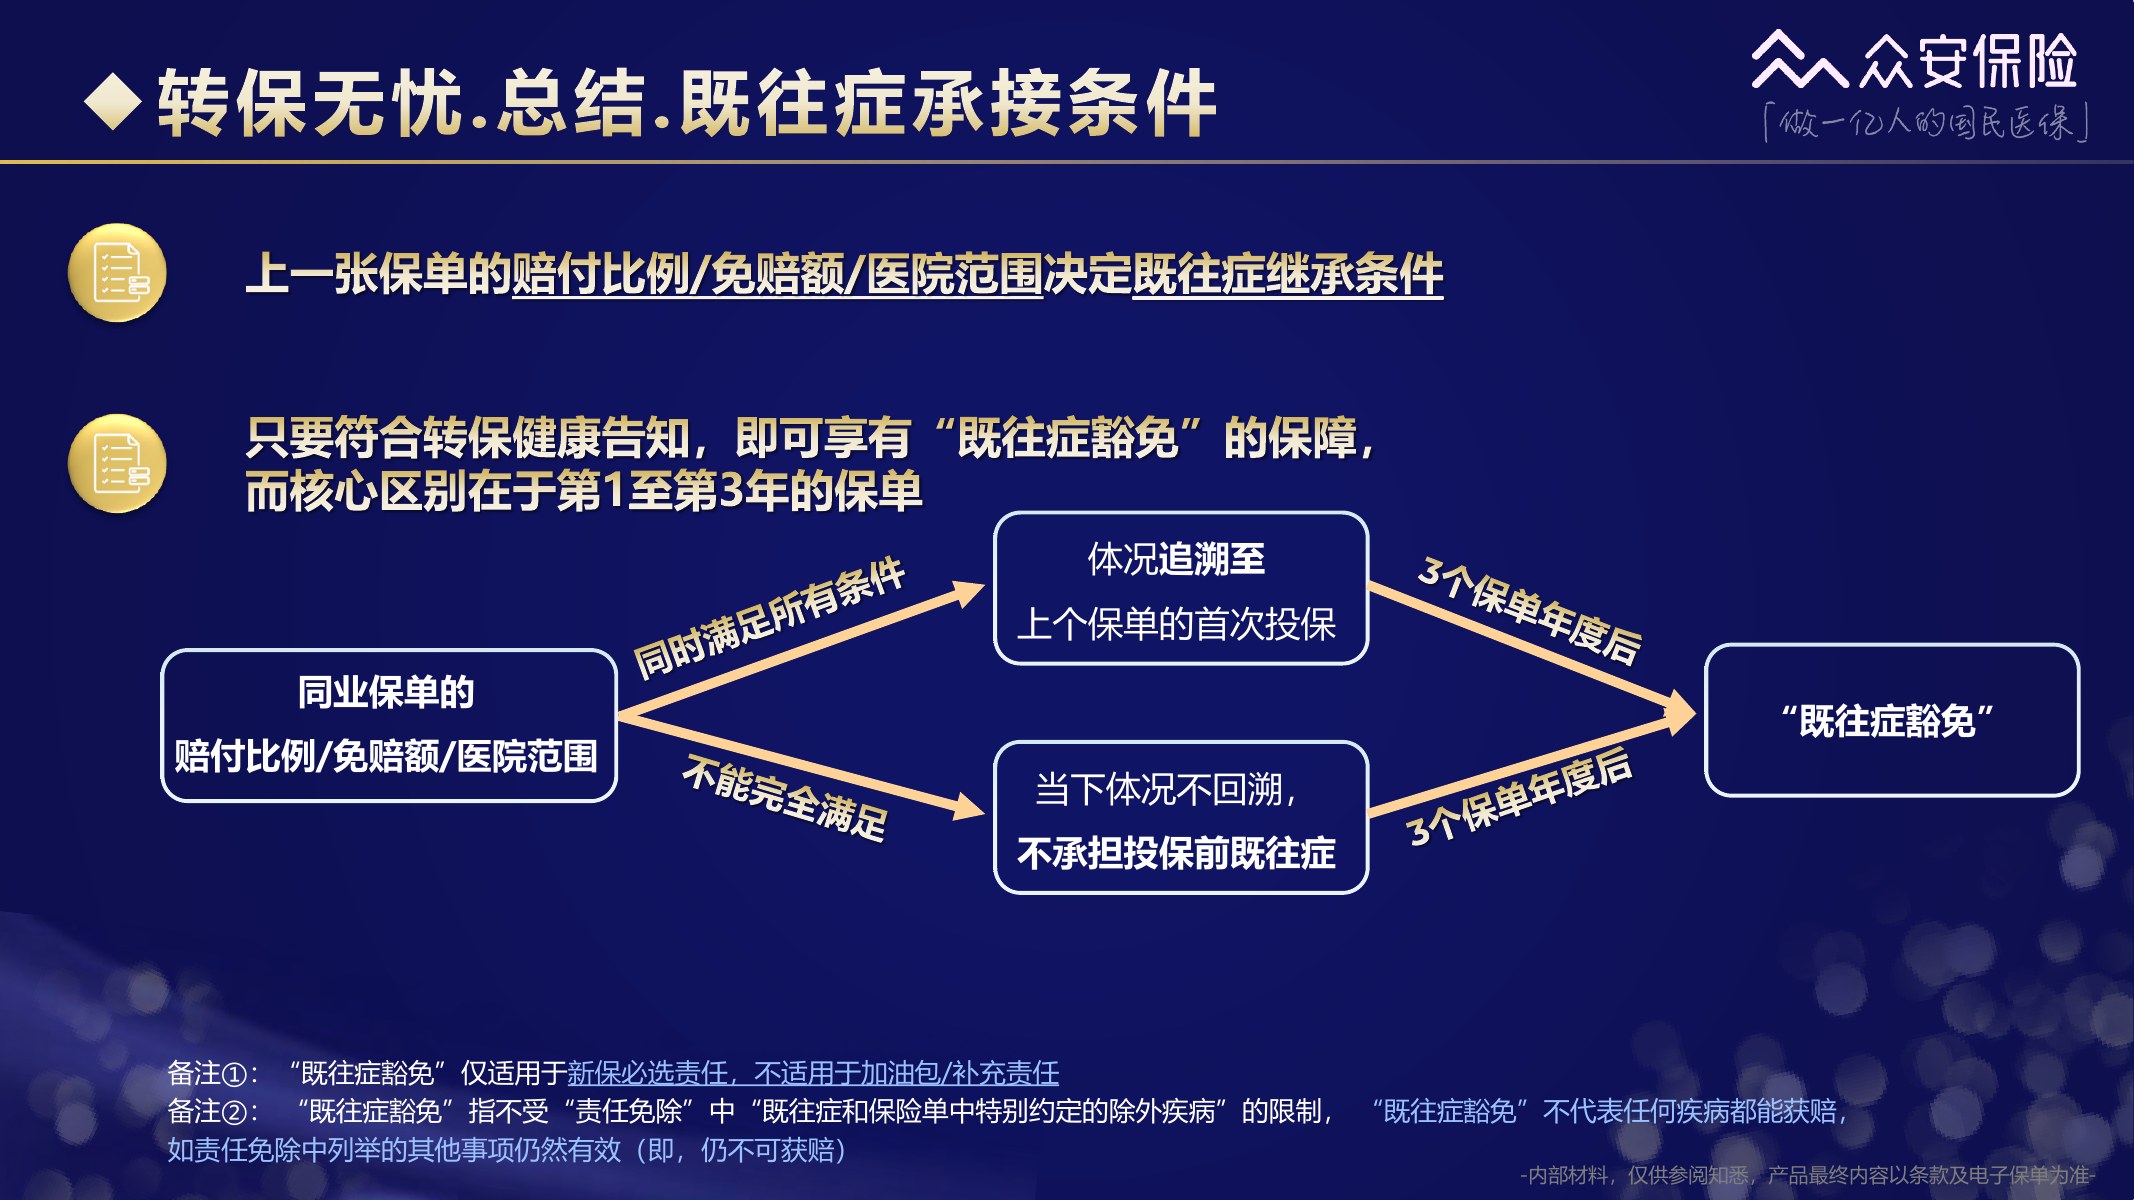
第46页|既往症规则总结
这页再强调了一次:旧保单的免赔额、赔付比例、医院范围决定前几年能否回溯;无论能否回溯,只要符合规则并不间断重新投保三次,第四个保单年度起才会进入材料所说的既往症豁免安排。它只适用于必选责任,其他责任仍要分开看。
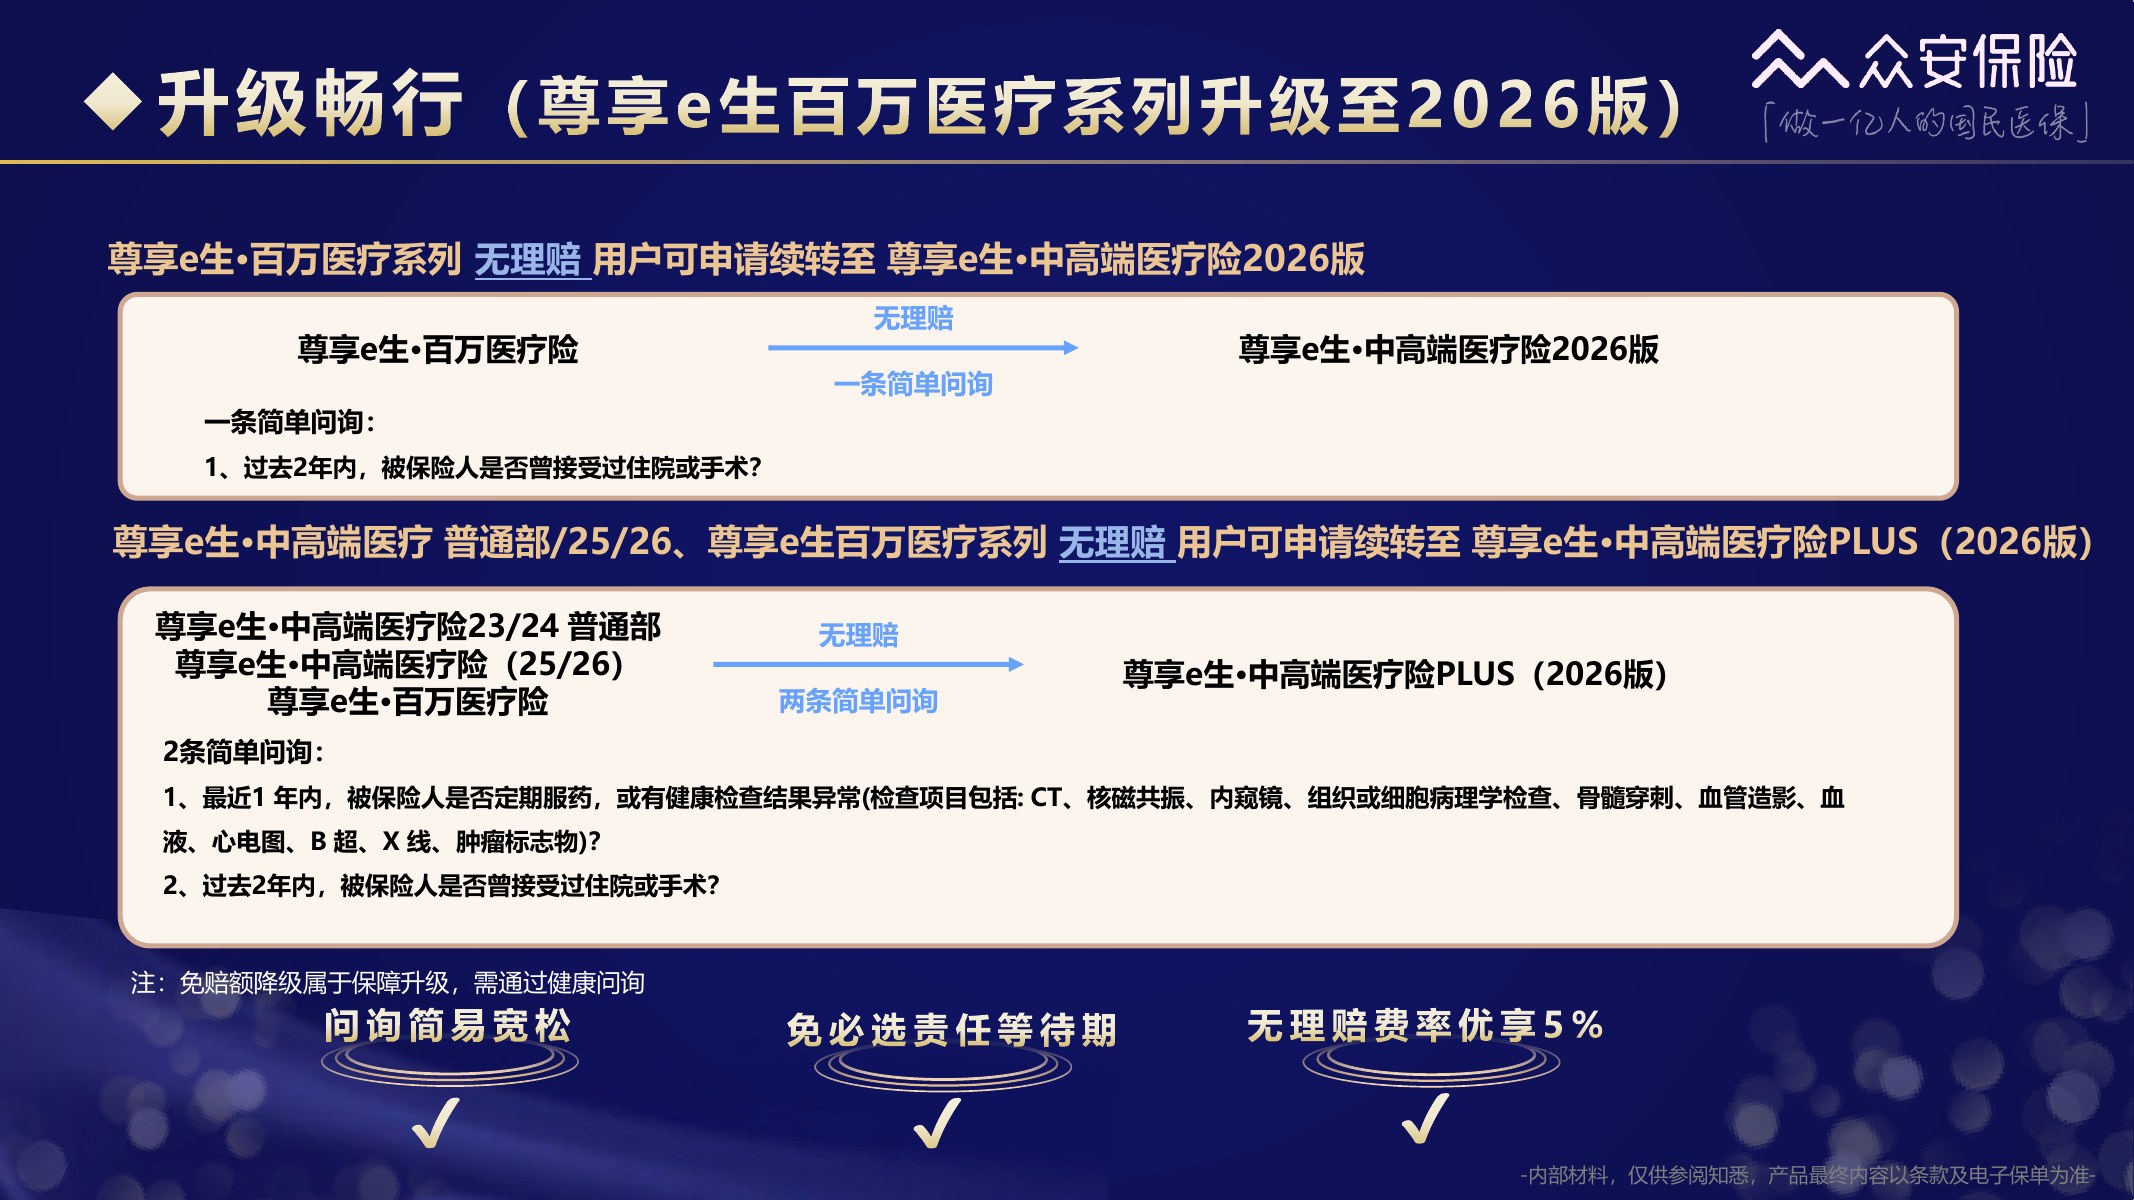
第47页|系列升级路径
这页讲的是尊享系列的旧百万医疗、普通部中高端等产品,如何在无理赔和健康问询条件下申请升级。看见“免等待期”也别急着放心,升级到含新增责任的计划时,是否有额外限制,要看对应规则。
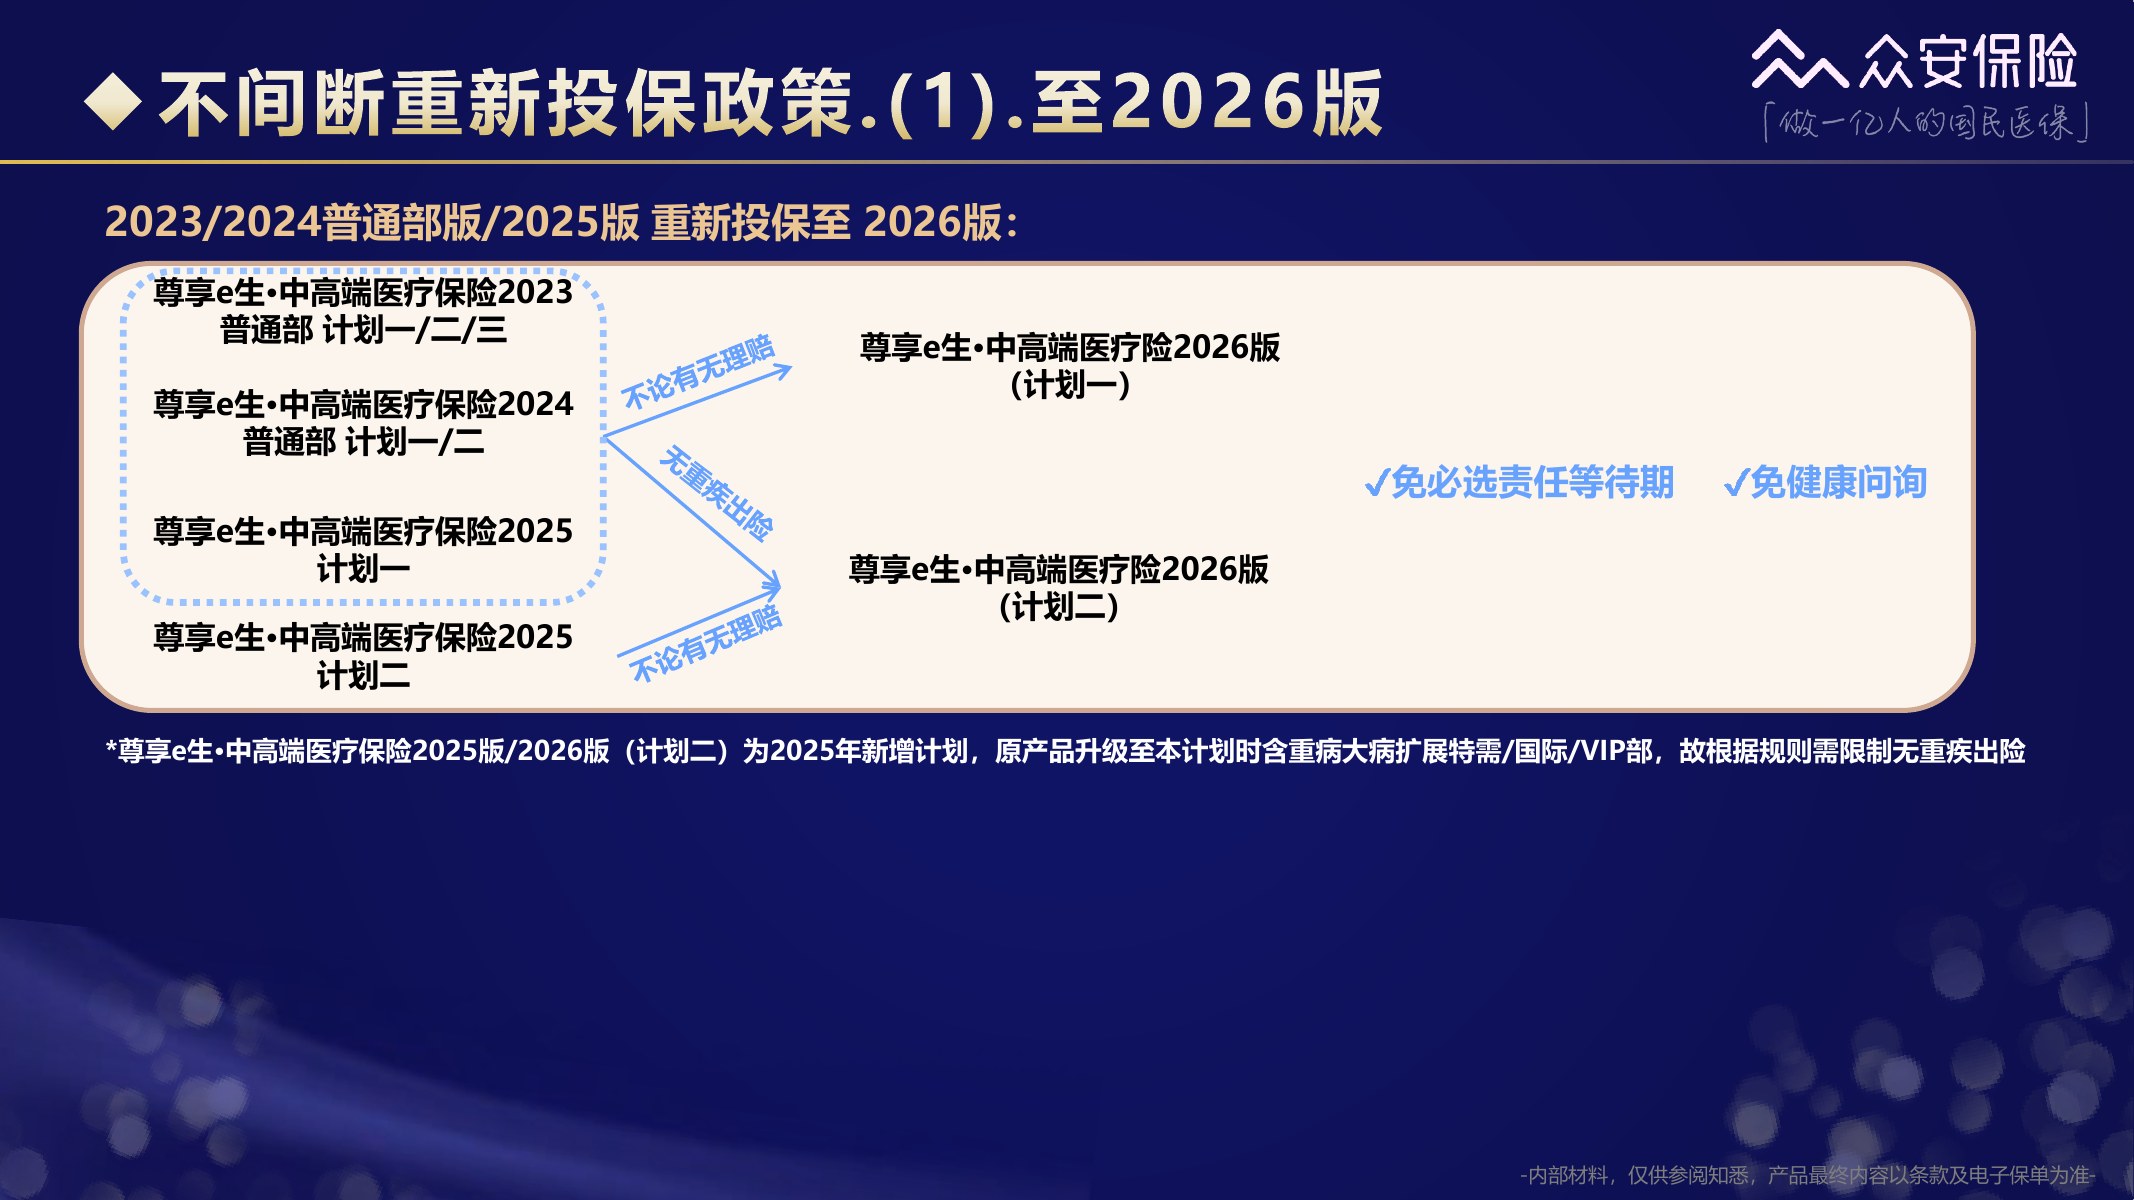
第48页|旧版转2026
材料列了 2023、2024 普通部版和 2025 版转到 2026 版的路径,并标注部分升级需要无重疾出险。老客户做升级,别只看能否免健康问询,还要看自己想加的医院范围和新增责任有没有前置条件。
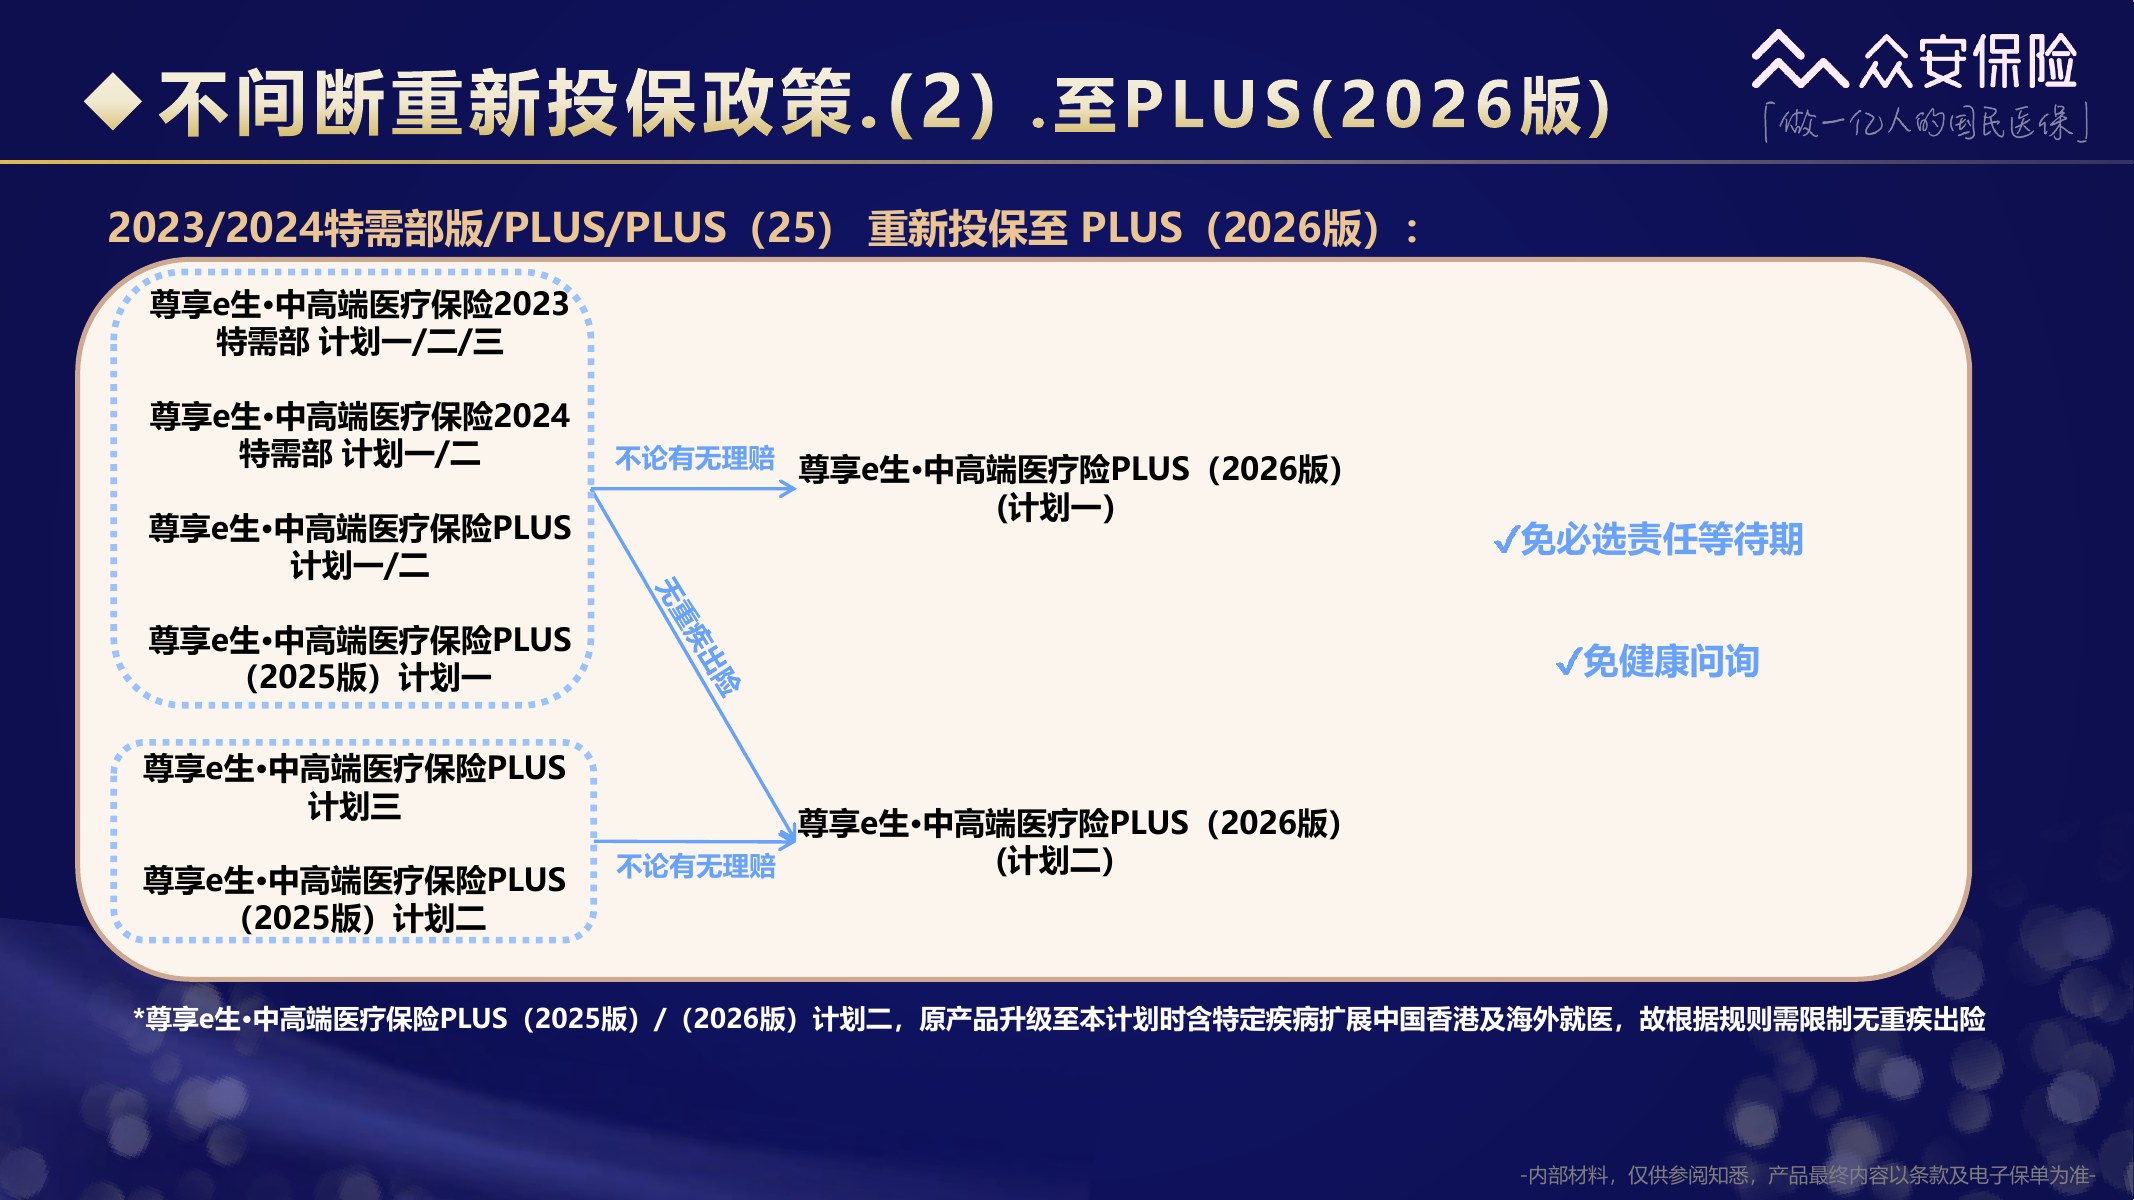
第49页|旧PLUS转新PLUS
这一页列的是旧特需部版和旧 PLUS 转到 PLUS(2026版)的路径。材料称部分情况下无论有无理赔都可续转,但计划二涉及新增境外重病医疗时,仍有无重疾出险的限制。
第50页|产品及客群章节
下面开始把产品放回具体家庭里看。医疗险没有一款给所有人都刚好,孩子、年轻父母、长辈,健康程度和预算不同,优先级也不同。
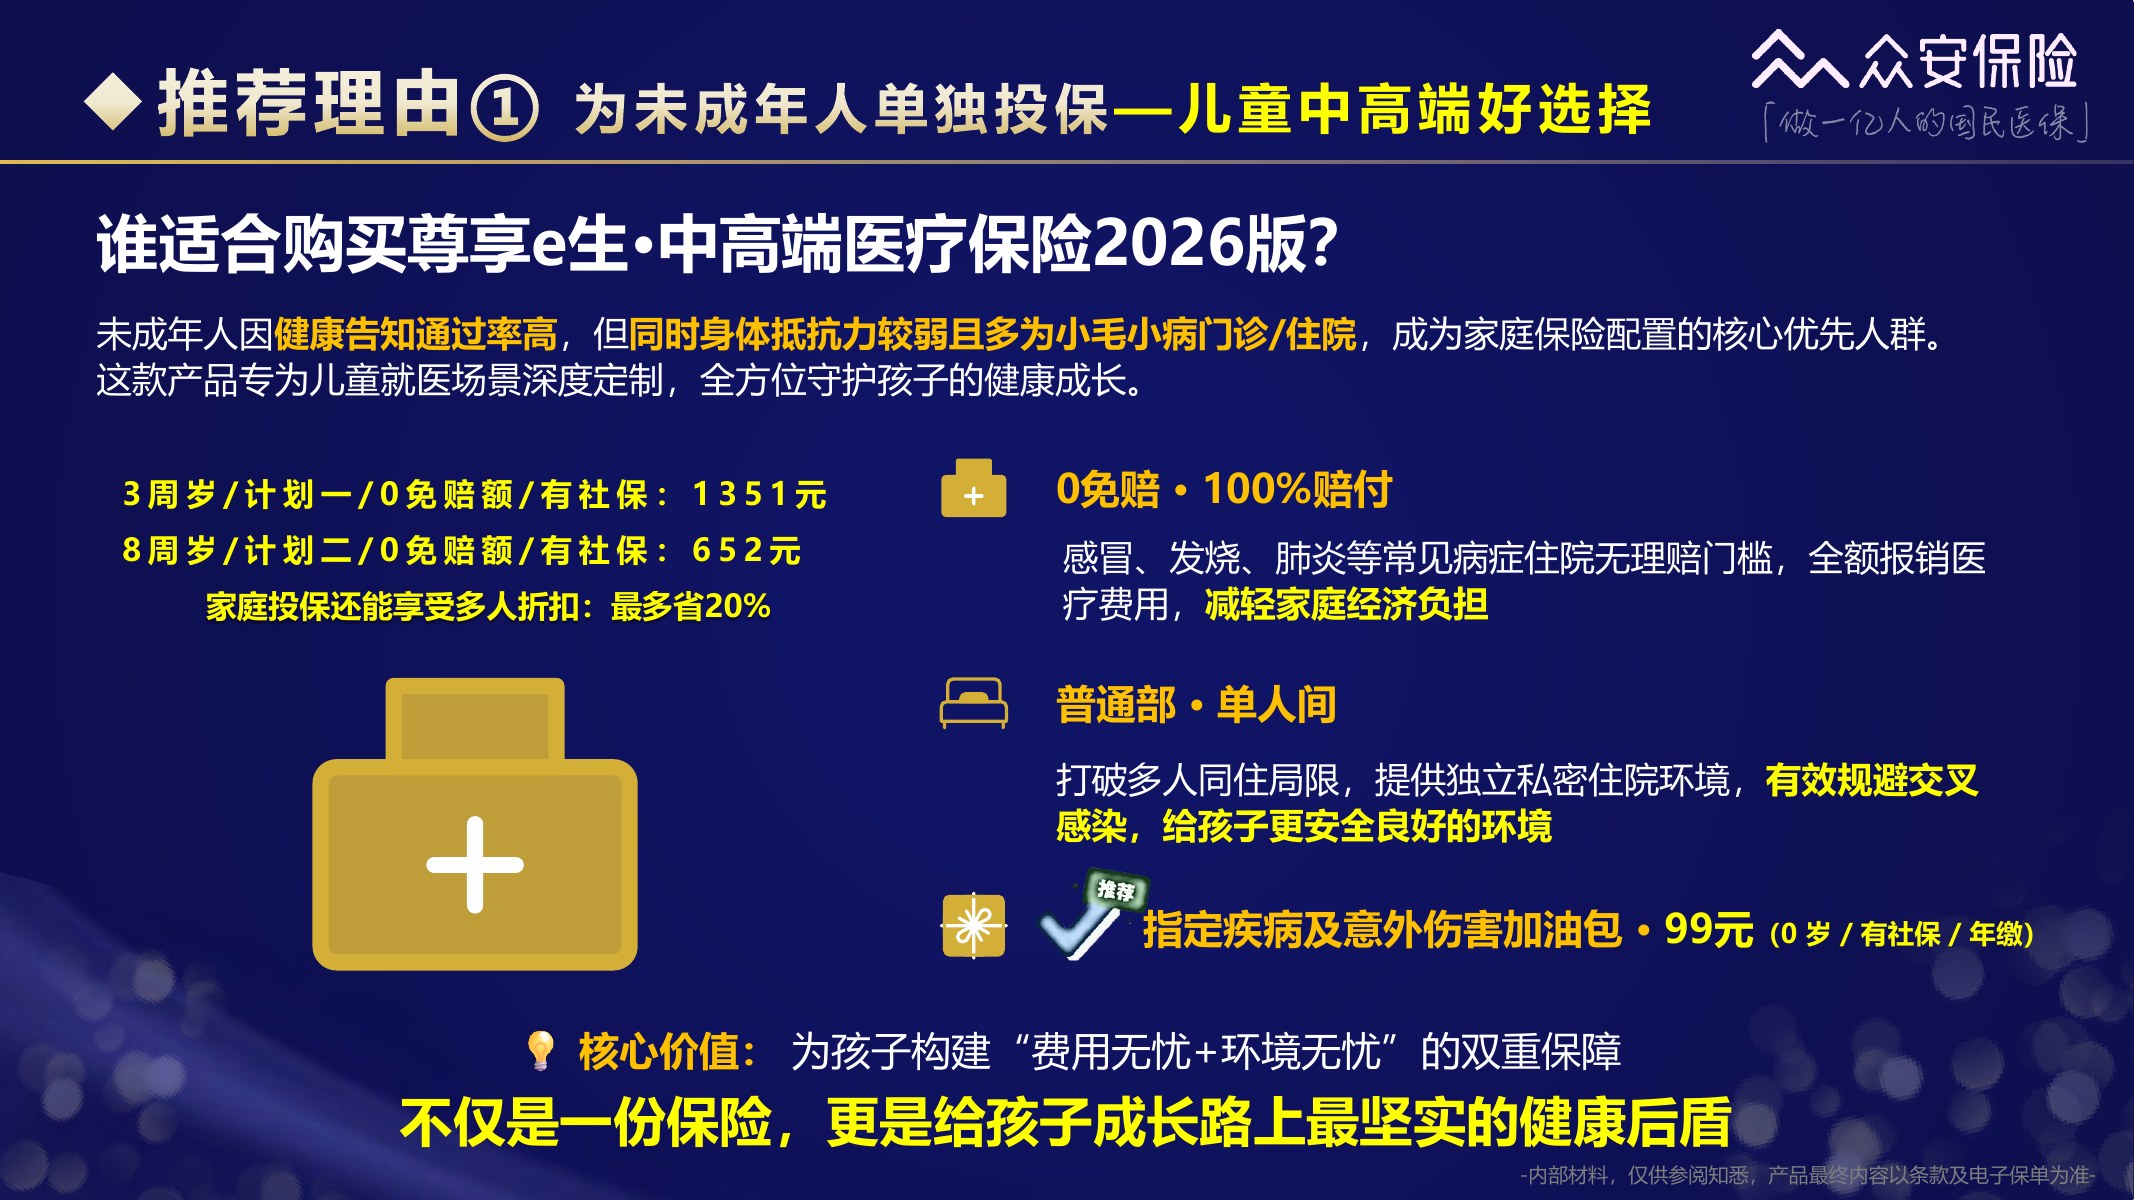
第51页|儿童普通部方案
这一页把 2026 版放在儿童普通住院场景里:可单独投保、0 免赔额、100% 赔付比例、普通单人间,并可按条件加指定疾病和意外门急诊包。孩子经常感冒、肺炎住院,家长最需要确认的就是住院医院、病房和门急诊包是否真能覆盖自家常用场景。
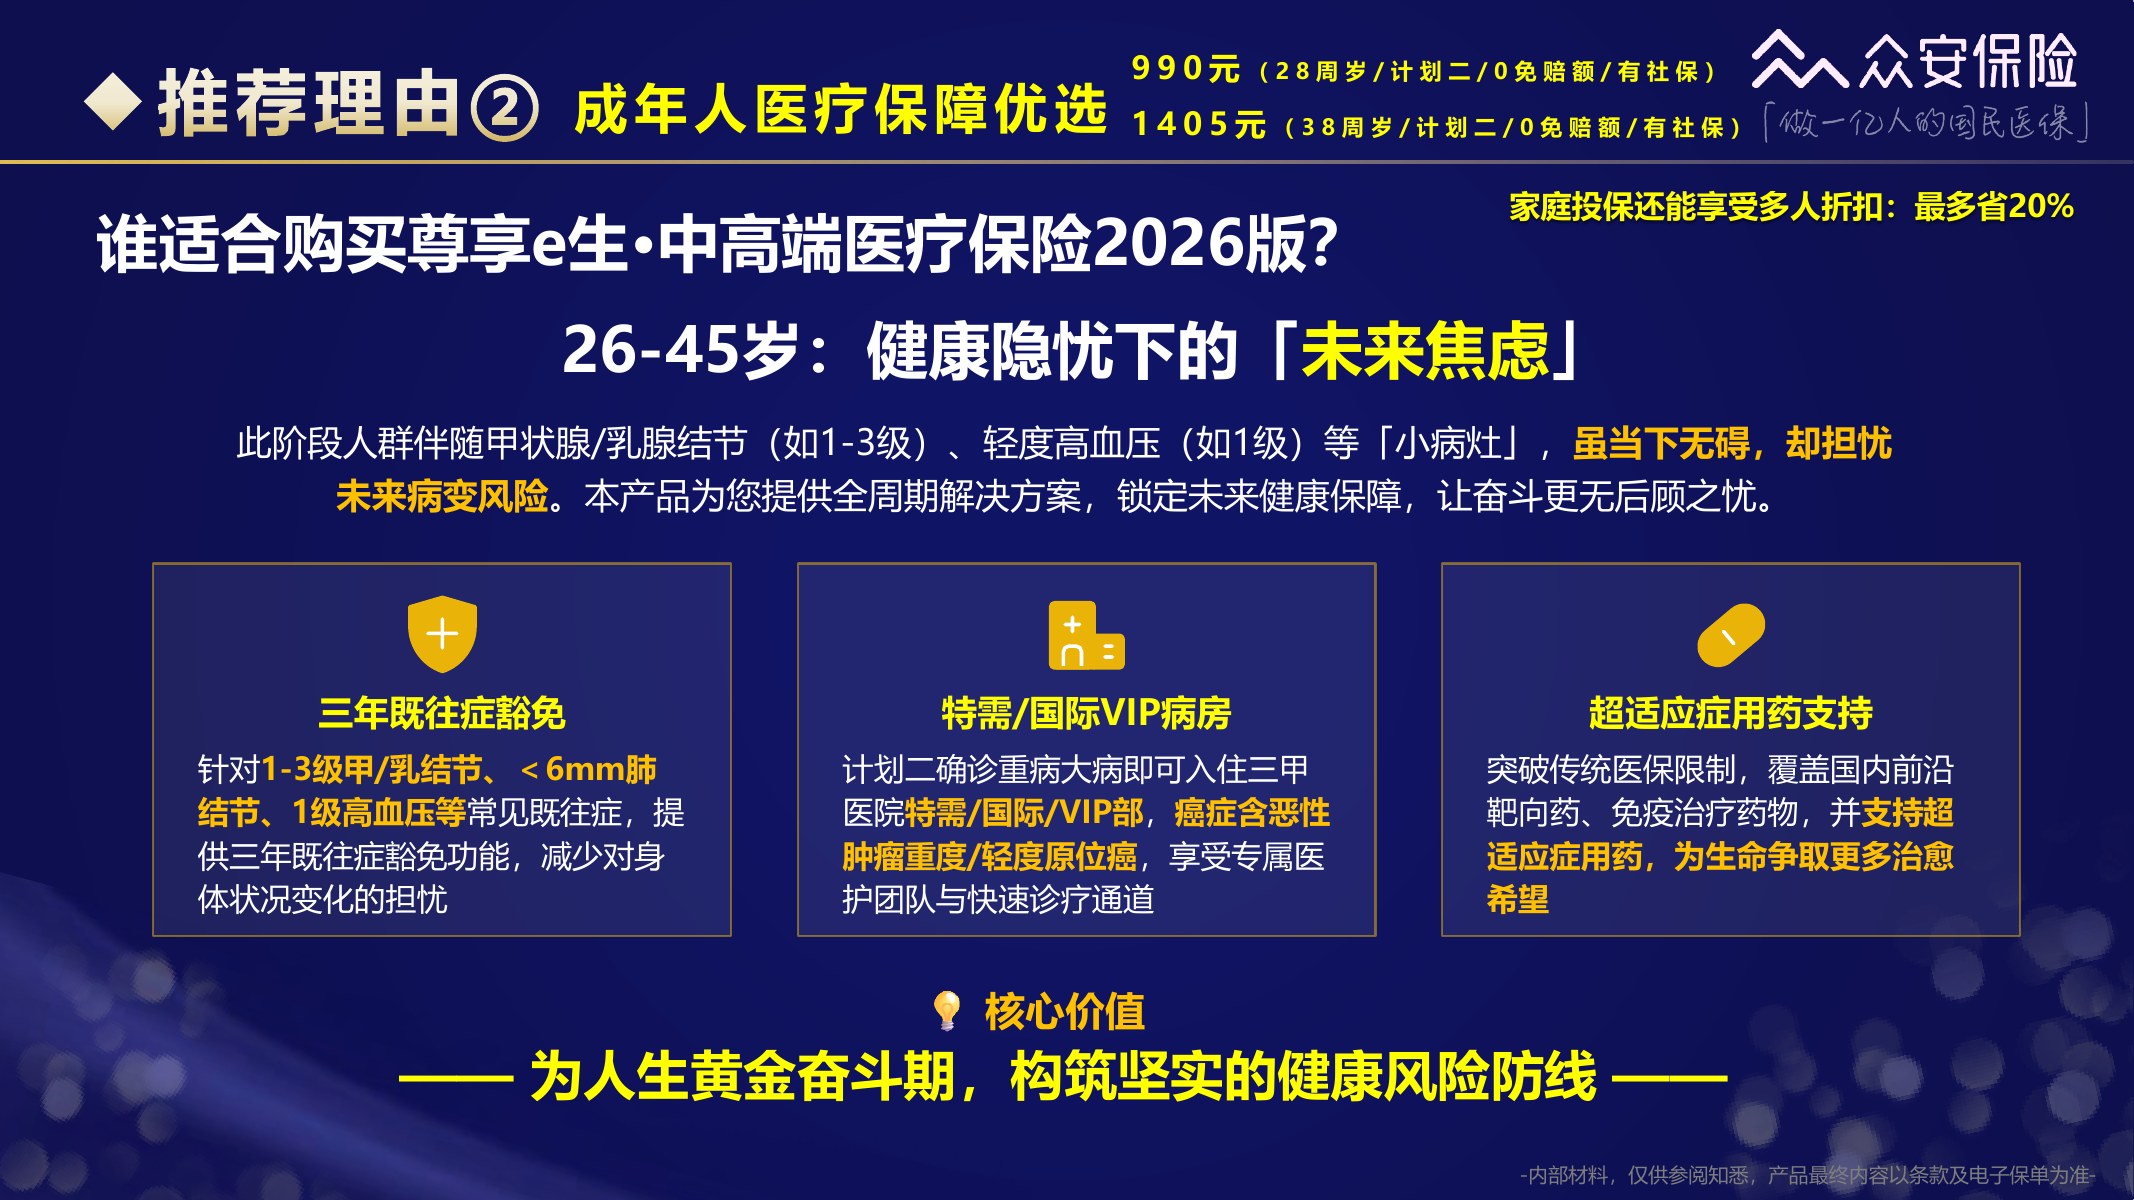
第52页|成年人方案
材料给 26 至 45 岁的成年人列了结节、轻度高血压等常见健康隐忧,以及连续投保后的既往症相关安排、特需资源和超适应症用药。健康告知能不能通过永远排在产品亮点前面,先问能不能买,再谈值不值得买。
第53页|儿童高端住院
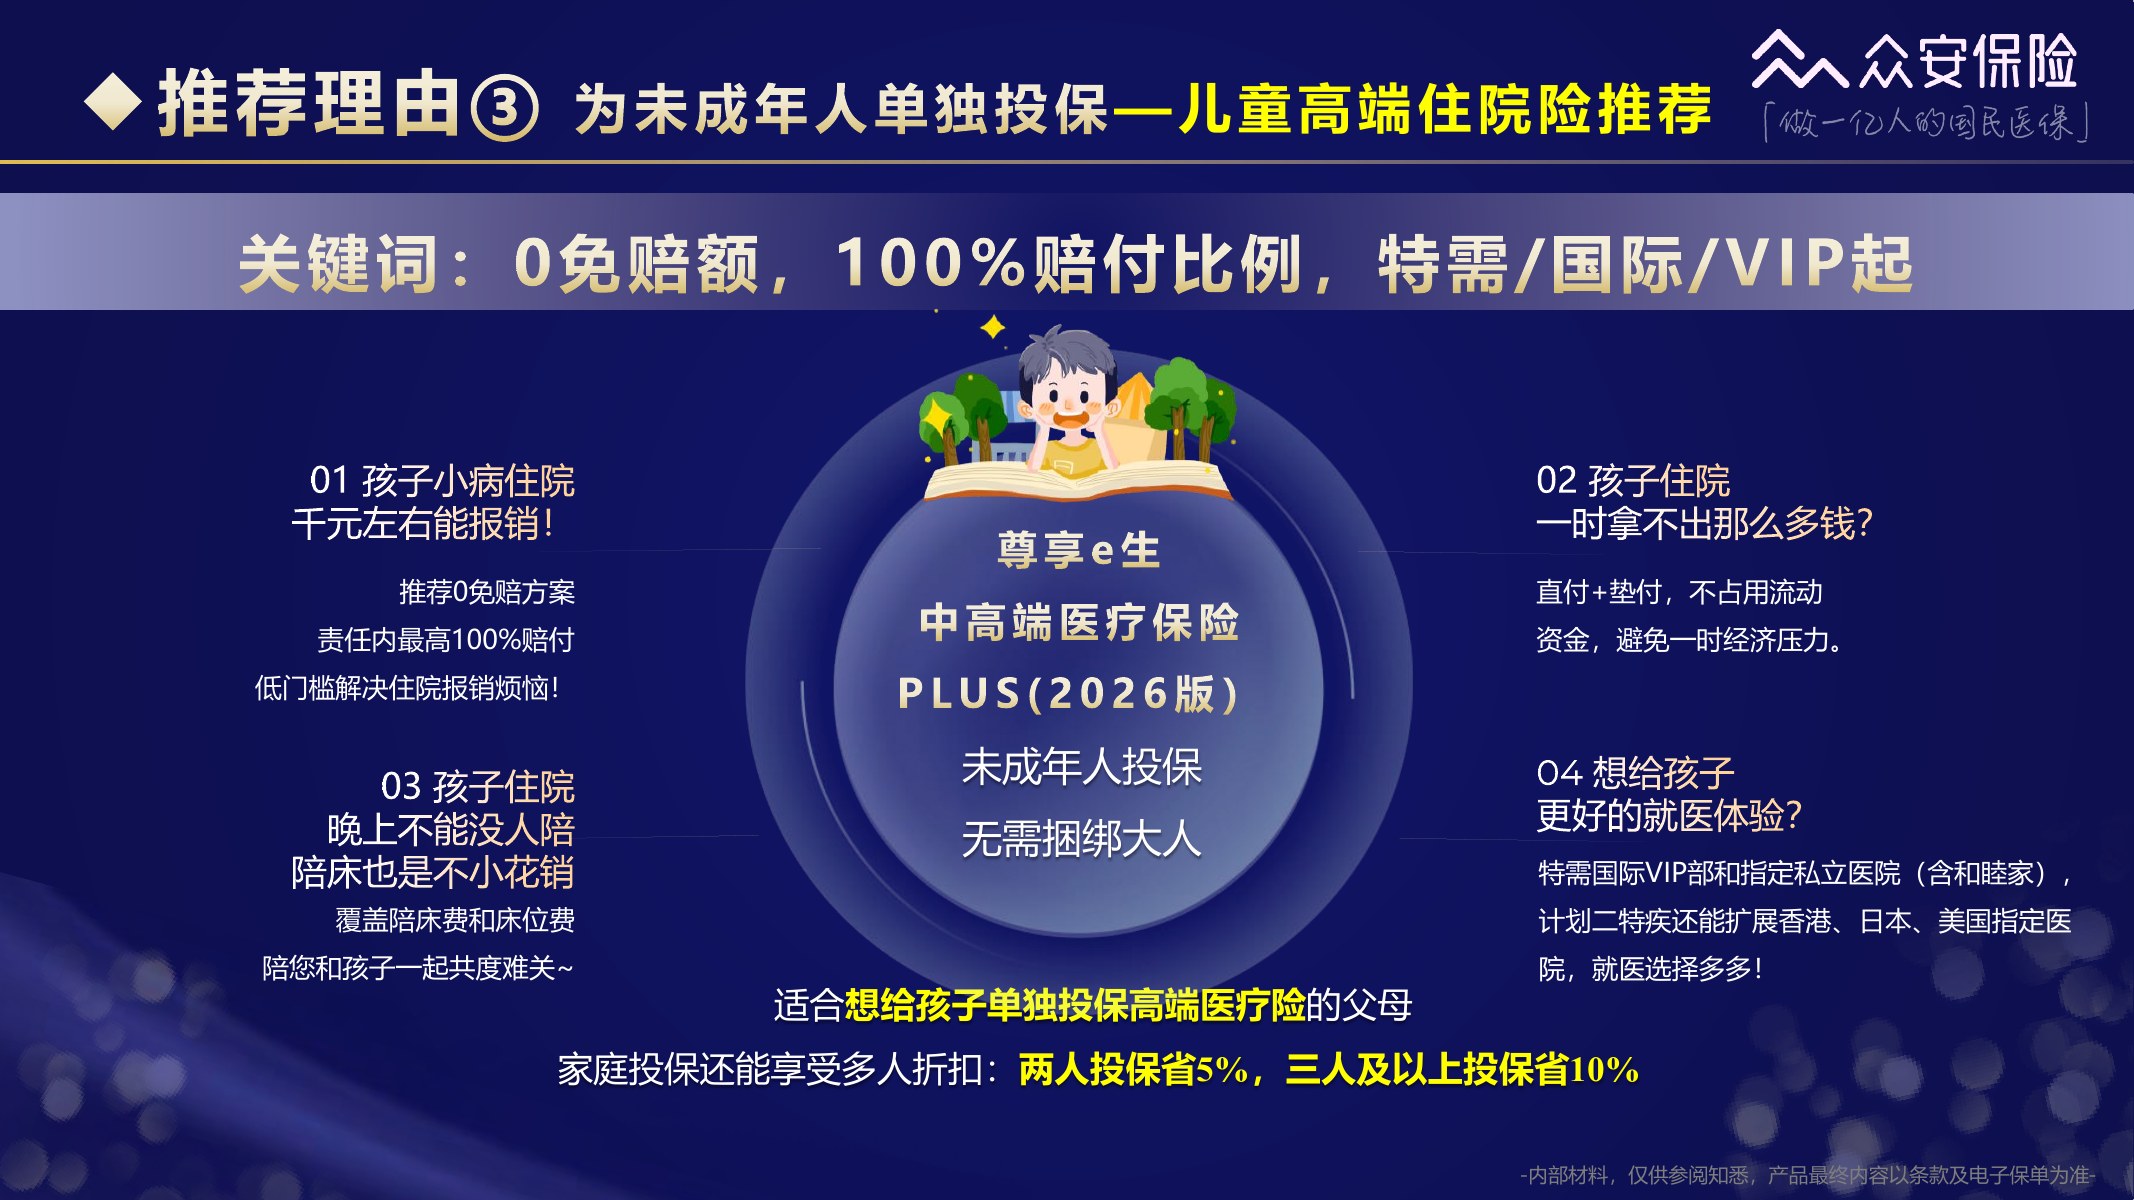
PLUS 版放在儿童身上,重点是 0 免赔、直付垫付、陪床和床位费用,以及特需、国际、VIP 和部分私立医院。它更适合已经明确希望孩子住得更舒适、就医资源更好的家庭;预算有限时,先把纯医疗和少儿重疾险的基础保障补齐。
第54页|成人重病资源
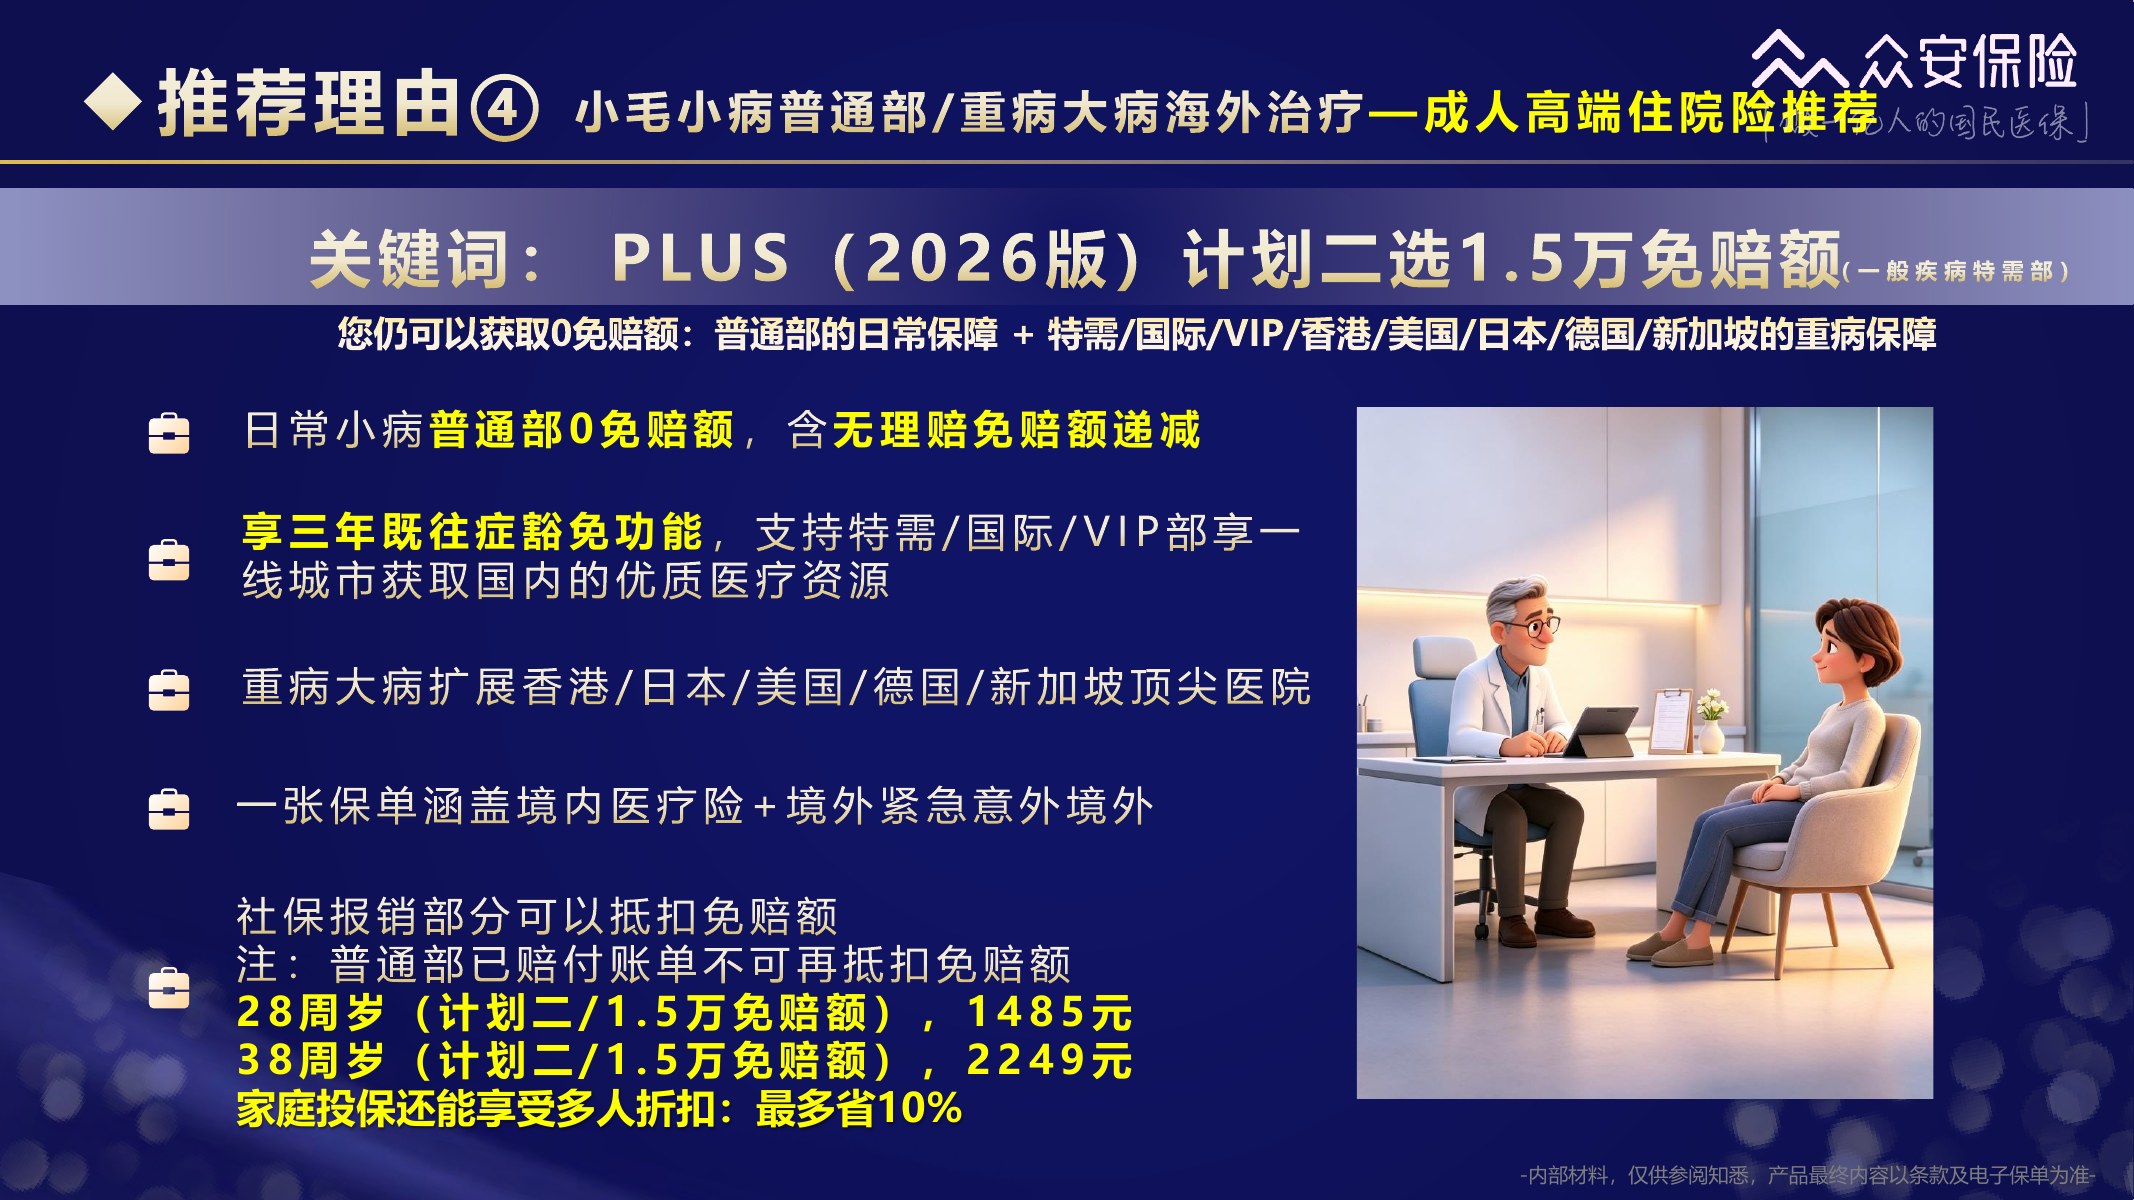
这页的思路是:日常小病用普通部 0 免赔,重病大病才扩展特需、国际、VIP 和部分海外资源,借此把保费压下来。这样的组合适合在意大病就医选择、又不想把每年预算全压在高端病房上的成年人。
第55页|品质医疗方案
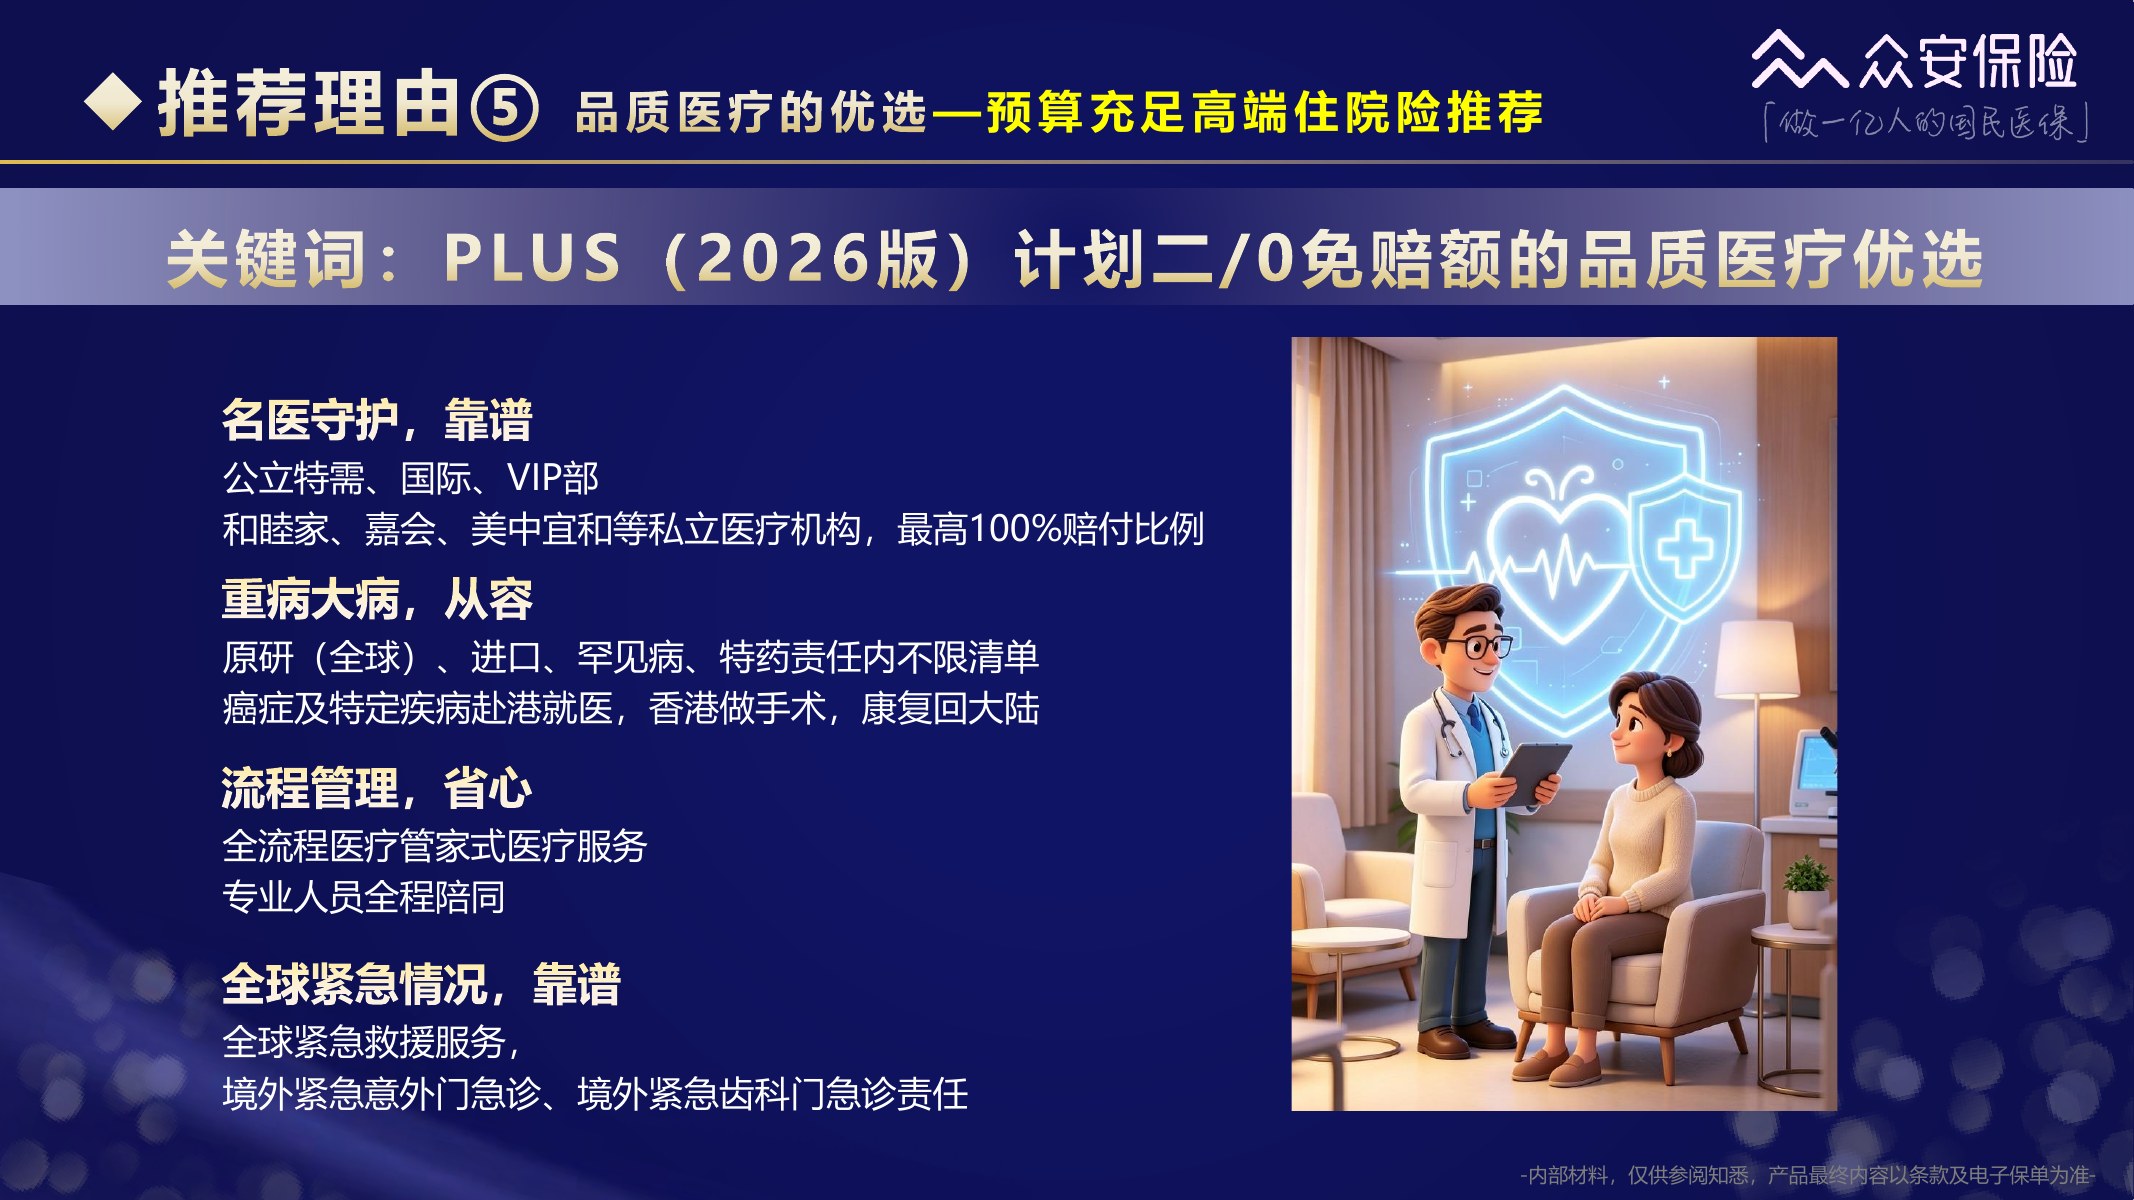
这一页给的是预算充足家庭的高端住院思路:公立特需、国际、VIP、部分高端私立机构、院外药和全球紧急救援。看起来很全面,长期缴费能力仍要先算清楚;高端医疗真正贵的常常不是第一年,而是未来每年都要续。
第56页|预算与体况矩阵
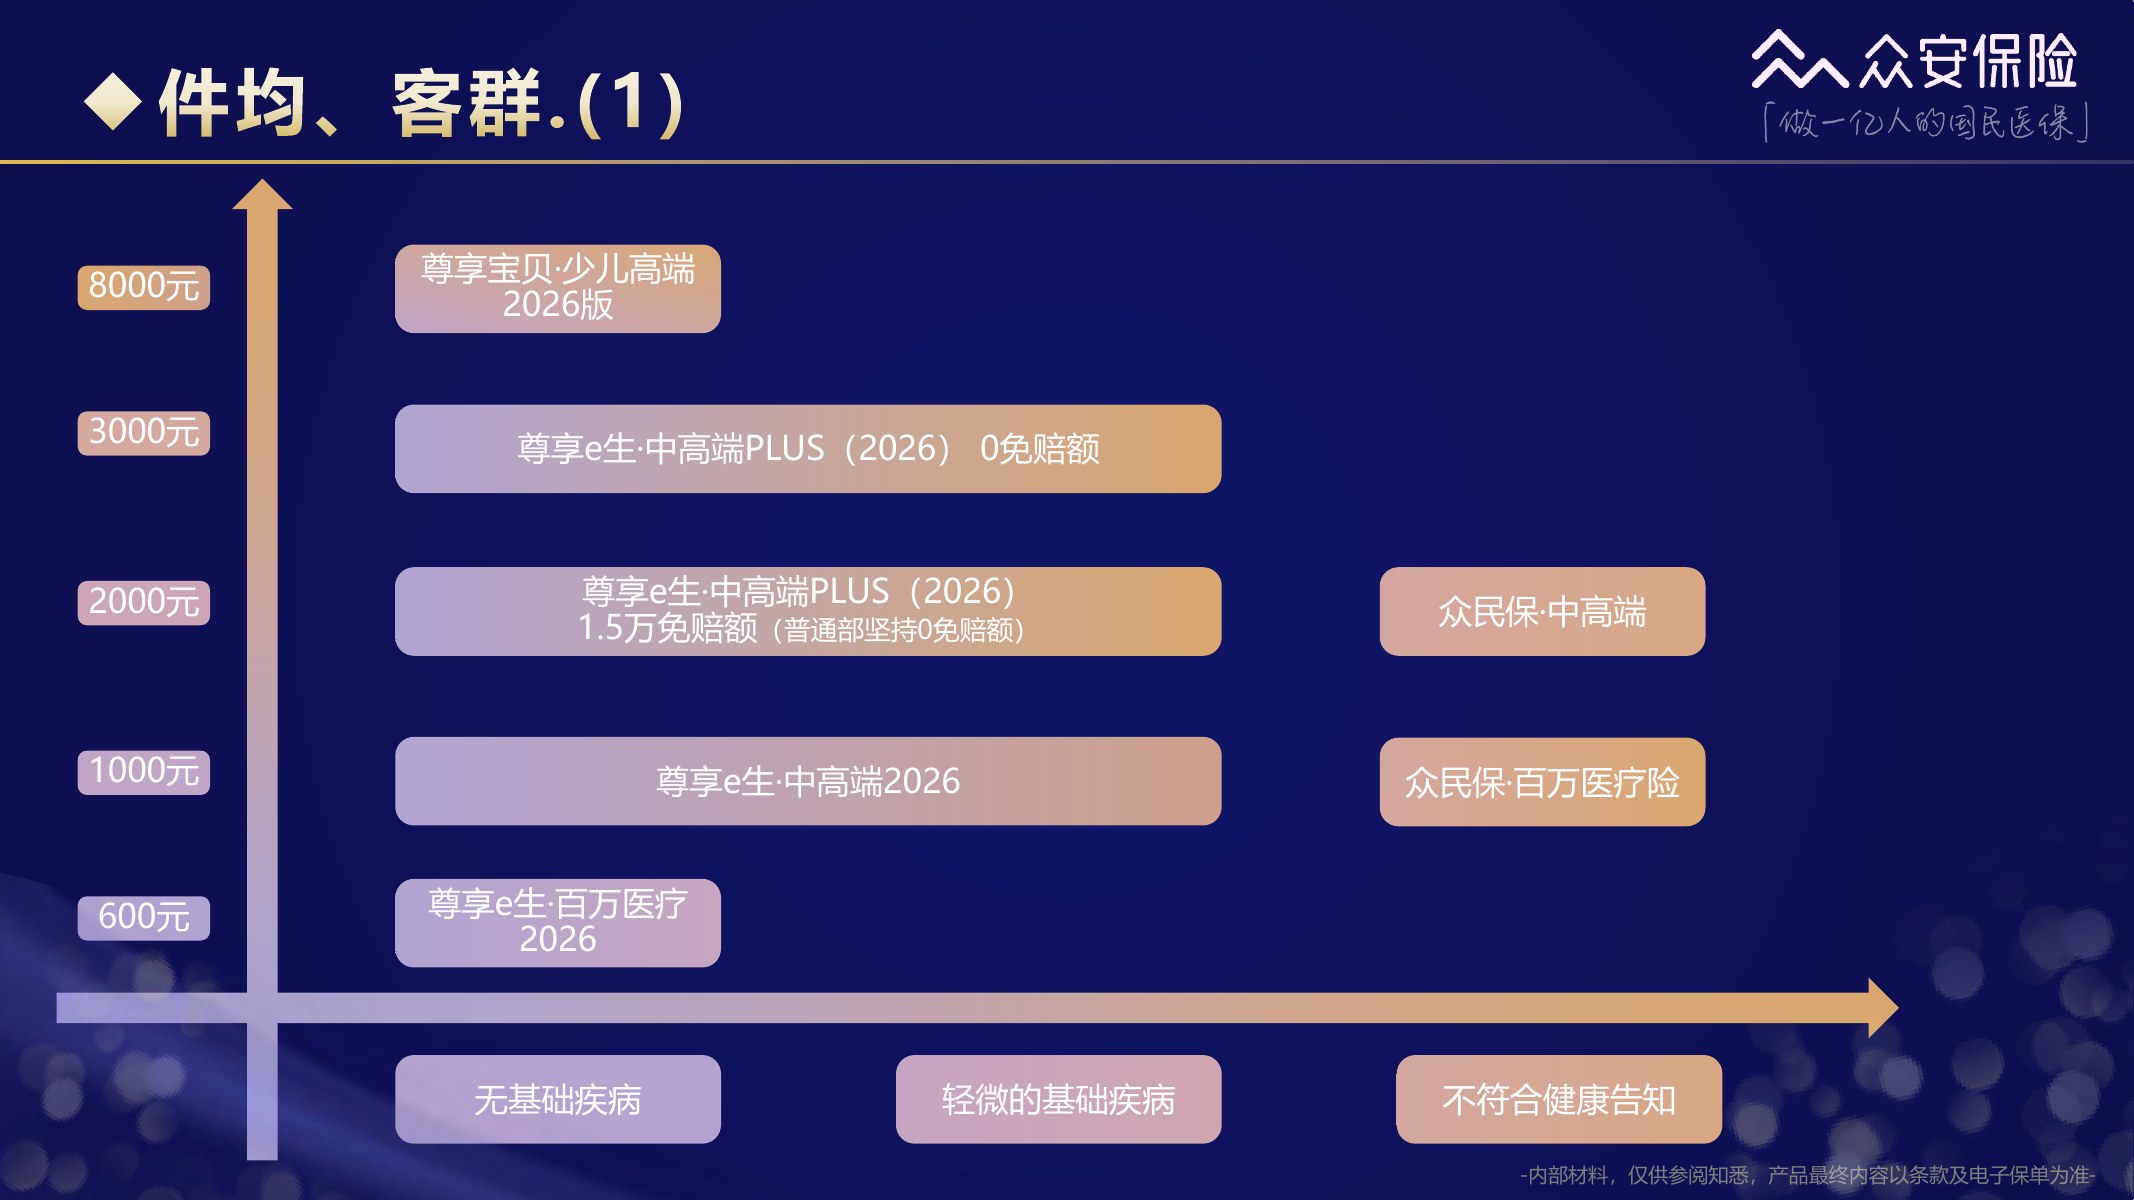
这张图把预算和健康状况摆在一起:从百万医疗到中高端、高端,价格和医院资源逐步上升;不符合健康告知的人则被分到另一类产品。它适合当沟通起点,不能代替核保结论。孩子有早产、黄疸住院、结节等历史,都要拿具体资料判断。
第57页|不同年龄路径
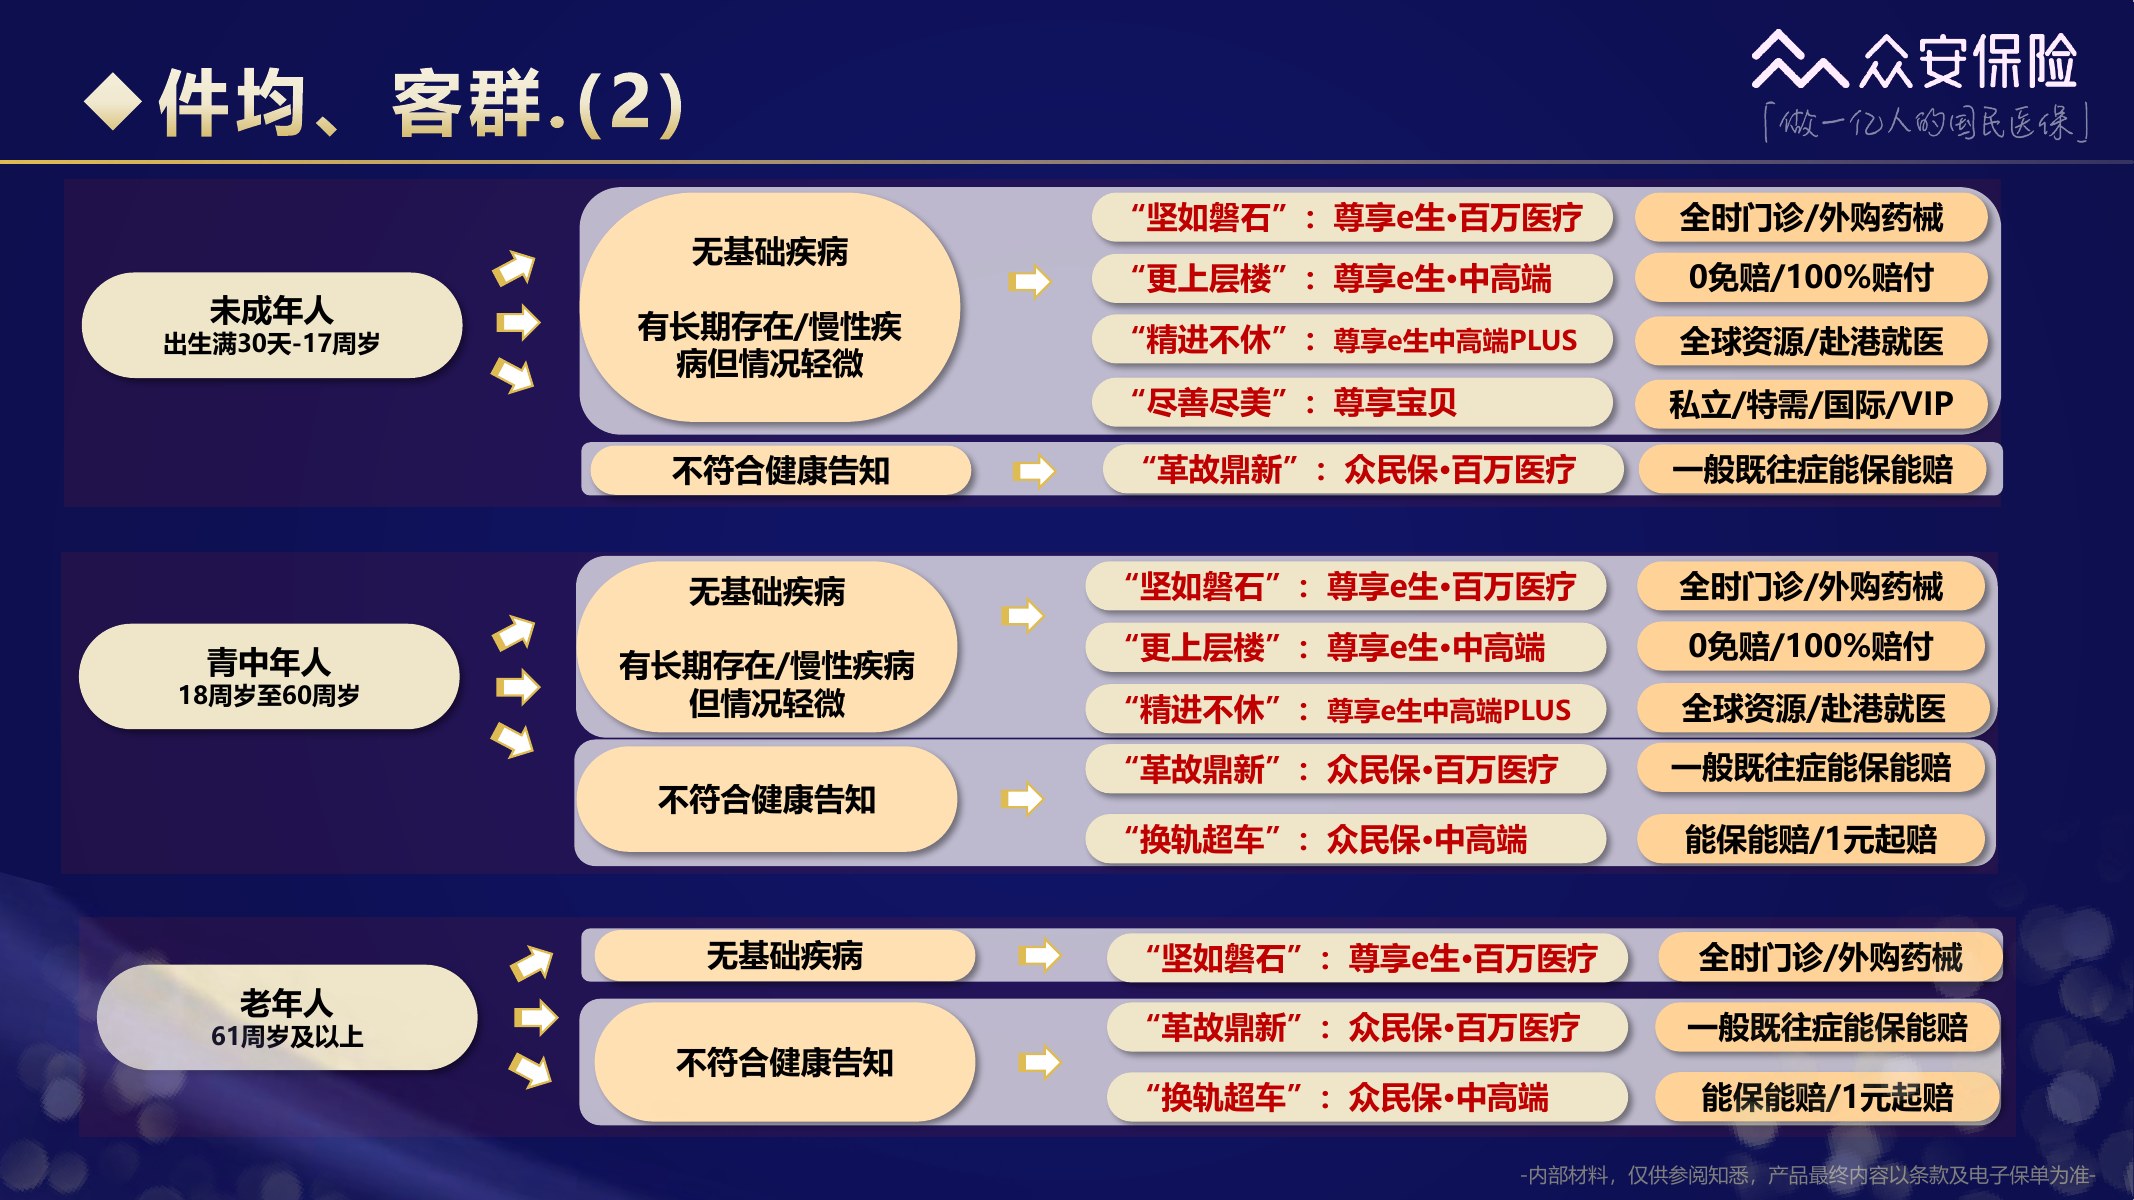
这一页按未成年人、青中年和老年人,以及健康程度,列了不同系列的选择方向。它给我的提醒是:选医疗险先看健康告知,再看就医需求和预算。先确定资格,后面比较产品才有意义。
第58页|重疾险搭配
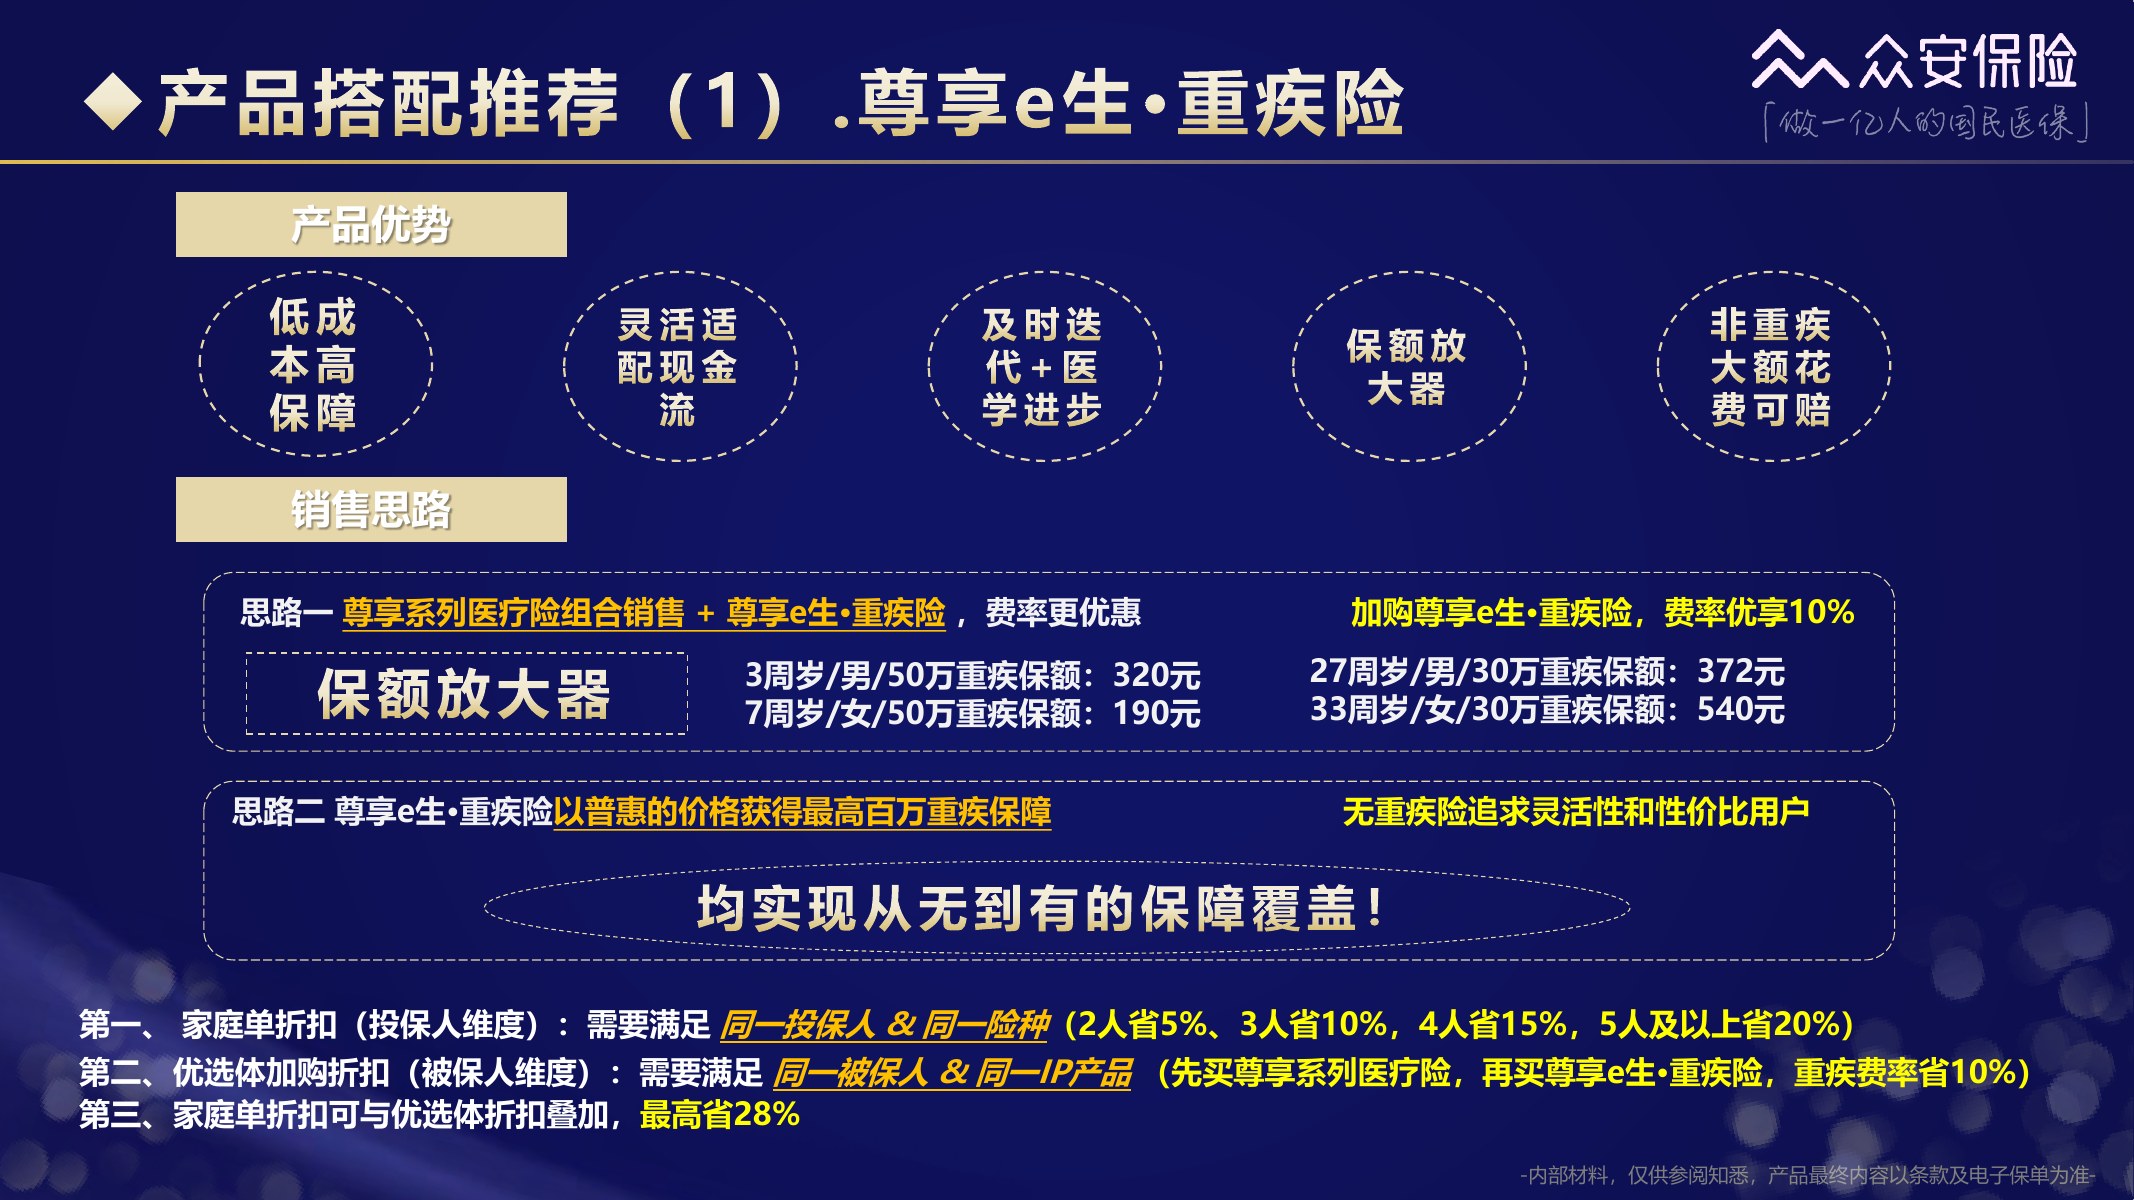
医疗险负责报销医疗费用,重疾险负责患病后的收入损失、康复和照护开支。材料建议搭配重疾险并给出费率优惠,这个思路可以讨论;买不买、买多少保额,还是要按家庭收入、房贷和孩子成长成本来算。
第59页|宠物医疗搭配
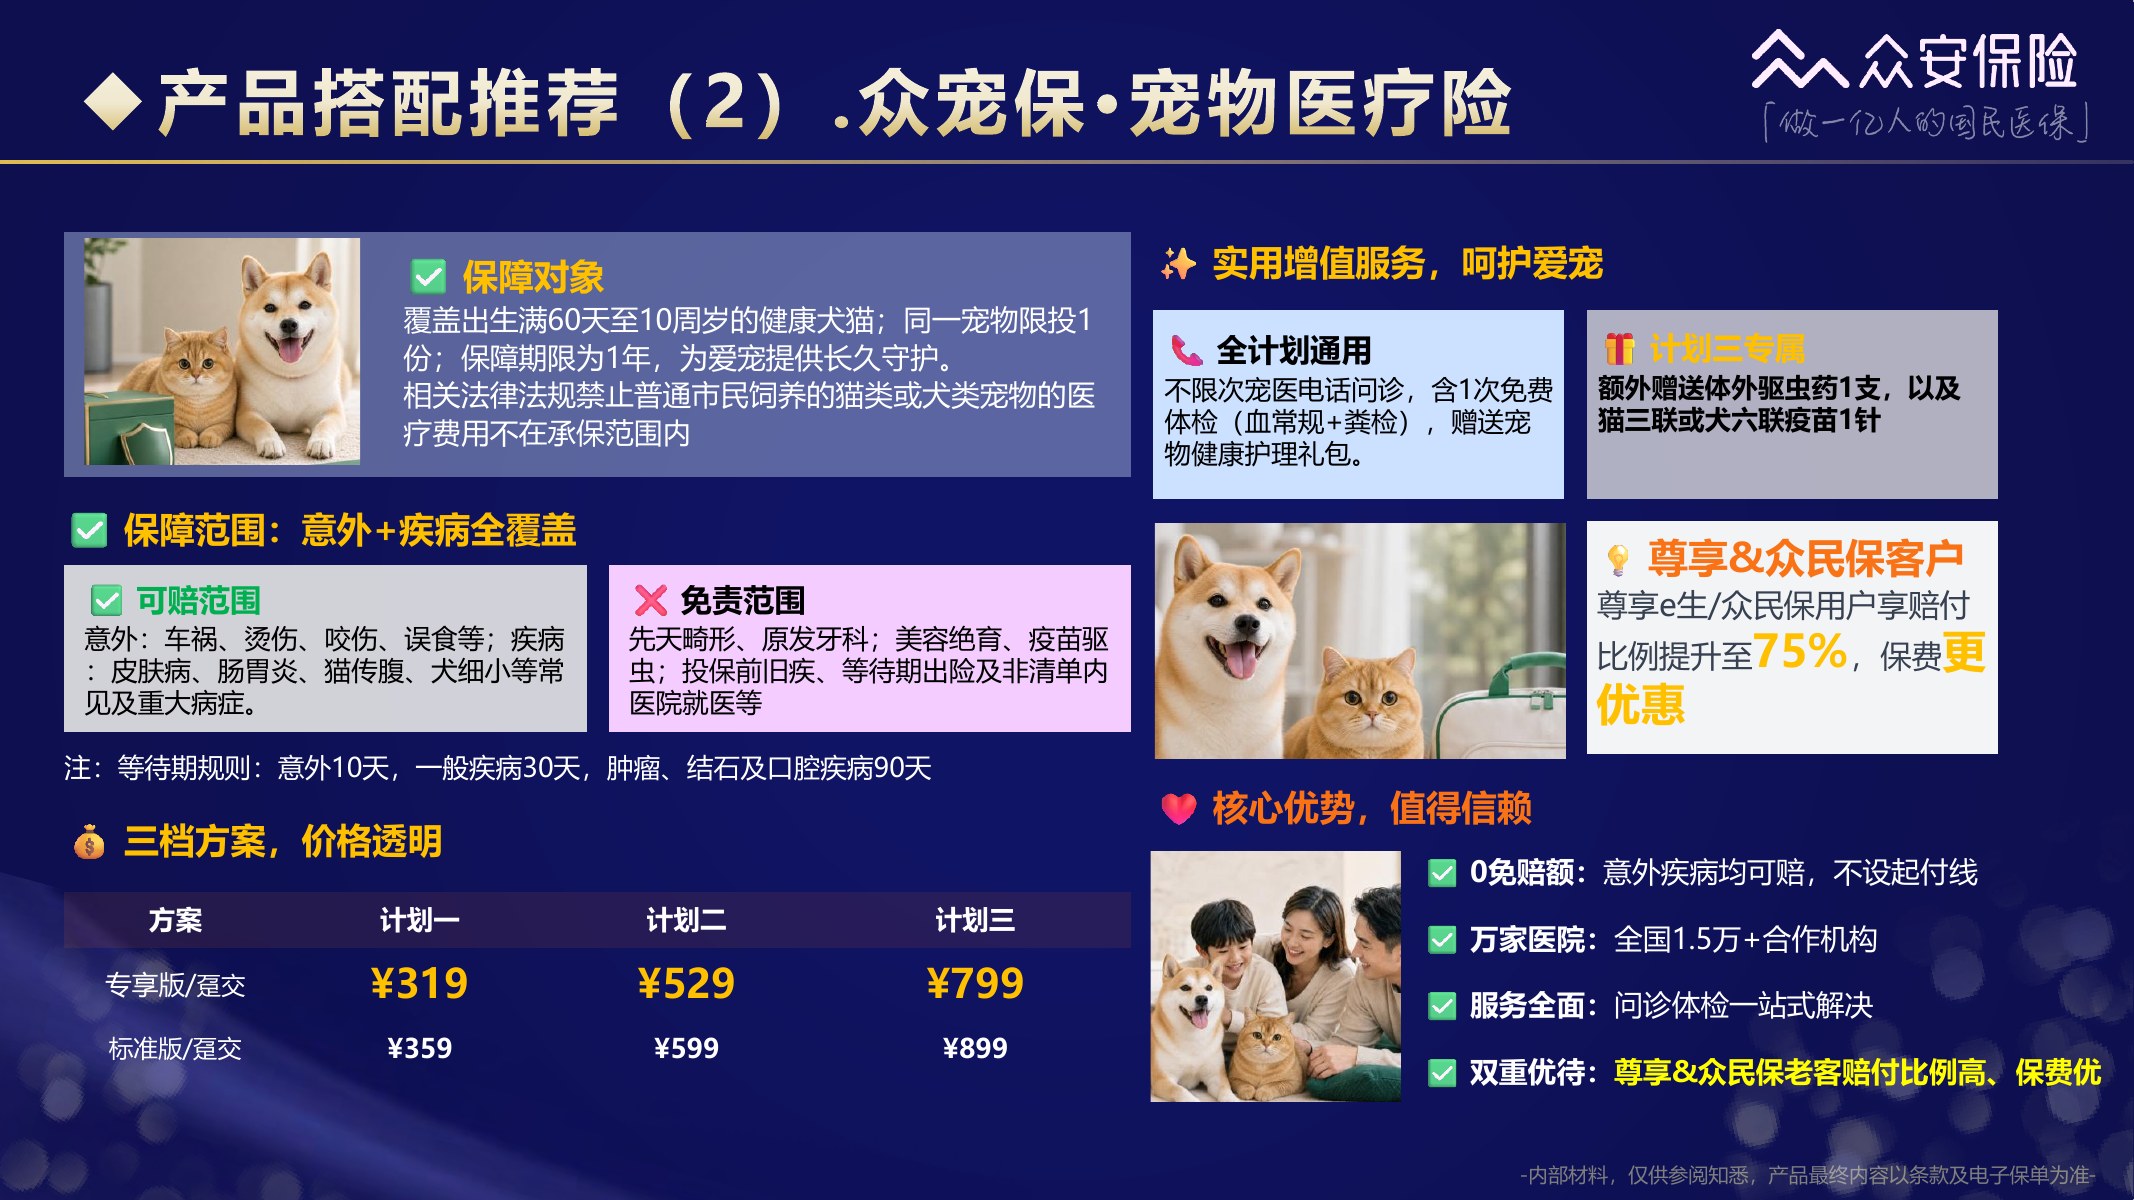
这一页是宠物医疗险,并不属于这款中高端医疗险本身。培训把它作为其他产品的搭配介绍;如果你只是给孩子或父母选医疗险,这页可以直接略过。
第60页|意外险搭配
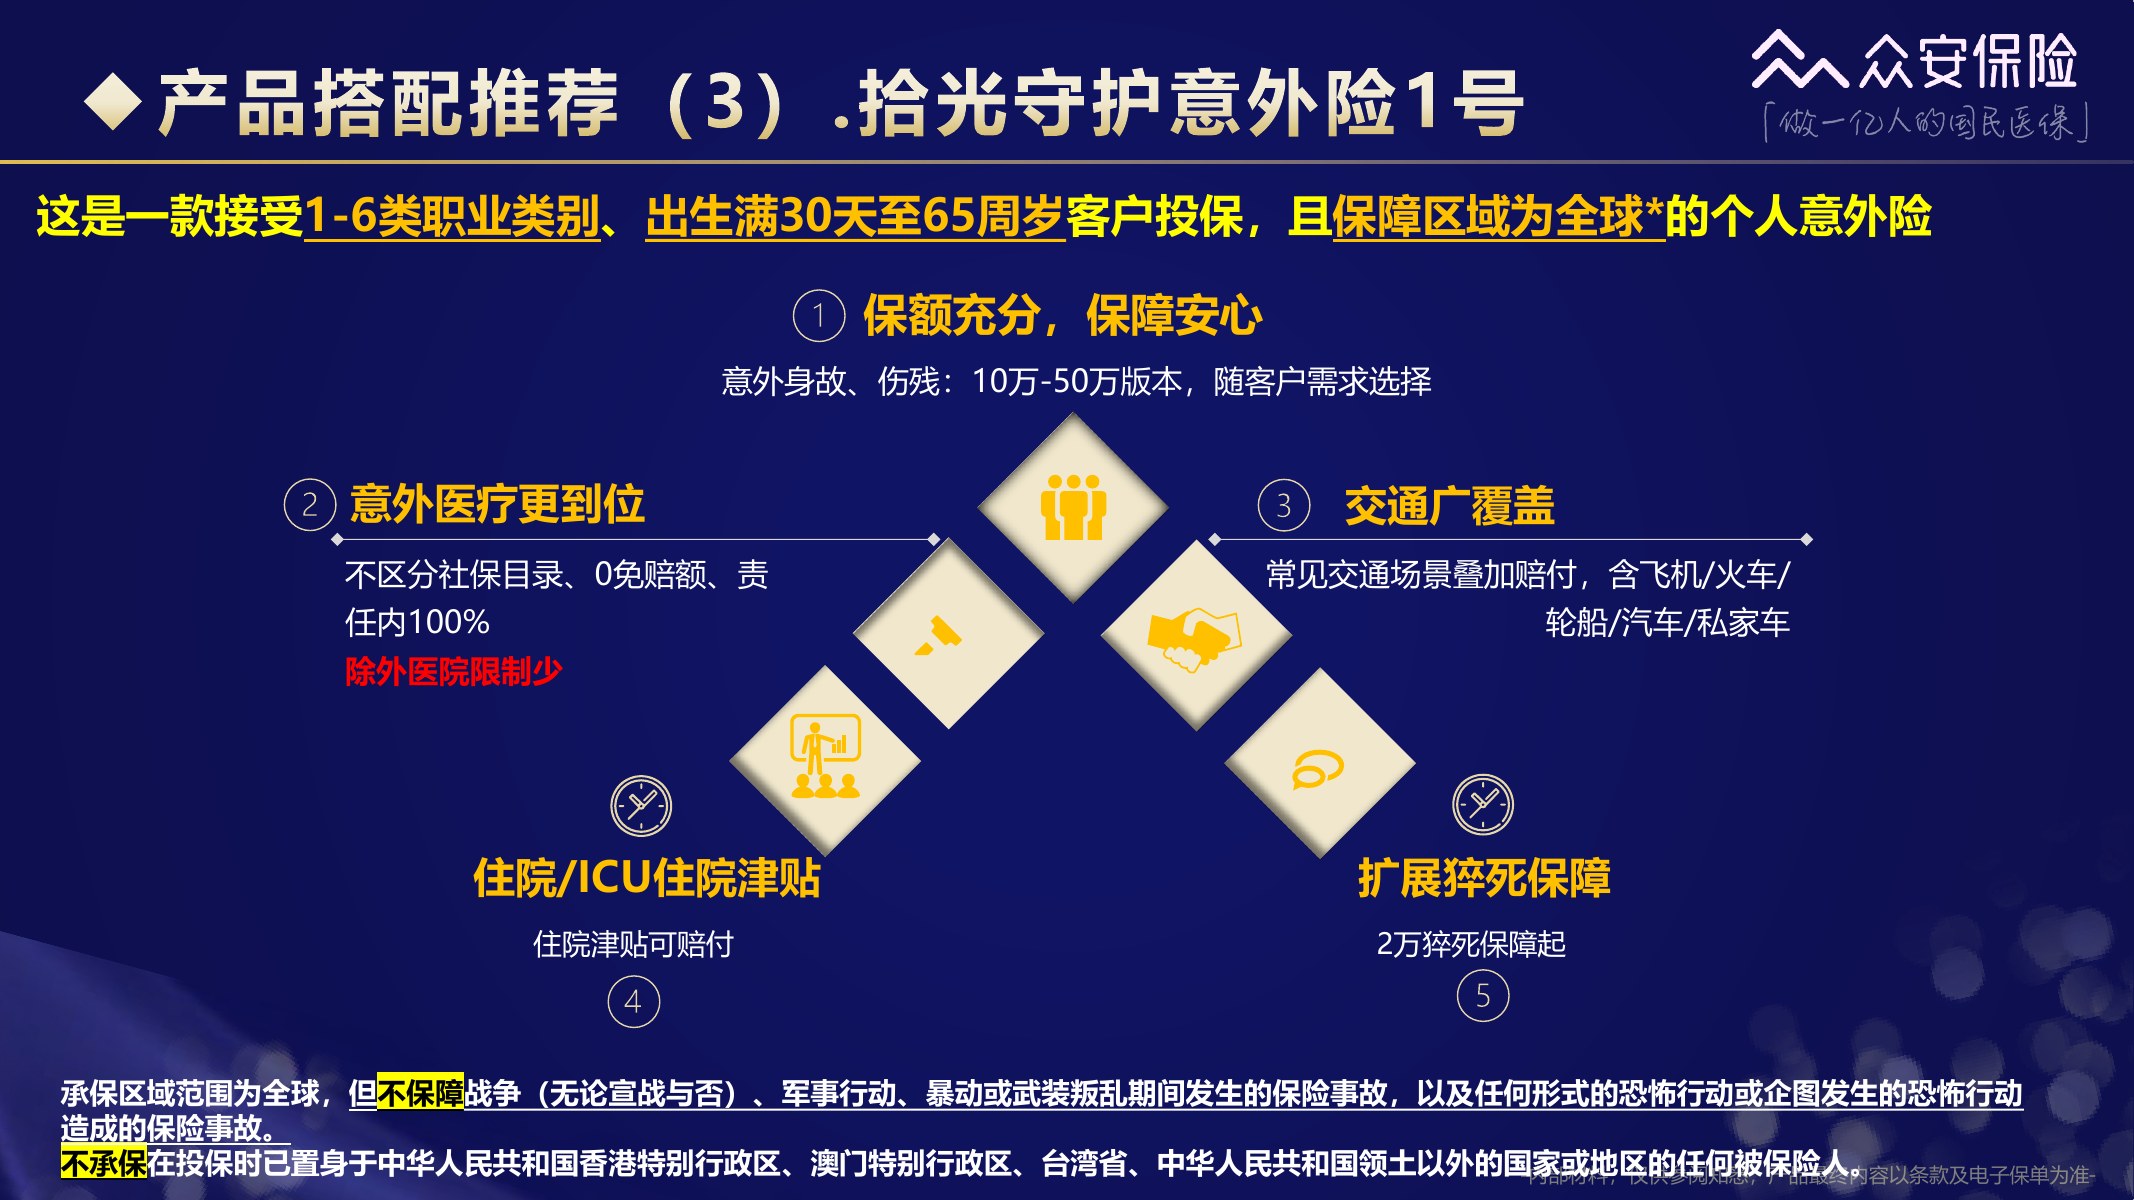
这一页介绍的是个人意外险,也不属于中高端医疗险本体。医疗险、意外险、重疾险各管一段风险,给一个家庭配保障时可以组合看,别把搭配推荐误当成主合同自带责任。
第61页|理赔与服务章节
最后几页是理赔和服务案例。看案例时,我更关注它告诉了我们哪些材料、预授权、直付和续保动作值得提前做,而不是只看赔了多少钱。
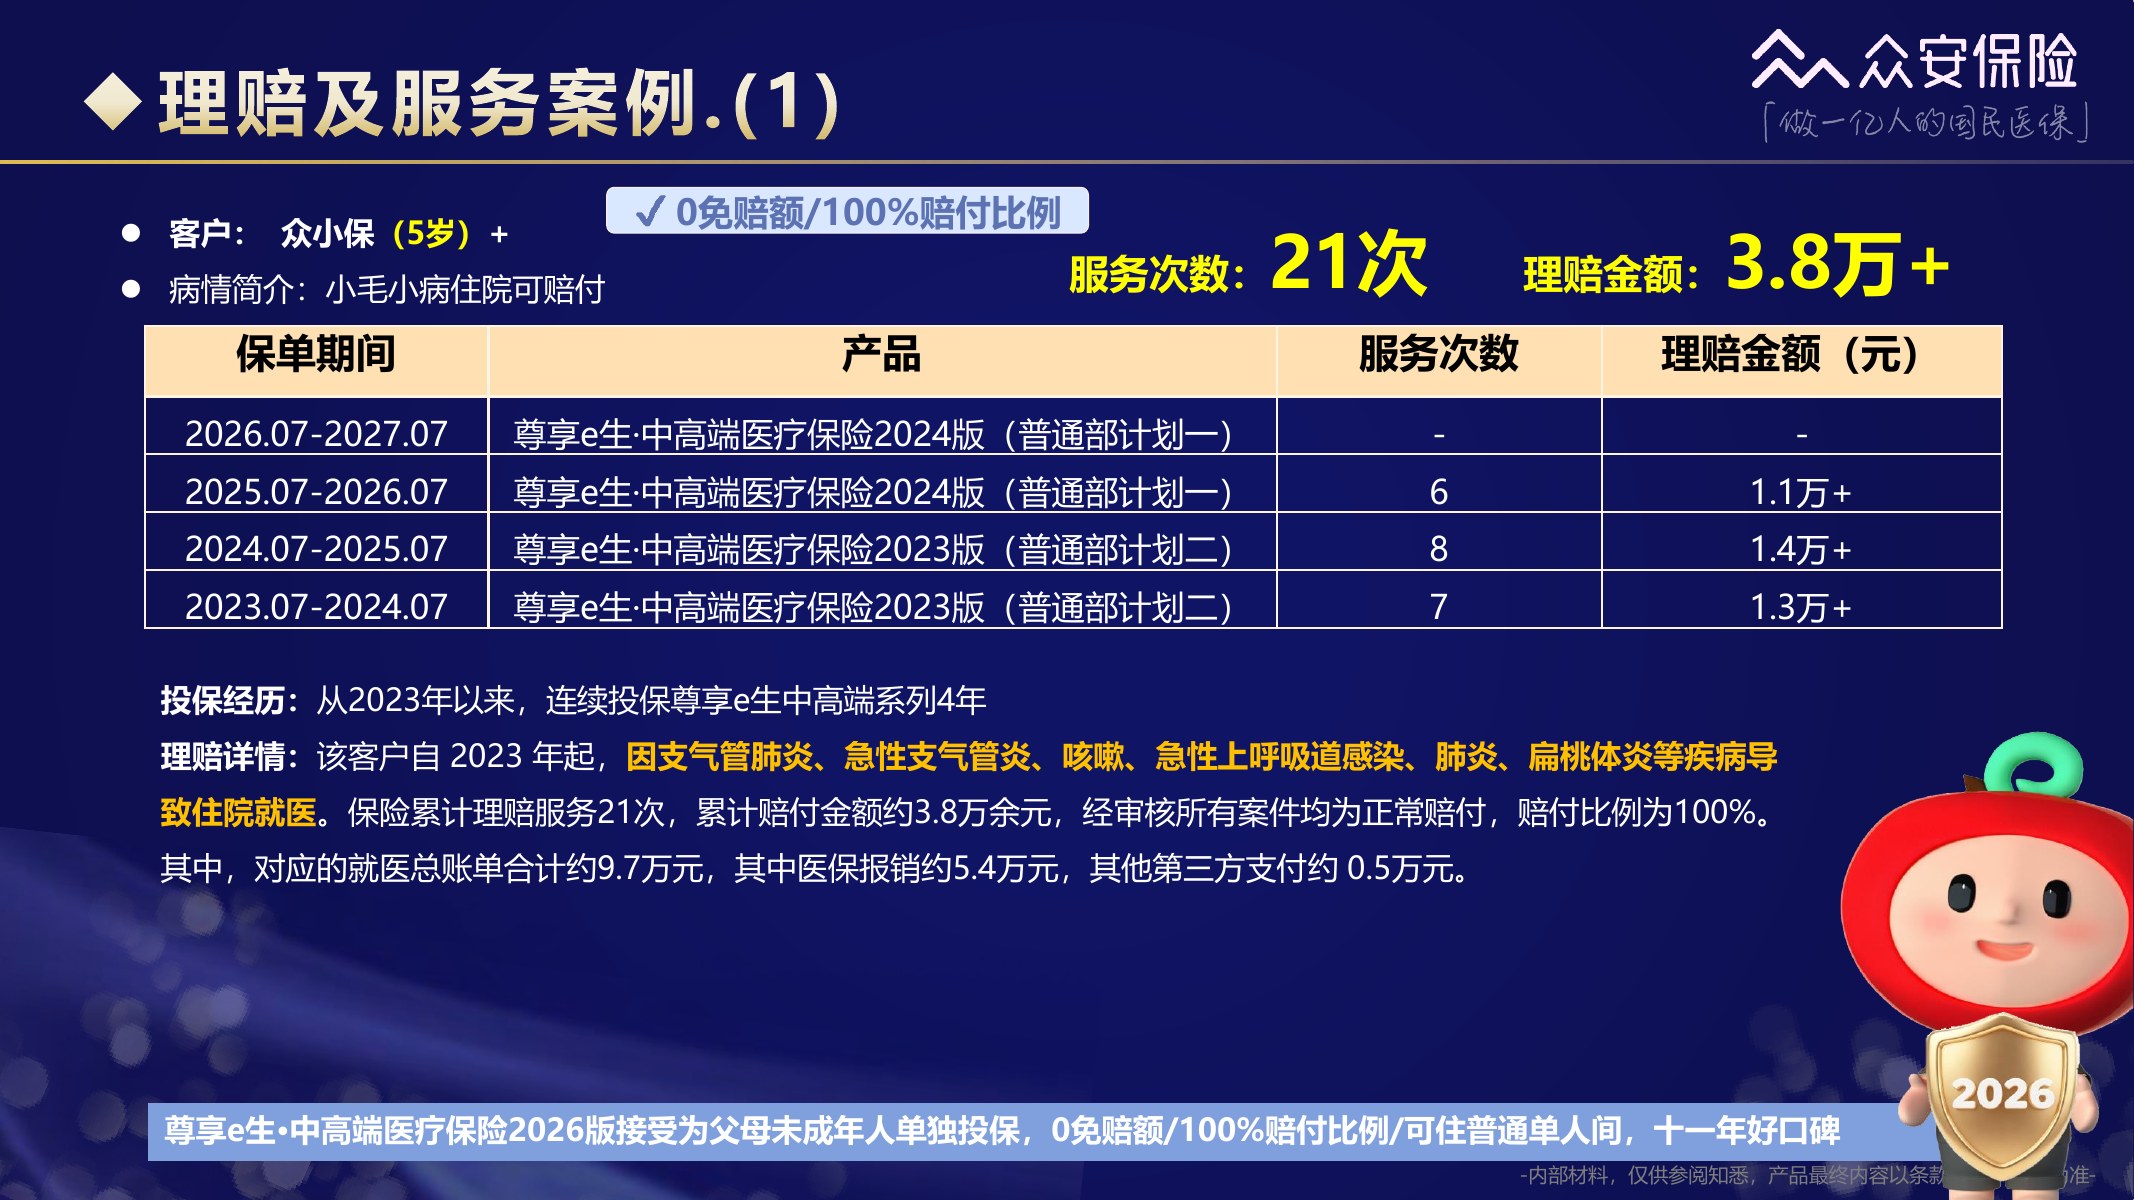
第62页|儿童理赔案例
材料中的儿童案例连续投保多年,因呼吸道相关疾病多次住院并获得赔付。它说明 0 免赔住院责任在孩子频繁住院时可能更好用;也提醒家长,每次就医的病历、发票、费用清单和医保结算单都别随手丢。
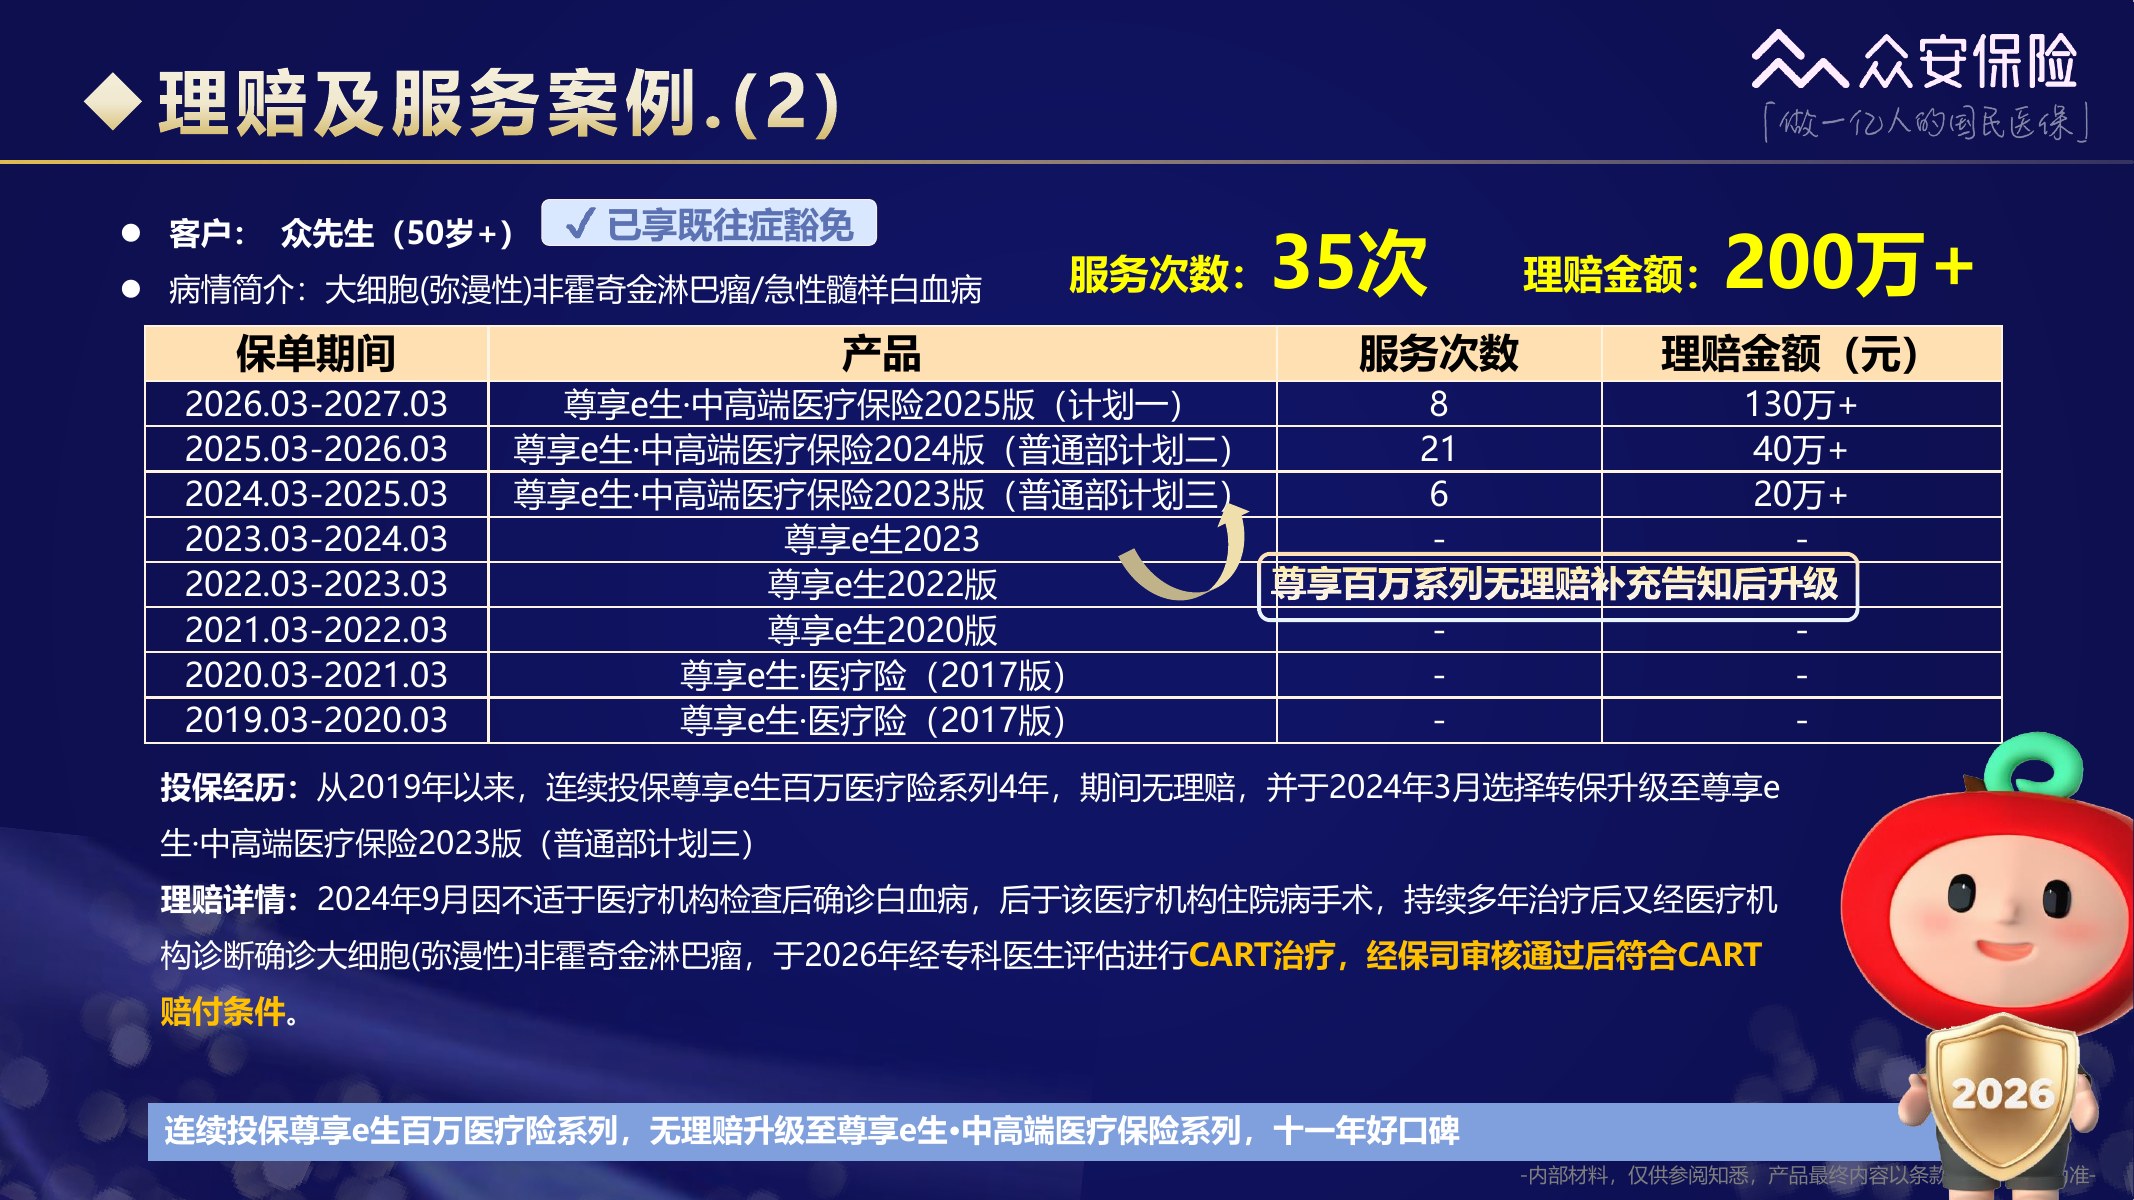
第63页|长期治疗案例
这页讲一位长期续保并升级的客户,后来经历血液疾病治疗和 CAR-T。对读者最有价值的部分是:产品升级、连续投保、既往症规则和重大疾病治疗往往会连在一起,旧保单不要轻易断档。
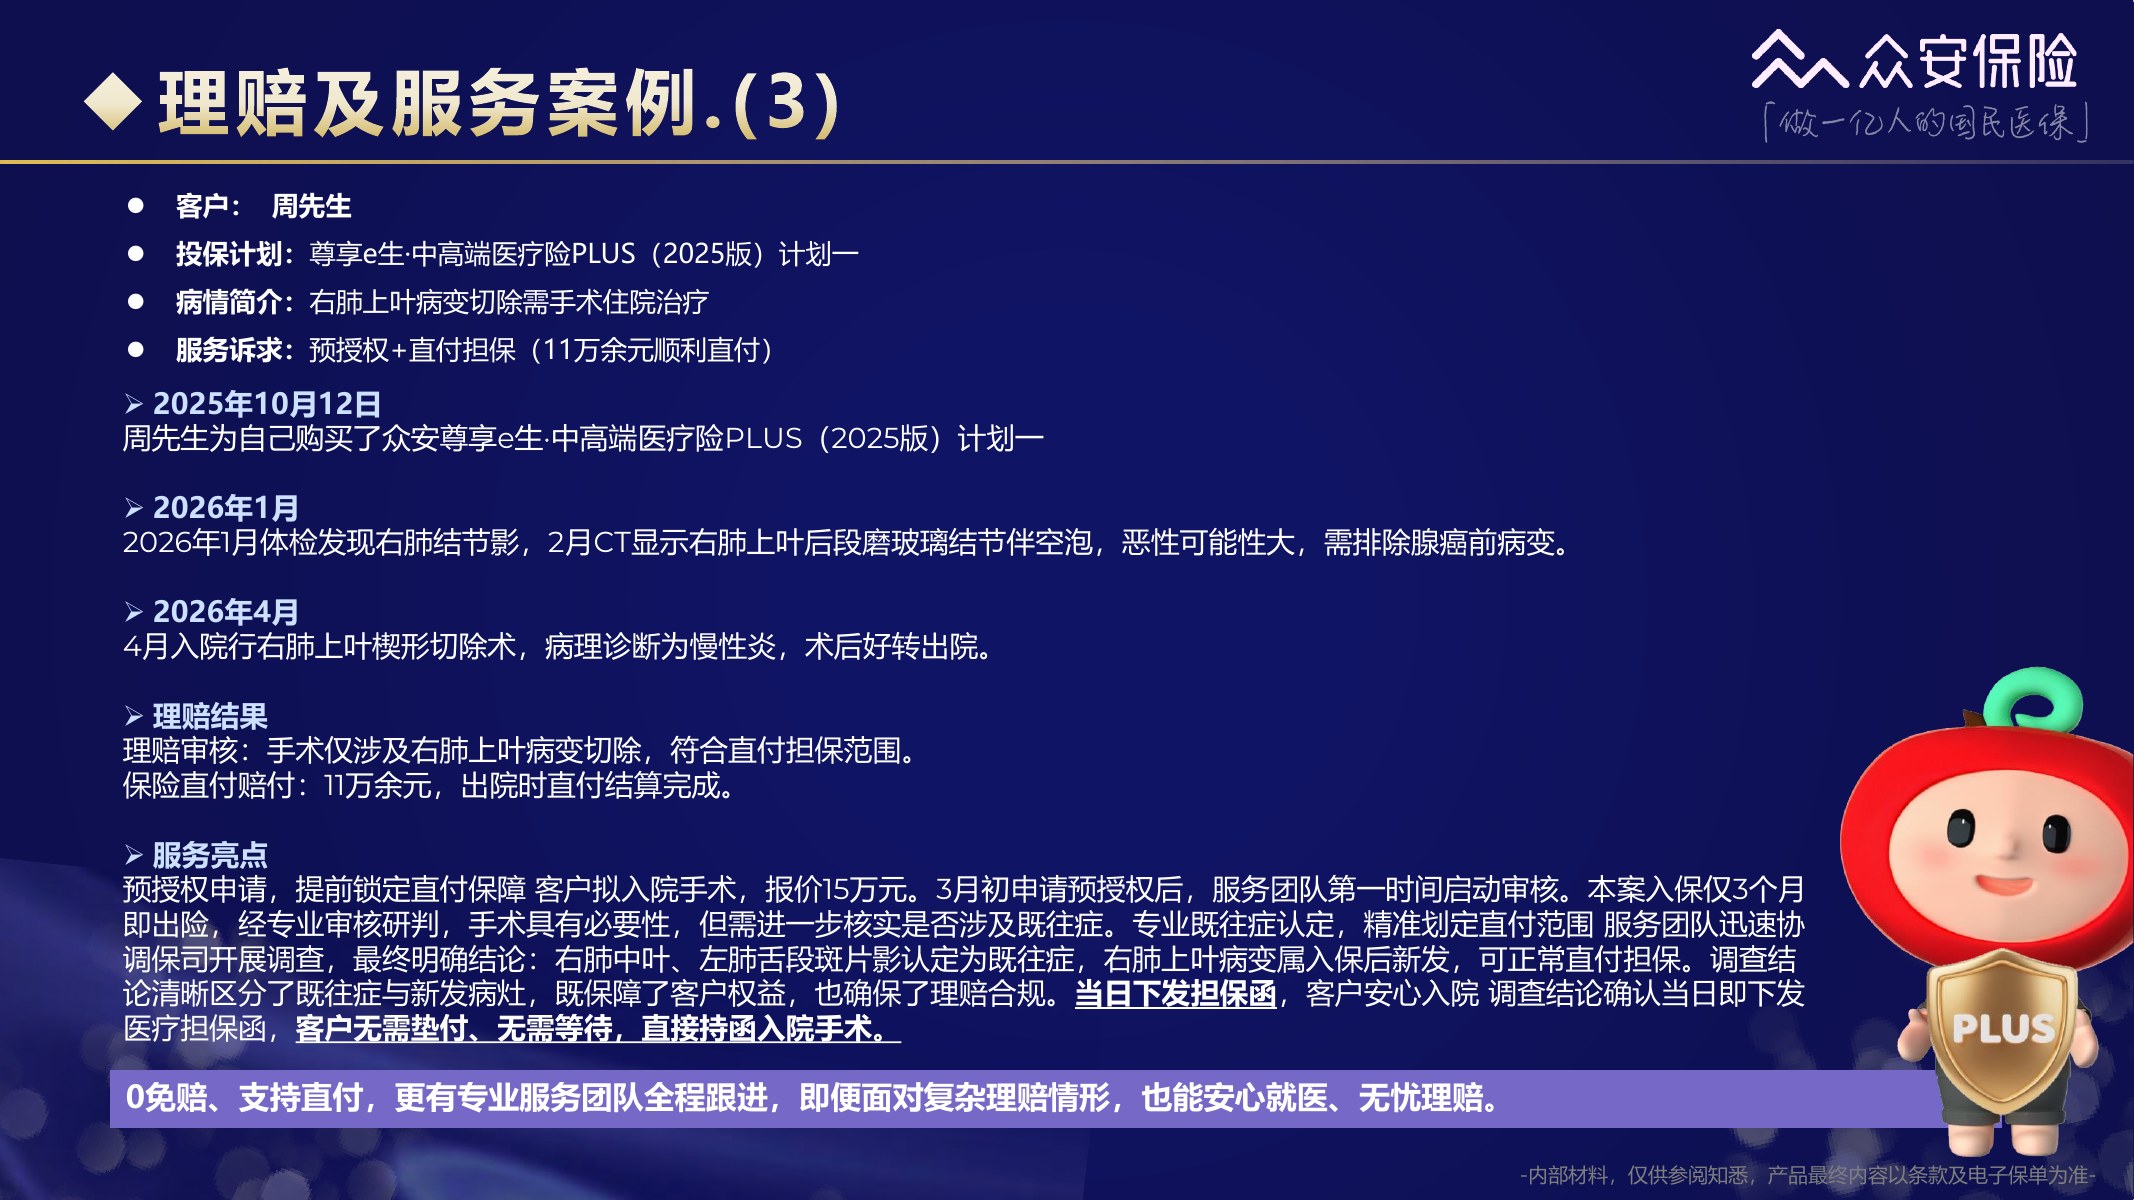
第64页|预授权直付案例
这位客户入院手术前先申请预授权,保险方核实病灶与既往症关系后出具担保函,住院费用通过直付完成。遇到预计费用高的住院或手术,提前问预授权和直付,比出院后自己垫一大笔钱再报更从容。
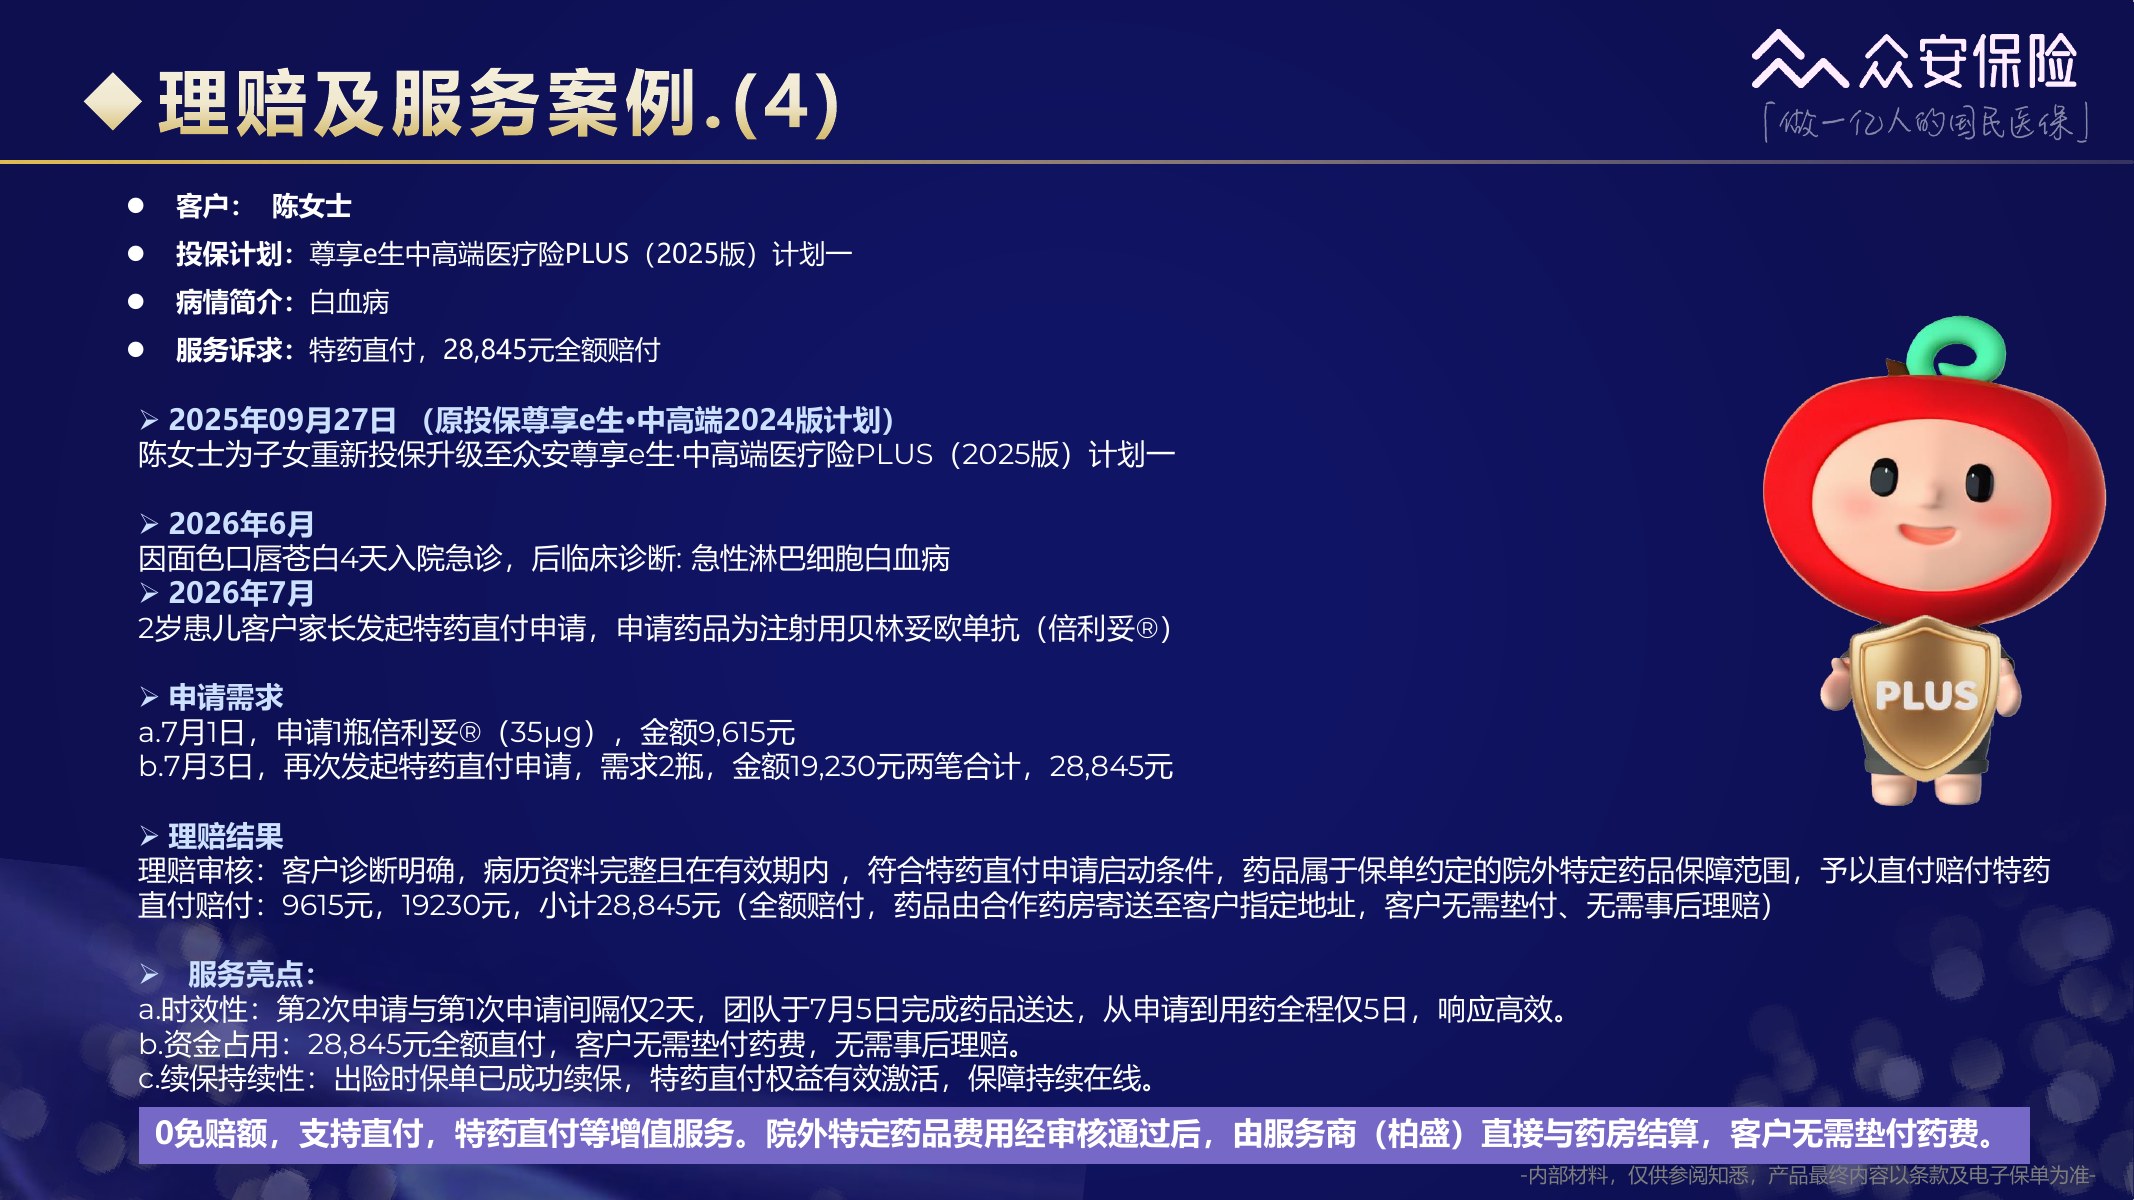
第65页|儿童特药直付案例
材料里的孩子确诊白血病后申请院外特药直付,药房直接发药,家长没有先垫药费。这个案例提醒我们:特药责任有没有、药品是否在范围、怎么申请直付,投保时就要问清楚;真到治疗当天才找入口,压力会很大。
第66页|结尾页
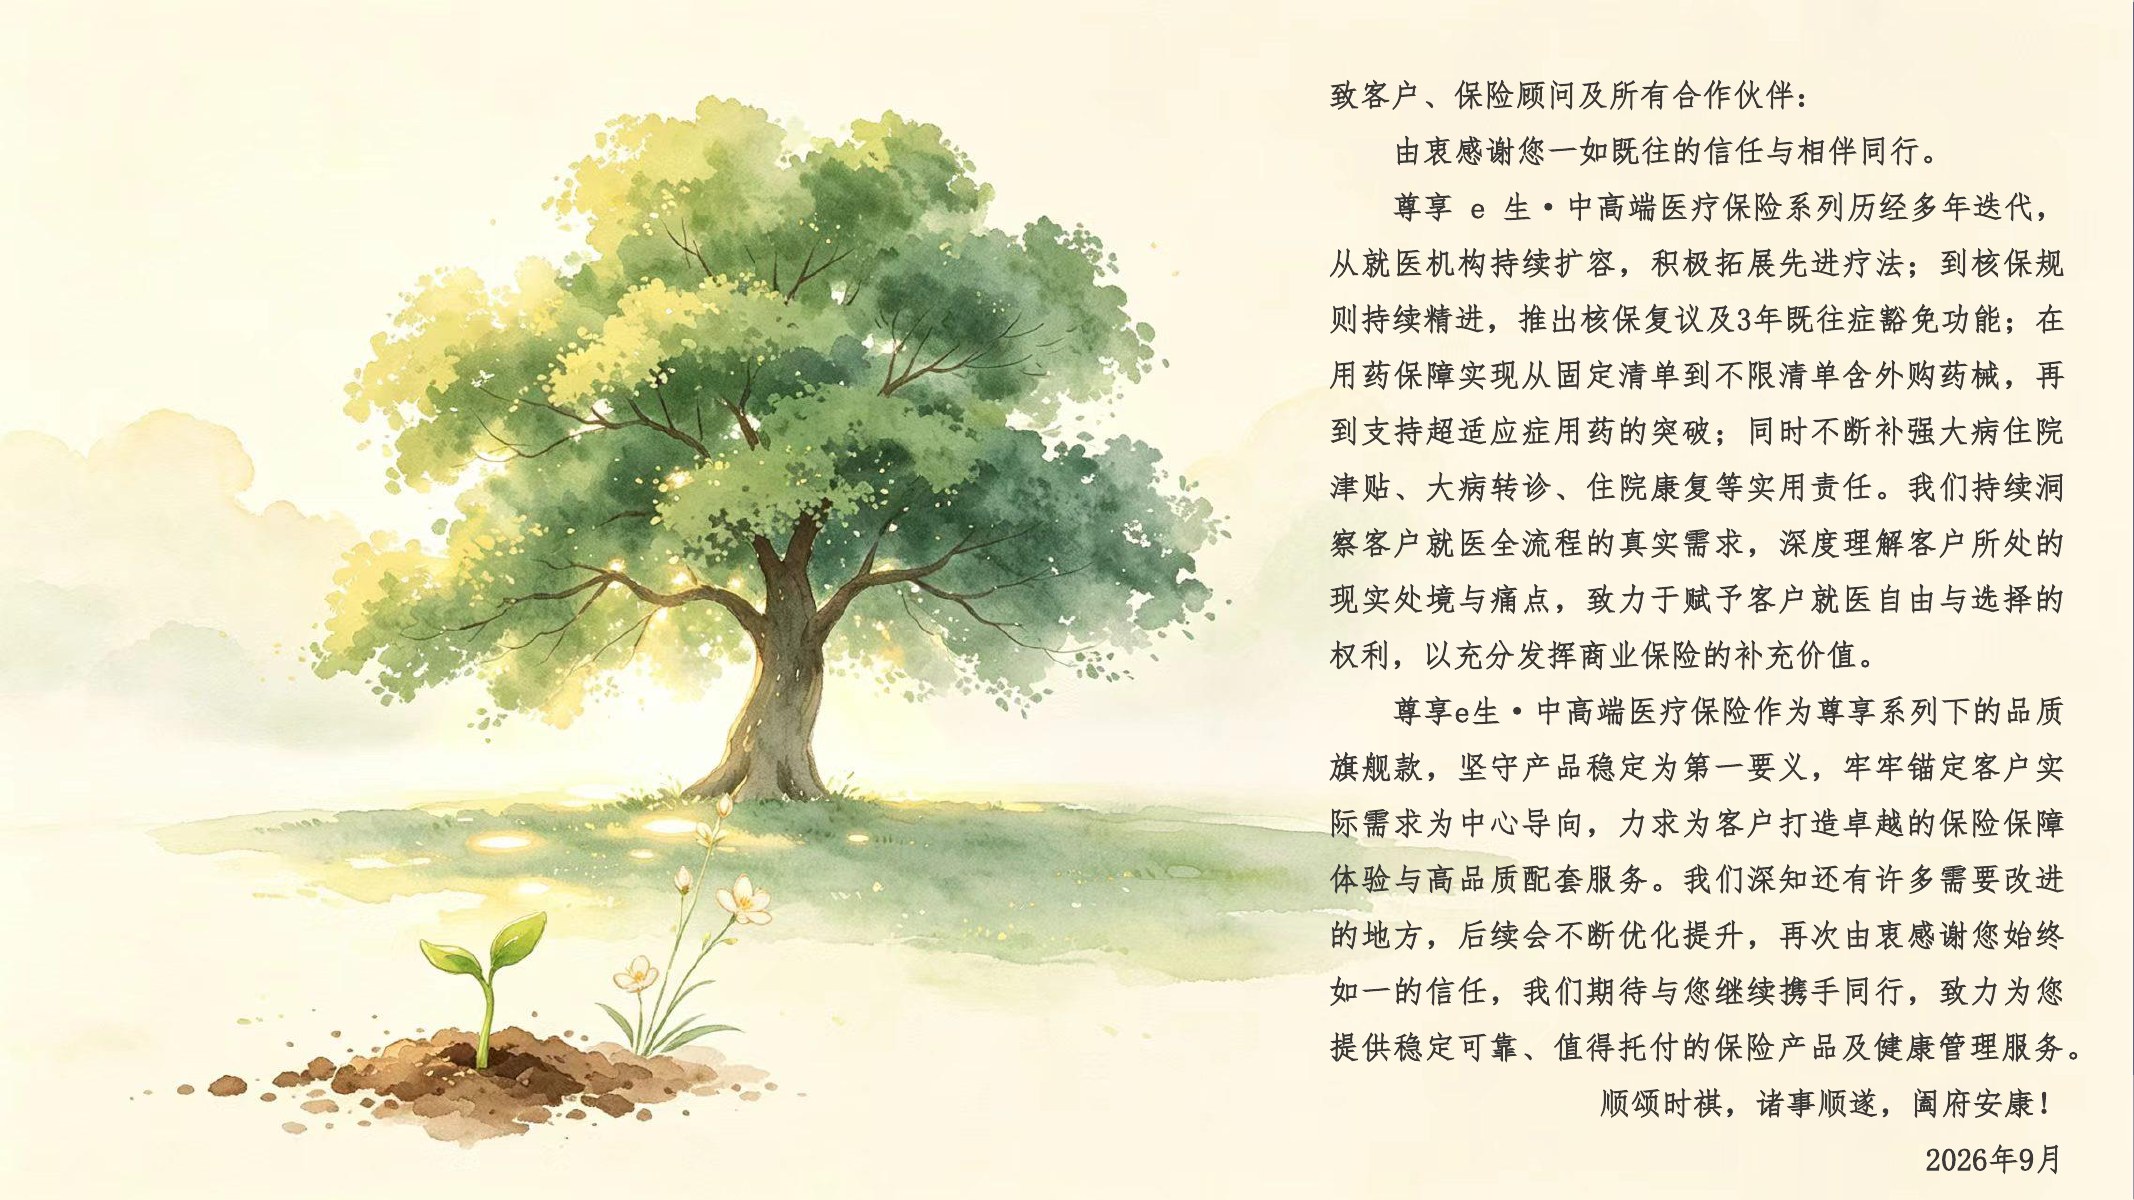
培训材料最后总结了它想解决的方向:医院、药械、核保、康复和服务一起迭代。对我来说,医疗险最实在的价值是生病那天你知道该去哪儿、先找谁、钱从哪里出。页面上的每一项都要落回你自己的健康告知、预算和就医习惯。
张山风最后的几句
这 66 页看完,别急着问“这款能买吗”。我更愿意你先把三个问题答出来:家里谁买、谁用;孩子或大人的健康告知能不能过;你最在意的是普通住院、特需资源、院外药,还是大额住院时有人帮你做直付和转诊。
预算有限的家庭,先把基础医疗险和少儿重疾险做扎实。想给孩子更好住院体验、又能长期承担保费的,再往中高端和高端医院资源上加。健康情况复杂的,更要先拿资料做核保,不要为了赶一个版本仓促停掉旧保单。
这篇只负责把培训材料翻成家长能用的话,不替任何一个家庭下单。产品最终责任、免赔额、医院范围、健康告知、转保和既往症规则,都以实际投保时的条款、投保页面和电子保单为准。
