


我大学时也买过学平险。
学校发通知,我交钱。至于保什么、保额有多少、什么情况能赔,我当时一句都答不上来。
所以现在有家长问我:“学平险和意外险有什么区别?要不要一起买?”我一点也不觉得这个问题低级。
站在保险行业里看,几个险种的名字当然分得清。站在家长那边看,学平险里有意外,意外险也有意外医疗,有些学平险还管疾病住院,放在一起确实容易绕。
先给结论:学平险、少儿意外险可以同时买,但没有必要为了凑齐名字各买一份。关键要看孩子已经有什么、还缺什么。
学平险,像一份学生组合包
学平险通常面向幼儿园和在校学生,常见责任会把意外身故伤残、意外医疗、疾病住院等装在一张保单里。有些产品还会加入疾病身故、重大疾病等责任。
它的优点很好理解:价格不高,一张保单能照顾到几类风险。家里目前只有医保,商业保障又几乎空白时,学平险确实能先补上一层。
它的问题也很现实。因为一份保单要装很多责任,每一项未必都做得很厚。疾病住院保额有多少、免赔额多少、按什么比例报、是否只报医保目录内费用、医院范围怎么写,都要逐项看。
“有疾病住院”这五个字,只能说明它有这项责任,距离真正好用还差一整段条款。
少儿意外险,把意外这件事做得更细
少儿意外险的核心工作更集中:孩子因为意外受伤,涉及门急诊、住院、伤残或身故时,按合同处理。
我给家长看意外险,会重点看意外医疗有没有免赔额、报销比例、医保目录限制、医院范围,以及伤残保额。市面上有些产品还能覆盖符合约定的私立医院或社保外费用,具体要看当时那款产品的合同。
它管不了孩子因为肺炎、手足口病、阑尾炎等疾病产生的医疗费用。只买一份少儿意外险,疾病住院这一块依然空着。
疾病住院要靠谁?看商业医疗险
家长真正担心“孩子生病住院也能报”,就要继续看商业医疗险。
有的0免赔额小额医疗险,适合处理几千元、几万元的住院账单;百万医疗险更偏向应对大额医疗费用,通常会有免赔额。医院范围、外购药、续保条件和健康告知,也会直接影响使用体验。
这也是我更习惯把少儿意外险和商业医疗险分开配置的原因。一个专心管意外,一个负责符合约定的疾病和意外医疗费用,责任更容易看清,后面调整也方便。
那到底要不要同时买?
第一种情况:孩子只有医保,家里预算确实很紧。
学平险可以买。它花费不高,能把意外和一部分疾病责任先补起来。买之前至少看清疾病住院保额、免赔额、报销比例、医保目录限制和医院范围。
第二种情况:预算允许,希望保障做得更清楚。
我更建议把少儿意外险和商业医疗险分开配。意外医疗的细节可以单独挑,疾病住院也有专门的医疗险负责。预算再往上走,再考虑少儿重疾险解决大病后的收入损失和长期康复费用。
第三种情况:孩子已经有不错的意外险和医疗险。
先拿出现有保单核对责任。该有的都已经有了,学平险里的大部分保障很可能重复。此时再买的意义,取决于它有没有补上真实缺口。
还有一个容易误会的地方:学平险和意外险都含意外医疗时,同一笔医疗费用通常遵循费用补偿原则。已经由医保或其他保险报销的部分,不能拿同一张账单反复报销超过实际支出。多买一份,不等于同一笔医药费自动赔两遍。
我为什么没给女儿买学平险
原因很简单:她的意外险、商业医疗险和重疾险已经分别配好。学平险放进我家的方案里,重复责任更多,新增的价值很有限。
学平险在一年只能拿出一两百元、孩子目前只有医保的家庭里,能干不少活。换到预算更充足、已经做过完整配置的家庭,同样一两百元也要看花下去之后究竟补了什么。
保险没有“学校发了就一定买”和“网上有人说鸡肋就一定不买”这两种答案。先看医保,再看已有保单,最后看预算。缺口在哪里,钱就放在哪里。
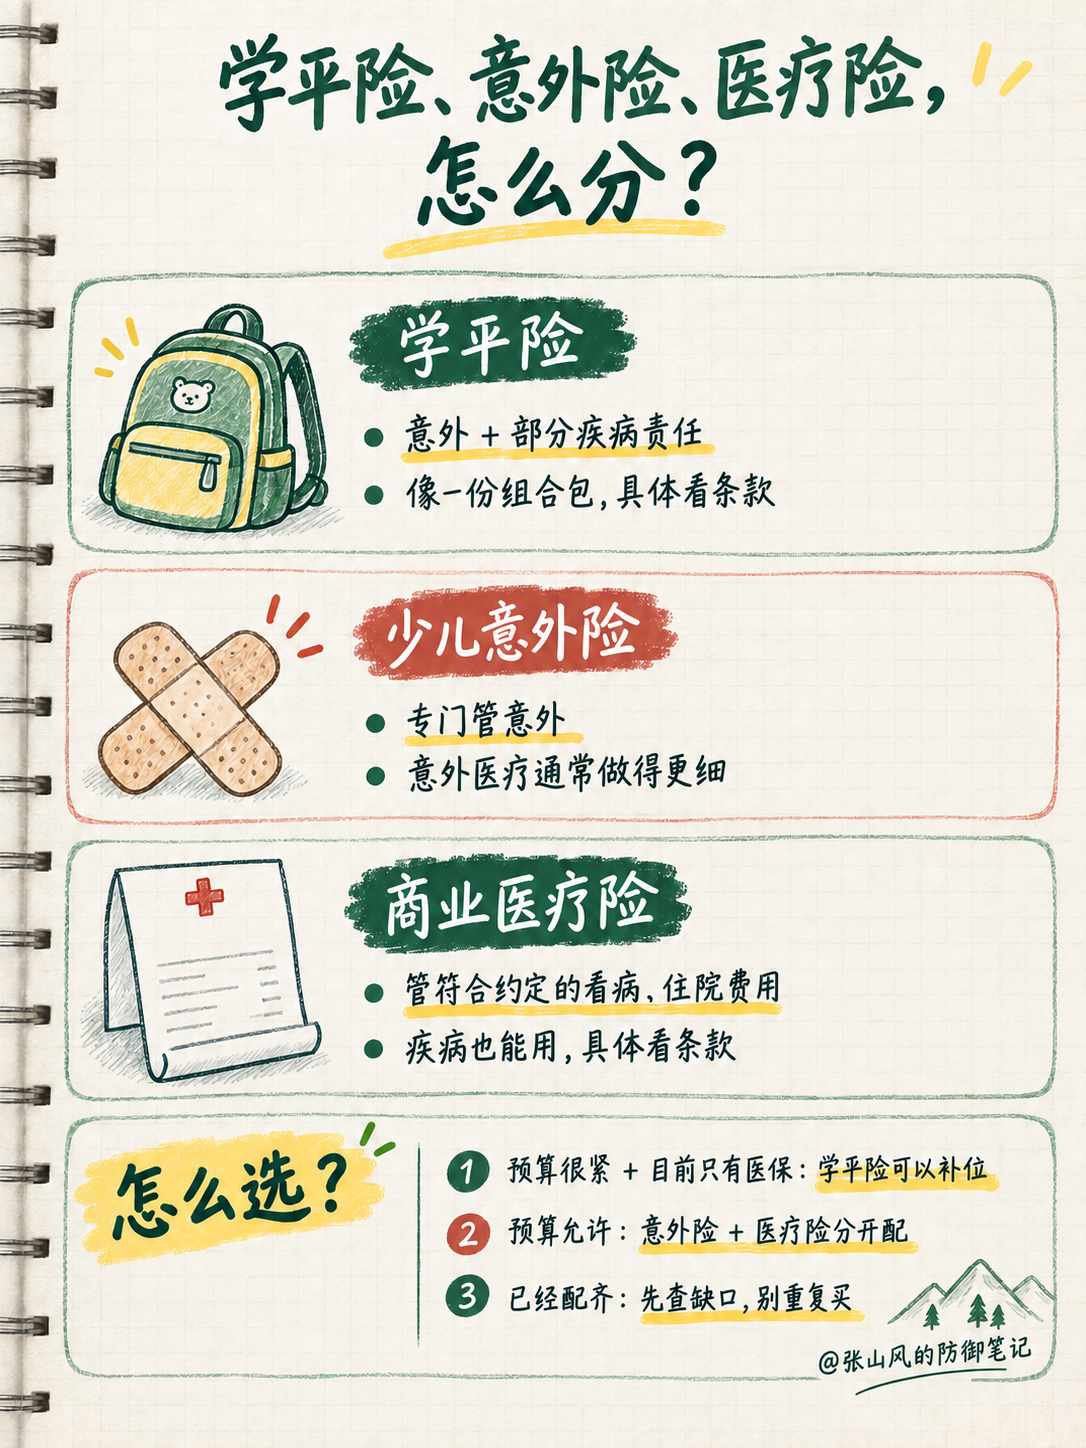
最后把答案放在一起:
只担心意外磕碰和意外门急诊,重点看少儿意外险。
还担心疾病住院费用,继续配合适的商业医疗险。
只有医保、预算很紧,学平险可以先补位。
意外险和医疗险已经配齐,先查缺口,别看到学平险三个字就再买一遍。
如果你还在搭孩子的第一套保障,可以继续看《宝宝保险怎么买最实用》;想知道我为什么先给女儿落地意外险,可以看《我给女儿买的第一份保险,其实是意外险》。
资料依据:国家医保局《买了学生平安险,还需要参加医保吗?》;国家发展改革委办公厅等《关于进一步提高高校学生医疗保障质量的通知》;国家金融监督管理总局河北监管局理性投保风险提示。
说明:本文讲的是常见保障逻辑,不构成具体产品推荐、投保建议或理赔承诺。学平险、少儿意外险和商业医疗险的责任、保额、免赔额、医院范围、健康告知与续保条件会随产品变化,请以投保时的正式合同为准。
