
给孩子买重疾险,宣传页上最会抢镜的,通常是“癌症额外赔200%”。
很多家长一看就觉得:癌症这么高发,多赔几次,总不会错吧?
可200%只是金额。第二次怎么认,才决定这笔钱离孩子有多远。同样叫癌症额外赔,有的认新发、复发、转移,有的连持续治疗也认。条款差一行,理赔时可能就差几十万。
我给女儿挑重疾险时,前后翻了很多份条款。越往后看越发现,附加责任最怕只看名字。名字都很好听,真正有用的字往往藏在脚注里,还特别小。
第一次赔完,保单里还剩什么
孩子第一次确诊合同约定的重度癌症,重疾险按约定赔一笔钱。基础保额50万,就先看这50万怎么赔;如果还有少儿特疾额外赔、前若干年额外赔,也可能一起触发。
赔完以后,基础重疾责任怎么变化,要看产品设计。癌症额外赔管的是后面的事:过了合同约定的间隔期,孩子又符合癌症责任,保单再赔一笔。
问题就出在“又符合”这三个字。
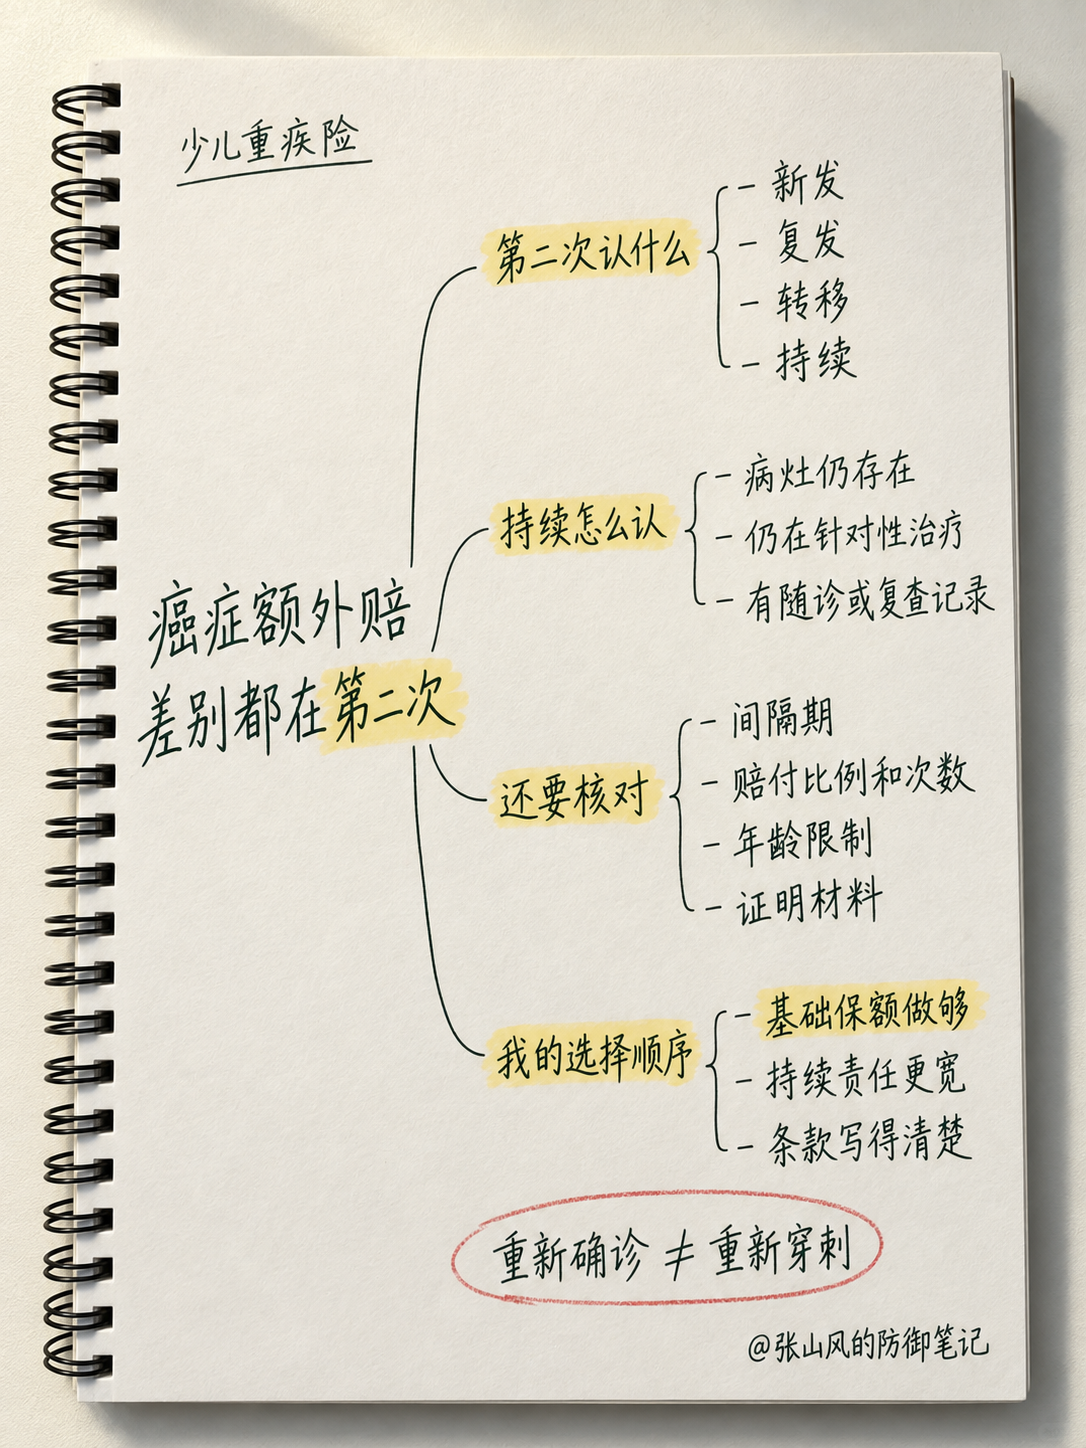
有些条款认这几种情况:
- 新发:后来又得了一个与原癌症无关的新癌症;
- 复发:原来的癌症治疗后再次出现;
- 转移:癌细胞转移到其他部位;
- 持续:原来的重度癌症仍然存在,或者仍在接受合同认可的针对性治疗。
最后这一项“持续”,很重要。
癌症治疗经常不是做完一次手术就彻底翻篇。后面可能还有化疗、放疗、靶向治疗、免疫治疗,也可能要长期随诊和复查。如果条款把持续存在、持续治疗写进去,第二笔钱的适用范围会更贴近真实治疗过程。
如果只认新发、复发和转移,第一次治疗后没有发现明确病灶,但孩子仍处在漫长的治疗和康复期,额外责任就可能派不上用场。
重新确诊,不等于重新穿刺
很多家长看到“再次确诊”四个字,第一反应是:难道还要重新穿刺一次?
不能这样直接画等号。
公开可查的少儿重疾险条款里,已经有产品把“持续”定义为:癌症病灶持续存在,或者目前仍在接受针对性治疗。条款列出的治疗方式包括手术、化疗、放疗、免疫治疗、靶向治疗、质子重离子治疗等,同时会看专科医生的诊断报告和治疗、随诊、复查记录。
这类写法关注的是孩子是否仍处于合同约定的癌症状态,不是看到“再次确诊”就强迫孩子再做一遍病理穿刺。
当然,不同产品的条款和理赔材料要求会有差别。具体用病理、影像、血液检查还是其他资料,要结合癌症类型、病情和合同来判断。检查有没有必要,听肿瘤专科医生的;不要为了保险理赔,擅自要求一项医学上没有必要的检查。
顺手再说一句:规范进行的活检导致癌症扩散,概率极低。穿刺有自己的风险和适应证,该不该做让医生判断。拿一句“穿刺会扩散”吓家长,也会耽误正常诊疗。
间隔一年和间隔三年,完全是两回事
癌症额外赔通常不会在第一次赔完后立刻再赔,中间会有间隔期。
一年、三年,看起来都只是合同里的一个数字。真遇到治疗时,三年的跨度很长。孩子的治疗费、父母停工陪护造成的收入损失,可不会等合同慢慢走完日历。
除了间隔期,还要一起核对赔付比例、最多赔几次、有没有年龄上限,以及每一次申请要交什么材料。
“癌症额外赔不限次数”听着特别厉害。如果每次间隔很长、触发条件又窄,不限次数也可能只是海报上很热闹。
预算有限,我会把钱按这个顺序花
基础保额先做够。
孩子第一次得大病时,基础保额最直接。别为了附加一个看起来很豪华的癌症多次赔,把第一次能拿到的钱压低了。第一次都扛不住,后面写得再漂亮也没有用。
同样预算,再挑持续责任更宽的。
新发、复发、转移、持续,覆盖得越完整越好。持续治疗怎么认,随诊和复查记录能不能作为证明,条款写得越清楚,家长越省心。
最后比较间隔期、比例和次数。
别被一个200%牵着走。100%能顺利触发,可能比200%永远等不到更有用。对条款有疑问,让销售人员或保险公司按具体文字回答,聊天记录留好。嘴上那句“放心,肯定能赔”,真到理赔时很轻。
我一直觉得,给孩子买保险最难的地方就在这里:我们都想把好的全塞进去,可预算不是橡皮泥,怎么拉都不会变多。
癌症额外赔值得认真选,基础保额依然排在前面。把第一次赔够,再看第二次怎么认。这个顺序不花哨,但更像孩子真生病时用得上的保障。
资料核对:《君龙小青龙6号怡享版少儿重大疾病保险(互联网)条款》、美国国家癌症研究所:常见癌症误区。本文讲的是阅读少儿重疾险条款的方法,不构成对任何具体产品的推荐,也不代替医生的诊疗意见。
这里是张山风的防御笔记。给孩子买保险,宣传页负责让你心动,条款才负责赔钱。