


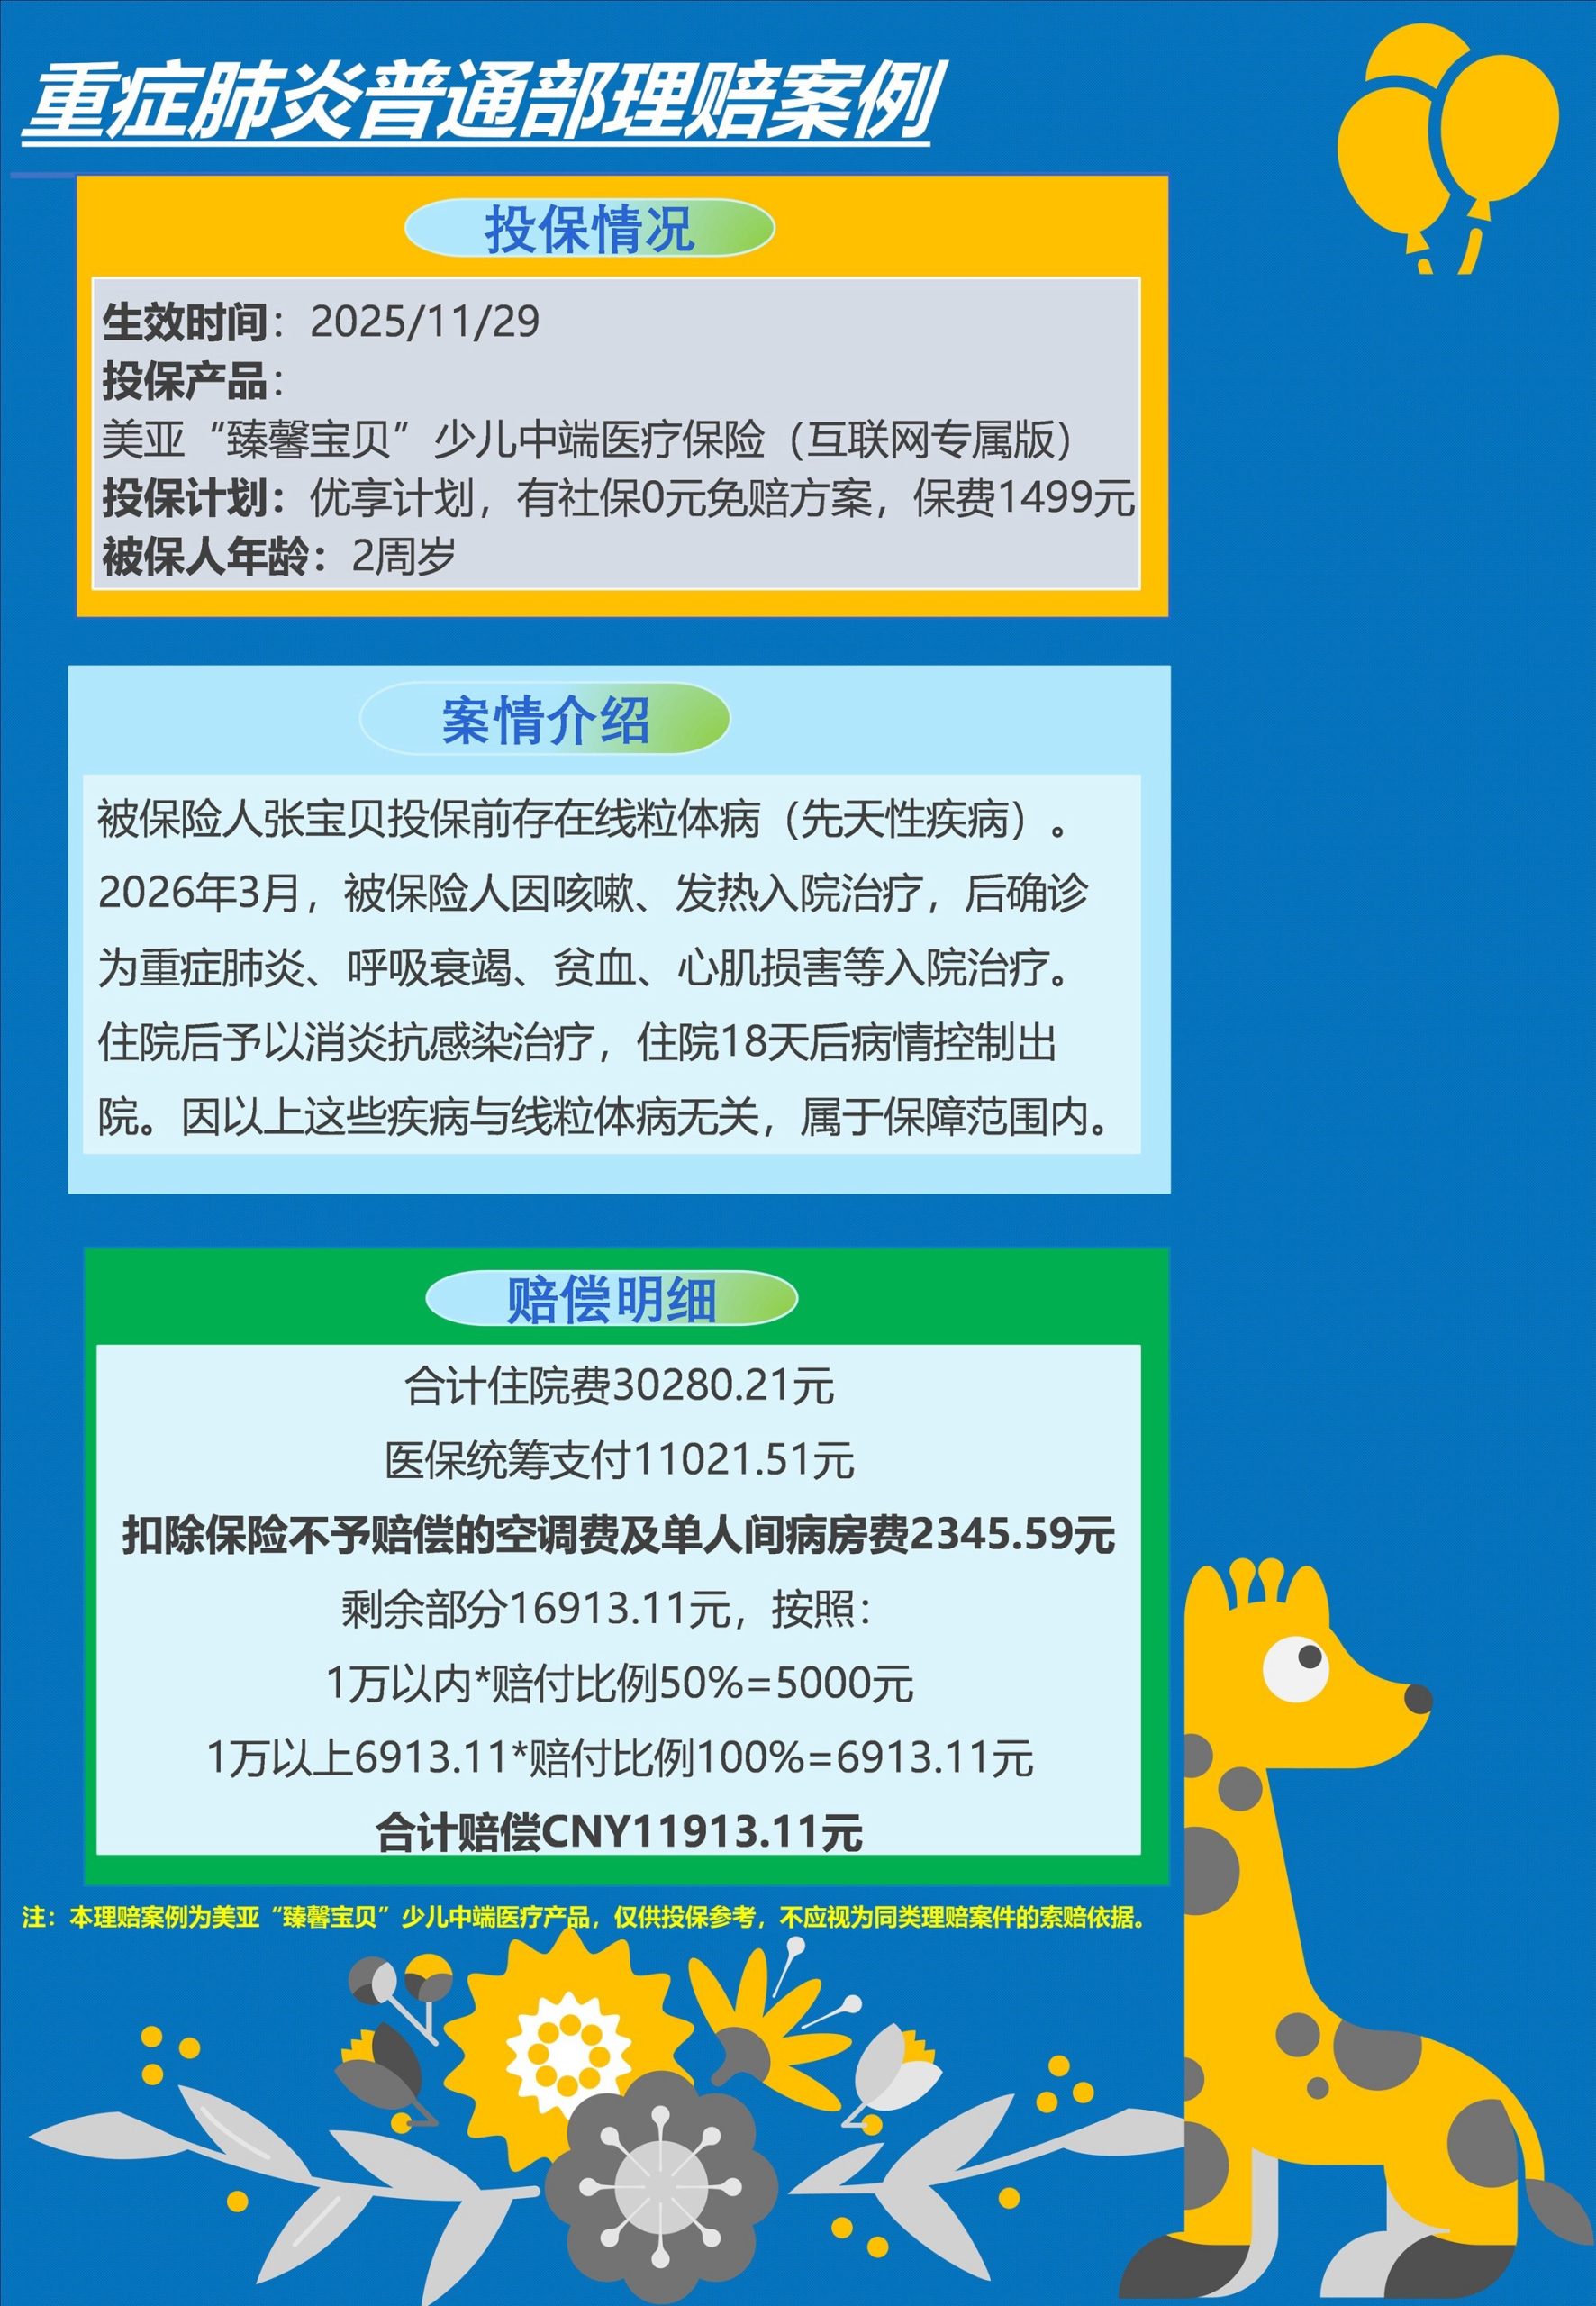
我这两天反复看了臻馨宝贝发出来的三份理赔案例,最先记住的是这个2岁孩子。
他投保前就有线粒体病,是先天性疾病。后来咳嗽、发热,发展成重症肺炎、呼吸衰竭、贫血、心肌损害,住了18天院。很多家长看到这里,第一反应大概和我一样:孩子本来就有病史,这份医疗险还能赔吗?
官方给出的结论是:这次重症肺炎和线粒体病无关,在保障范围内。总住院费用30,280.21元,医保先统筹了11,021.51元,空调费和单人间病房费2345.59元没有赔,剩下按保单约定计算,最后赔付11,913.11元。
“免健康告知”这四个字,先别急着高兴
有病史的宝宝找医疗险,最怕一句“买不了”;也最怕看到“免健康告知”,以为从此什么都不用管。
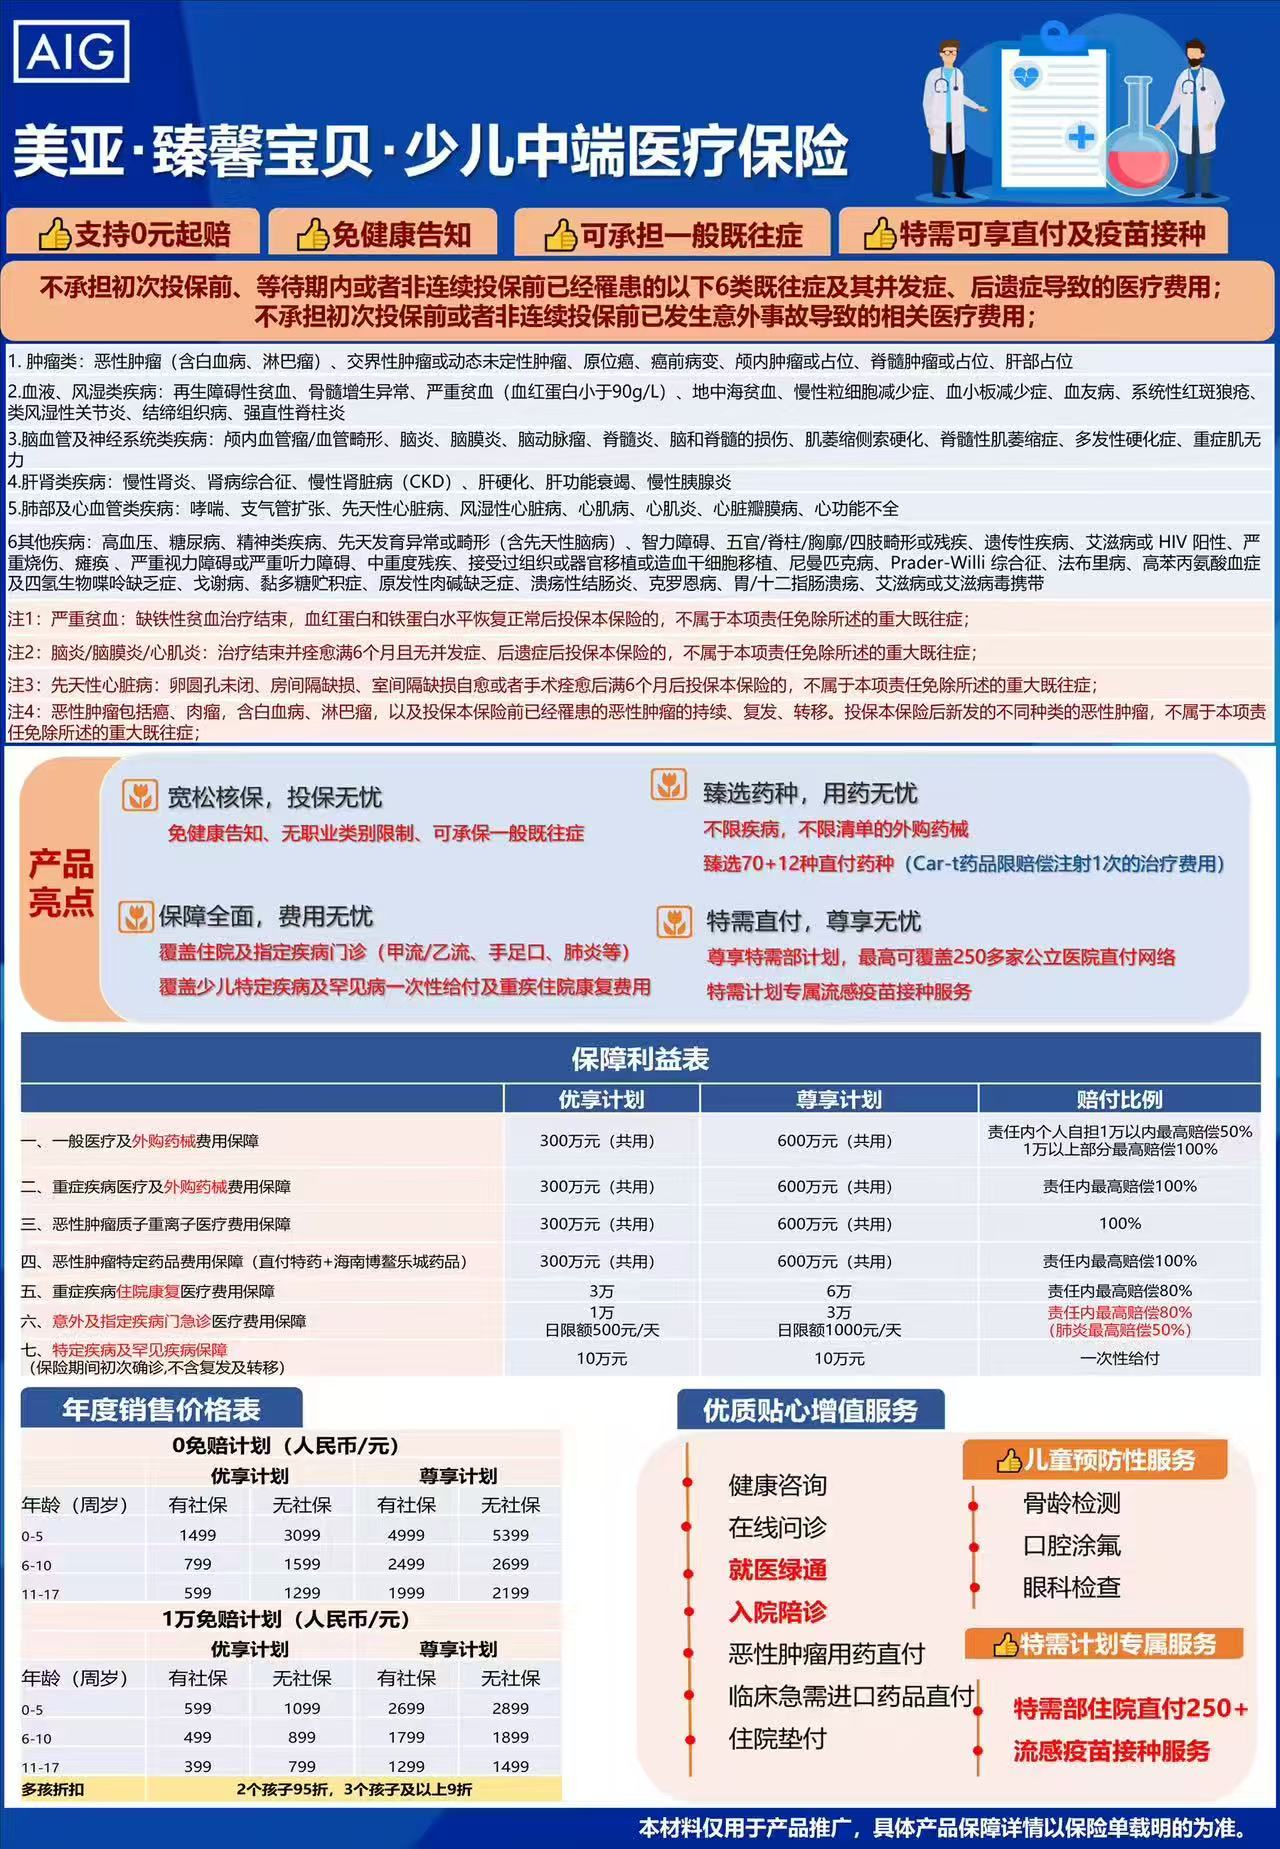
美亚这款臻馨宝贝投保时不问健康告知,资料里也写了“一般既往症可承保”。可我更在意它下面那一大段小字:投保前、等待期或非连续投保前已经患有的6类重大既往症及并发症,相关医疗费用不承担。肿瘤、血液和风湿免疫、脑神经、肝肾、肺部及心血管等,都在那份长长的清单里。
所以,孩子有先天病到底能不能买?能投保只是第一步。要把既往的病历拿出来,看它是不是落在6类范围内;真住院时,再看这次疾病和原来的问题有没有关联。上面那位线粒体病孩子的案例,真正有参考价值的地方就在这里。
它到底补了孩子看病的哪一段?
普通百万医疗险,很多时候盯的是大额住院。臻馨宝贝把意外和49种指定疾病门急诊也放进来了,甲流、乙流、手足口、肺炎这些孩子常跑医院的情况都在资料列举范围里,年度门急诊保额最高3万元。
还有20种少儿特定疾病和20种罕见病,初次确诊一次性给付10万元。更高计划能扩展公立医院特需部、国际部,并有部分医院住院直付服务。对家长来说,这些责任有没有用,得回到自家孩子平时在哪看病、能不能接受免赔额、会不会用到特需或国际部。
另外两张理赔单,也别只看“赔了”
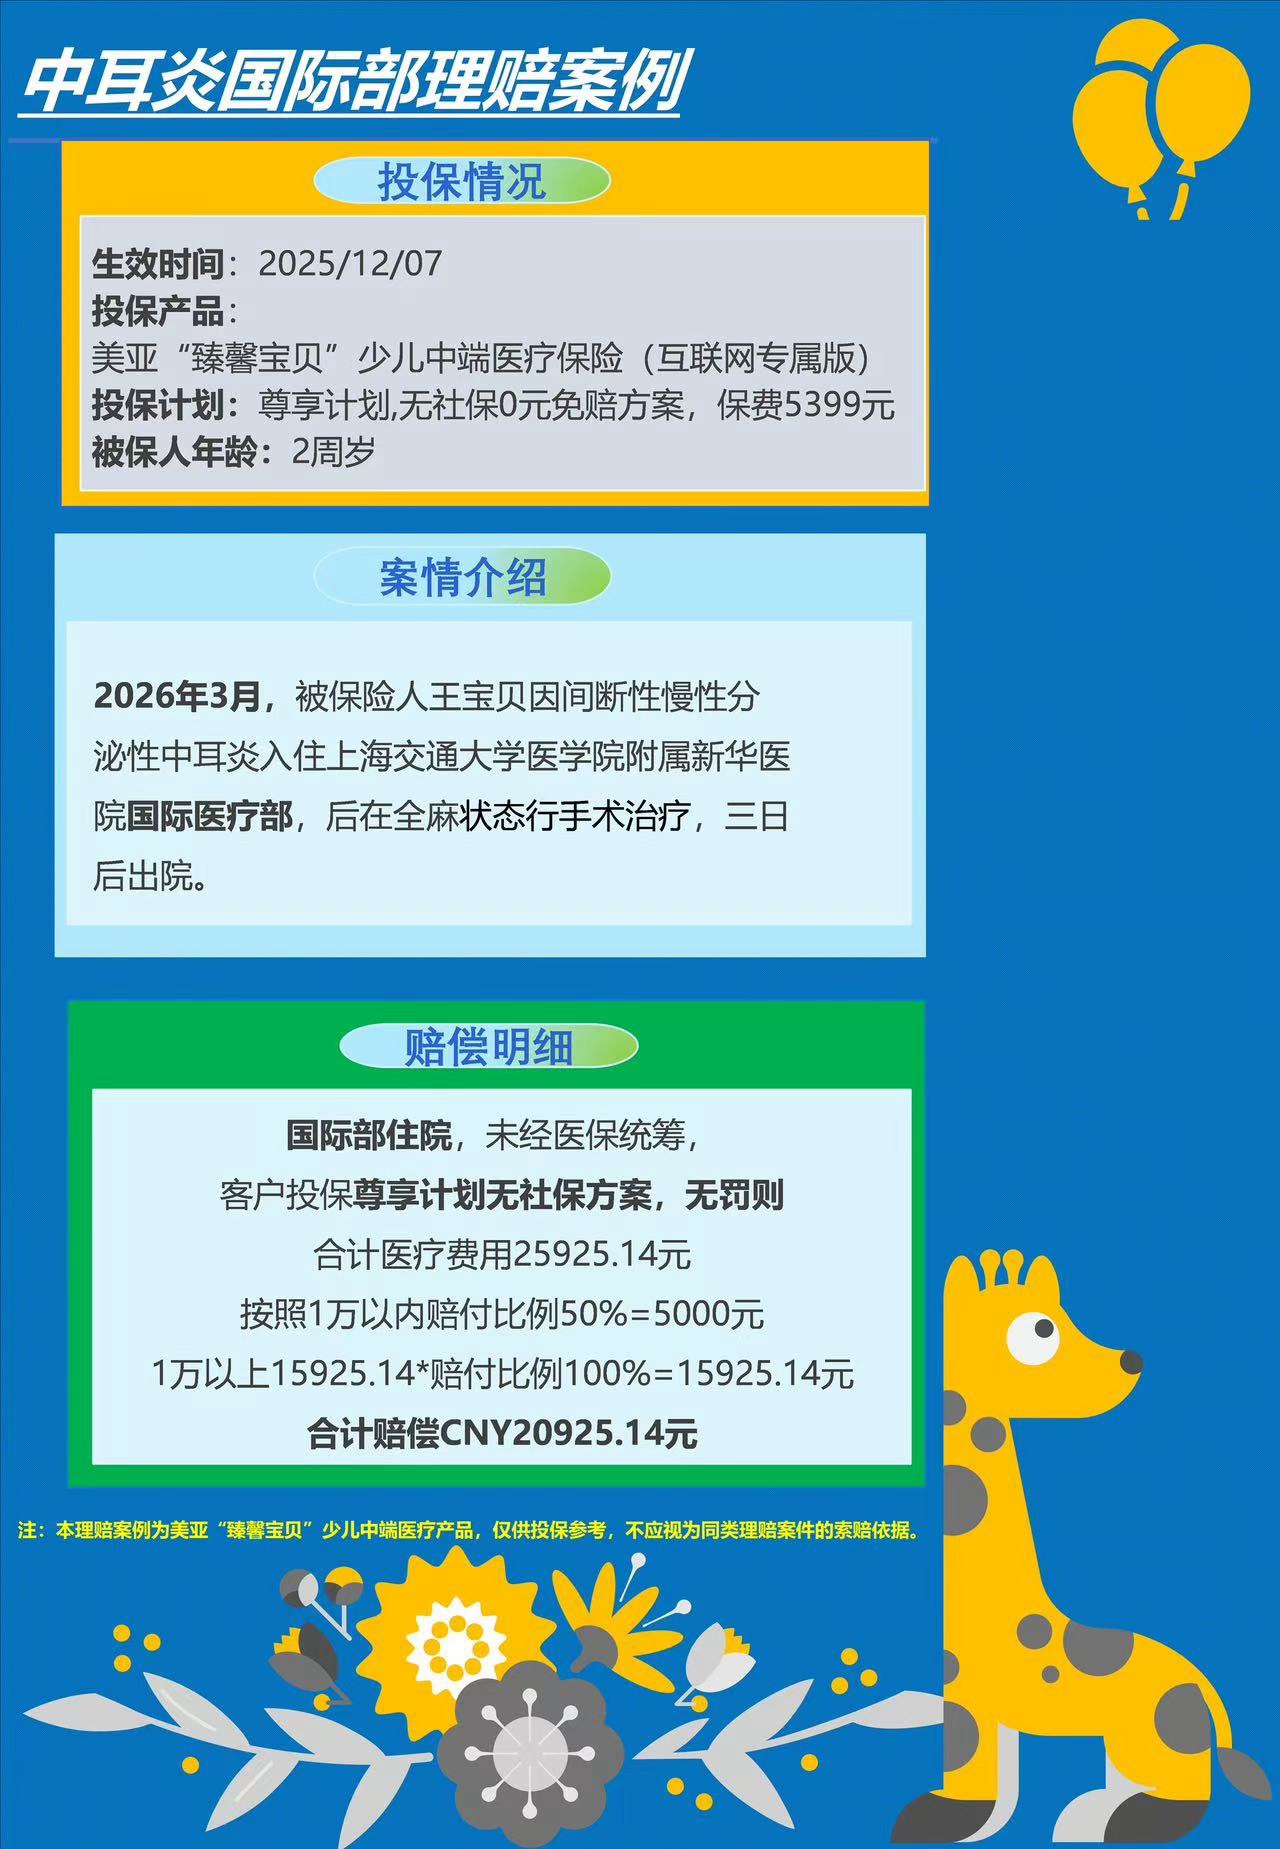
第二个孩子2岁,因为慢性分泌性中耳炎,在医院国际部做了全麻手术。医疗费25,925.14元,最后赔了20,925.14元。国际部能不能用,取决于你买的是哪档计划;有社保、无社保,以及免赔额方案不同,计算方式也会跟着变。
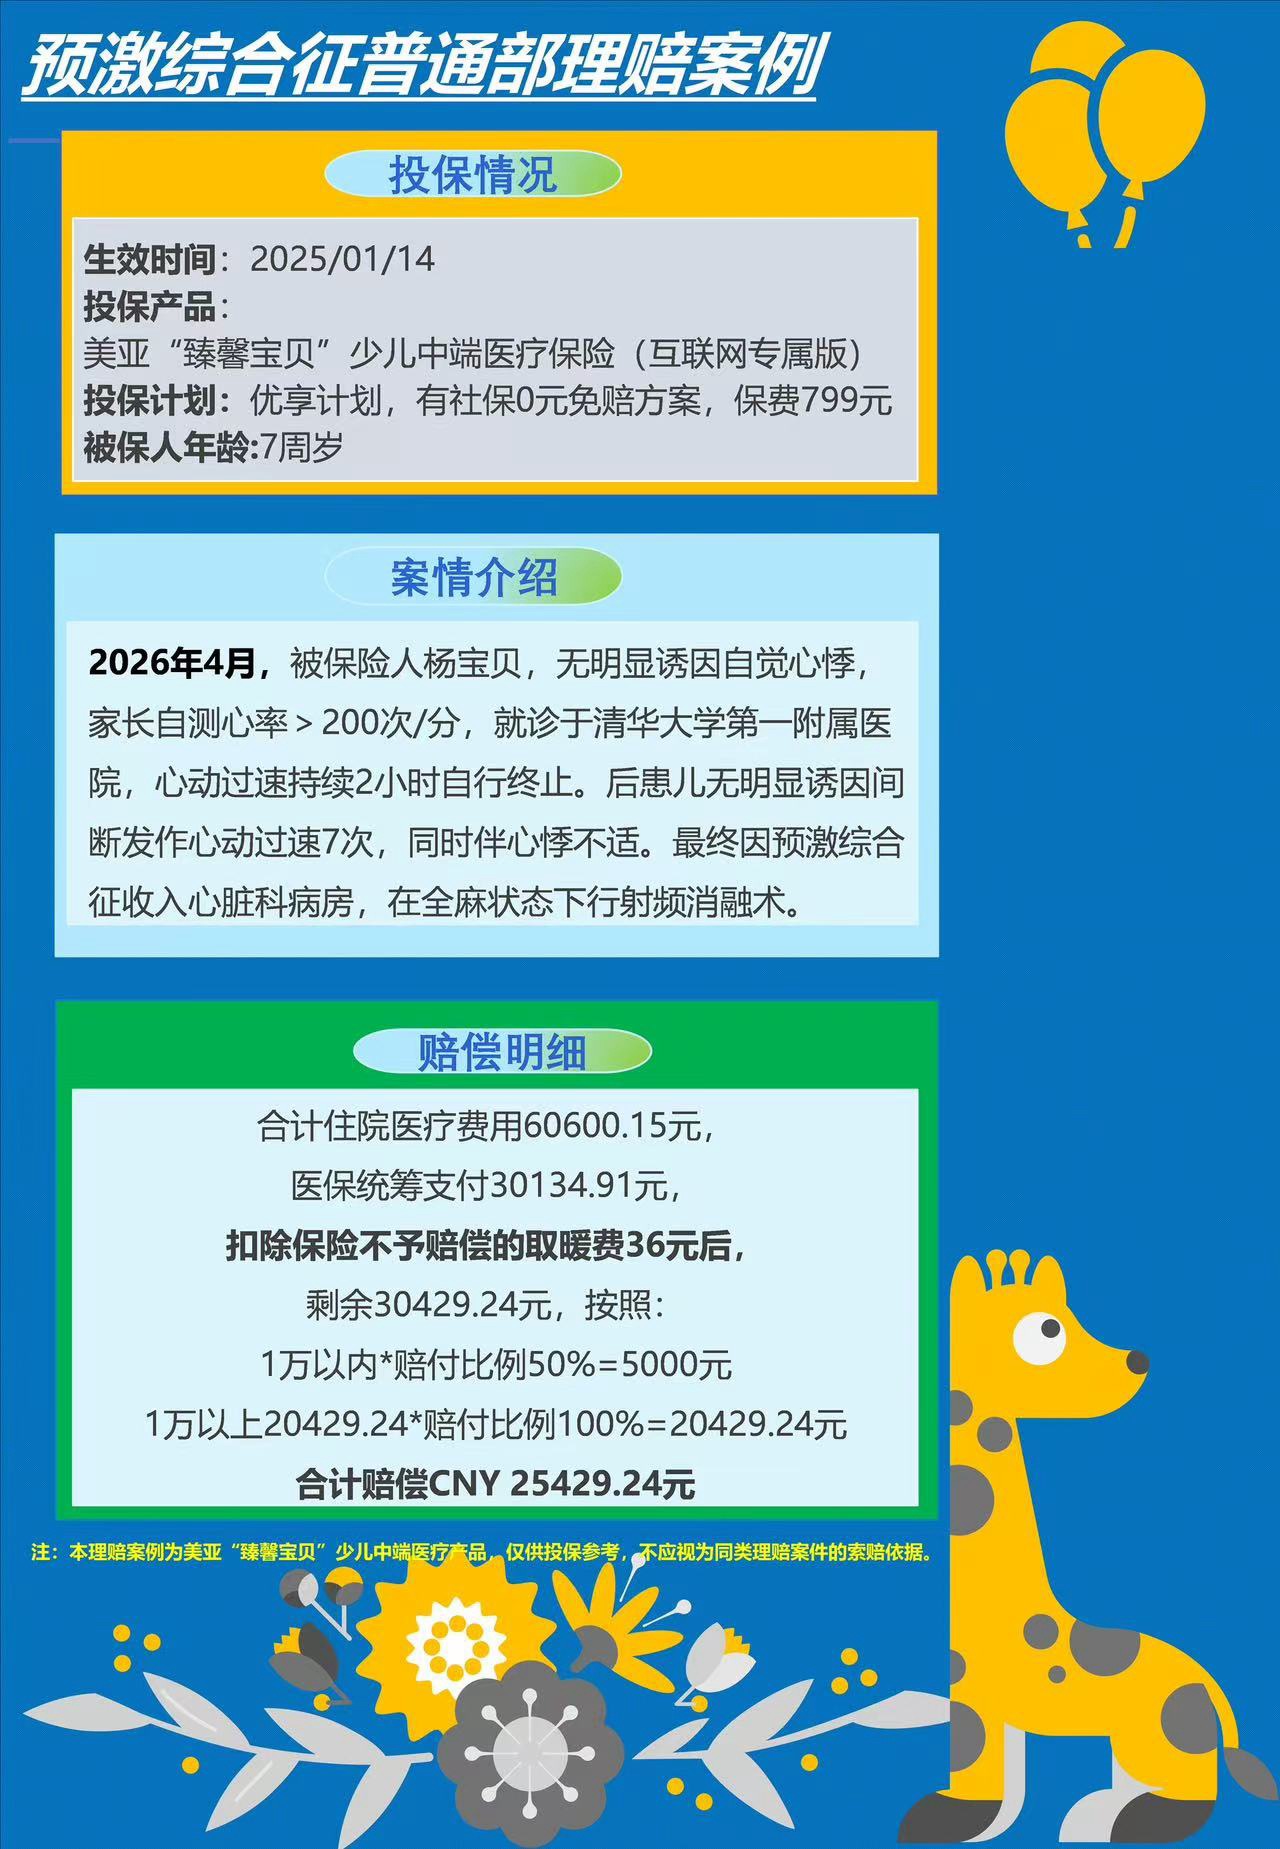
第三个孩子7岁,因预激综合征做射频消融术。住院费用60,600.15元,医保统筹30,134.91元,扣掉36元蚊蝇费后,最后赔了25,429.24元。理赔单上的细节很实在:医疗险不会把所有账单都装进去,生活杂费、病房升级等项目,常常要自己承担。
我会把它留给哪类家庭?
孩子有一般既往症、普通医疗险健康告知难通过,父母又希望把住院和部分高频门诊一起补上,这款可以认真研究。前提是先把既往病历核清楚,尤其是6类重大既往症和关联费用。
孩子身体一直不错,只是想找一份医疗险,别因为“免健告”三个字立刻下单。拿着同样的预算,把医院范围、门急诊、免赔额、报销比例和续保安排横着比一遍,心里会更踏实。
我给有病史宝宝看医疗险时,先问的从来不是“能不能买”。病历里写了什么?这次担心的风险是什么?附近医院能不能用?这些问题问清楚,产品才有机会真正派上用场。
家长最常问的三件事
孩子有先天病,臻馨宝贝能投保吗?
这款产品投保时免健康告知,但产品资料列了6类重大既往症及其并发症的责任免除。先天病的具体诊断是否落在这份清单里,要拿着病历逐项核对。投保资格和未来某一次理赔能否通过,是两件需要分别确认的事。
既往病史和这次住院无关,就一定能赔吗?
官方的线粒体病合并重症肺炎案例,给了一个可参考的方向:本次疾病和既往问题无关,且费用符合责任范围,最终获得了赔付。实际理赔还会核对病历、诊断、费用清单、医院和所投计划,不能只凭一句“无关”下结论。
孩子得了甲流、肺炎,门诊能报吗?
资料列明,意外和49种指定疾病门急诊属于保障内容,甲流、乙流、手足口病、肺炎等在列举范围里。报销前仍要核对当时选择的计划、就诊医院、费用范围和年度限额。
以上内容按当前官方资料和案例整理。具体保险责任、责任免除、服务可用范围和理赔结果,以投保页面、保险条款、服务手册和实际审核为准。想继续补课,可以看:医院范围怎么看?、意外医疗,0免赔额重要吗?、住院前后门急诊能报吗?。
