


这张拒赔通知书,我看着挺难受。
当事人说,8年前听业务员推荐买了一份重疾险,每年保费几千,已经交了8年。她给自己留这份保障的想法很朴素:真遇上大病,至少别把家里拖垮。
今年身体不舒服去检查,报告提示甲状腺恶性肿瘤,形态倾向甲状腺乳头状癌。她把病历和检查材料整理好递交理赔,等来的却是拒赔。
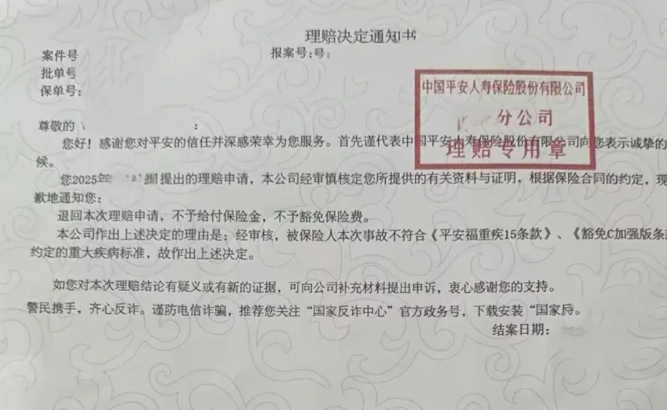
通知书上的理由很短:这次病症不符合对应条款约定的重大疾病标准,因此不赔保险金,也不豁免后续保费。
人刚查出病,家里已经够乱了。很多人看到“甲状腺癌”三个字,会自然觉得重疾险就该赔。真正走到理赔,保险公司会翻回合同里的那一页:这个疾病怎么定义,达到什么程度才算,诊断材料要符合什么要求。
疾病名字对上了,未必就已经走到理赔终点。这句话很冷,但保单用起来就是这样。
这份拒赔里,有两个地方值得家长回头看
一个是重大疾病定义。别只翻保障表里有没有“恶性肿瘤”。把合同里的“重大疾病”定义找出来,看甲状腺相关疾病写在什么位置,轻症、中症和重疾各自要求什么。
另一个是投保人豁免。这张通知书同时提到“豁免加强服务条款”。给孩子买重疾险时,很多家庭会把爸爸或妈妈设为投保人,想着大人真出事,孩子后面的保费能免掉,保障继续留着。这个责任也有自己的触发条件,同样得按合同定义走。
我帮家长整理保单时,最怕看到一句“当时说能赔”。保险不是靠记忆用的。长险跟着一个家庭很多年,合同、电子保单、投保人是谁、豁免保什么,都要留得清清楚楚。
真的收到拒赔通知书,先做这三件事
先把拒赔理由和对应条款放在一起看。再把病历、穿刺或病理报告、影像检查、手术和治疗记录按时间摆好。最后直接问保险公司:这次具体卡在哪一项定义,还需要哪一份材料。
这里不适合靠评论区隔空判断。医生负责治疗,保险合同里的话要逐字核对;材料有没有缺口,也要让理赔方说清楚。该沟通就沟通,该补资料就补资料,别在最慌的时候把重要的保单和报告弄丢。
如果你给孩子买过重疾险,今晚花十分钟看一眼:投保人是谁?有没有豁免?父母自己的重疾保障和孩子保单里的豁免责任,分别写了什么?这些平时很安静的字,真到用的时候,能帮你少走很多弯路。
说明:本文仅依据当事人公开的拒赔通知书、个人叙述和检查材料整理。具体是否符合赔付或豁免条件,需以对应保单完整条款、病历材料和保险公司的正式说明为准。
