


做保单梳理时,我挺怕看到一种情况:人好好的,医保记录里却躺着高血压、糖尿病用药。问本人,他说:“那是我给爸妈买的。”
这句话咱们都听得懂。
可到了健康告知和理赔调查,审核人员面对的是系统记录。药挂在你名下,处方开在你名下,你就得再拿材料证明病人另有其人。
本来是帮家里跑个腿,最后给自己添了一段解释不清的病史,挺冤,也挺常见。
先把3件事分清楚
第一,谁是患者。
挂号、问诊、开处方,要用患者本人的身份和医保码。
第二,谁来付钱。
符合当地规则并完成家庭共济后,可以用家人的职工医保个人账户资金支付。共济的是个人账户里的钱,统筹报销待遇仍然属于患者本人。
第三,谁帮忙跑腿。
老人和孩子不方便操作,可以通过“亲情账户”展示他们自己的医保码。手机在你手里,使用的仍是患者本人的码。
国家医保局把这件事说得很直白:钱可以共济,码(卡)不能共用。
替父母开药,正确顺序怎么走
假设父亲有高血压,行动不方便,你替他去医院开药。
更稳妥的顺序是:
用父亲本人的医保码挂号 → 医生按父亲的情况问诊并开处方 → 符合条件时,再用家庭共济资金支付。
这样留下来的就诊记录、诊断和处方都对应父亲。你只是跑腿和付款的人。
国家医保局也明确,因特殊原因委托他人代购药,可以按规定提供委托人和受托人的身份证明。各地操作细节可能有差异,出发前问一下医院或药店,能少跑一趟。
在药店买一盒药,也会影响投保吗
别自己吓自己。
偶尔买一盒普通感冒药,和长期购买降压药、降糖药,在核保人员眼里不是一个分量。
真正容易被追问的,通常是处方药、慢性病用药、数量明显偏多,或者持续购买很长时间。保险公司可能结合健康告知问卷、医保记录、病历和处方一起判断。
家里确实需要长期买药,就按患者本人的身份操作。省下这一点步骤,后面可能要花十倍力气解释。
已经用自己的卡买过,怎么办
先别删记录、改口径,也别临时编一套说法。
把能证明实际用药人的资料留好:
家人的门诊病历、诊断证明、医生处方、长期用药记录、购药小票,以及当时委托你购药的相关证据。
准备投保时,把这段情况提前告诉保险顾问。顾问要结合产品的健康告知问法,判断是否需要说明、补充材料或申请人工核保。别等到理赔调查时,第一次跟保险公司讲这个故事。
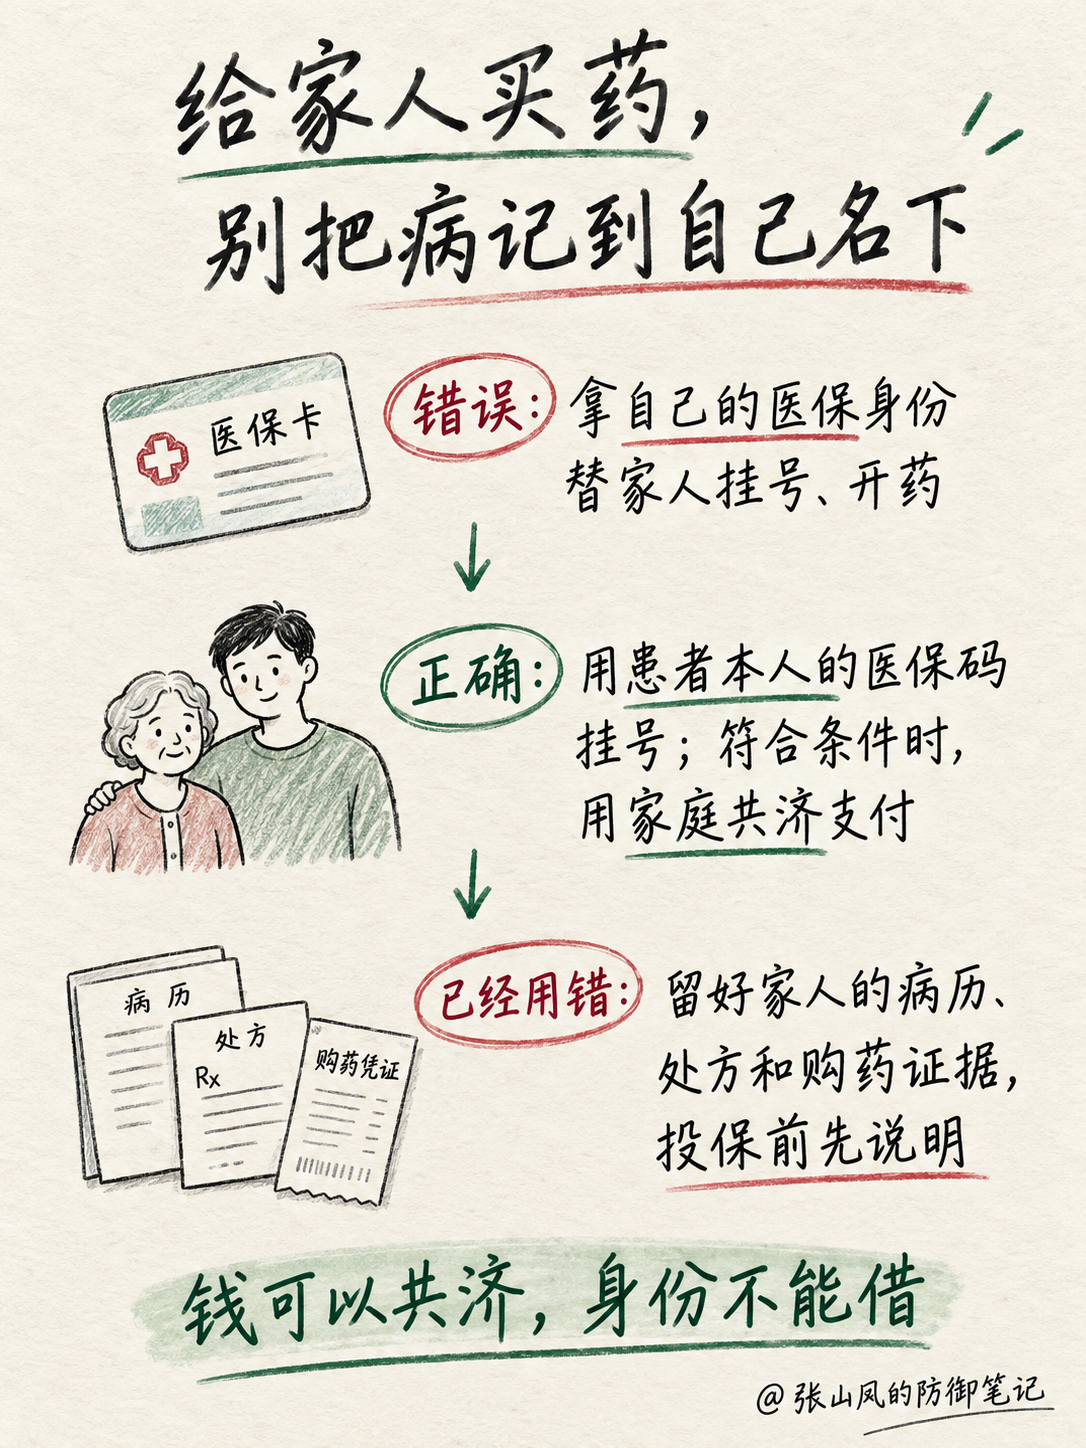
我再说一遍最实用的记法:
病是谁的,就用谁的身份挂号、问诊、开药。钱不够,再按规定做家庭共济。
家长常问
用我的家庭共济给孩子付款,病史会记到我名下吗?
正常按孩子本人的医保码挂号和结算,患者身份仍然是孩子。家庭共济解决的是个人账户资金支付问题。
以前替家人买过药,投保时一定会被拒吗?
不能直接下结论。药品类型、购买频率、健康告知问法和证据完整程度都会影响核保。把记录和实际情况说清楚,再匹配合适的产品。
医保规则参考:国家医保局《一文讲清亲情账户、家庭共济和医保钱包》、《家里老人出行不方便,怎么替他们开药》。
延伸阅读:《给宝宝投保前健康怎么说》、《保险公司怎么查既往病史》。
说明:医保亲情账户、家庭共济和委托购药的具体操作,以参保地医保部门及就诊机构的现行规则为准。保险承保和理赔结论,以产品健康告知、保险合同和实际证据为准。
