


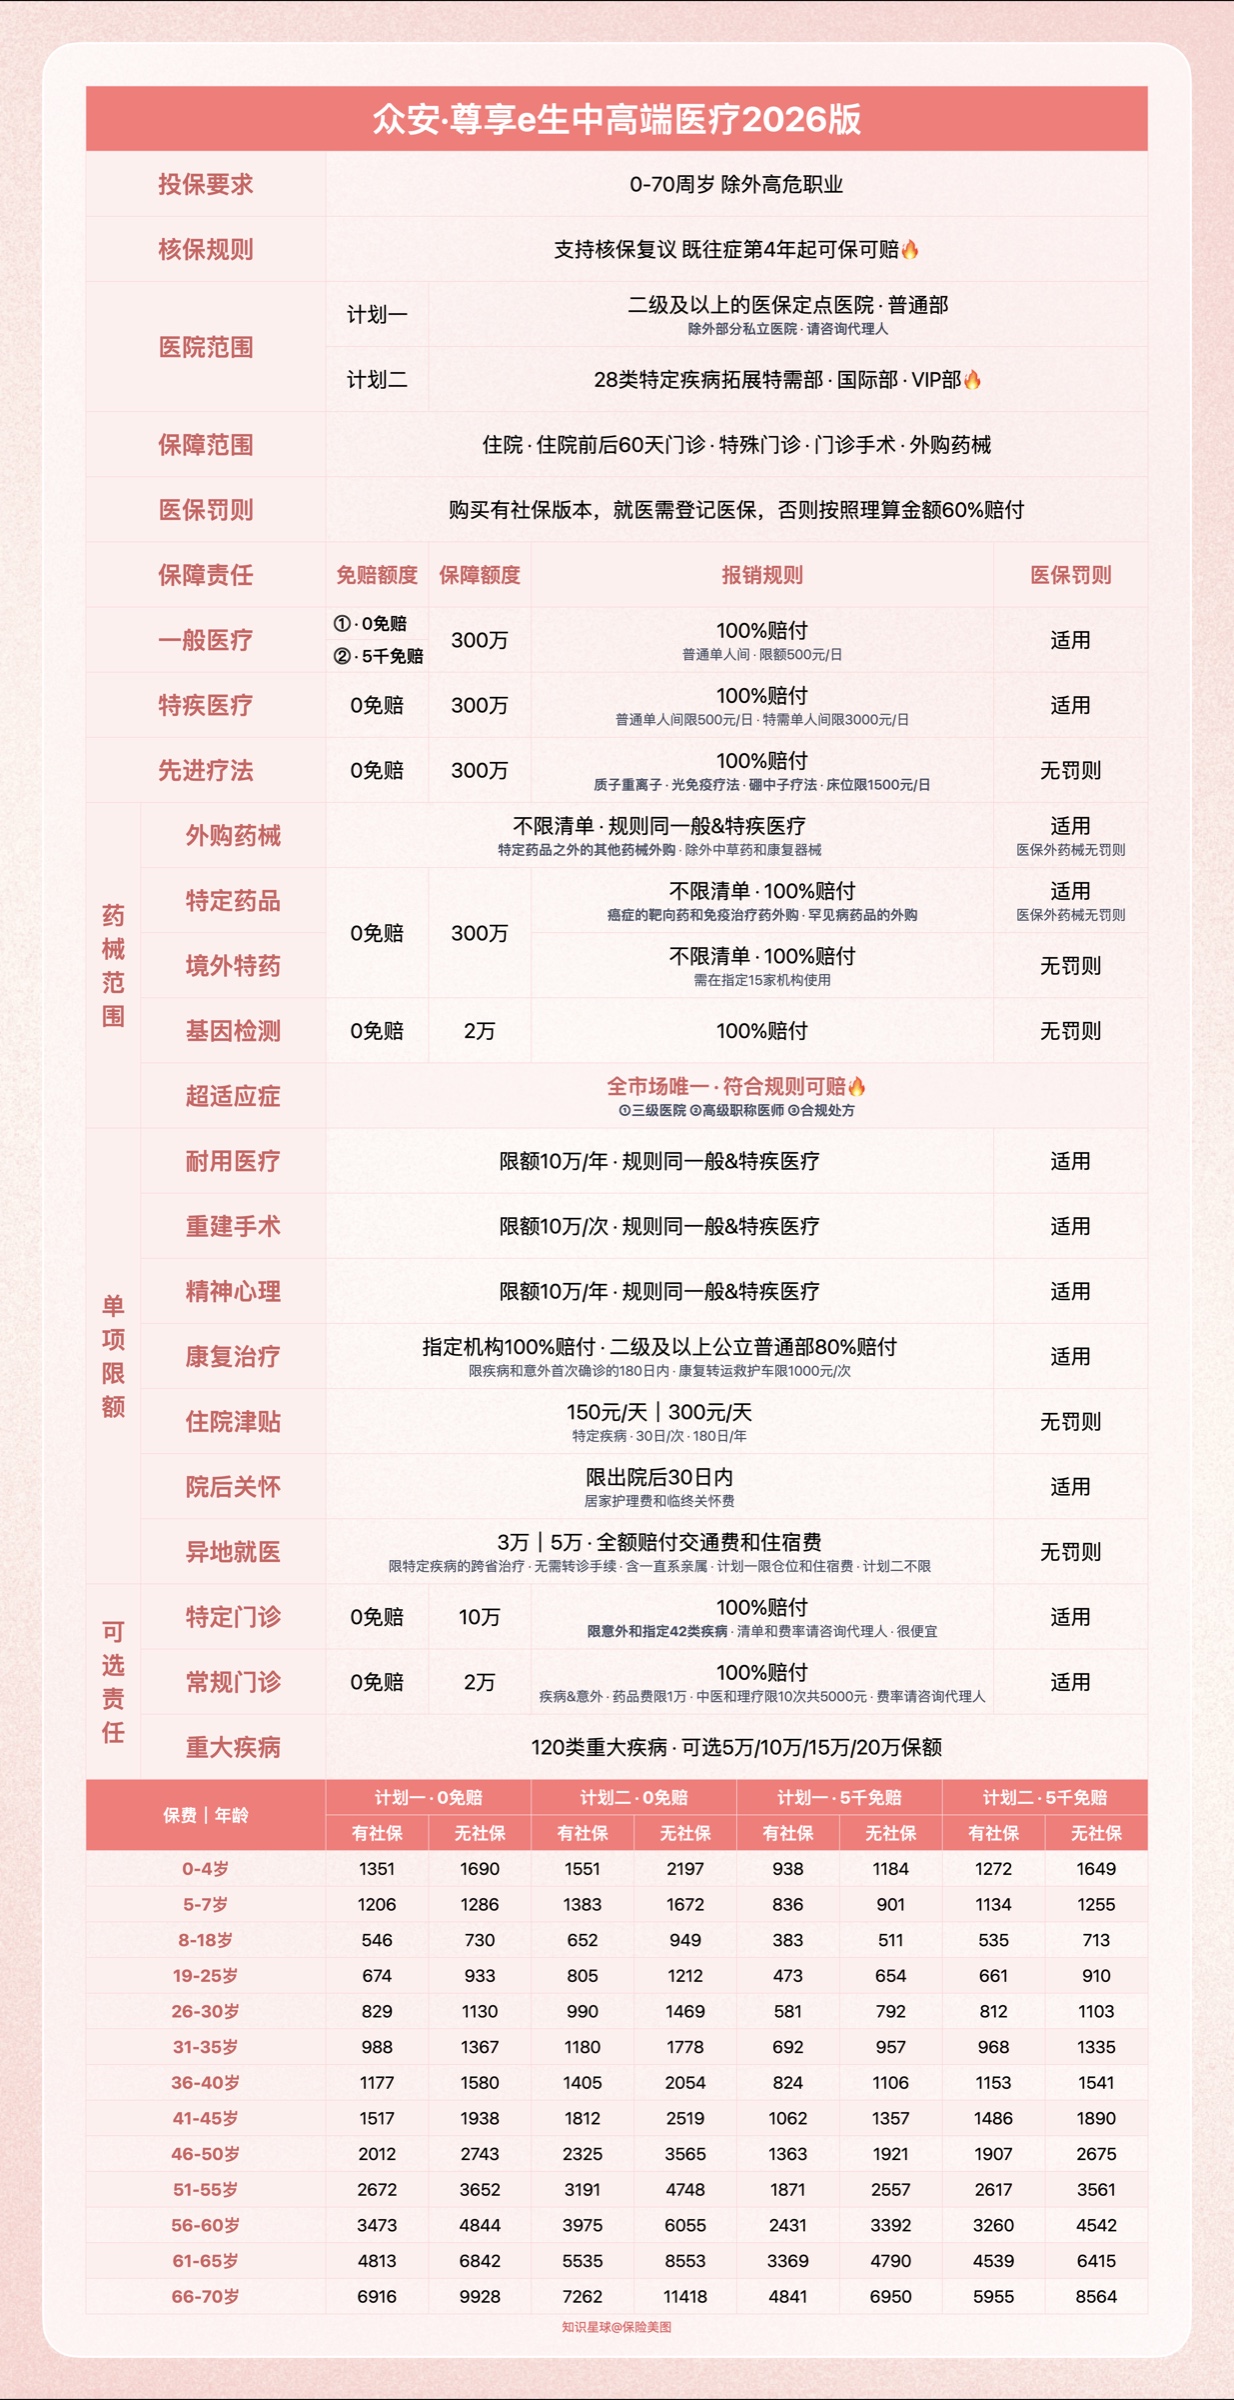
最近有位家长把这张表发给我,开口就问:“山风,0岁宝宝一年1351元,真能买到中高端医疗?”
能。
先把价格对应的条件说完整:0—4岁、有社保、计划一、0免赔,表里的年保费是1351元。
换成计划二,同样是0免赔、有社保,保费就是1551元;没有社保,价格还会再往上走。
所以只盯着“1351元”没多大用。家长真正要看的,是这笔钱把孩子送进了哪些医院,门诊能不能用,出院后哪些费用还能接着报。
1351元,主要买到了什么
这份资料里的计划一,医院范围是二级及以上医保定点医院普通部,部分私立医院不在范围内,要再核对医院清单。
住院、住院前后60天门诊、特殊门诊、门诊手术和外购药械都在基础责任里。一般医疗可以选0免赔或5000元免赔,保额300万元;特定疾病医疗和先进疗法是0免赔,保额也是300万元。
这张保单最主要的用处,还是大额医疗费。名字里虽然带着“中高端”,计划一对应的主要就医场景,是公立医院普通部。
计划二,别理解成随便住特需
计划二比计划一多出的医院范围很吸引人:特需部、国际部、VIP部。
可这项扩展带着一个很关键的前提:限资料约定的28类特定疾病。
孩子普通肺炎住院、肠胃炎住院,能不能直接去特需部报销,不能只看“计划二”三个字。要先看这次疾病在不在扩展范围,再看医院和病房是否符合约定。
我见过不少家长愿意为特需医疗多花钱,这很正常。孩子半夜发烧,能少排一会儿队,病房安静一点,陪护舒服一点,都有实际价值。前提是你多花的保费,真能覆盖自己想去的地方。
门诊能报吗
住院前后60天门诊、特殊门诊和门诊手术已经写进基础责任。
家长平时最常用的感冒、发烧、咳嗽门诊,属于另一回事。资料里把特定门诊和常规门诊列为可选责任:特定门诊保额10万元,常规门诊保额2万元。
孩子一年跑几次门诊,你家附近能去哪些医院,加上门诊责任后一共多少钱,这三项要放在一起算。别看到“0免赔”就默认所有门诊都能报。
我会特别提醒家长的3个细节
第一,社保身份别选错。
买的是有社保版本,就医时需要按约定登记并使用医保。资料写明,未按约定使用医保,可能按应赔金额的60%赔付。
第二,“不限清单”仍然要按合同走。
外购药械、特定药品和境外特药的范围很亮眼,理赔时还要看医生处方、适应症、费用性质和指定机构等条件。
第三,既往症政策要落到核保结论。
资料写了支持核保复议、部分既往症第4年起可保可赔。具体哪项既往症、从哪一天开始、需要满足什么条件,都要看孩子最终拿到的核保结论和保险合同。
这款怎么选
如果你主要想解决孩子在公立医院普通部的大额住院费用,计划一已经能覆盖核心场景。
你看中特需部,就把那28类疾病和本地可用医院先查清楚,再决定要不要上计划二。
孩子平时门诊很多,再单独核算常规门诊责任。门诊保费加上去以后,还值不值,就很容易判断了。
我不建议家长仅凭这张表直接下单。孩子的健康告知、常去医院、医保身份和家庭预算,任何一项变了,选择都可能跟着变。
家长常问
0免赔是不是花多少都能报?
还要同时满足保险责任、医院范围、必要且合理的医疗费用、赔付比例和责任免除等约定。0免赔只解决免赔额这一项。
计划二能去所有医院的特需部吗?
不能这样理解。这份资料显示,计划二的特需、国际部和VIP部扩展限28类特定疾病,具体医院和疾病范围要以正式合同及清单为准。
延伸阅读:《住院前后门急诊能报吗》、《社保罚则是什么意思》。
说明:本文根据产品资料进行大白话解读,不构成投保建议。产品责任、医院清单、保费、核保政策和理赔规则可能调整,最终以投保时的正式保险合同、核保结论和保险公司最新规则为准。
