


很多家长挑医疗险,第一句问保额,第二句问免赔额。我最近复盘完一单,觉得这两个问题都可以往后排一排。
先问一句更现实的:
孩子真遇到当地处理不了的病,这张保单能把你送到哪里?
这次出险的客户是一位普通上班族,住在湖南一个小县城。患者是成年人,我还是想把这件事写给家长。因为给孩子买保险的人是你,将来站在医院走廊里做决定的人,大概率也是你。
从“头晕”到3厘米脑膜瘤
事情开始得很普通:头晕,去当地医院检查,医生建议住院观察几天。
这类“住院观察”,理赔上往往有难度。保险公司可能认为相关检查在门诊就能完成,不满足住院必要性。
当时经纪人没有拍胸口说肯定能赔,只提前把风险讲清楚:该住院先住院,身体放前面;出院后再按病历和检查结果申请,真有争议,再一条条沟通。
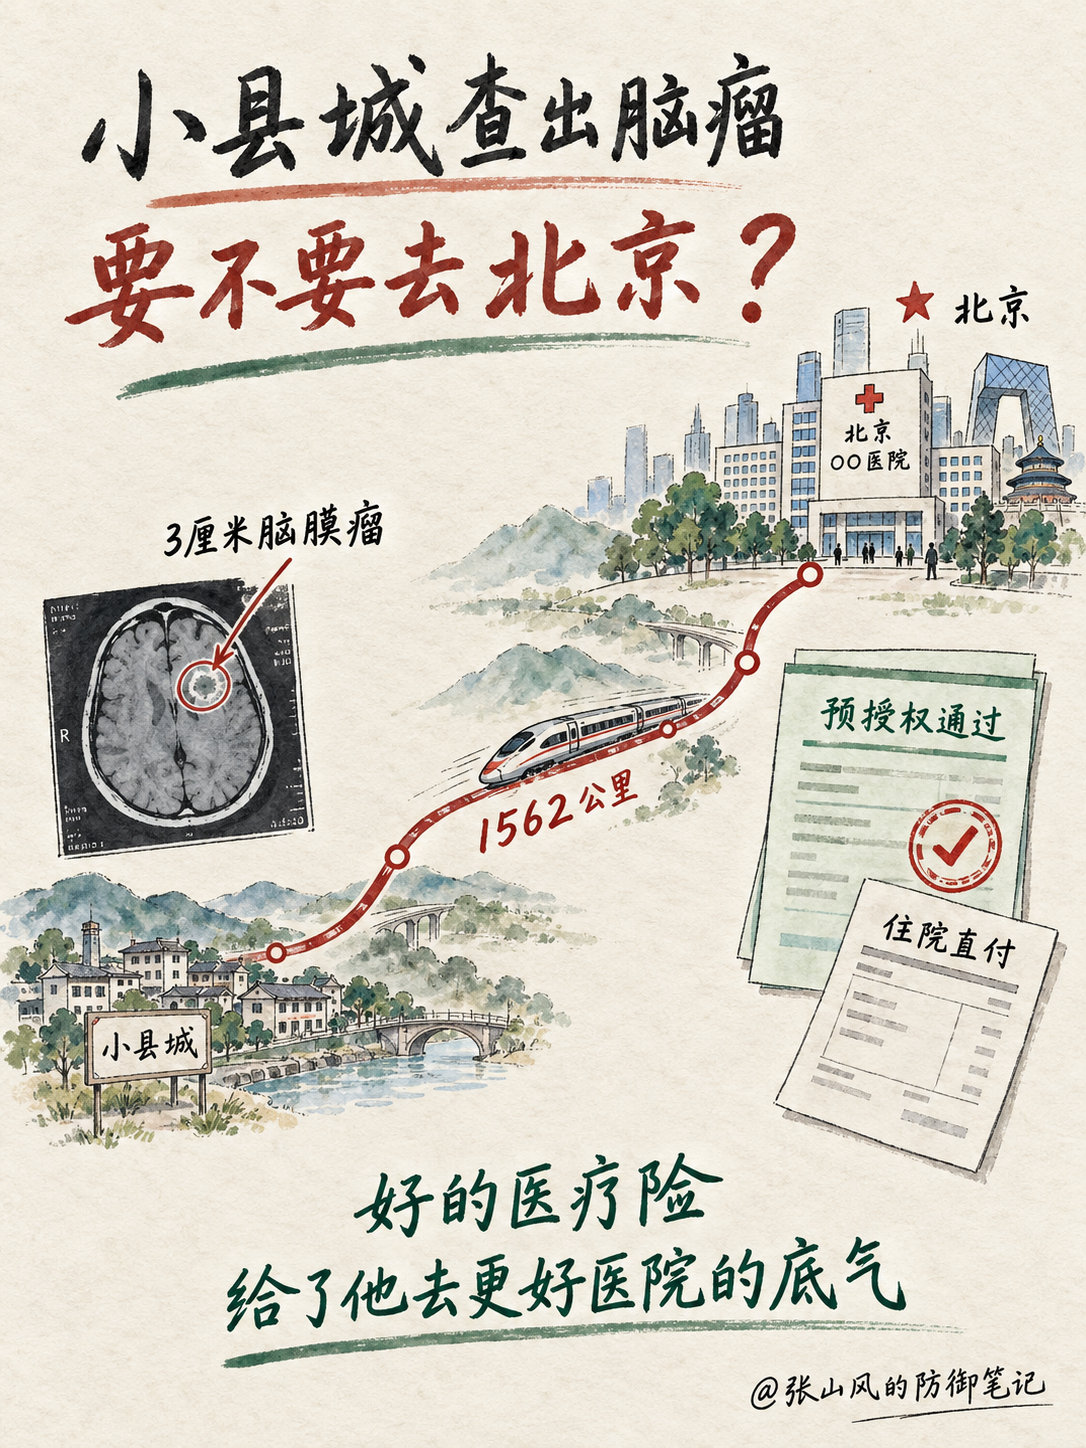
结果这一查,查出了一个接近3厘米的脑膜瘤。
当地医院处理不了。原本只是一笔可能有争议的观察住院费,突然变成了一个很现实的问题:去哪里做手术?
1562公里,他直接去了北京
客户先联系了省内医院,也打听了北京的专科资源。最后没有在本地反复检查,直接坐高铁去了北京。
从家乡到医院,地图距离1562公里。
到了北京,医生判断需要尽快手术。不过国际部的床位也排满了,仍然等了大约两周。等待期间,经纪人同步申请预授权,保险公司要核实病史、治疗方案、医院和预计费用。
我看到这里,最紧张的反而是预授权进度。
床位到了,预授权还没下来,家属会很被动。好在这单赶在入院当天通过了预授权。客户先交的押金后来退回,后续住院费用走了直付。手术顺利完成,整体医疗费用不到15万元。
金额放在各种“百万理赔”故事里不算吓人。可这张保单给他的,是从小县城直接去北京看病的底气。
前面那笔观察住院费,还是拒了
手术赔了,不代表前面所有费用都会自动放行。
当地那次住院观察,保险公司最初以“不满足住院指征”为由拒赔。从条款审核角度,这个理由并不离谱:当时做的检查,确实可能在门诊完成。
经纪人随后拿着医生建议、后续确诊和完整病历继续沟通。客户没有为了报销主动住院,后面也确实查出需要尽快处理的脑膜瘤。最终双方按70%比例协商赔付。
我挺喜欢这个结果。一次有争议的理赔,没演成“怒怼保险公司”,也没吹成稳赢翻案。能讲清楚的地方拿材料讲,讲不通的部分承认边界,最后把问题解决了。
我为什么不爱只讲600万保额
600万写在海报上,确实醒目。真到复杂疾病面前,下面这些小字更早派上用场:
医院范围:普通部、特需部、国际部能不能去?专科医院在不在范围里?
预授权:计划住院前要不要申请?第一次大额治疗会不会调查?大概要留多少时间?
直付或垫付:几十万元的治疗费,家里要不要先掏?押金怎么处理?
住院必要性:医生让住院,不代表保险审核一定认可。病历里为什么住院、做了什么、后续诊断是什么,都很重要。
异地就医成本:高铁、住宿、陪护、误工,很多都不在医疗费报销范围里。家里的现金流也要提前留位置。
给孩子买医疗险,我当然会看价格,也会看保额。但我更愿意花时间确认:真遇到难治的病,这张保单能不能让一家人少绕路。
医院里的路,绕一圈可能就是几天。那时候,没人会因为你省了三百块保费给你颁奖。
家长常问
医生建议住院,医疗险就一定赔吗?
不一定。保险公司还会审核住院是否合理且必要、治疗是否符合合同范围。病历、检查结果和后续诊断都可能影响结论。
有直付,是不是一分钱都不用准备?
也不能这样想。部分医院会先收押金,未通过预授权的费用、责任外项目和异地生活成本也可能需要家庭先承担。住院前最好把流程问清楚。
延伸阅读:《医院范围怎么看》、《孩子住院的钱能报,为啥还要重疾险?》。
说明:本文根据脱敏理赔复盘整理,不构成任何医院推荐、诊疗建议或理赔承诺。不同产品的医院范围、预授权、直付和住院必要性要求不同,具体以有效合同和保险公司审核为准。
