


每次有家长把百万医疗险的截图发给我,手指都像装了导航,直接圈住页面上最醒目的“600万”。
“山风,孩子真生大病,600万还不够吗?再买重疾险会不会重复?”
这个问题,我确实被问过太多次。我的回答也很简单:先把“600万”三个字遮住。
这三个字太抢戏,很像自助餐门口的“无限畅吃”。你真进去以后,照样有用餐时间、菜品范围和剩菜罚款。
百万医疗险也一样。600万通常是最高限额,不是保险公司提前往你银行卡里放了600万。
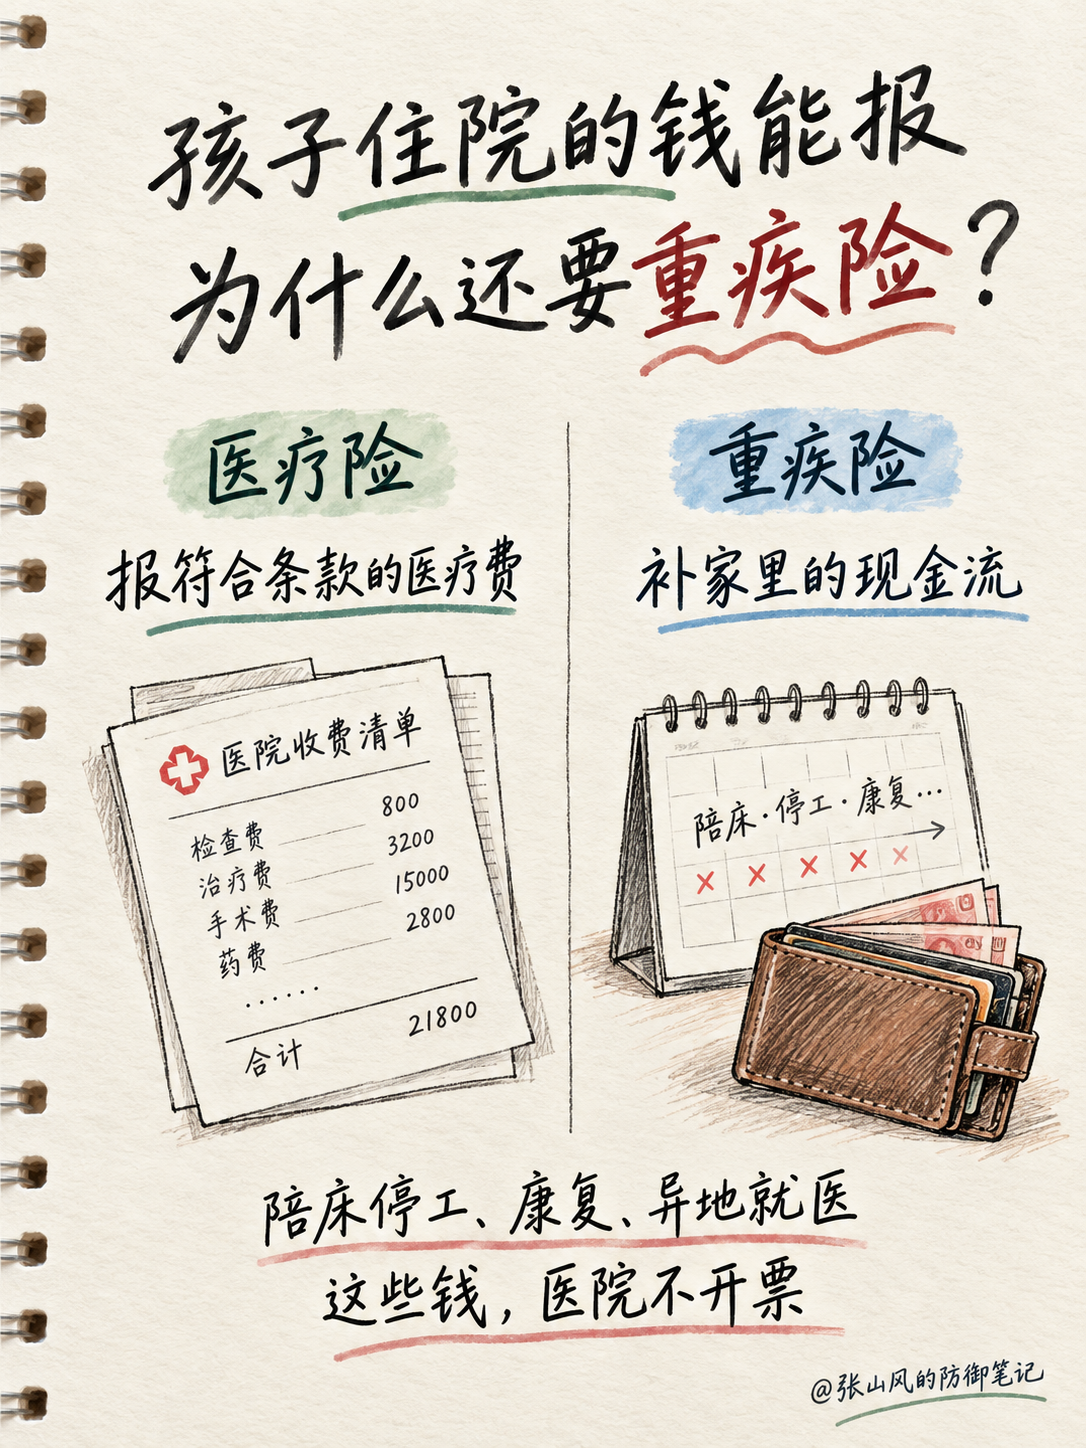
百万医疗,盯着医院账单走
孩子住院花了钱,医疗险会按照合同核算:医院符不符合要求、有没有免赔额、哪些药和治疗能报、医保身份有没有用对,最后才是赔多少。
它很重要。几十万甚至更高的治疗费,普通家庭很难只靠存款扛。
但它有一条很朴素的规矩:费用补偿型医疗险,赔付不能超过实际发生的医疗、康复费用。说白了,得有符合合同要求的账单。
所以,看到“百万”先别晕。真正要看的,是免赔额、医院范围、外购药械、续保条件和报销比例。
孩子生病以后,家里还有一本账
假设孩子要住院、手术,后面还有几个月康复。
谁去陪床?
爸爸妈妈里总得有一个人请假。病程长一点,可能要停工,甚至辞职。异地就医还有交通、住宿,回家后有康复、营养和日常照护。房贷不会因为孩子住院就懂事地暂停,奶粉钱也不会。
这些钱有个共同点:每一笔都是真的,医院却开不出对应的治疗发票。
医疗险处理医院账单;重疾险达到合同约定的疾病定义和给付条件后,给家庭一笔约定的钱。
这笔钱可以拿来补父母收入、做康复、付异地生活成本,也可以让陪孩子的人少一点“这个月工资怎么办”的慌张。
这里也要提醒一句:重疾险不等于所有疾病都“确诊即赔”。有些看确诊,有些看疾病状态,有些还要求做了约定手术,最终都得回到合同。
只买百万医疗,我觉得还差半截
这话我说得直接一点。
给孩子只买一份百万医疗,然后看着几百万保额觉得万事大吉,我不认。很多安全感,是被“百万”两个字哄出来的。
反过来,重疾险只买10万保额,却把终身、返还、病种数量堆得满满当当,我也不太认。孩子真要长期治疗,10万块很可能只够一个家长停工几个月,没多少发挥空间。
我给女儿做方案时,先算家里的缺口:
一位家长可能减少的收入
+ 康复和异地就医等额外支出
- 家里愿意拿出来的应急存款
= 需要认真考虑的现金流缺口
如果家里现金流很厚,一个人停工一两年也不影响生活,那确实可以少买,甚至把这部分风险留给自己。
大多数双职工家庭没这么潇洒。少一个人的收入,日子马上就会换一种算法。
预算紧,怎么排?
先把孩子的医保办好。商业保险再看两件事:大额医疗费有没有东西接住,孩子大病以后家里的收入缺口有多大。
预算确实紧,可以先把医疗险的核心责任补上,再用定期少儿重疾险做高一点的保额。别一上来就把钱全花在“终身”“返还”这些听着安心的词上,结果保额薄得像张餐巾纸。
健康告知也别糊弄。孩子的出生情况、住院记录、检查异常,要按产品问到的内容如实回答。能不能买,先由健康告知和核保决定;怎么买,再谈预算。
如果你正在给宝宝配保险,可以先看我之前写的《宝宝保险怎么买最实用》和《宝宝的重疾险,我这样配》。别急着抄答案,先把自家的那本账算出来。
家长常问的两句话
百万医疗和重疾险能一起赔吗?
可以。两份保单各自满足合同条件时,医疗险按实际费用和条款报销,重疾险按约定给付保险金,通常互不冲突。
有百万医疗,重疾险一定要买吗?
看家里的现金流。孩子大病后,如果一位家长停工、康复和异地就医都能靠现有存款轻松承担,重疾险需求会低一些;这笔缺口扛不住,就值得用重疾险补上。
说明:本文讲的是两类保险的常见作用。费用补偿型医疗保险的定义可见《健康保险管理办法》;具体保险责任、给付条件、除外责任和赔付金额,以所投保产品的保险合同为准。
