


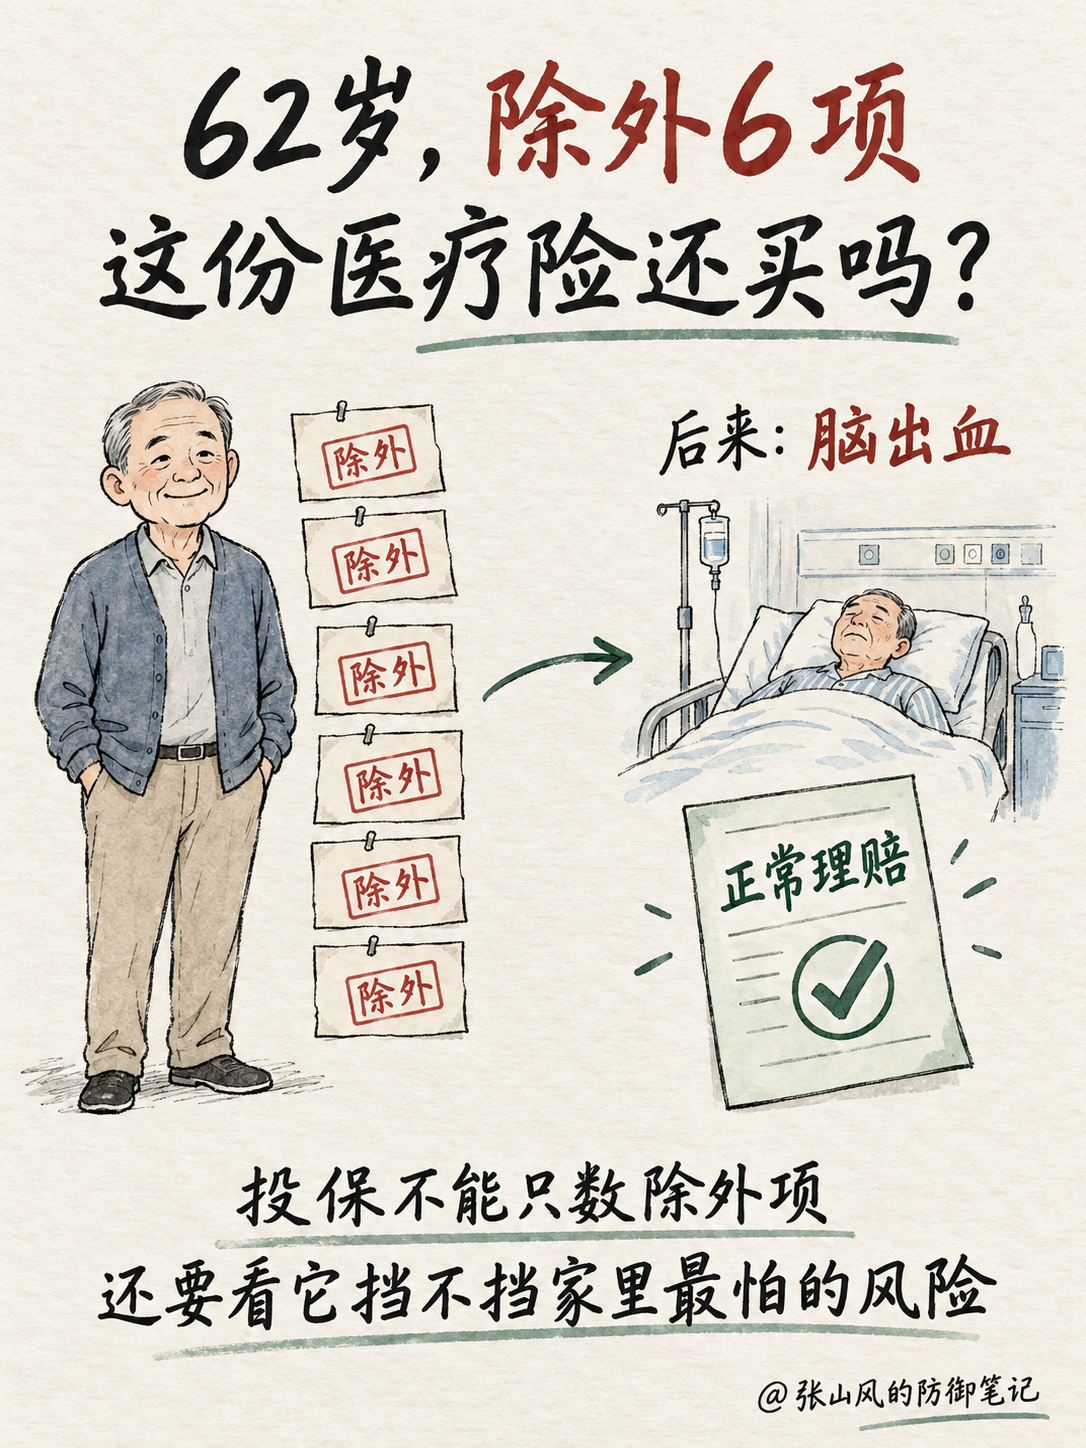
62岁,一年保费七八千,核保结果像超市小票一样长:这项除外,那项也除外,前后接近6项。
换你给父母买,还买吗?
很多人看到这里已经准备关页面了。花这么多钱,还除外一串,感觉自己像花钱请了个保安,结果保安先拿出名单:“这几扇门,我不管。”
我也不喜欢除外。可我更烦另一种省事的判断:数一数有几项除外,数到六,直接给整份保单判死刑。
保单没这么简单。
这6项,具体除外了什么
最近复盘到的这单,客户投保时62岁。当时核保涉及甲状腺结节、前列腺增生、高脂血症、幽门螺杆菌、轻度心脏瓣膜反流和胆囊相关问题。
看着很多,确实不好看。
可投保判断不能停在“不好看”。还得继续往下问:每一项限制到什么范围?只限制已有异常,还是把相关器官、并发症也装进去?剩余责任里,家里最怕的大额住院风险还剩多少?
把当时的病历和条款逐项对过后,这份保障还有购买价值。客户最后也接受了核保结论。
这一步挺考验人。劝客户买,很容易;劝客户别买,也很容易。真正费脑子的是把那6项一条条看完,再告诉他:哪里缺了一块,哪里还在。
一年后,脑出血了
投保第二年,客户突发脑出血。
这次住院和前面的除外事项没有落入同一责任限制,保险正常进入理赔。客户前后辗转多家医院,在医院和康复机构待了将近一年。第一次费用垫付等了两周多,后面再申请,速度就快了不少。
还有一个很有意思的细节。
当时那一版合同没有单独写“康复治疗可以赔”,免责里也没有把康复治疗排除。符合其他条件的合理费用,最后正常赔了。产品后来更新,反倒把康复责任写得更明确,并增加了28天限制。
所以看保单一定要看自己手里生效的那一版。网上一句“这个产品能赔康复”,放到不同年份,可能就是两回事。
除外多,还值得买吗?
我的答案很直接:有可能值得,也有可能一分钱都不该花。
别数数量,先看这四件事:
1. 除外范围到底有多大。
一个明确疾病、一个器官系统、相关并发症,影响完全不同。
2. 有没有撞上家里最担心的风险。
如果父母最担心的那类病,刚好被大范围排掉,这张保单的价值当然会打折。
3. 剩下的责任还值不值保费。
六项除外不等于只剩六个窟窿,也不等于其余费用闭眼都赔。要把医院范围、免赔额、赔付比例和免责一起算。
4. 续保和理赔服务靠不靠谱。
老年人一旦住院,可能持续很久。垫付、直付、续保和后续协助,真用到时比宣传页上多写两个“尊享”有用。
如果你正在给父母看医疗险,别被一串除外吓跑,也别因为“还能买”三个字立刻付款。把核保结论拿出来,逐字看。
毕竟这张保单可能一年七八千。它该不该买,不能靠勇气,更不能靠销售人员一句“问题不大”。
家长常问
除外6项,其他疾病都会赔吗?
不能这样理解。理赔还要看医院范围、治疗必要性、费用项目、免赔额、赔付比例和其他免责。除外项只是其中一部分。
核保除外以后还能争取吗?
有些产品和异常支持补充资料、复议或以后重新核保,有些结论不接受复议。收到结论时就要问清楚,别靠猜。
延伸阅读:《保险公司怎么查既往病史》、《拒赔启示录12:心梗被拒后赔了》。
说明:本文根据脱敏理赔复盘整理,案例发生时的产品责任和核保政策不代表当前规则。具体承保与理赔结论,以投保时的健康告知、核保结论、有效合同和实际病历资料为准。
