


给孩子挑重疾险时,家长很容易卡在一个选项上:
“山风,身故责任要不要加?不加的话,会不会少了一大块保障?”
“身故”两个字分量太重,点到这里,很多爸爸妈妈不太敢省。
可我一般会把页面往上划,先问一句:加了身故以后,重疾赔完,身故还能不能再赔?
很多产品的答案是:不能。
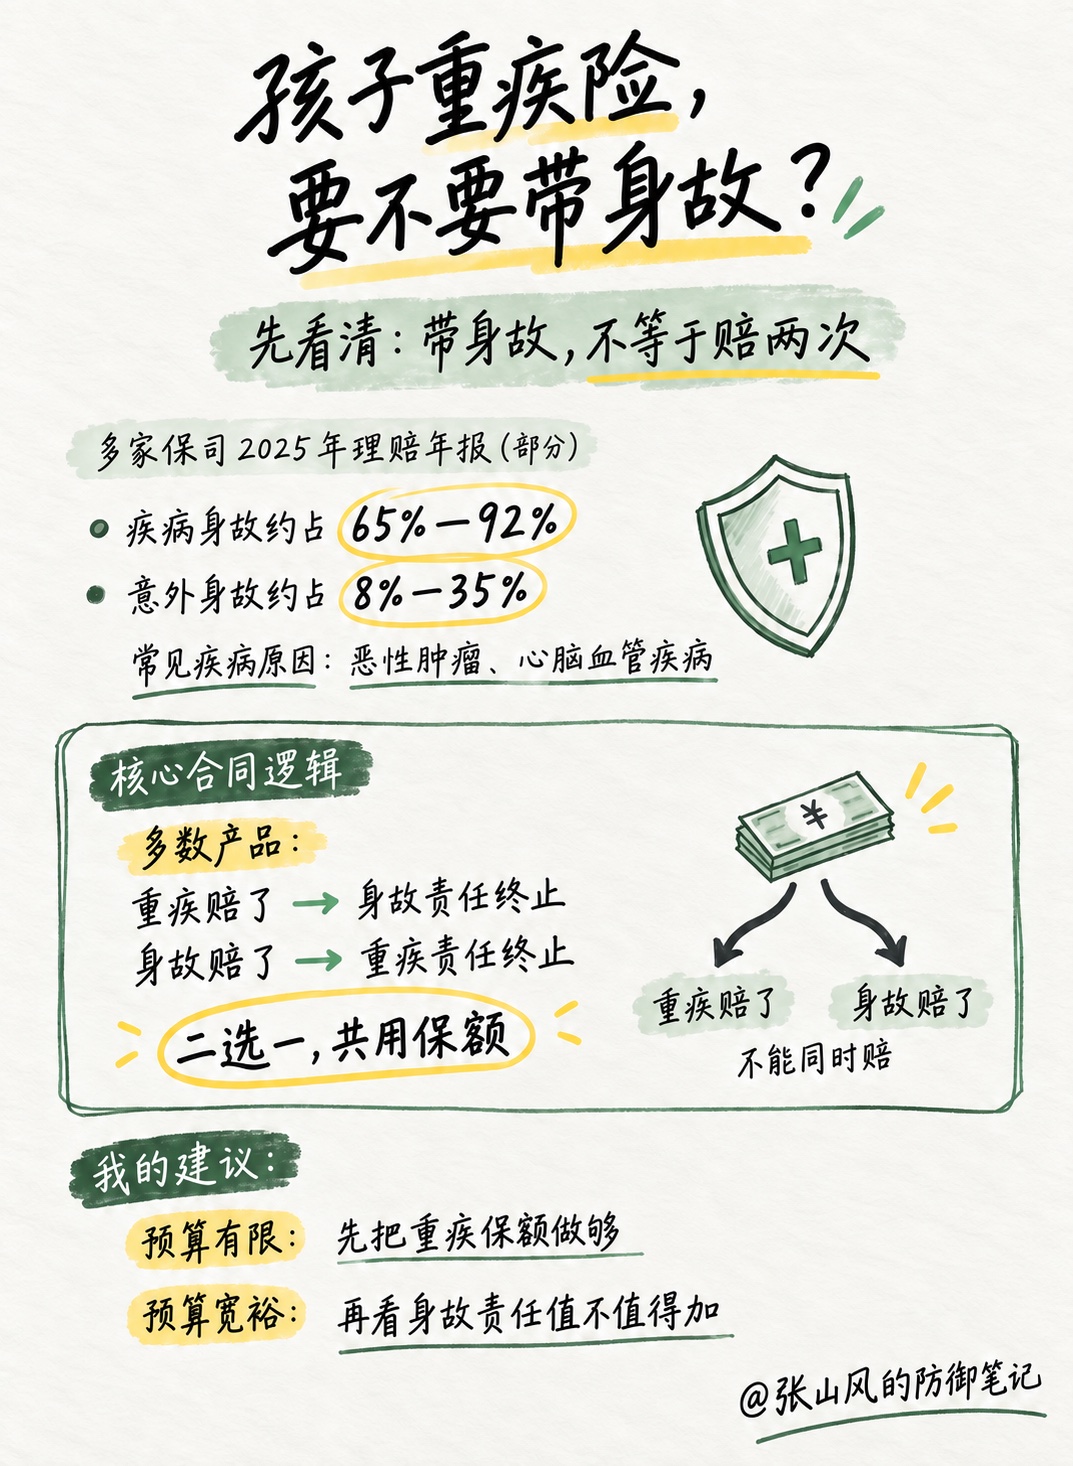
先看懂:带身故,不等于赔两次
常见的重疾险会把重疾责任和身故责任放在同一张合同里,共用一份基本保额。
孩子先达到合同约定的重大疾病标准,保险公司赔了重疾保险金,身故责任通常随之终止;如果先发生了符合约定的身故,合同赔付身故保险金后,重疾责任也结束。
多数产品的实际结构:
重疾赔了 → 身故责任终止
身故赔了 → 重疾责任终止
两项责任都写在合同里,通常只能赔其中一项。
具体还得看你手里那份合同。有些产品的身故责任赔基本保额,有些在孩子未成年阶段只退已交保费或按现金价值处理。看到“可选身故”四个字,先别自动翻译成“多一份同额赔偿”。
身故理赔数据,能告诉我们什么
我看了这份多家保险公司2025年理赔年报的汇总。在图示样本里,疾病身故占比大约在65%—92%,意外身故约占8%—35%。各家的常见疾病原因里,恶性肿瘤、心脑血管疾病反复出现。
| 部分年报汇总 | 占比范围 |
|---|---|
| 疾病身故 | 约65%—92% |
| 意外身故 | 约8%—35% |
这组数据说明,疾病确实是身故理赔的重要原因。它也提醒我们:一次大病可能同时碰到重疾责任和身故责任,可合同不会因此自动赔两遍。
数据还有边界。各家公司客户年龄、产品结构和统计口径不同,这些比例不适合拿来给保险公司排名,也不能直接替你决定孩子的那张保单要不要加身故。
不带身故,究竟少了什么
不带身故的重疾险,孩子达到合同约定的重大疾病、轻症或中症标准,相关责任照样按合同赔。
少掉的是这一块:孩子身故时,如果此前没有达到重疾给付条件,这张重疾险一般不会额外赔一笔身故保险金。个别产品可能退还现金价值或另有约定,还是看合同。
所以,不带身故不代表重疾保障残缺。它只是把保费集中用在疾病责任上,价格通常更低。同样一笔预算,往往能把重疾保额做得更高。
给孩子买,我会怎么选
我给女儿看重疾险时,会把带身故和不带身故的价格放在一起算,重点看同样预算下,重疾保额差了多少。
预算有限,我通常优先把重疾保额做够。
孩子患大病以后,真正考验家庭的,常常是父母停工陪护、康复和长期生活支出。重疾保额太薄,合同看起来再全,真到用钱时也会尴尬。
预算宽裕,再比较身故责任值不值得加。
有些家庭希望孩子的保单里保留一份身故保障,也接受增加的保费,这个选择完全合理。买之前要核对三件事:未成年阶段赔什么、重疾赔付后身故还赔不赔、加上这项责任一共贵多少。
还有一个容易被忽略的顺序:孩子并不承担家庭收入,爸爸妈妈才是家里的现金流发动机。预算只能二选一时,我会先检查父母的定期寿险和重疾保障,再考虑给孩子加多少身故责任。
我的结论:不带身故的少儿重疾险可以买,也经常是预算有限家庭更实用的选法。先把孩子的大病保额做够,再决定要不要为身故责任多交一笔钱。
如果你正在给宝宝挑重疾险,可以接着看我之前写的《宝宝的重疾险,我这样配》和《少儿重疾险有必要买吗?》。别只看勾没勾身故,把两版价格和责任一起摊开,答案会清楚很多。
家长常问
孩子重疾险不带身故,重疾还能正常赔吗?
可以。只要达到合同约定的重疾、中症或轻症给付条件,对应疾病责任会按合同赔付。身故责任是否附加,不改变已经写明的疾病责任。
带身故的重疾险,重疾和身故都能赔吗?
多数产品只能赔其中一项。也有产品结构不同,投保前要看保险责任、责任终止条款和身故给付方式。
预算有限,先加身故还是先加重疾保额?
给孩子配置时,我通常先补重疾保额。增加的保费能接受、又不挤压核心保额时,再考虑附加身故责任。
说明:本文中的比例来自多家保险公司2025年理赔年报汇总截图(部分),各家公司统计口径、客户结构和产品结构可能不同,仅用于观察整体趋势。不同重疾险对身故责任、未成年人身故给付、责任终止和现金价值的约定不同,请以正式保险合同为准。
