
成人重疾险写着“0岁可投”,就想给孩子直接买成人版?能买。但大部分家庭给孩子买第一份重疾险,我会先看少儿版。孩子才三岁,我们忙着给他挑心梗、脑中风的额外赔付,白血病等少儿特疾能不能多赔一笔却没看,这钱花得有点超前了。
我先说清楚:成人版不等于不保儿童疾病,少儿版也不是孩子18岁就失效。投保年龄和保障期限是两回事;一份保终身的少儿重疾险,孩子长大后仍按合同承担基础重疾责任。
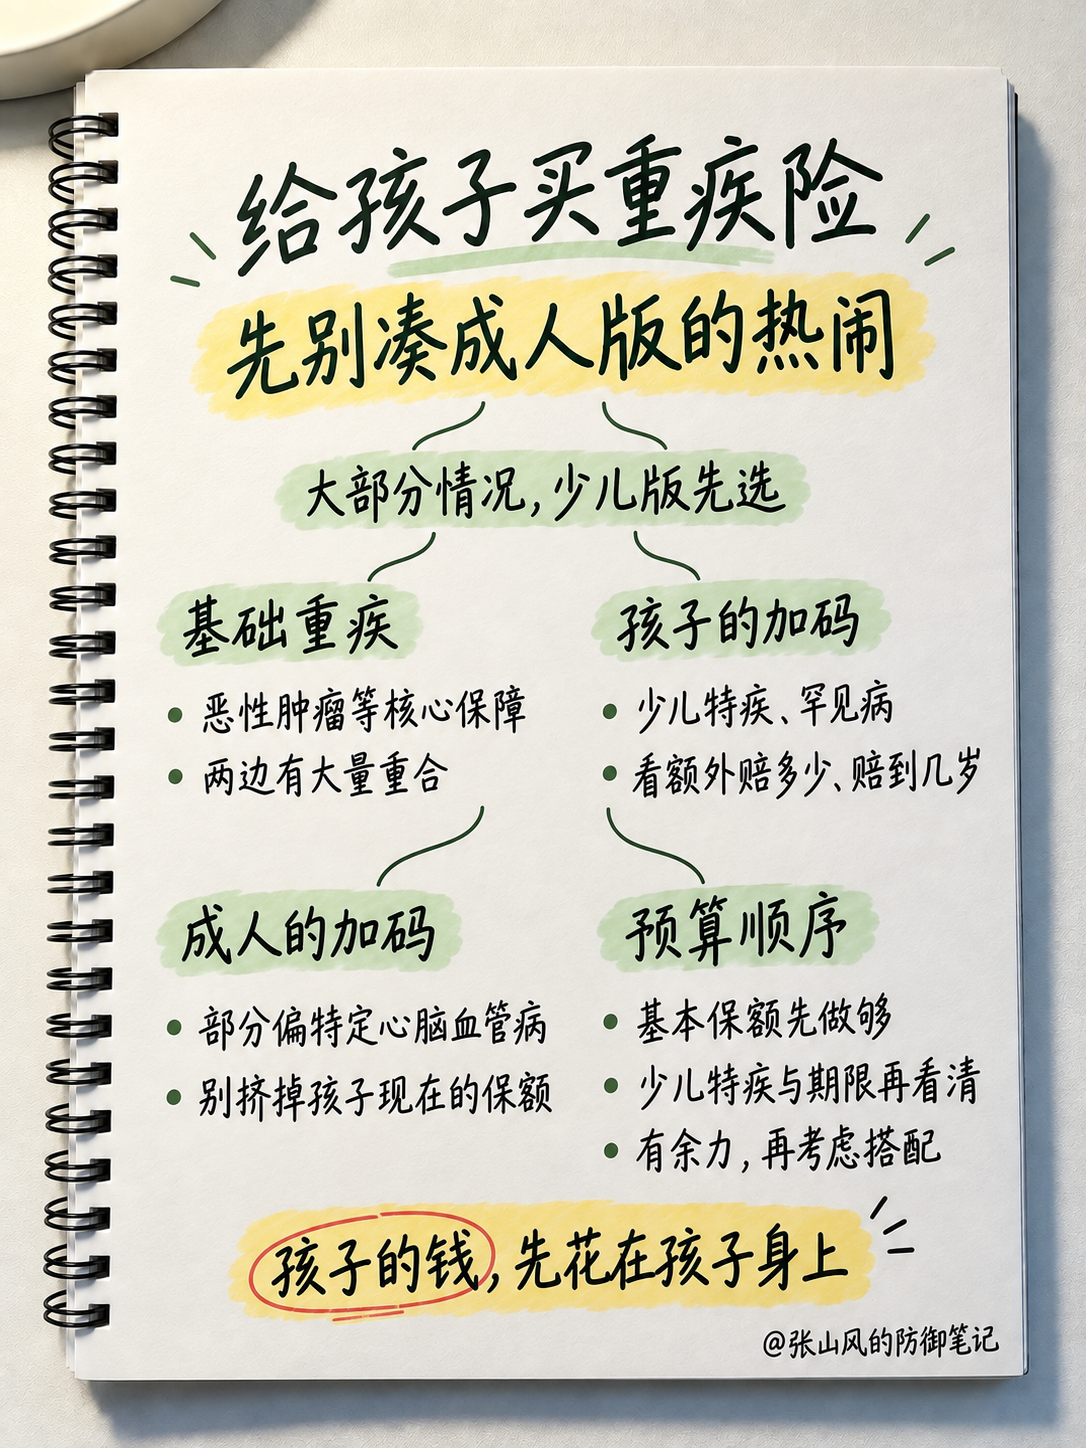
两边都能保的,别装成某一边独有
符合合同定义的重度恶性肿瘤等核心重疾,在两类长期产品的基础责任里通常都有。白血病如果达到合同约定的重疾标准,成人版也不会因为名字写了“成人”就自动拒赔。行业重疾定义规范对主要覆盖成年阶段的重疾险列出了必须包含的核心疾病和统一定义。比较时只数“保了多少种病”,很容易数得热闹,没看见真正的差别。
差别更多在基础保额之外:同样符合一项重疾的赔付条件,少儿特定疾病或罕见疾病责任还能不能额外给钱?额外给多少?确诊时有没有年龄限制?这几句,往往比病种清单从110种涨到120种有用。
孩子现在可能用到的额外钱
国家卫健委的儿童白血病救治资料提到,白血病是儿童时期最常见的恶性肿瘤。有些少儿重疾险就把白血病、重症手足口病、严重川崎病等列进特定疾病额外赔付;部分产品还照顾少儿罕见疾病。孩子符合条款时,基础重疾保险金之外,家庭有机会再拿一笔钱。大人停工陪护、异地看病、后续康复,哪一项不是要现金?
这里我不会看见“额外赔”三个字就鼓掌。先翻名单,看孩子患的病是不是那一项;再看年龄、赔付条件,以及这笔钱能否跟首次重疾一起给。少儿版也很会卷,有些边边角角写得像菜单,附加上去却把基本保额挤低了。我不想拿一份好看的菜单,换一笔不够用的钱。
成人版什么时候值得放进方案
有些成人产品的额外责任偏向特定心脑血管病等风险,也有其他长期责任。这些责任以后可能用得上。我给女儿做过三层重疾保障,终身底层、成长阶段和中期保额各有分工;所以我不反对搭配,也不会拿“成人版”三个字就把一张合同判出局。
只是顺序别反。先看孩子眼下的基本保额够不够、少儿特疾责任值不值、打算保到几岁。前面都安排好了,还有预算,再把适合孩子投保的成人版放进来比较。保额、期限、缴费期和附加责任尽量对齐,健康告知也要按实际情况来;不能拿少儿版的裸险价格,去比成人版加满责任的价格。
大部分情况下,小孩子先买小孩子的。以后想补成年阶段的责任,可以谈;别一开始就为了成人版的加码,把孩子自己的保额和少儿保障让出去。
我是张山风,“张山风的防御笔记”主理人。自己进过ICU,也给女儿做过阶梯式少儿重疾险配置。我更在意一张保单遇到事能赔多少钱、能替家里扛多久,而不是产品名字听上去多全。具体投保年龄、疾病定义、额外赔付和核保结论,以实际合同及保险公司审核为准。