


我看这款产品资料时,先停在了一个很容易让家长心动的案例上:0岁女宝宝,每月交500元,交10年,一共6万元。演示表里,第10个保单年度末的现金价值是64124元。
看到这里,很多人会顺手把它理解成:“钱每年按2%复利往上涨。”
这笔账不能这样算。
这款产品确实写了2%递增,可涨的是有效保险金额。你中途退保能拿多少钱,要看保单当年的现金价值。这两个数字常常挨在一起,却不是一回事。
今天我把中荷互联网金享事成(典藏版)终身寿险的合同、培训资料、费率表和服务手册放在一起,专门讲清楚家里真正会用到的部分。
先看它到底保什么
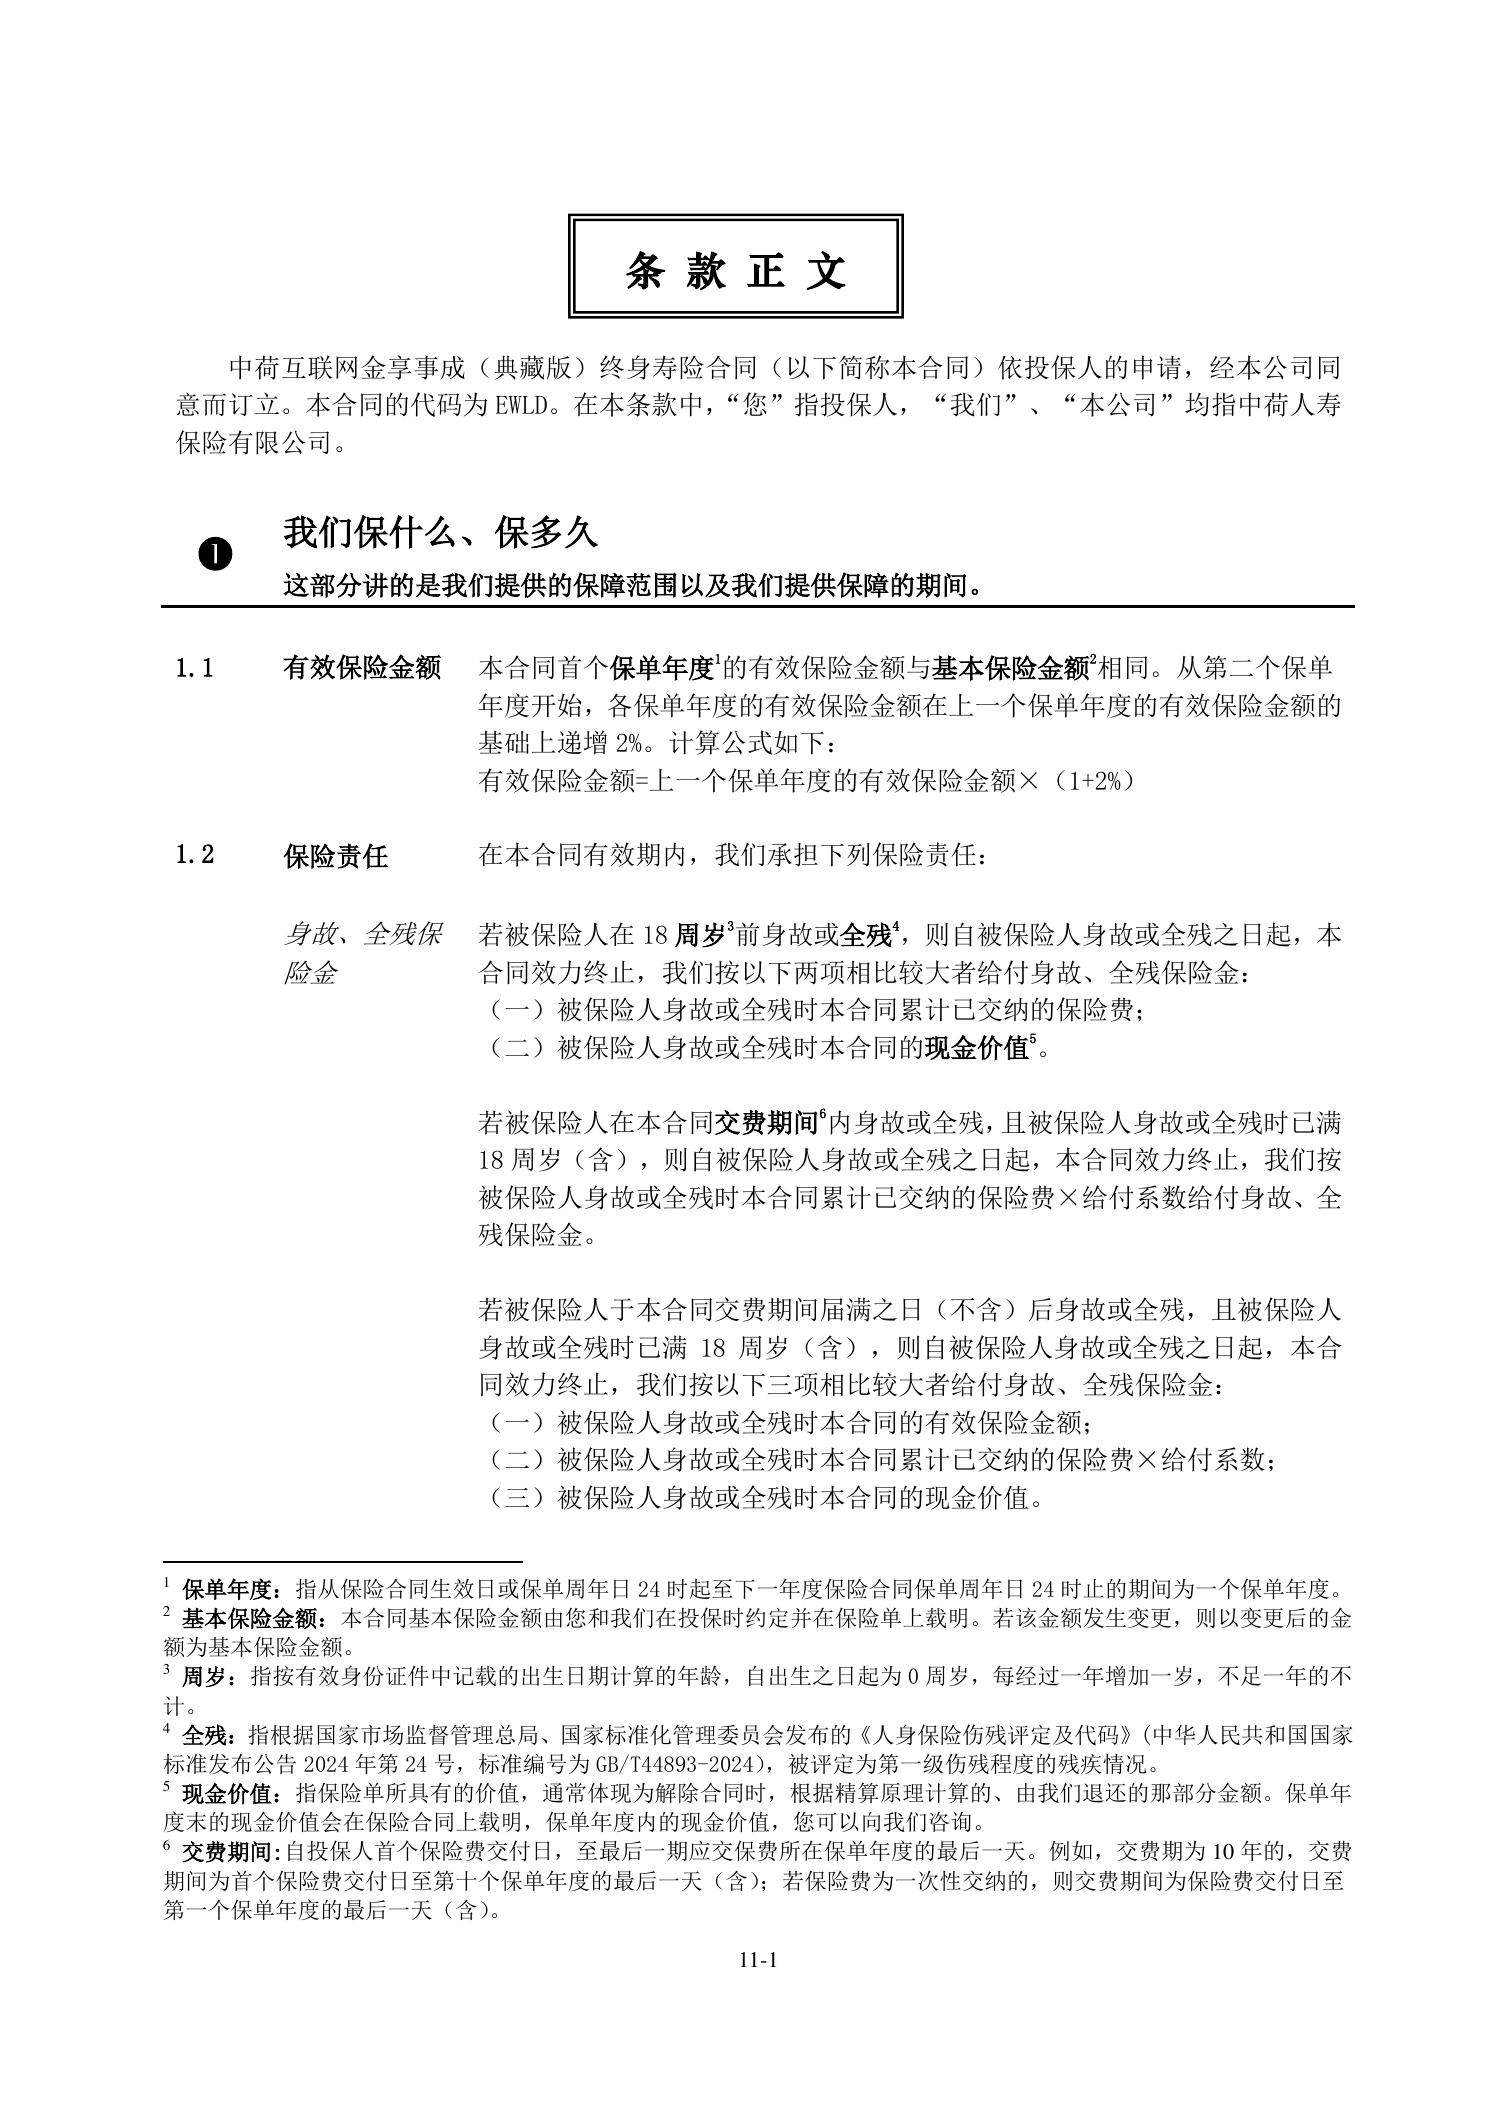
这是一份保终身的寿险,产品代码EWLD。合同里的核心保险责任只有两项:身故和全残。
合同不会在孩子18岁、22岁或大学毕业时自动发一笔教育金。以后想拿钱出来,可以申请减保、退保,或者在符合条件时办理保单贷款。
所以,家长给孩子买它,常见想法是做一笔长期资金储备;成年人买,则可能用于长期储蓄、养老补充或家庭资产安排。最终能拿多少,还是得回到自己那张利益演示表。
身故、全残,到底怎么赔
18周岁前:累计已交保费与现金价值,二者取大。
18周岁后、仍在交费期内:累计已交保费乘以对应年龄的给付系数。
18周岁后、交费期已经结束:有效保险金额、累计已交保费乘给付系数、现金价值,三者取大。
| 到达年龄 | 已交保费给付系数 |
|---|---|
| 18周岁至未满42周岁 | 160% |
| 42周岁至未满62周岁 | 140% |
| 62周岁及以上 | 120% |
这里的全残,也有明确标准,指国家标准《人身保险伤残评定及代码》里的第一级伤残。日常口语里的“生活不能自理”,不能直接替代合同定义。
2%究竟涨在哪里
首个保单年度的有效保险金额等于基本保险金额。从第二个保单年度起:
本年度有效保险金额
= 上一年度有效保险金额 ×(1+2%)
这条公式会影响身故、全残赔付中的一项比较值。
现金价值有自己的一套精算结果。它通常会随着保单年度变化,具体数字写在每份保单的现金价值表里。有人第6年超过累计保费,也有人到第10年才超过;年龄、性别、交费方式、交费年限和保费都会影响结果。
我会把这句话说得很直:判断什么时候“回本”,请看现金价值,不要盯着2%。
0岁宝宝每月500元,表里怎么走
培训资料给了一组演示:0岁女宝宝,每月500元,交10年,累计交6万元。
这组演示里,第1个保单年度末现金价值为294元;第10年为64124元;第20年为78163元;第30年为95268元;第50年为141563元;第80年为256418元。
前几年退保损失比较明显,这也是长期保单最该提前讲清楚的地方。家里三五年内要用的钱,放进来会很被动。
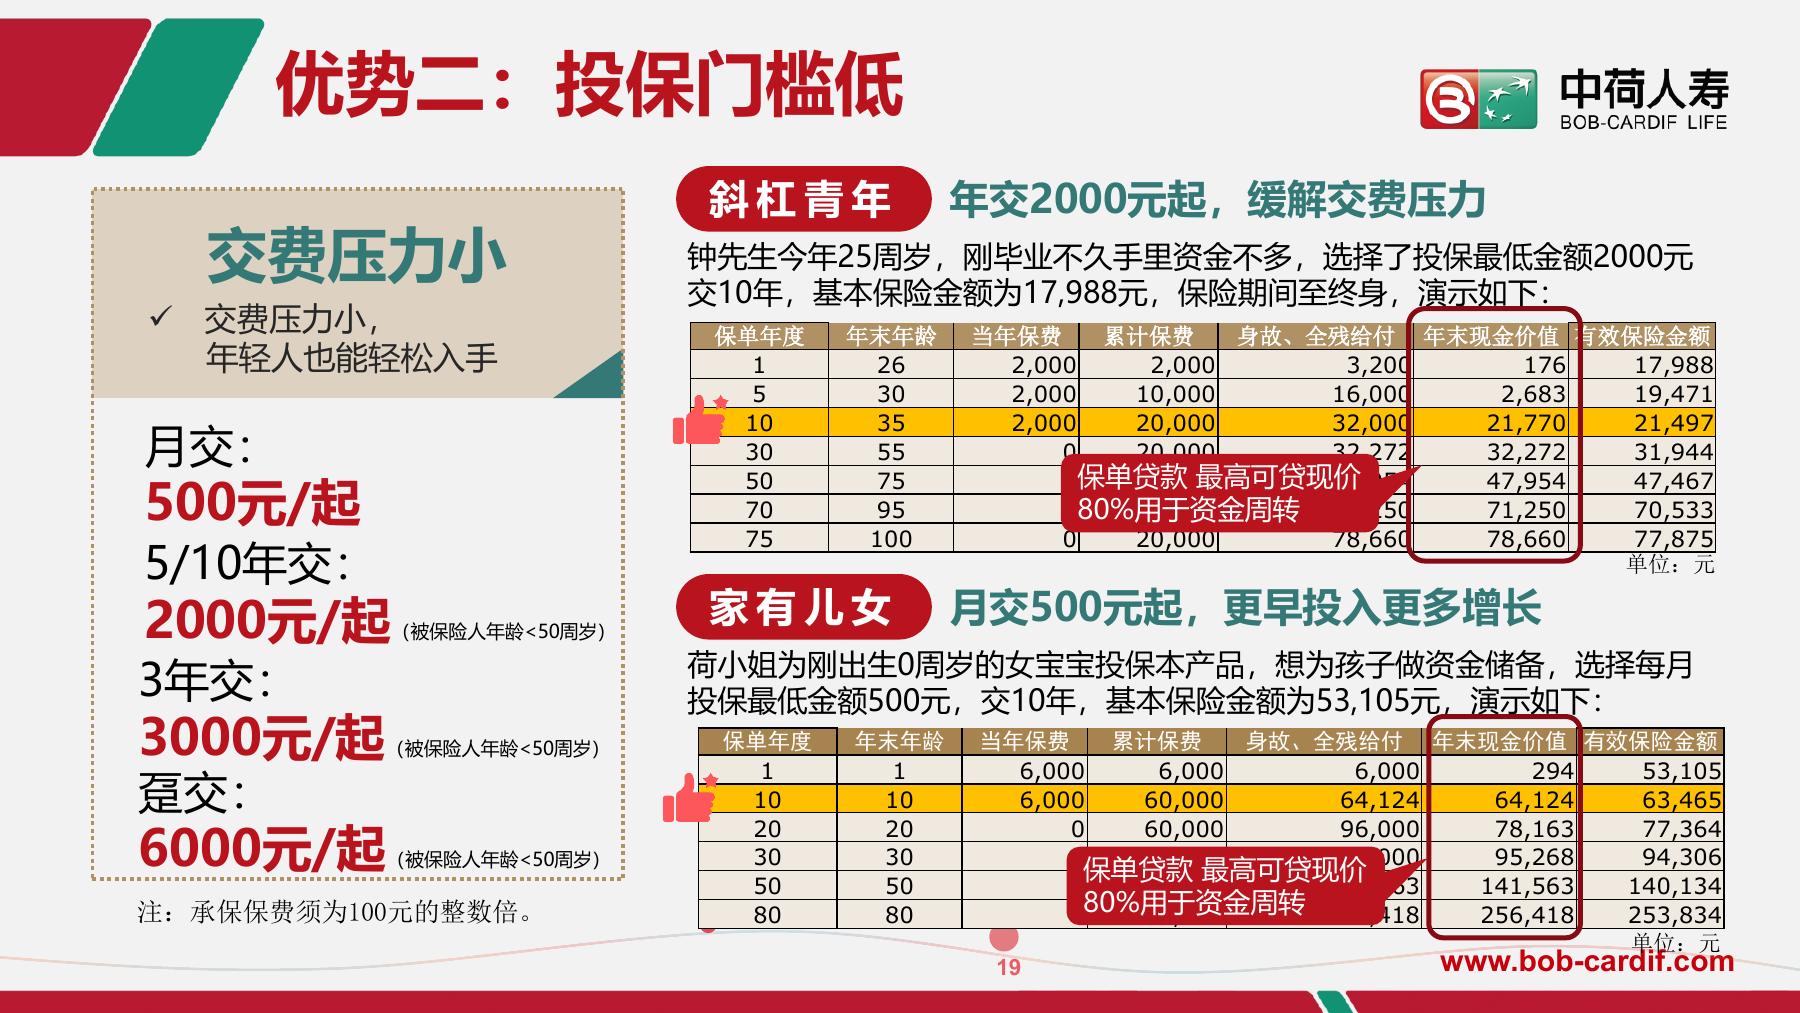
另一组30岁女性、月交2000元、交10年的演示里,累计交费24万元,第10个保单年度末现金价值为256266元。两组案例都在第10年超过累计保费,但这不构成统一承诺,你自己的时间点只能看专属计划书。
临时要用钱,有三种办法
1. 退保
签收合同后有15天犹豫期,犹豫期内解除合同可退还已支付的全部保费。过了犹豫期退保,拿回当时的现金价值,合同也随之终止。前期现金价值低时退保,损失会比较直接。
2. 减保
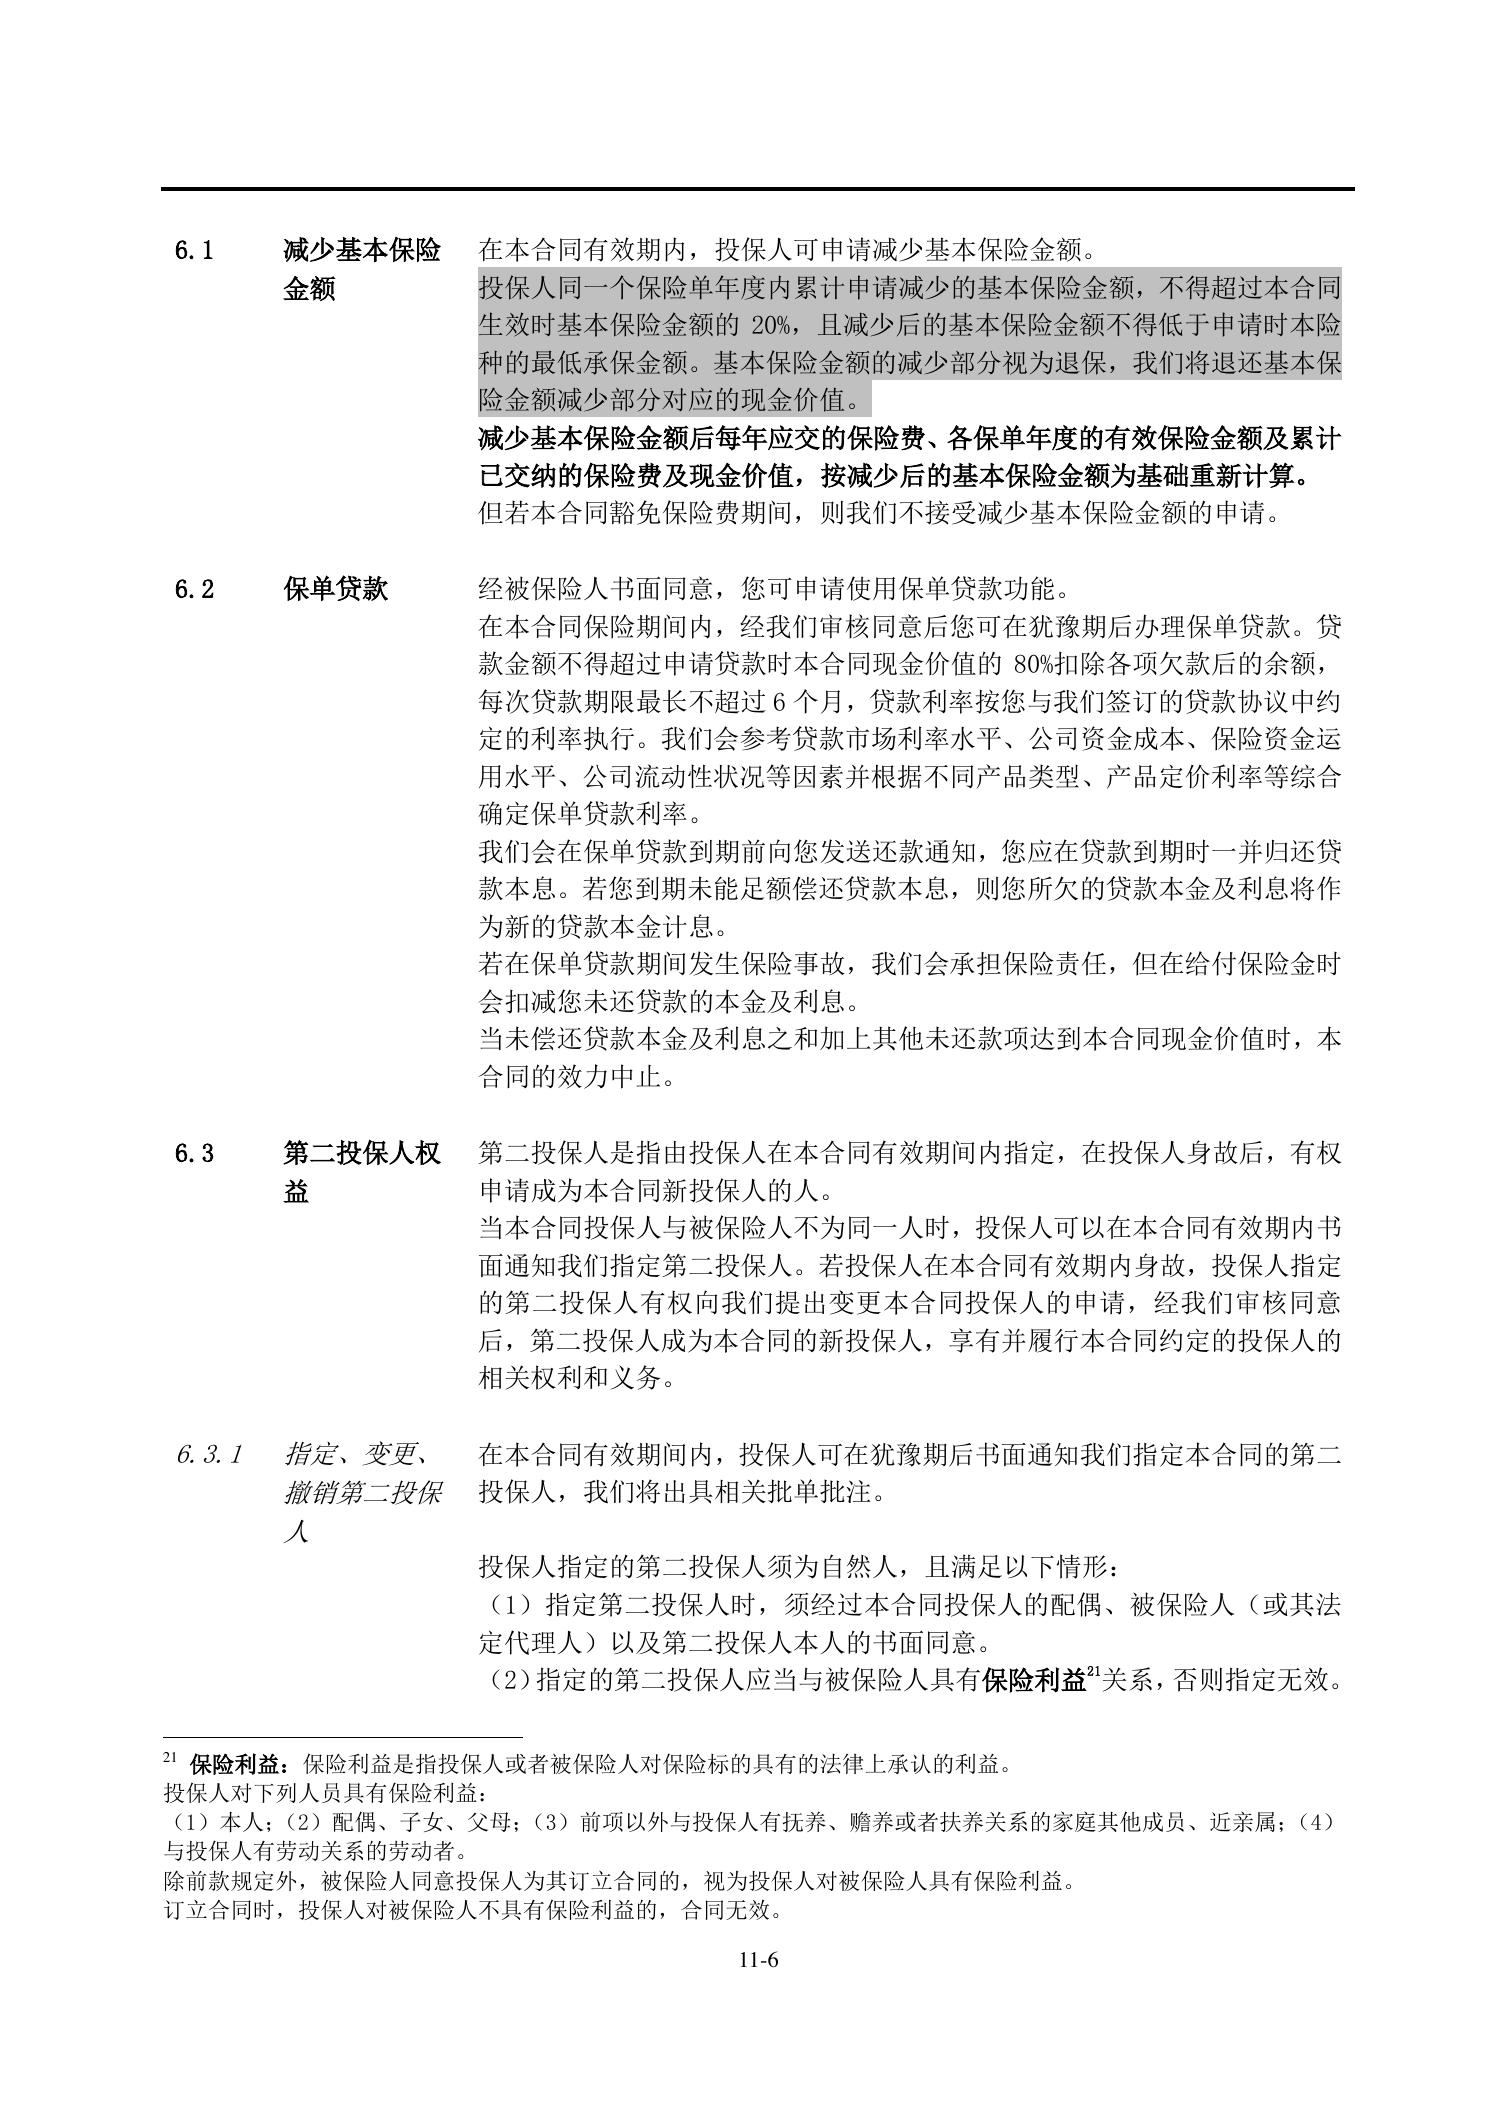
合同允许申请减少基本保险金额,减少部分按退保处理,返还对应现金价值。同一保单年度内,累计减保不得超过合同生效时基本保险金额的20%,减保后还要满足最低承保金额。
减保以后,每年保费、有效保险金额、累计已交保费和现金价值都会按减保后的基本保险金额重新计算。它能解决部分资金需求,也会同步削减后续权益。
3. 保单贷款
犹豫期后,经被保险人书面同意并由保险公司审核,可以申请保单贷款。贷款上限为申请时现金价值扣除欠款后余额的80%,每次最长6个月,并按协议计息。
贷款期间发生保险事故,保险公司仍按合同处理,但赔付时会扣掉未还本金和利息。欠款达到现金价值时,合同会中止,这条一定要记住。
第二投保人,对家庭保单有什么用
当投保人与被保险人不是同一个人时,投保人可以在犹豫期后书面指定第二投保人。
假设爸爸给孩子投保,爸爸是投保人,孩子是被保险人。爸爸身故后,符合条件的第二投保人可以向保险公司申请成为新的投保人,继续管理这张保单。
这项安排需要配偶、被保险人或其法定代理人、第二投保人本人书面同意;第二投保人还要与被保险人具有保险利益。它解决的是原投保人身故后的保单管理衔接,不会在孩子成年时自动完成转名。
谁可以买,怎么交费
资料显示,被保险人投保年龄为出生满30天至70周岁。交费方式有趸交、3年交、5年交和10年交,月交最低500元,具体年龄上限随交费年限变化:
- 趸交:最高70周岁;
- 3年交、5年交:最高65周岁;
- 10年交:最高60周岁。
线上健康告知一共4项,问到最近2年连续住院超过14天及列明疾病、危险运动、过往被拒保或加费等核保记录,以及高风险职业。问题数量少,不代表可以随手勾选;问到的内容仍要如实回答。
这款产品没有附加险。投保关系支持本人、配偶、父母、子女和祖父母等,最终以投保系统显示和保险公司核保结果为准。
康养旅居和体检,值多少钱
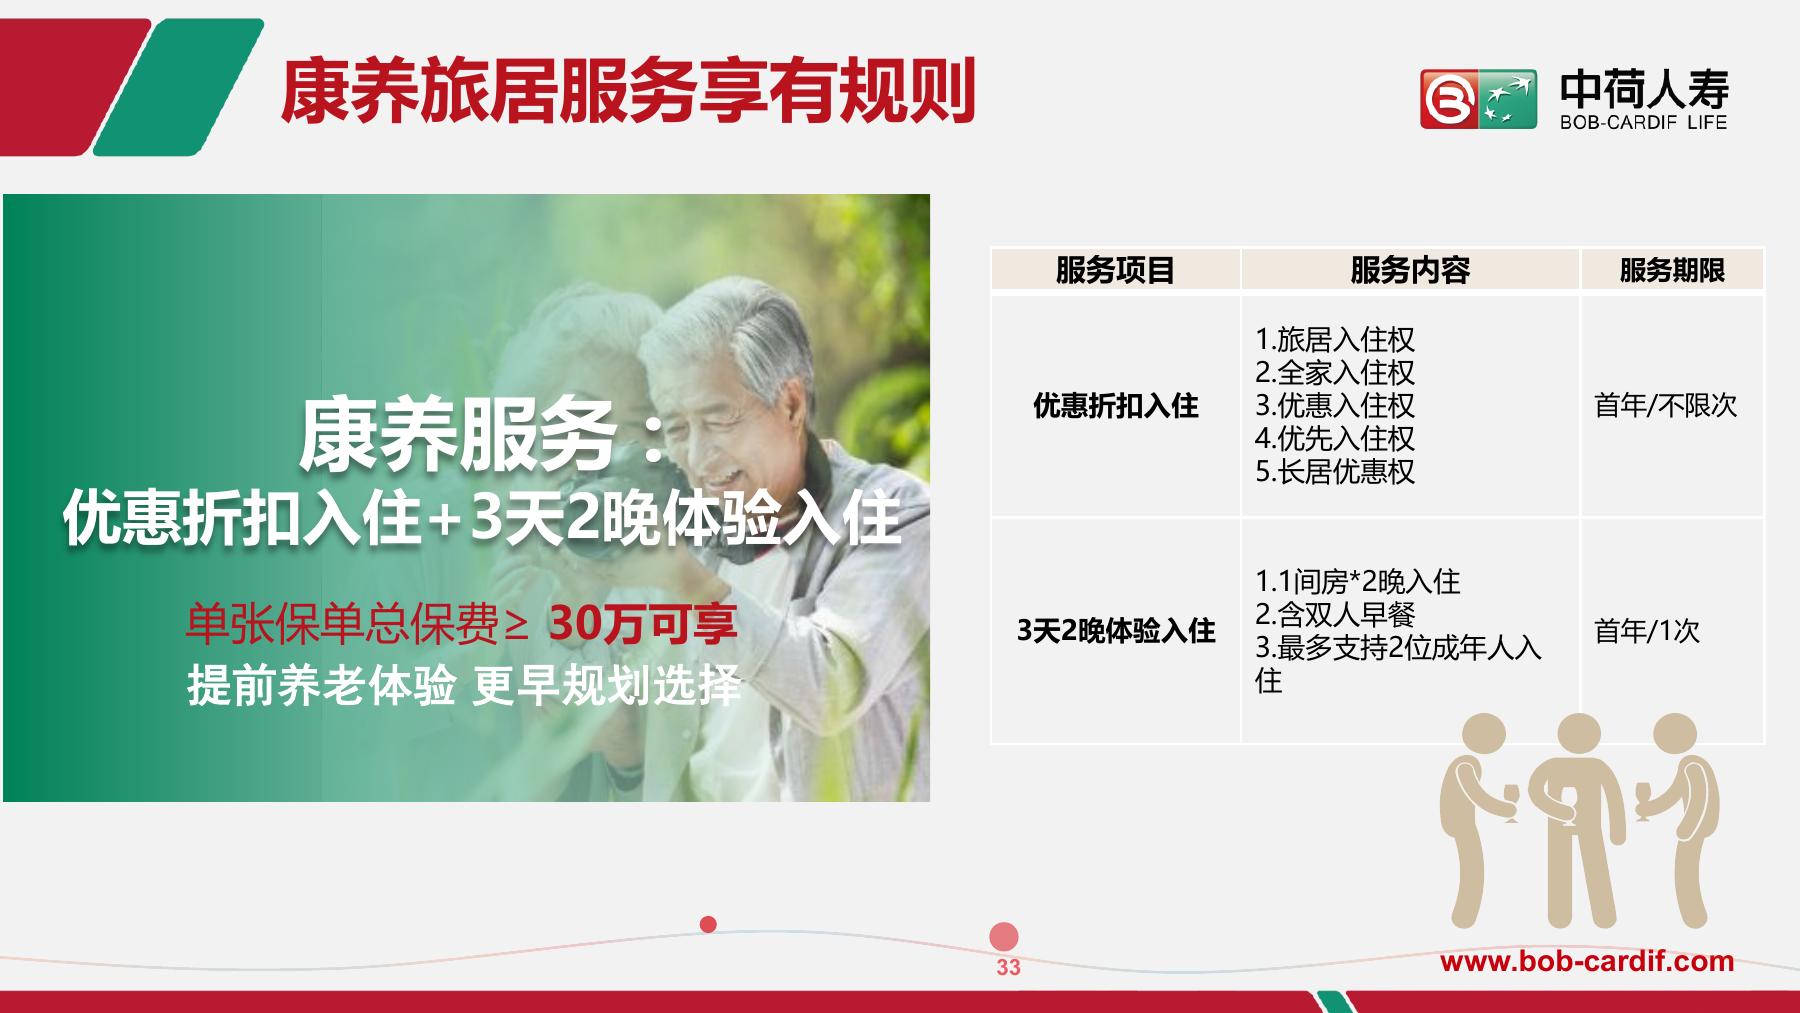
培训资料写明,单张保单总保费达到30万元,可在首个保单年度享受康养旅居权益:优惠折扣入住不限次数,另有一次3天2晚体验入住,含一间房两晚和双人早餐,最多支持两位成年人。
使用时要提前预约,工作日通常至少提前7个工作日,法定节假日通常至少提前15个工作日;具体房源、日期和可用网络以系统为准。
资料包里还附有体检服务手册,标准套餐覆盖基础检查、血尿常规、肝肾功能、血糖血脂、心电图和腹部超声等项目,手册列出的服务网络覆盖271个城市、1205个网点。
我没有在保险合同里看到“达到多少保费必送体检”的保险责任。是否取得权益、有效期多长、当地能约哪家机构,要以实际投保页面、权益确认和当时服务系统为准。
康养、体检、在线问诊这些服务都可能调整。买这张保单,核心判断仍然是合同责任和现金价值,服务适合当加分项看。
这几类家庭,我会劝你先缓一缓
家里基础保障还没补齐。
孩子的医保、医疗险、重疾险,父母自己的医疗和重疾保障,都应该先排查。长期寿险占掉预算以后,真遇到住院和大病,它不能报销医疗费。
三五年内明确要用这笔钱。
买房首付、装修、学费、创业金已经排进日程,就别让长期保单卡住现金流。
收入不稳定,交费靠硬撑。
产品有60天宽限期,宽限期结束仍未交费,合同会中止。效力中止满2年还没协商复效,保险公司有权解除合同并退还中止时的现金价值。
只看到“2%”,期待短期高收益。
这组数字对应有效保险金额。现金价值增长速度,要拿自己的计划书逐年看。
我的结论
金享事成(典藏版)的条款并不难,难的是把“有效保险金额”“现金价值”“身故给付”和“能取出来的钱”分开。
我比较认可它写进合同的减保、保单贷款和第二投保人安排,这些功能确实照顾到了长期保单的资金周转和家庭管理。限制也很清楚:减保有年度上限,贷款有利息和期限,前期退保可能损失较大。
给孩子买时,我会先问家长一句:这笔钱放十年以上,家里会不会难受?答案很轻松,再继续看计划书;答案有点勉强,就先把预算留给基础保障和家庭应急金。
常见问题
有效保险金额每年涨2%,现金价值也涨2%吗?
不能这样理解。有效保险金额按合同公式递增,现金价值按保单年度列在现金价值表里,两者的金额和用途不同。
第10年一定超过累计保费吗?
不一定。本文两组培训演示都在第10年超过累计保费,只能说明对应案例。你的年龄、性别、保费和交费期变化后,时间点可能不同。
急用钱时,能把现金价值全部贷出来吗?
不能。贷款上限为现金价值扣除欠款后余额的80%,每次最长6个月,还要计算利息。
给孩子买,第二投保人可以直接写孩子吗?
要看指定时孩子是否符合书面同意、保险利益和民事行为能力等条件。第二投保人安排建议在投保时一起核对,别等原投保人发生状况后再补。
说明:本文根据中荷互联网金享事成(典藏版)终身寿险条款、2026年培训资料、费率表及相关服务手册整理。案例利益演示仅用于理解产品机制,不代表对未来利益的承诺。保险责任、现金价值、核保结论和服务权益以实际保险合同、个人计划书及保险公司届时规则为准。
