


前阵子,一位家长把一张拒赔单发给我看。
给长辈买医疗险时,大家都以为投保前没有什么大问题。理赔后才发现,保险公司核到了一条很多年前镇卫生院的就诊记录。家里人说,那次就诊连老人自己都记不清了。
最难受的地方就在这里:很多人并非故意漏说,只是以为“没住过院、没长期吃药”,早年的一条记录就和现在没有关系。
我想借这件事把一个问题讲清楚:保险公司怎么会查到病史?查到记录以后,又该怎么看?
先有线索,才会往下核实
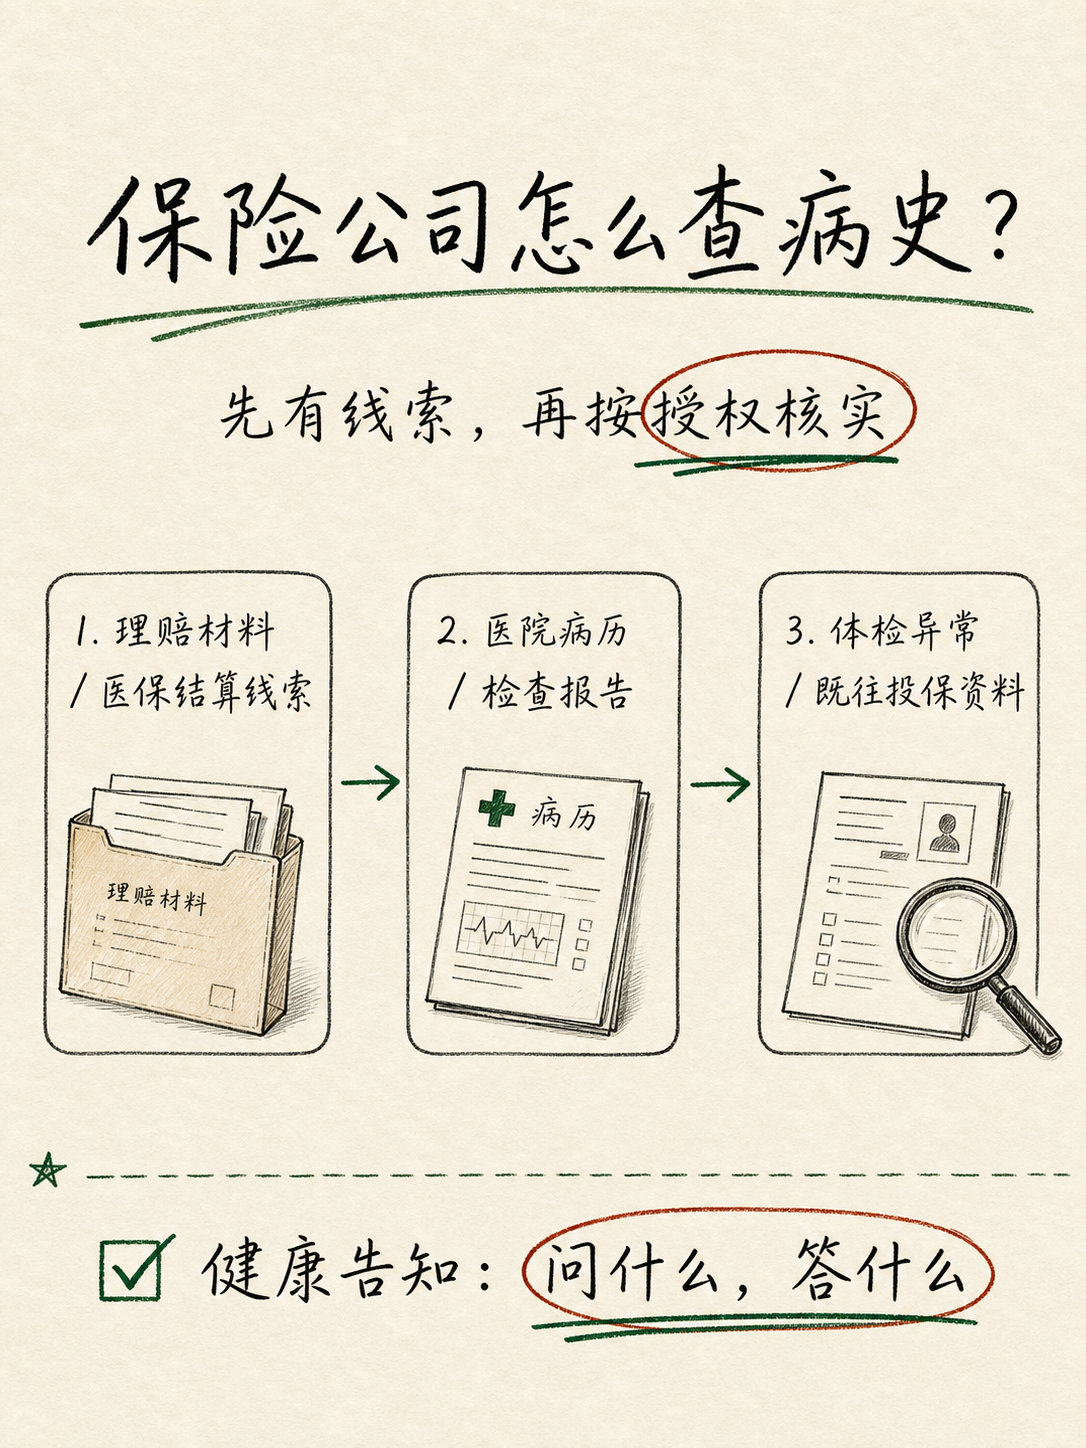
保险公司不会平白无故翻一个人的全部病历。医疗健康信息属于敏感个人信息,处理需要有明确目的和必要性;投保、理赔时签过的授权文件,通常也是后续核实信息的重要前提。
理赔走到需要核实的阶段,常见的路径是:先从本次理赔材料、投保资料或结算信息里看到一个疑点,再围绕这条线索去核实相关记录。
比如本次申请的是心脑血管疾病,材料里出现长期购药或既往检查的线索,调查重点就可能落在用药对应什么诊断、什么时候开始、投保时健康告知问没问到。
我更愿意把它理解成“顺着线索核实”,而不是“保险公司什么都能一眼看到”。具体能核实到哪里,和授权范围、案件情况、当地医疗和医保信息系统以及合规流程都有关系。
哪些记录最容易成为线索?
第一类是本次理赔材料。病历、检查报告、出院小结里写了“既往有”“发现多年”“长期服药”“复查随访”,都会让时间线变得很具体。之前我写过一张病历里“发现4月余”为什么会影响理赔,关键就在病历里的时间描述已经成了核实起点。这篇可以一起看。
第二类是医保结算和购药留下的痕迹。它们未必等于完整病历,却可能提示后续要核对哪家医院、什么疾病、什么药。医保卡也因此别外借,替家人刷卡买慢病药,日后很容易多出一段需要解释的记录。
第三类是医院病历和检查报告。门急诊病历、住院病案、手术记录、影像报告、体检异常后的复查,都会比一句“当时没当回事”更有证明力。按《医疗机构病历管理规定(2013年版)》,门急诊病历保存不少于15年,住院病历保存不少于30年。
体检记录也值得重视。结节、异常指标、医生建议复查这些内容,能否影响承保要回到健康告知的问题本身,也要看后续复查结果。没住院,不代表投保时就可以跳过。
查到旧记录,不等于一定拒赔
这一点很重要。
能查到一条旧记录,只说明它可能需要被解释。真正影响结果的,通常还有几层:投保时健康告知是否问到这件事;当时的诊断和现在申请理赔的疾病有没有关系;这条记录是否足以影响承保;条款对既往症、除外责任又是怎么写的。
所以遇到这种情况,先别急着自己给自己判“肯定没戏”。把病历、检查报告、复查结果、投保时的健康告知和核保结论按时间排开,再看具体条款。有些记录需要补充说明,有些确实会影响责任,不能靠猜。
给孩子和长辈投保,准备方法不一样
给宝宝买保险,出生记录、黄疸复查、肺炎住院、心脏彩超、体检异常这些资料,投保前先归到一个文件夹里。健康告知问什么,就根据记录回答什么。拿不准的地方,宁可先把资料补齐再问核保。
给年长父母投保更麻烦一些。很多年前的门诊、乡镇卫生院记录,儿女未必知道,老人自己也可能记不全。遇到健康告知很多、又很难确认旧记录的医疗险,投保难度确实会很高。
这时候可以把免健康告知医疗险也放进备选。它通常会明确列出投保前哪些既往症不赔,列明范围之外的情况要结合条款判断。它解决的是“问卷答不全”的难题,不代表所有既往病史都自动能赔。给父母选时,重点把既往症约定截图保存好。
我给家长的一个小提醒
保险公司查病史这件事,本身不需要吓人。真正让人被动的,往往是投保时什么资料都没看、健康告知凭感觉全选否,理赔时才第一次翻病历。
把已知的就诊记录、体检报告和复查结论留好;投保后把健康告知截图和核保结论存好。未来真要用到保险,自己也更有底气把事情讲清楚。
延伸阅读:《健康告知是什么意思,为什么不能稀里糊涂全选否?》。
常见问题
保险公司能随便查所有医院病历吗?
医疗健康信息属于敏感个人信息。投保和理赔中的授权、案件核实需要、合规流程都会影响可核实的范围,不能简单理解成可以随意查阅所有人的全部病历。
医保卡买药记录会直接导致拒赔吗?
不会只凭一条购药记录就得出结论。还要核对用药人、对应诊断、健康告知是否问到、投保前后时间以及是否影响承保。医保卡外借的问题在于,它会增加后续解释成本。
给父母买医疗险,旧病史记不清怎么办?
先把能找到的住院、慢病、长期用药和复查资料整理出来。健康告知难以准确回答时,可以了解免健康告知医疗险,并逐条核对它列明的既往症责任和除外范围。
参考依据:《中华人民共和国保险法》、《医疗机构病历管理规定(2013年版)》、《中华人民共和国个人信息保护法》。本文用于保险知识交流,具体承保和理赔以投保时的健康告知、合同条款、核保结论和实际材料为准。
