


我接到家长的投保咨询时,经常先看到一张检查报告,后面跟着一句:“孩子这里有一项异常,还能买保险吗?”
能不能买,光看一个疾病名称通常判断不了。同一项异常,放进不同产品的健康告知里,问法可能不同,核保结果也可能不同。
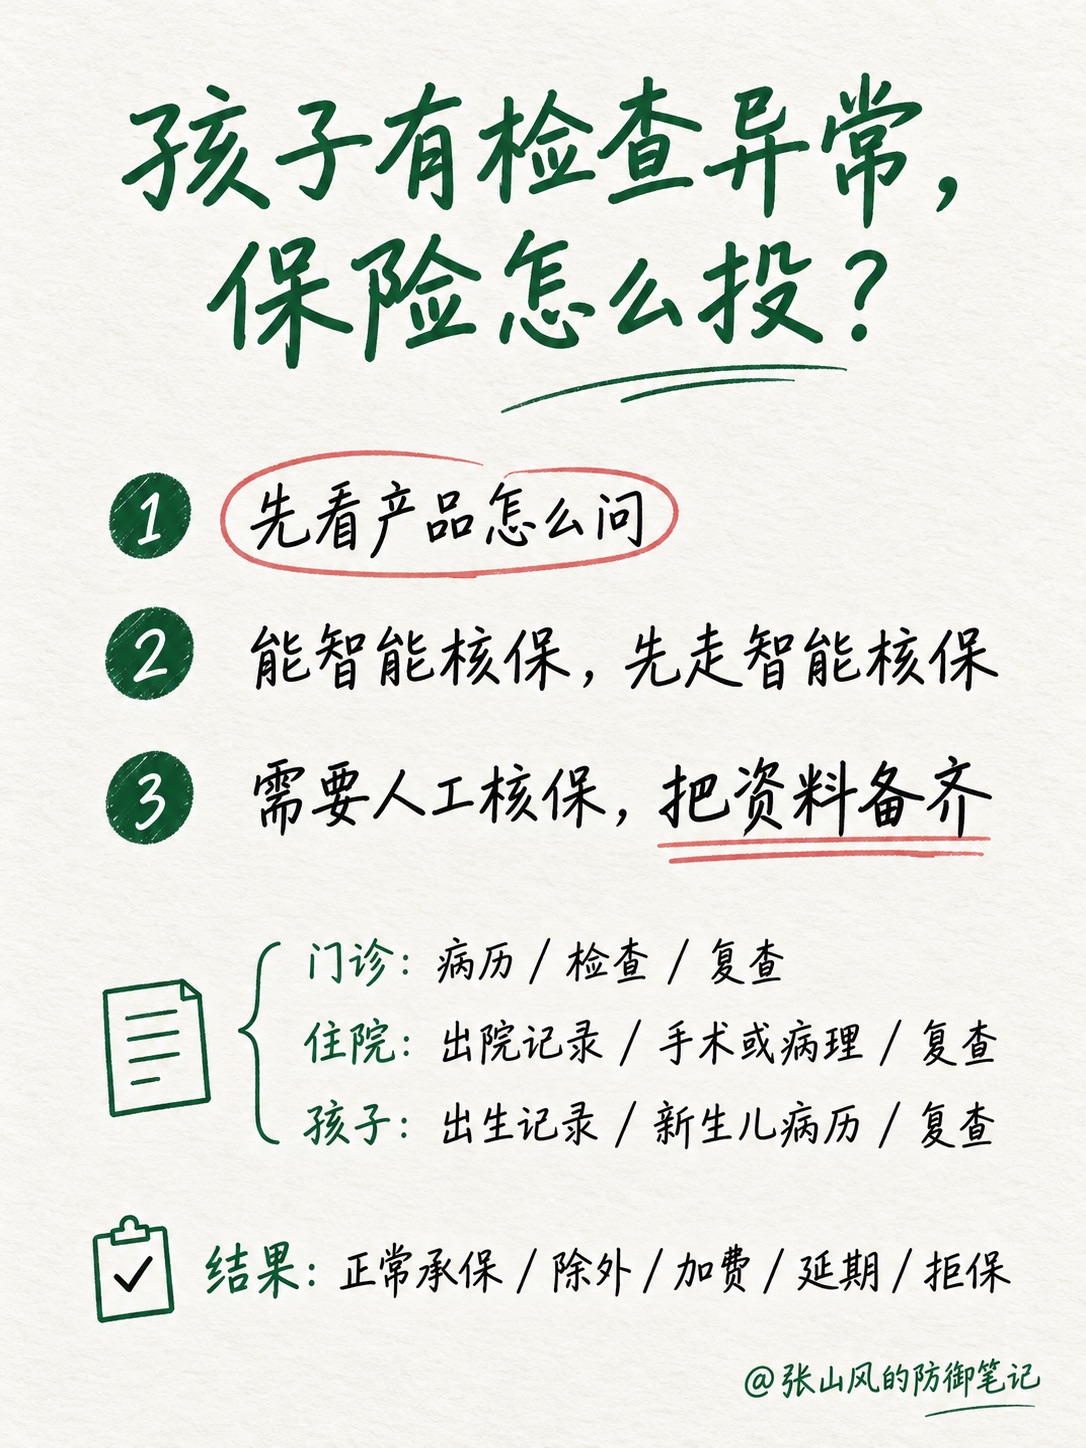
所以我不会先回“能”或“不能”。我会先看产品怎么问,再决定走智能核保还是人工核保。
第一步,先看产品怎么问
健康告知没有一张通用答案。有的产品问近两年住院,有的会问五年内检查异常;给孩子投保时,还可能问出生孕周、出生体重、新生儿住院和后续复查。
《保险法》第十六条写得很清楚:保险公司对有关情况提出询问,投保人应当如实告知。实际填写时,就逐条读清问题的时间范围、疾病范围和检查范围。看不懂的地方先停下来,别凭感觉勾选。
同一份病历,也要结合险种看。医疗险、重疾险、寿险关注的风险不同,能投哪一种,要分别判断。
第二步,能走智能核保就先看结果
有些产品会在健康告知后提供智能核保。家长按实际情况继续回答,系统可能直接给出正常承保、除外、加费、延期或无法承保等结果。
这个结果只对应当时那一款产品和那次填写。换一家公司、换一个产品,问题和尺度都可能变。遇到诊断名称对不上、时间记不清、复查结果还没拿到的情况,先把资料补齐,别连续乱点。
第三步,需要人工核保,把资料备齐
智能核保没有覆盖这项异常,或者孩子的情况比较复杂,就可能需要人工核保。核保老师要看的,是这件事从什么时候开始、医生怎么判断、做过什么治疗、现在恢复到哪一步。
- 体检异常:完整体检报告,以及近期复查结果。
- 门诊就医:门诊病历、检查报告、诊断和复查资料。
- 住院或手术:出院记录、手术记录、病理报告、重点检查和出院后的复查。
- 孩子出生相关:出生记录、新生儿科病历、相关检查和后续复查。
资料不求多到装满一袋,关键是完整、近期,能把来龙去脉说明白。只发一张局部截图,再补一句“医生说没事”,核保老师很难据此判断。
五种核保结果,分别是什么意思
正常承保:按普通条件承保;除外承保:约定的疾病或部位不承担责任,其他责任仍按合同执行;加费承保:多交一些保费后承保;延期:等治疗结束或复查稳定后再评估;拒保:这款产品当前不接受承保。
一次核保结果没有替整个市场下结论。换产品可以继续看,但要如实回答投保页面问到的既往核保情况。
我实际做方案时,会先把孩子的健康资料理顺,再对照不同产品的健康告知和核保规则。这样做慢一点,却能少走很多“先买了再说”的弯路。最终承保结论由保险公司给出,我能做的是把产品和资料匹配得更准确。
家长常问
孩子体检有异常,就一定买不了保险吗?
不一定。要看异常项目、诊断、治疗和复查情况,也要看具体产品问了什么。最终以保险公司的核保结论为准。
智能核保没通过,还能申请人工核保吗?
要看产品是否支持人工核保。支持的话,可以按要求补充病历和复查资料;不支持的话,再看其他核保尺度合适的产品。
资料找不齐怎么办?
先列清就诊时间、医院、科室、诊断和检查项目,再通过医院病案室、门诊记录或电子健康平台补资料。复查还没做的,也可以先问清核保需要什么,避免重复检查。
想先整理孩子的健康情况,可以接着看《给宝宝投保前健康怎么说》;健康告知还没弄明白,可以看《健康告知是什么意思》;孩子已有先天病史,也可以参考《孩子有先天病,医疗险能买吗?》。
资料依据:《中华人民共和国保险法》第十六条;《保险销售行为管理办法》第二十七条。
说明:本文只讲一般投保与核保流程,不构成具体产品推荐或承保承诺。不同产品的健康告知、智能核保、人工核保和承保尺度会调整,请以投保时的正式问卷、保险合同及保险公司审核结果为准。
