
少儿重疾险的“身故责任”,大概是投保页面上最会吓唬家长的一个勾。
勾上,保费贵一截;不勾,脑子里马上冒出一句:万一孩子没达到重疾标准,人就没了呢?
很多人最后没把合同算明白,纯粹是被“身故”两个字吓着按了下去。
我给女儿做方案时,也把带身故和不带身故的版本摊开算过。这个勾没有统一答案,但有一件事很确定:只问“带不带”,没用。要问它贵了多少钱、什么情况赔、赔完重疾以后还剩什么。
带了身故,也通常只能拿一份钱
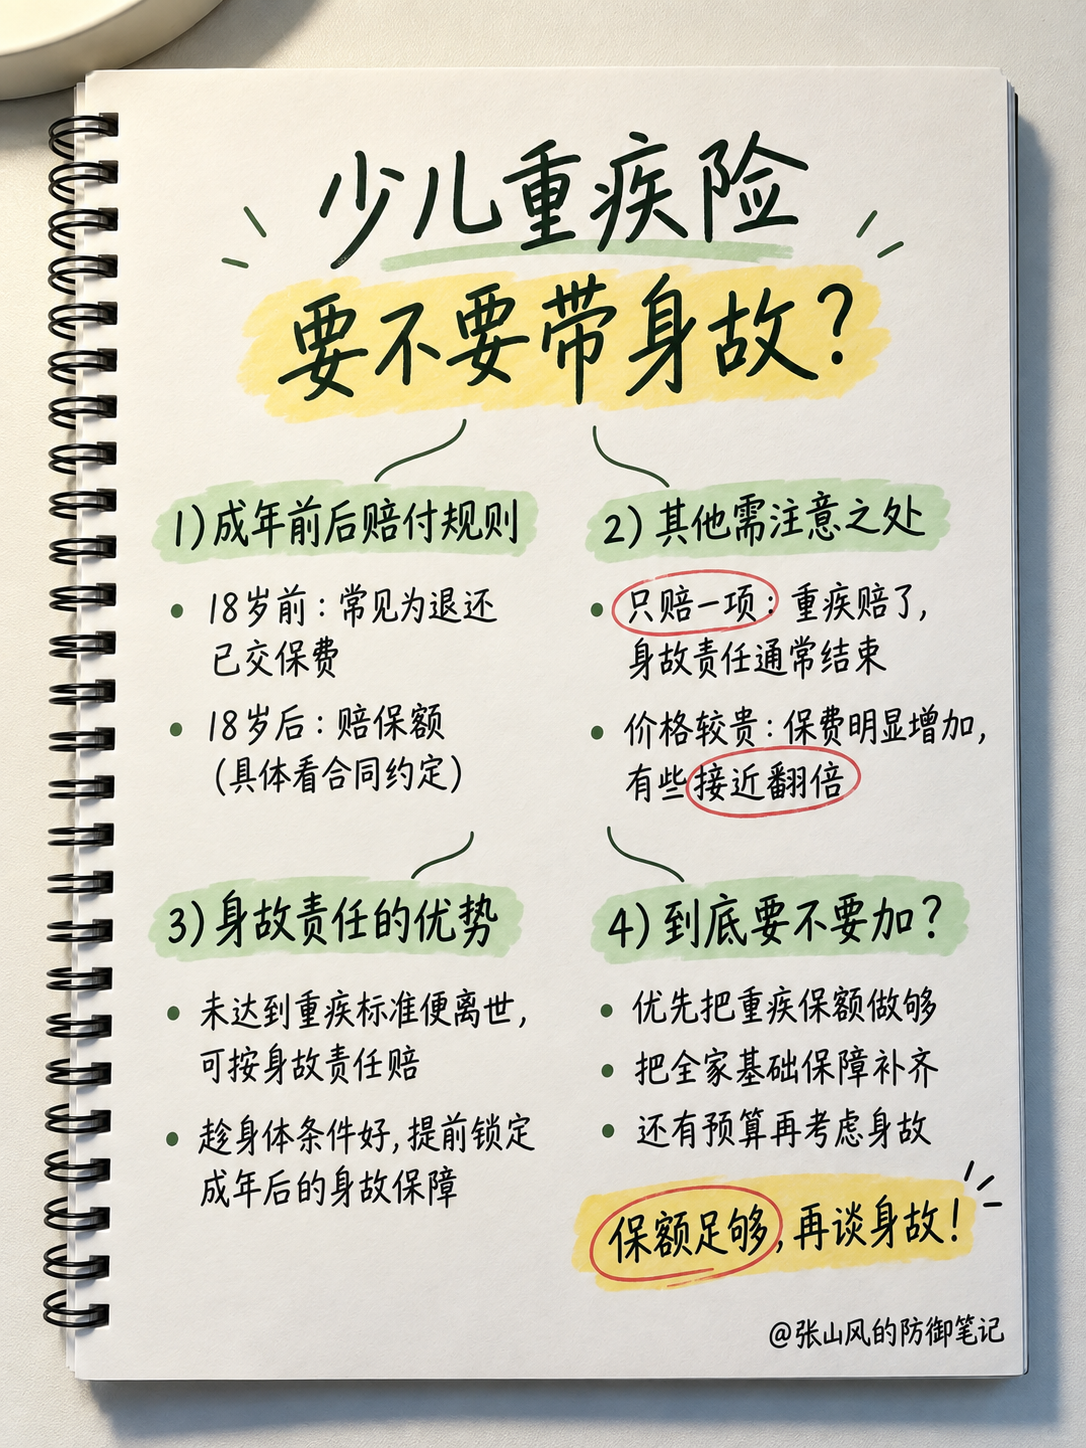
常见的少儿重疾险,重疾责任和身故责任共用一份基本保额。
重疾先赔了,身故责任通常终止;身故先赔了,整张合同也结束。
合同里写了“重疾”和“身故”两项,不等于家里能拿两次保额。少数产品结构会有差异,最后看保险责任和责任终止条款,投保页面上的一个勾说明不了这么多。
四种情况,结果差得挺远
孩子先达到重疾标准,后来离世
符合重疾条款后,按重疾责任赔。如果这款产品约定重疾赔付后身故责任终止,后来离世不会再赔一遍身故保险金。
孩子没有达到重疾标准,便因疾病或意外离世
这正是身故责任能补的缺口。不带身故的重疾险,通常不会因为离世再赔一笔;带了身故,还要看等待期、责任免除和孩子当时年龄对应的给付方式。
孩子生前已经达到重疾标准,只是没来得及申请
没来得及报案,不等于重疾责任自动消失。家属可以拿合同、病历、病理报告等材料申请理赔,保险公司会判断保险事故发生时是否符合条款。真正麻烦的是证据不足,或者疾病本身没有达到合同定义。
孩子平安长大,成年后身故
有些产品在18岁后按基本保额赔身故,有些赔已交保费、现金价值或约定金额。看到“终身”“带身故”都别急着脑补,合同写多少才是多少。
18岁前的身故赔付,最容易想当然
很多少儿重疾险在孩子未成年时,身故只退已交保费,或者按已交保费和现金价值的较大者给付;成年以后,才按基本保额赔。也有产品未成年阶段就有身故保额,具体还是看条款。
现行规则下,不满10周岁的未成年人,普通死亡保险金累计不得超过20万元;已满10周岁但未满18周岁,累计不得超过50万元。已交保费或身故时的现金价值、航空意外和重大自然灾害意外等,按规定可以不计入这个限额。
所以,一份50万元重疾保额的保单,不代表两岁的孩子身故就一定赔50万元。这个地方必须看年龄分段和身故给付公式。
以后再买定期寿险,能替代吗?
孩子现在不承担家庭收入,重疾险不带身故;等他长大、有房贷、有孩子,再买定期寿险。这个思路很实用。同等身故保额下,定期寿险通常更便宜,也更贴合成年后的家庭责任。
可它有一个前提:孩子成年后还能正常投保。
成长过程中如果出现严重疾病、身体障碍或其他核保问题,将来买寿险可能加费、除外、延期,甚至拒保。现在给重疾险附加身故,有机会提前锁定一份成年后的终身身故保障;代价是今天就要多交保费,而且这份身故保额未必很高。
以后买定寿,便宜、保额高,但未来可保性未知;现在带身故,锁得早,但贵。两条路各有代价。
为什么我更看重孩子的意外伤残保额
孩子身故,大致有疾病和意外两类原因。年龄不同,风险排序也不同。公开资料里,伤害是5—14岁儿童的首位死亡原因;更小的孩子,疾病和新生儿相关问题也不能忽略。
所以我不赞成为了给重疾险带上身故,把保费抬得很高,结果连一份像样的意外险都没配。
少儿意外险除了意外身故,更重要的是意外伤残。未成年人身故保险金有监管上限,但这个限制针对的是死亡给付;意外伤残按合同约定的伤残等级和给付比例赔。100万元伤残保额,不代表任何伤残都赔100万元,具体要看评定等级。
孩子真因意外留下残疾,后面的康复、照护,还有父母停工陪伴,可能拖上很多年。这也是我为什么一直提醒家长:买少儿意外险,别只看一两万元的意外医疗,伤残保额也别做得太寒酸。
我服务的大部分家庭,最后没有在重疾险里附加身故责任。他们会把重疾保额做够,再单独配置一份意外伤残保额更高、意外医疗责任合适的少儿意外险。
身故责任有用。但预算固定时,我更愿意把钱放到真正缺口更大的地方。
预算怎么放,我的顺序很明确
预算紧,重疾保额放前面。孩子生大病后,父母停工陪护、康复和长期生活开支都要钱。为了带身故,把重疾保额压得很薄,我觉得不划算。
父母保障还缺,钱先留给大人。孩子当下不是家庭收入来源,爸爸妈妈才是现金流。大人的医疗险、重疾险和定期寿险还没补齐,孩子这边没必要急着把身故责任加满。
重疾保额够,大人保障也完整,再看身故。如果你在意孩子未达到重疾标准便离世的缺口,也担心成年后身体变化买不到寿险,多交的保费又不会影响家庭生活,带上完全合理。
还有一种情况:两版保费只差一点点,身故给付又写得不错,那就不用为了“极致性价比”把自己折腾半个月。保险最后还是给人用的,不是拿来参加数学竞赛的。
投保页面那个勾,按这5句问
- 孩子现在身故,退保费、给现金价值,还是赔保额?
- 成年后身故,赔基本保额还是其他金额?
- 重疾赔付以后,身故责任是否终止?
- 带和不带,每年差多少钱,整个缴费期多交多少?
- 这笔钱放到孩子重疾保额或父母保障上,会不会更有用?
这五句答不全,那个勾就先别乱点。
张山风的答案
少儿重疾险带不带身故,我不会一上来替家长选。
预算有限,我会把孩子的重疾保额做够,也把父母的保障放在身故附加项前面。预算宽裕,基础保障已经稳了,又在意突然身故和未来可保性,那就带。
别把“不带身故”理解成偷工减料,也别把“带了身故”理解成两头都赔。你买的是合同里那几行字,不是投保页面给你的安全感。
我的顺序就八个字:保额够,大人稳,再谈身故。
参考:《中国保监会关于父母为其未成年子女投保以死亡为给付保险金条件人身保险有关问题的通知》、联合国儿童基金会《中国儿童伤害问题》、中国疾控中心儿童青少年伤害死亡研究。各产品对未成年身故给付、成年后保额、伤残赔付、责任终止、等待期和免责的约定不同,以正式保险合同为准。
这里是张山风的防御笔记。给孩子花的每一笔保费,最好都知道它在防什么。