给孩子看保单时,很多爸妈会看到“住院日额津贴”这几个字。
它和医疗险里报销住院费的那一栏,长得很像,赔钱的逻辑却不一样。
住院日额,怎么算钱?
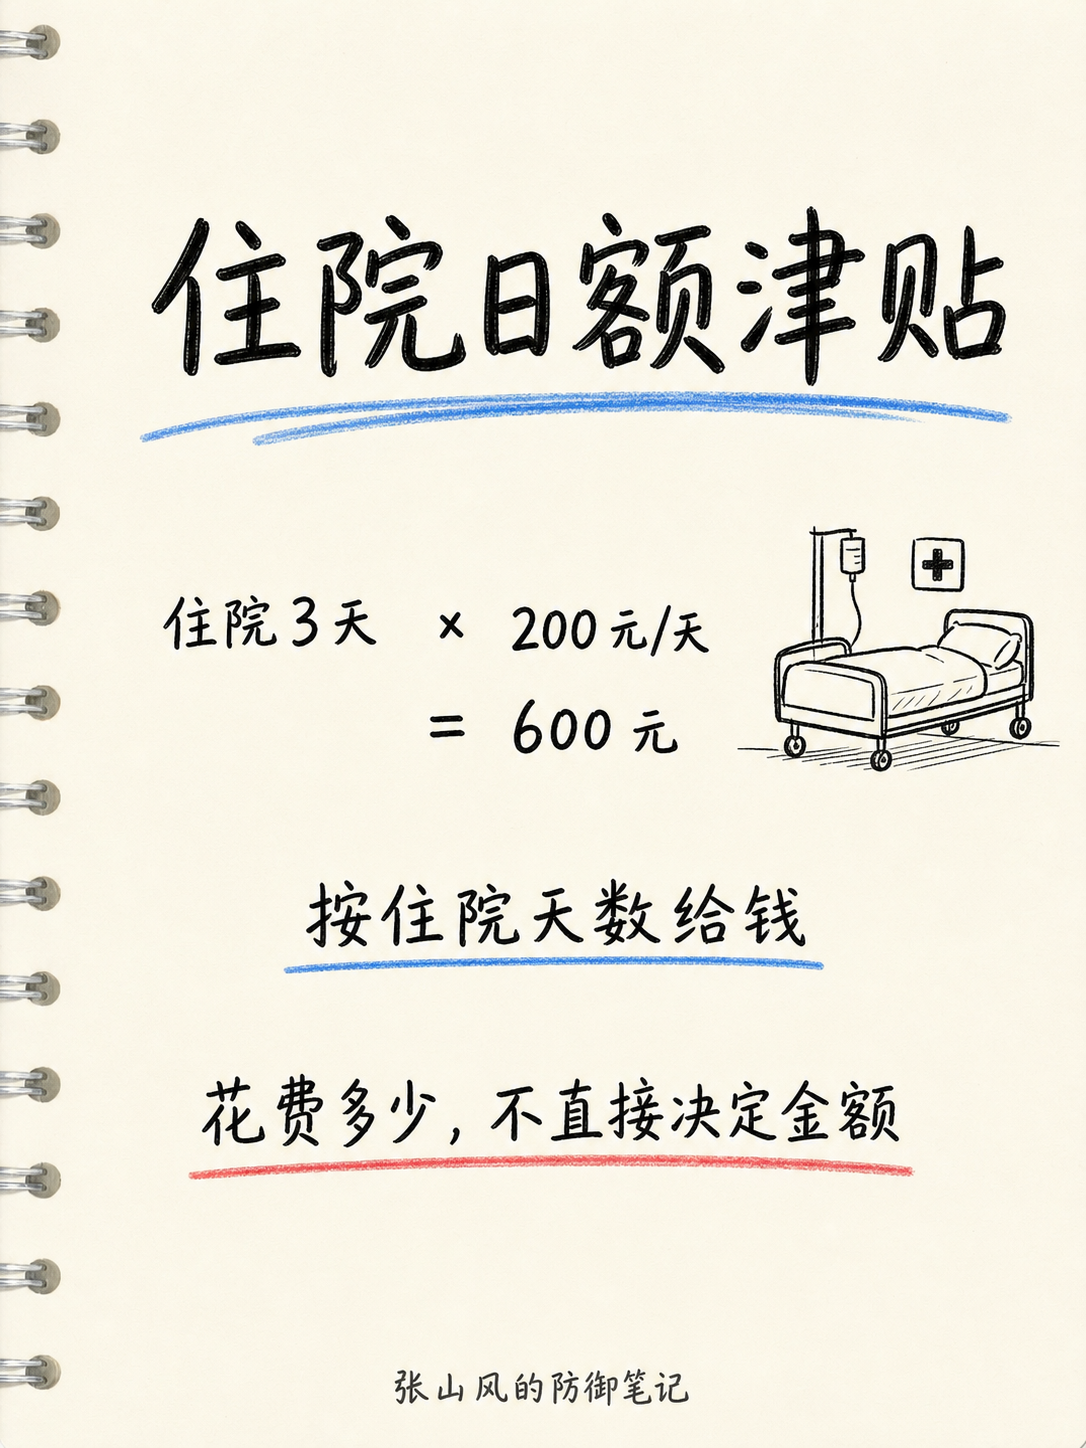
住院日额津贴属于定额给付。合同写每天 200 元,孩子实际住院 3 天,按条款就给 600 元。
住院到底花了 2000 元还是 2 万元,并不直接改变这笔津贴金额。它看的重点是:住院是否符合责任、实际住了几天、每天给多少。
能和医疗险一起申请吗?
多数情况下可以。
医疗险按符合条件的医疗费用报销;住院日额按住院天数给付。比如住院费先由医保和医疗险按规则结算,同时再申请日额津贴,常见的处理方式是两份责任分别计算。
但我还是建议把合同翻到“住院日额保险金”这一项确认一下。有些产品会有特别约定,不能只凭产品名称判断。
拿一份真实条款看看
我拿一份“特定疾病住院津贴”的条款举例。这项责任是可选的,赔付前提是因合同约定的特定疾病住院。先看清“保什么病、什么住院”,比盯着每天给多少钱更重要。
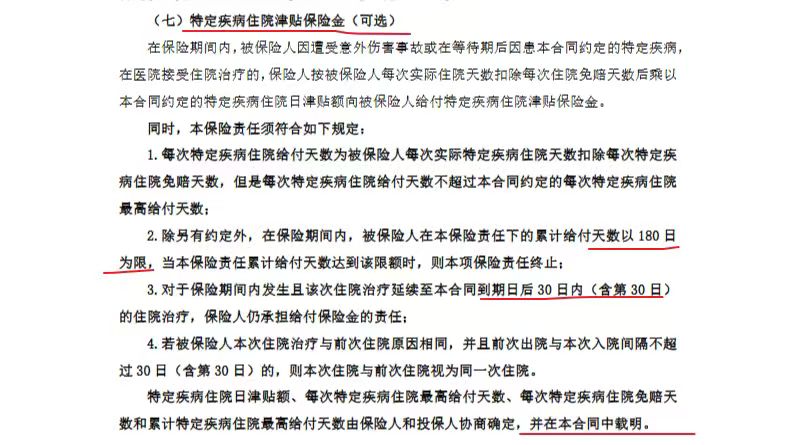
这份条款还写了:前后两次住院原因相同,前一次出院到本次入院间隔不超过 30 天,会合并算作一次住院。单次给付上限、累计上限都会跟着受影响。
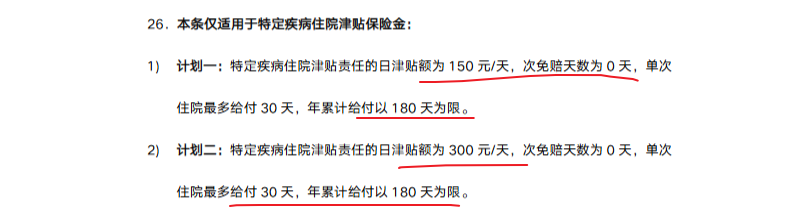
第二张截图把金额写得更直观:计划一每天 150 元,计划二每天 300 元;免赔天数都是 0 天,单次最多给 30 天,累计给付以 180 天为限。读条款时,金额只是其中一项,天数和范围同样决定最后能拿到多少。
给孩子买时,重点看四行字
- 保什么住院:普通住院能不能赔,还是只限特定疾病住院。
- 每天给多少:100 元、200 元还是更高,写在保单里。
- 从第几天开始算:有的产品第一天就算,有的会约定免赔天数。
- 一次和累计最多给多少天:单次、年度或保险期间的上限都要看。
还有一个小细节:门急诊观察、陪床、普通门诊,并不当然等于合同里的“住院”。是否属于住院,以医疗机构记录和条款定义为准。
住院日额,有没有必要买?
我的建议是:预算有限时,不用专门为了住院日额去加一份保险。先把医疗险、意外险里的意外医疗、少儿重疾险这些核心保障配齐,优先级更高。
日额津贴的价值,在于住院以后多一笔不需要对着发票报销的定额补贴。陪护、交通、家长请假少上一天班,这些现实支出都能用上。
如果它本来就包含在一份合适的意外险或医疗险里,附加保费也不高,可以保留;但别为了加日额津贴,把医疗险保额、意外医疗额度或重疾保额往下压。
我看住院日额,不把它当作医疗险的替代品。它更像住院期间的一笔定额补贴,可以拿来覆盖陪护、交通、家长请假这些账单外的压力。
这篇可以和前面几篇一起看:住院前后门急诊能报吗、免赔额是什么意思、医院范围怎么看。
常见问题
住院日额一定要拿住院发票才能申请吗?
通常还要提交住院记录、出院小结、结算单等材料。具体材料清单以保险公司通知和合同约定为准。
住院一天怎么算一天?
不同产品的计天规则可能不同,有的按实际住院日数,有的会写首日、出院日的计算方式。理赔前把这一条看清楚,心里就有数。