


有位妈妈给孩子挑医疗险,前前后后看了好几天。保额、外购药、特药、住院垫付,表格越看越满,最后她只问了我一句:
“这些责任都很好,可我更怕这家公司以后跟不上。给孩子买医疗险,到底要不要先看公司?”
这句话问得很实在。
孩子的医疗险常常要陪很多年。医院范围会变,用药会变,家庭的就医选择也会变。家长在意的,从来不只是一张投保页面上的几个卖点,还包括出险那天能不能找到人、续保时规则会怎么走、条款里的责任有没有真的接住治疗费用。
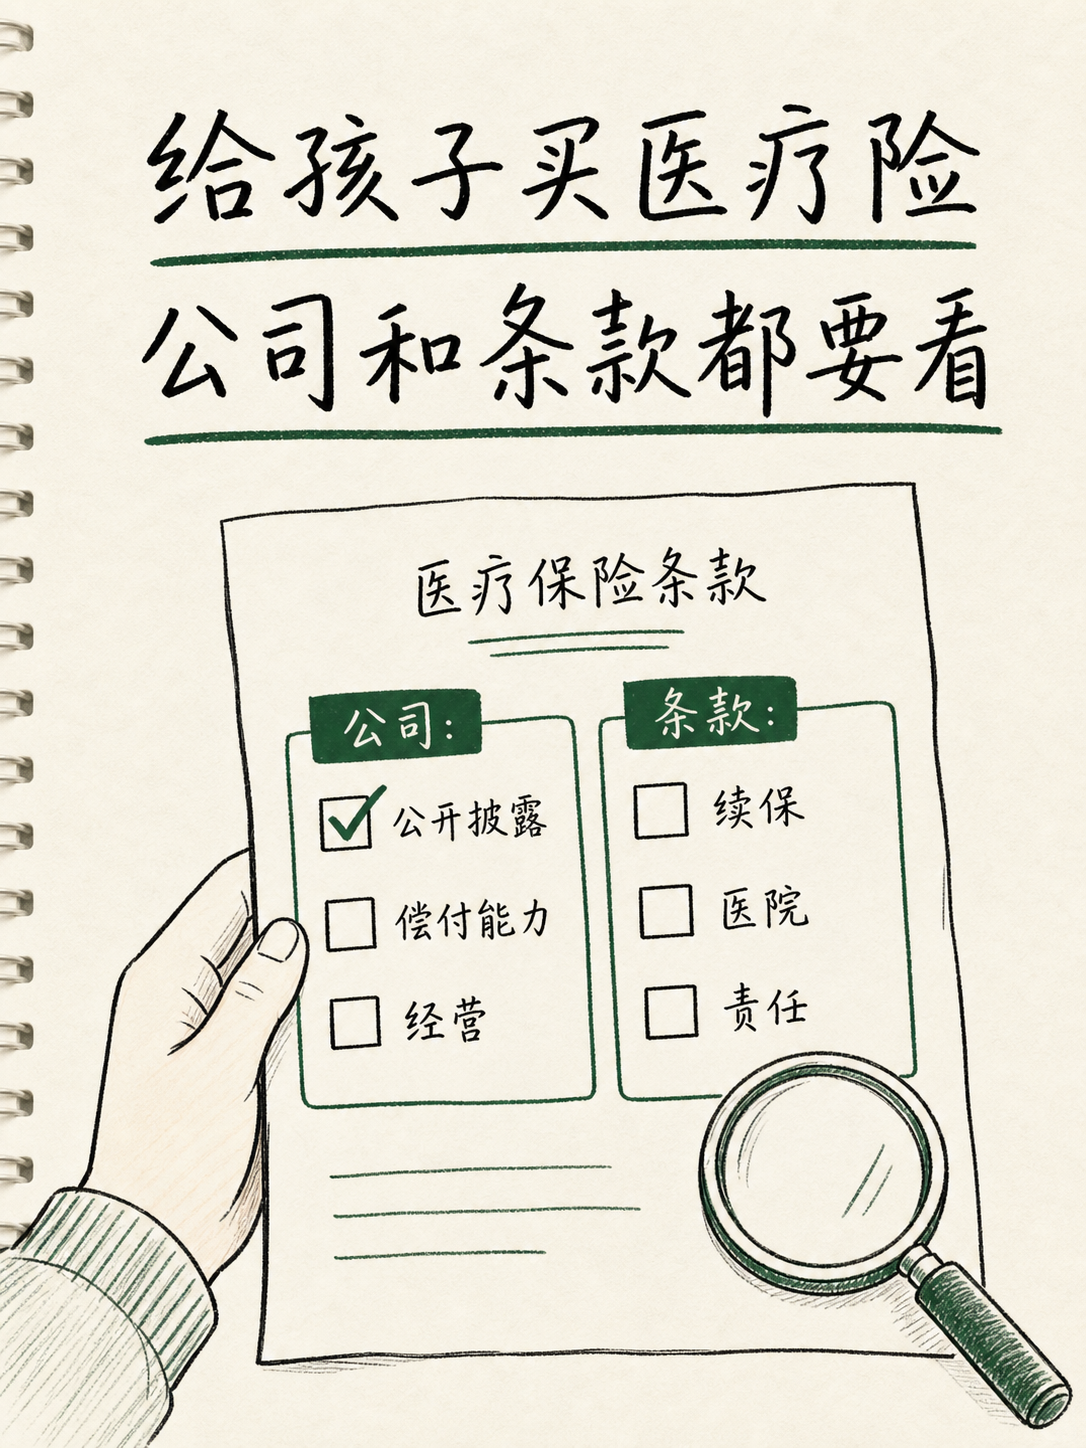
我的答案是:公司值得先筛一遍,但筛完还得回到那份具体条款。这两步谁都替不了谁。
为什么医疗险要多看一眼公司?
意外险、定期重疾险这类产品,很多责任在投保时就写得比较固定。医疗险不一样,它报销的是实际发生的医疗费用,长期还牵涉续保、服务网络、院外购药、医院和理赔协作。
这不代表某家公司的医疗险一定更好,也不代表规模大就能替你把理赔办好。它提醒我们:孩子要长期持有的医疗险,别只盯着当年的价格和宣传页。
国家金融监督管理总局要求保险公司公开披露基本信息、产品经营、风险管理、偿付能力和重大事项等资料;偿付能力信息也有定期披露要求。家长不需要把报告读成财务分析师,但至少知道这些资料是可以查的。
先用这三件事筛公司
1. 看公开披露是否好找、持续更新
我会先打开公司官网,找“公开信息披露”栏目。资料能不能顺利找到、更新是否连续、偿付能力和重大事项有没有按期展示,这些看起来很基础,却能反映一家公司的信息透明习惯。
查不到时不要替它脑补理由。先把这家放到待核实名单里,再看别的选择。
2. 看偿付能力,但别只盯一个数字
偿付能力说的是保险公司履行赔付义务的资本能力,是必须看的底线信息。它不是一张“买或不买”的成绩单。单季数字高低、风险综合评级、资本补充安排和长期变化,放在一起看才有意义。
对于普通家长来说,最实用的动作是:先确认披露完整、指标达标,再把更多时间放回产品的续保条件和保障边界上。
3. 看它是不是持续在做医疗险
这里不需要用“成立多久”“客户有多少”给公司打分。更值得看的是,它有没有持续经营健康险和医疗险业务,产品和服务是否连贯,理赔、直付、院外药等服务规则有没有公开且能看懂。
医疗险属于需要长期维护的责任。一直在做、一直有公开资料、一直有服务规则可查,至少比只凭一张爆款海报让人更踏实。
我不会用“客户多”直接推出“产品一定稳”。规模可以作为观察背景,不能替代条款。真正和孩子有关的,是你手里那一款产品的保证续保、医院范围、责任定义和理赔条件。
公司过了第一关,条款接着看什么?
给孩子选医疗险,我一般会让家长把下面五段条款截出来。别怕麻烦,这比收藏十张对比表更有用。
- 续保:是保证续保,还是每年审核?保证续保具体保到哪一年,续保责任有没有变化?
- 医院范围:普通部、特需部、国际部、私立医院怎么约定?孩子真要去儿童专科医院,是否在范围内?
- 一般医疗责任:住院、门急诊、康复、外购药械分别保到哪里,有没有单独限额?
- 免赔和报销比例:有医保身份投保时,没走医保结算会怎样计算?
- 责任免除和既往症:孩子已有的早产、黄疸、住院史、反复检查记录,哪些会影响承保和后续理赔?
这五项和公司名字一样重要。有些家长把公司研究得很透,最后买到的却是医院不匹配、续保范围不清、外购药责任有限的计划。真遇到事,后悔也解决不了当时的就医选择。
给宝宝买,顺序可以这样走
第一步,先确认孩子的健康记录和当地医保情况。新生儿住院、早产、黄疸、反复门诊,都会影响可选范围。
第二步,用公开披露和持续经营情况筛掉自己拿不准的公司。
第三步,把剩下产品的五段关键条款放在一起比较。
第四步,结合家里常去的医院、预算和孩子目前身体情况做决定。孩子已经有保单的,先别为了追热点贸然换,新产品的健康告知和等待期要重新算。
这套顺序慢一点,心里会更有底。你买的是一份能陪孩子走很多年的医疗保障,不是一张当下看起来最划算的海报。
家长常问
给孩子买医疗险,大公司就一定更好吗?
不能这样选。公司公开披露、偿付能力和医疗险经营连续性值得看,但最终还要比较具体产品的续保、医院范围、责任和健康告知。适合孩子的计划,比单纯看名气更重要。
保险公司的偿付能力去哪里查?
先去保险公司官网首页找“公开信息披露”栏目,通常可以查看偿付能力报告、年度信息和重大事项。监管部门也会发布行业相关信息。
孩子已经有医疗险,还需要每年换新产品吗?
不用把换产品当成年任务。先看现有保单的保证续保、责任是否仍匹配家庭需要,再看孩子这几年新增的健康记录。新产品健康告知过不了,旧保单的价值反而更高。
延伸阅读:《保证续保,到底保什么?》、《孩子有先天病,医疗险能买吗?》、《给孩子买医疗险,别漏这两项》。
资料核对:保险公司信息披露管理办法、保险公司偿付能力管理规定。
说明:本文仅作少儿医疗险选择思路分享,不构成对任何保险公司或产品的推荐、承保承诺或理赔承诺。公开披露资料会随时间更新,具体保险责任以投保时有效的合同条款和保险公司审核为准。
