


我当年给女儿挑保险,资料看得越多,脑子里越像开会。
意外险有人说要先买,医疗险有人说最实用,重疾险又关系到几十万保额。再往后看,还有教育金、养老金、终身寿险……每一个都能讲出一堆道理。
后来我把产品先放到一边,重新问了自己三个问题:
女儿住院,账单靠什么报?
女儿生大病,我停工陪护,家里的收入怎么办?
家里主要挣钱的人倒下,房贷和生活费谁来接?
这三个问题一摆出来,保障顺序就没那么乱了。
第一层,先把家里的地基打牢
全家人的基本医保先办好,也尽量别断缴。它覆盖广、门槛低,是每个人都该有的底层保障。国家医保局也一直把基本医保放在多层次医疗保障体系的主体位置,商业健康险承担补充作用。
接下来再看商业保障:
- 商业医疗险主要管符合合同约定的医疗费用,重点看医院范围、免赔额、外购药、续保和健康告知。
- 意外险处理意外受伤、意外医疗和伤残等风险,具体责任看条款。
- 重疾险达到合同约定后给一笔钱,父母停工陪护、康复和日常开销都能用。
- 定期寿险更该优先看家庭经济支柱。万一身故或全残,至少给家里留一笔能继续生活的钱,是否包含全残以合同为准。
我自己经历过重大疾病,很清楚医院账单只是第一张纸。后面还有停工、陪护、康复、异地就医,以及每天照常来的房贷和生活费。
所以,给孩子做保障,父母也不能空着。孩子没有收入责任,家里真正撑着现金流的人一旦倒下,孩子那几张保单替不了房贷,也替不了每个月的奶粉钱和学费。
第二层,再安排教育和养老
教育金和养老金可以早点规划,不过要先看两件事:基础保障有没有明显缺口,家里有没有一笔随时能用的应急金。
我见过有家庭给孩子存了不少教育金,父母自己的医疗险、重疾险和寿险却很薄。钱看起来存下来了,碰到住院或收入中断,还是要临时拆东墙。
长期储蓄很考验现金流。缴费时间、什么时候能取、提前退出有什么损失,都要在签字前看明白。基础保障稳定了,应急金也留好了,再做教育和养老,心里会踏实很多。
第三层,才轮到资产安排
终身寿险、增额寿险、家族信托等工具都有各自的用途,适合有长期传承、受益人安排或资产管理需求的家庭。
这一步看的是长期目标、资金期限和法律安排。它和“富不富”没有一条简单分界线,也不该拿来替代前面的医疗、重疾和家庭收入保障。
同一张图,不能照着给每家抄
有的家长会问:“那我就按这个顺序,一个个买齐?”
还得看孩子和父母的健康告知、已有保单、家庭收入、负债、应急金和每年能稳定拿出的预算。健康告知会直接影响能不能买,已有单位福利也会改变缺口。
我做保险经纪,给家长梳理方案时,通常先把这几件事问清楚,再去不同保险公司里找合适的条款。方案最后长什么样,取决于你家缺哪一块,不靠一张“标准答案”硬套。
预算只有3000,也能先补最怕的风险;预算有1万元,同样要讲顺序。保费花得多,和保障做得合适,中间还隔着一整份条款。
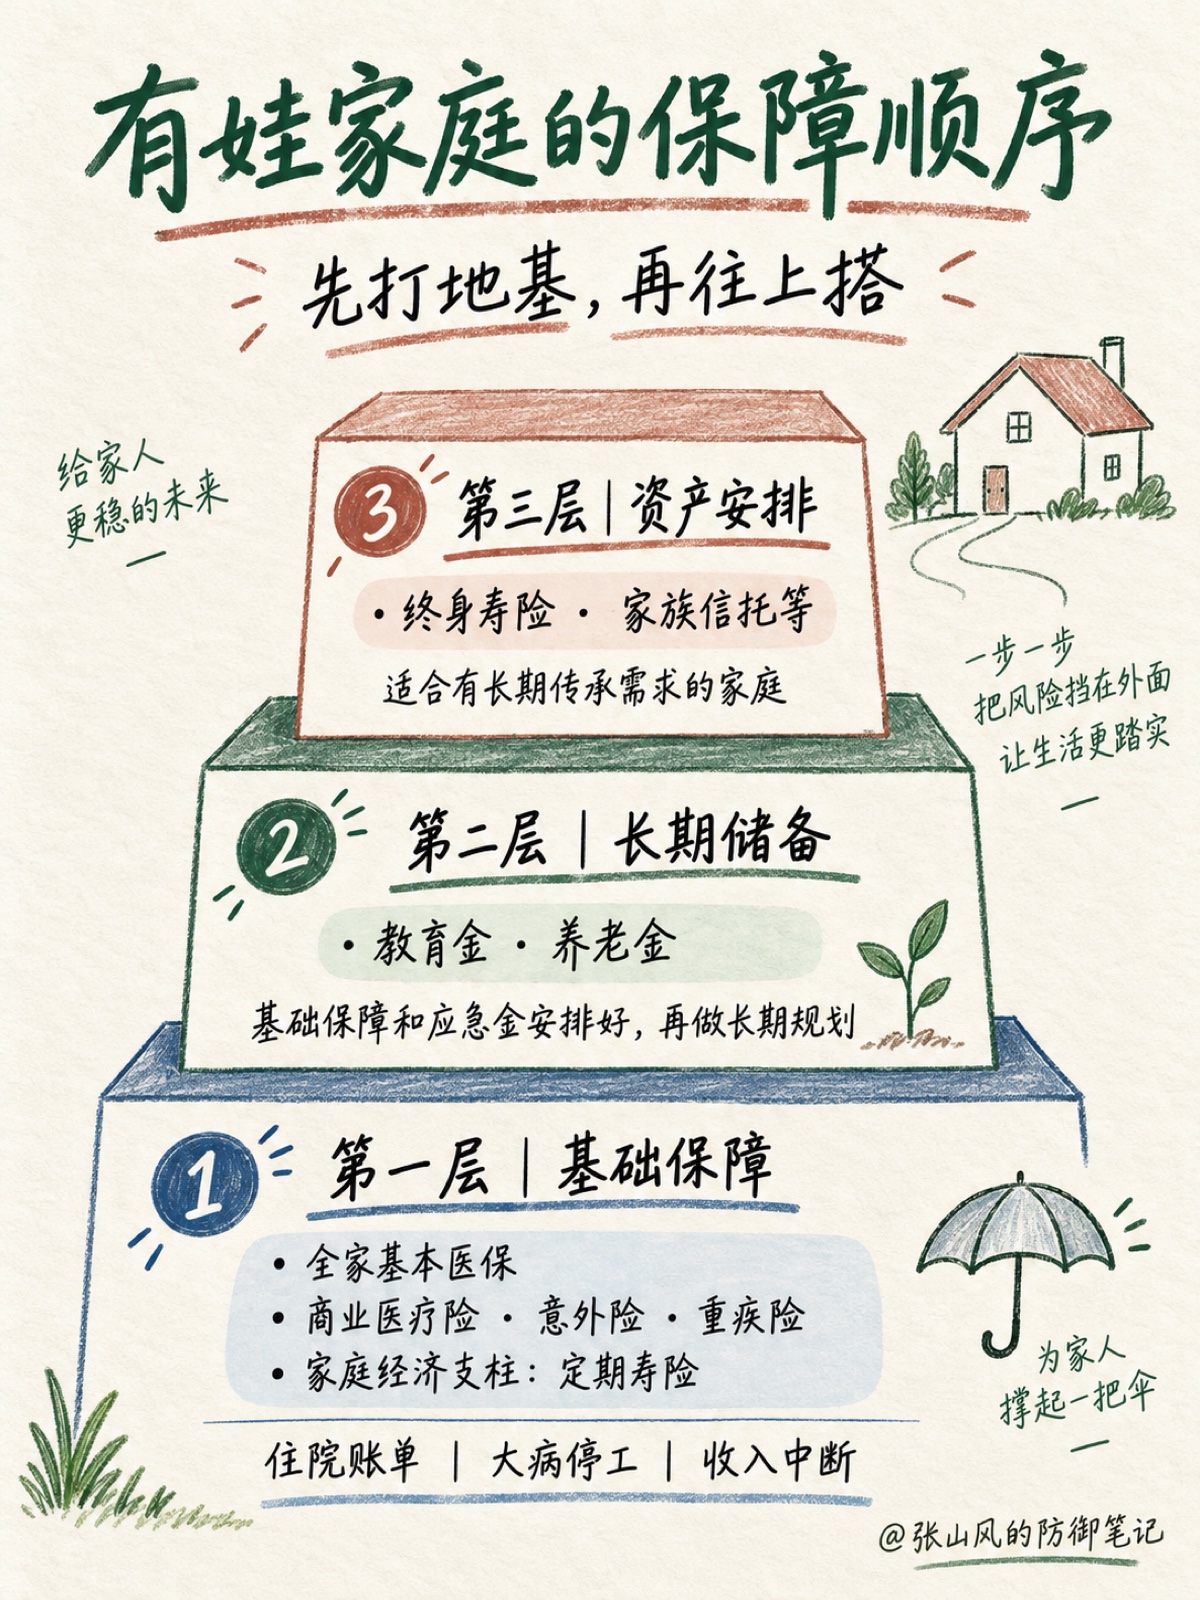
这张图可以先存着。哪天有人一上来就催你买教育金、增额寿,或者只给孩子堆产品,你先从最下面一层问起:医保办了吗?住院费用谁接?大病停工怎么办?家里的收入支柱保了吗?
这几句问完,很多方案自己就露出缺口了。
如果你正在给宝宝做第一套保障,可以继续看《宝宝保险怎么买最实用》和《宝宝保险保障自检表》。预算卡得比较紧,再看《预算只有3000,宝宝保险怎么取舍》。
家长常问
有娃家庭买保险,先保孩子还是父母?
孩子和父母都要看。预算有限时,孩子先有医保、意外和医疗等基础保障,同时优先补家庭经济支柱的大额风险。父母的收入保障缺口不能一直空着。
孩子需要买定期寿险吗?
多数家庭会把定期寿险预算优先给承担收入责任的父母。未成年人身故保险金也有监管限额,给孩子做保障时,医疗费用和大病后的家庭现金流通常更值得先看。
教育金应该什么时候开始准备?
基础保障、应急金和长期缴费能力都比较稳定后,就可以按目标年份和预算规划。越早开始,时间越充足;也要保证这笔钱不会挤掉眼前的家庭防线。
官方依据
国家医保局:健全多层次医疗保障体系,推动商业健康保险与基本医保衔接互补
《中华人民共和国保险法》:第三十三条关于未成年人死亡给付保险金额限额的规定
