


孩子刚出生,保险最容易买反:先刷一堆产品,少儿医保却还没办。
新生儿黄疸、低出生体重、心脏杂音等情况一旦需要进一步检查,后面的商业保险可能就会多一道核保门槛。
这件事拼的是顺序。能尽快办的先办,复杂的再慢慢挑。
我给女儿配保险时,把做十年互联网产品运营的那套笨办法搬了过来:一个责任一个责任拆,一份条款一份条款对。意外险先落地,重疾险随后,医疗险因为医院范围、免赔额和续保问题,我来回比较得最久。三份商业险其实都在同一阶段完成。
后来我自己又经历过住院和ICU,对“医疗费有人报”和“家里有一笔能自由支配的钱”这两件事,感受更直接。新生儿保险怎么配,我现在会把顺序排成下面这样。
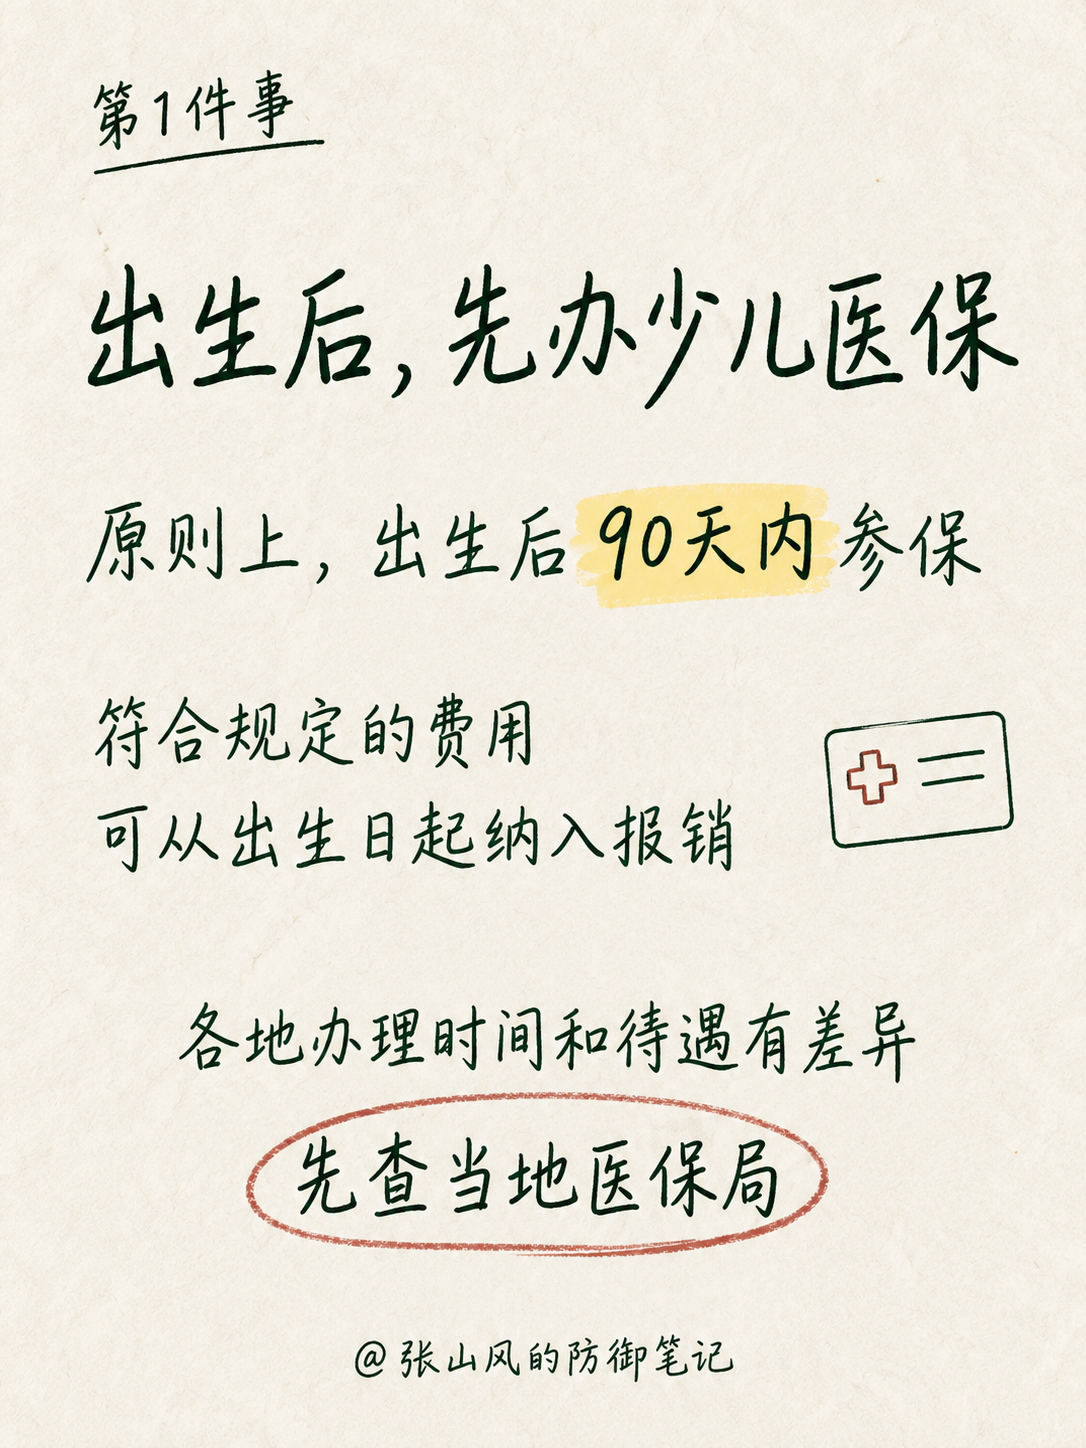
第一件事:出生后先办少儿医保
少儿医保是新生儿保障里最该抢时间的一项。
国家医保局公开说明中提到,原则上,新生儿出生后90天内按规定办理参保登记并足额缴费,自出生之日发生的符合规定的医疗费用可以纳入医保报销。超过当地规定时间办理,待遇起算和等待期可能发生变化。
注意,我这里写的是“原则上90天”。具体需要什么材料、在哪里办理、缴哪一年的费用、能不能追溯报销,要看孩子参保地当年的政策。出生医学证明、户口登记、医保参保现在很多地方可以通过“出生一件事”一起办,能线上办理就别一直拖着。
我的建议很简单:孩子出生后先查当地医保局的新生儿参保要求,把有时间窗口的事情办掉。
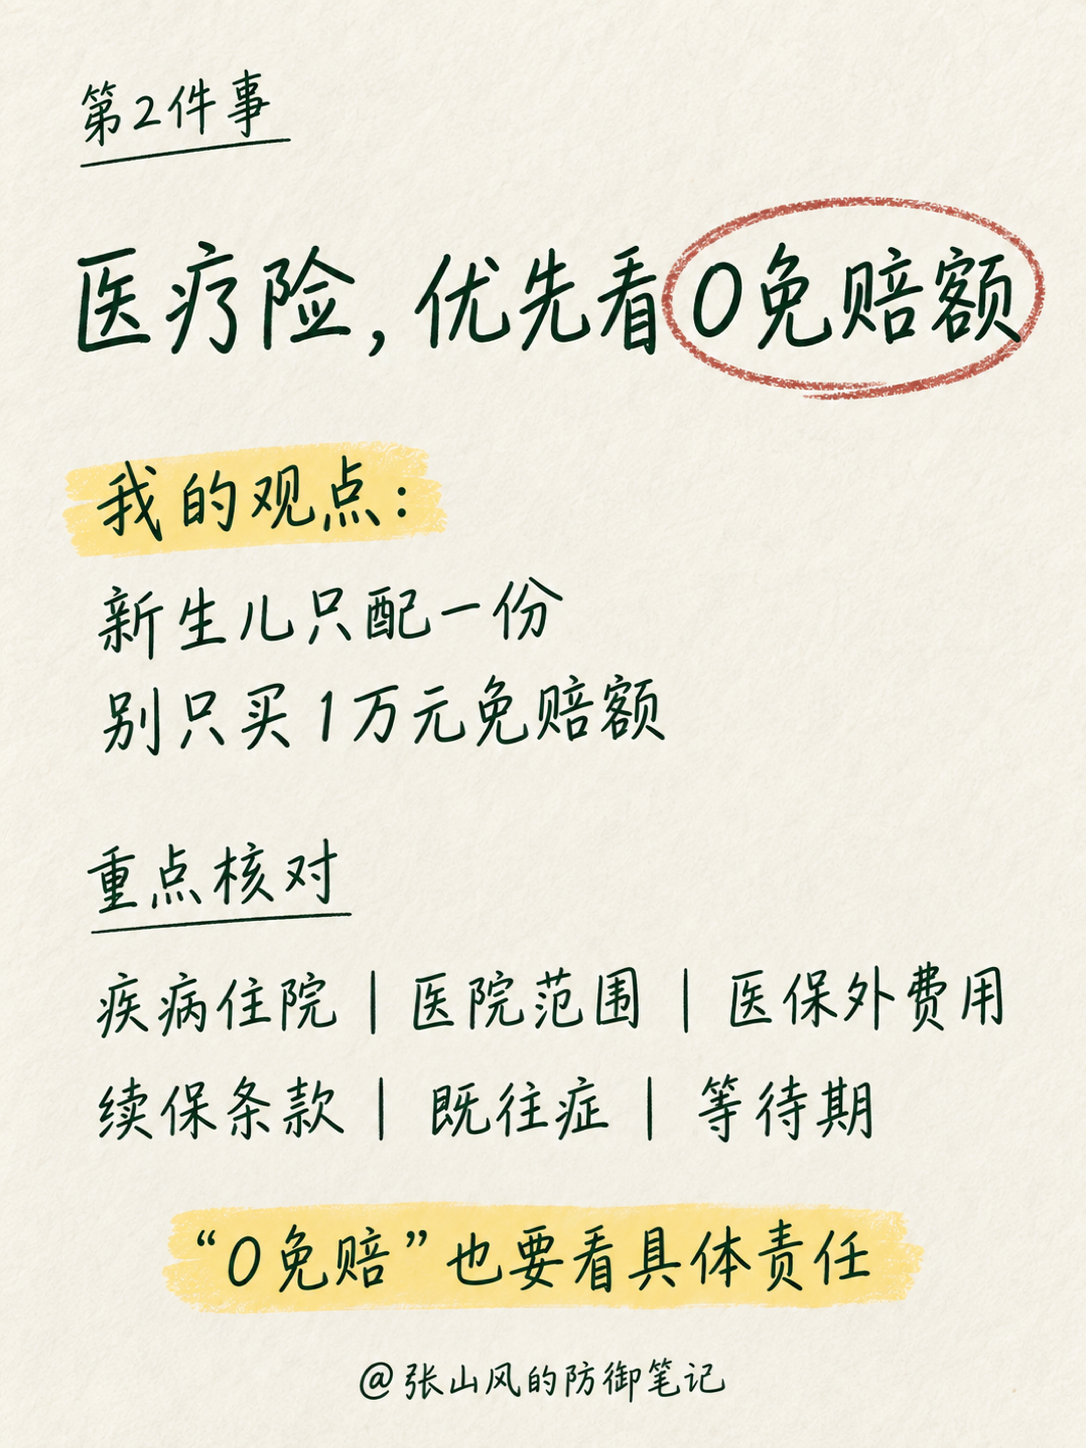
第二件事:商业医疗险,我优先看0免赔额
新生儿如果只配一份商业医疗险,我更倾向0免赔额或低免赔额、能覆盖疾病住院、续保条件清楚的产品。
原因很现实。假设孩子一次住院花了几千元,1万元免赔额的医疗险很可能够不到理赔门槛。保额写着几百万也没用,这次账单还是得家长自己扛。
所以我不建议只拿一份1万元免赔额的百万医疗险,去覆盖新生儿阶段全部的医疗风险。有预算时,优先把中小额住院也能用上的责任补起来。
当然,“0免赔额”四个字也不够。至少继续核对这六项:
- 疾病住院和意外住院是否都包含;
- 医院范围是普通部,还是包含特需部、国际部;
- 医保目录外费用能不能报;
- 以有医保身份投保后,未经医保结算会不会降低赔付比例;
- 合同有没有保证续保条款,保证多久;
- 健康告知、既往症和等待期怎么约定。
《健康保险管理办法》对“保证续保”有明确含义:投保人在约定时间提出续保申请,保险公司必须按原条款和约定费率继续承保。销售页面写“续保稳定”,不能替代合同里的保证续保条款。
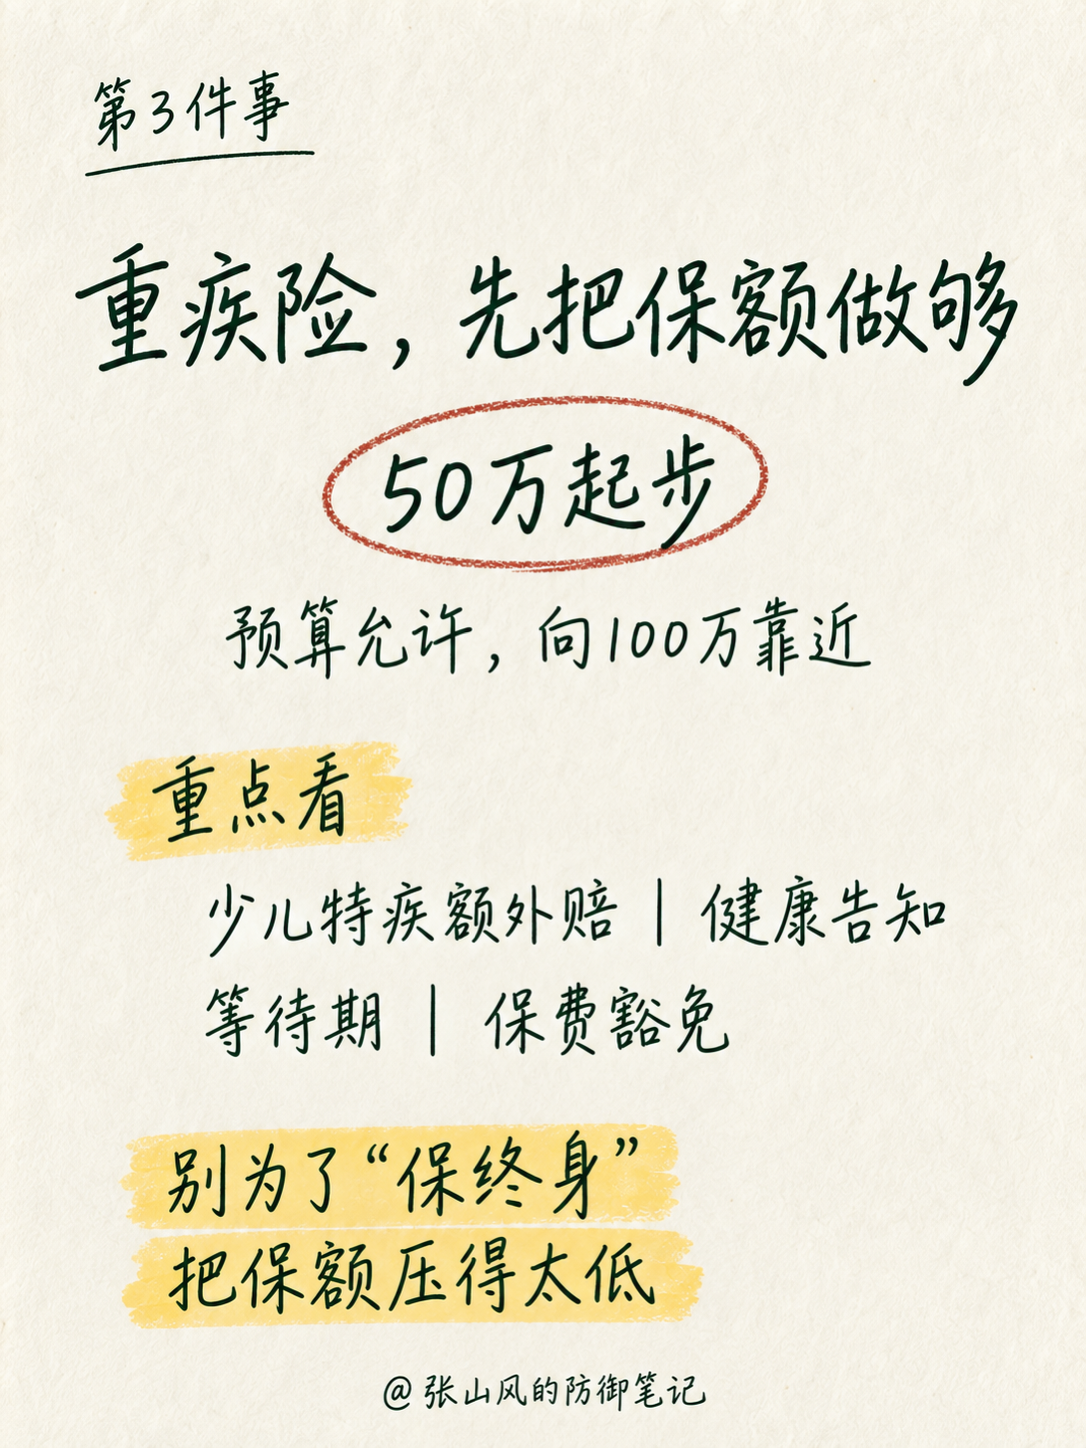
第三件事:重疾险先把保额做够
重疾险达到合同约定的疾病定义和给付条件后,直接按约定金额给钱。这笔钱不跟着医院发票走,父母停工照护、异地就医、康复和家庭生活支出都能用。
给新生儿配置,我更看重保额。50万元可以作为起步参考,预算允许就向100万元靠近。最终做多少,要结合父母收入、已有保障和家庭能长期承担的保费。
我很不赞成为了“保终身”,最后把孩子的重疾保额压到十几二十万元。真遇到需要一位家长停工照护的情况,这点钱很难撑住几年。
预算有限,可以用定期保障先把成长阶段的保额做起来;手里宽裕,再配置终身责任。挑产品时继续看少儿特定疾病额外赔、轻中症责任、保费豁免、等待期和健康告知。疾病数量多,看着热闹,实际定义和赔付比例更重要。
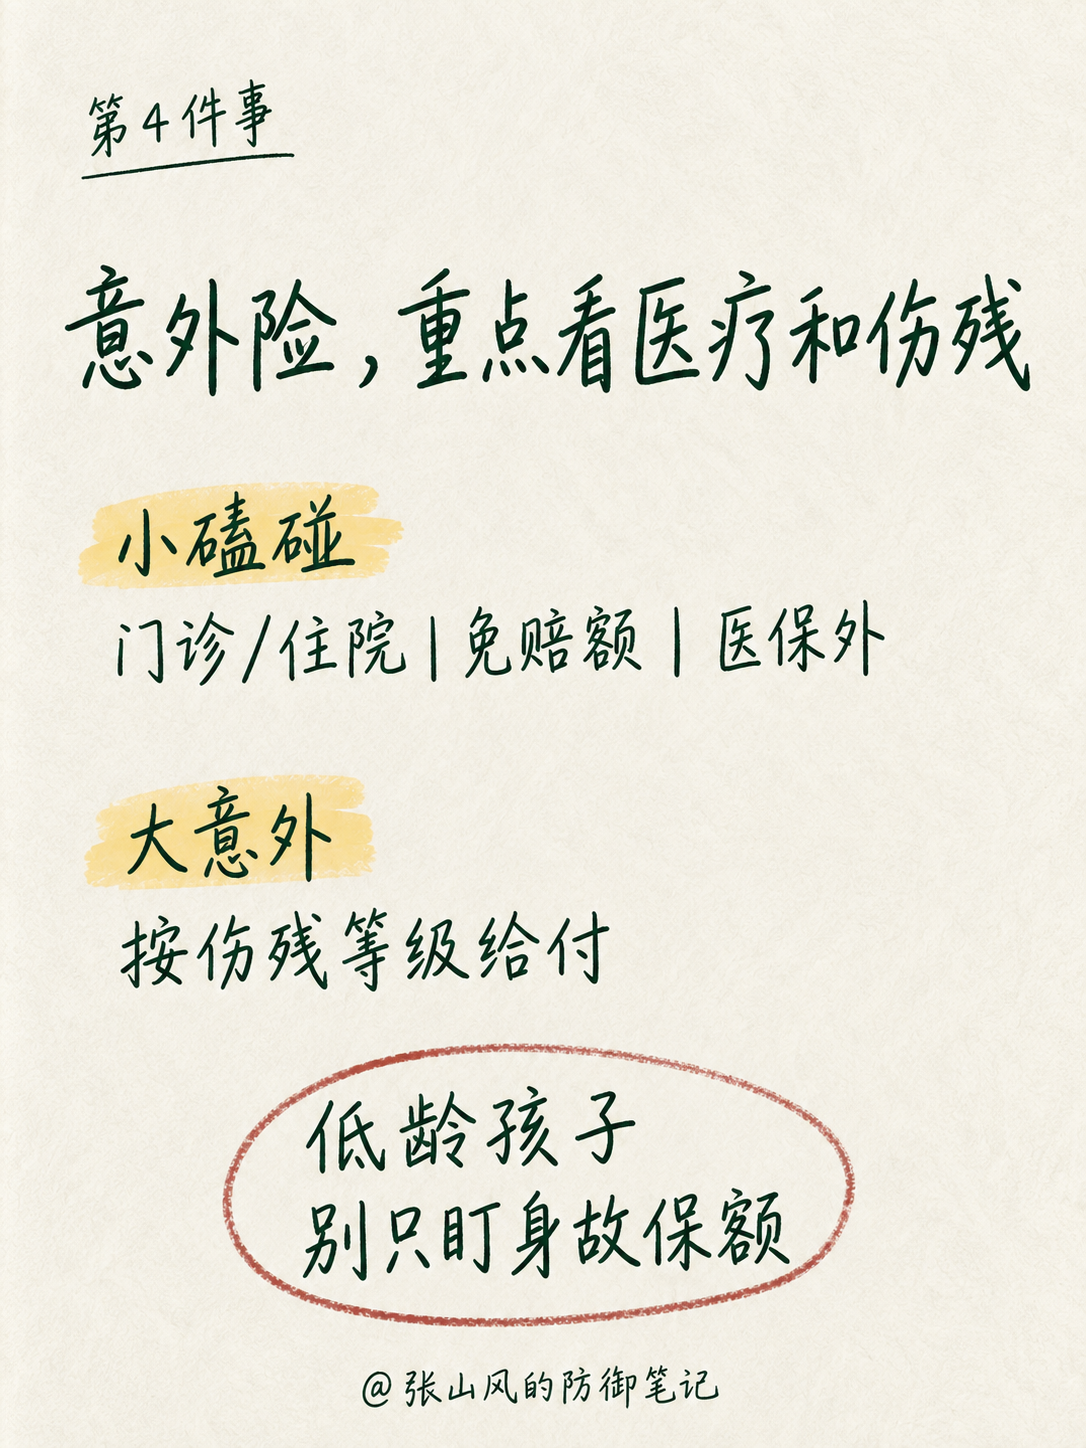
第四件事:意外险重点看医疗和伤残
新生儿还不会到处跑,不代表意外风险完全没有。烫伤、坠落、异物、动物抓咬等情况,长大一点以后会更常见。意外险通常价格不高,可以和医疗险、重疾险在同一阶段补齐。
给低龄孩子选意外险,我主要看两块:
- 意外医疗:门诊和住院能不能报,免赔额多少,医保外费用能不能报;
- 意外伤残:发生合同约定的伤残后,按伤残等级比例给付。
身故保额不用盲目往高处堆。未成年人身故保险金有累计限额,而且对孩子来说,意外医疗和伤残责任通常更值得家长先看清。
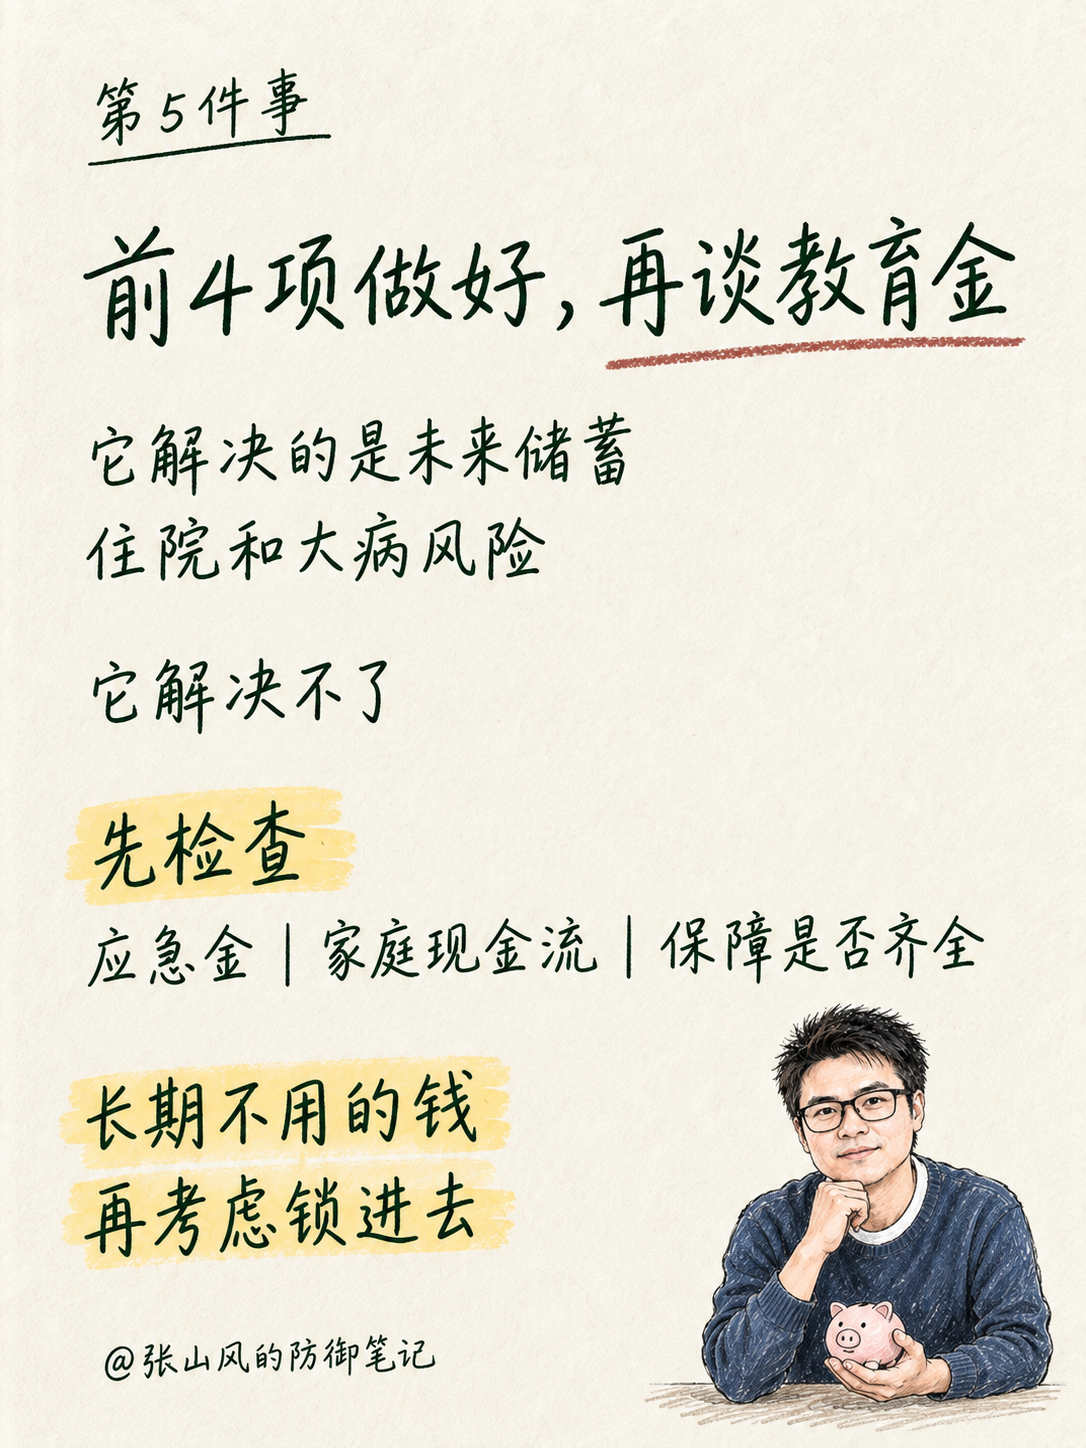
第五件事:前四项做好,再谈教育金
教育金解决的是未来储蓄,住院报销、重大疾病现金补偿和意外伤残,它都解决不了。
所以我会把教育金放在最后。先把孩子的医保、医疗险、重疾险和意外险做好,再看家庭有没有稳定结余、应急金够不够、这笔钱未来十几年能不能一直不动。
教育金的价值在于强制储蓄和提前锁定未来现金流,代价是流动性降低。前几年需要退保时,可能会有明显损失。家里现金流还紧,先别急着锁这笔钱。
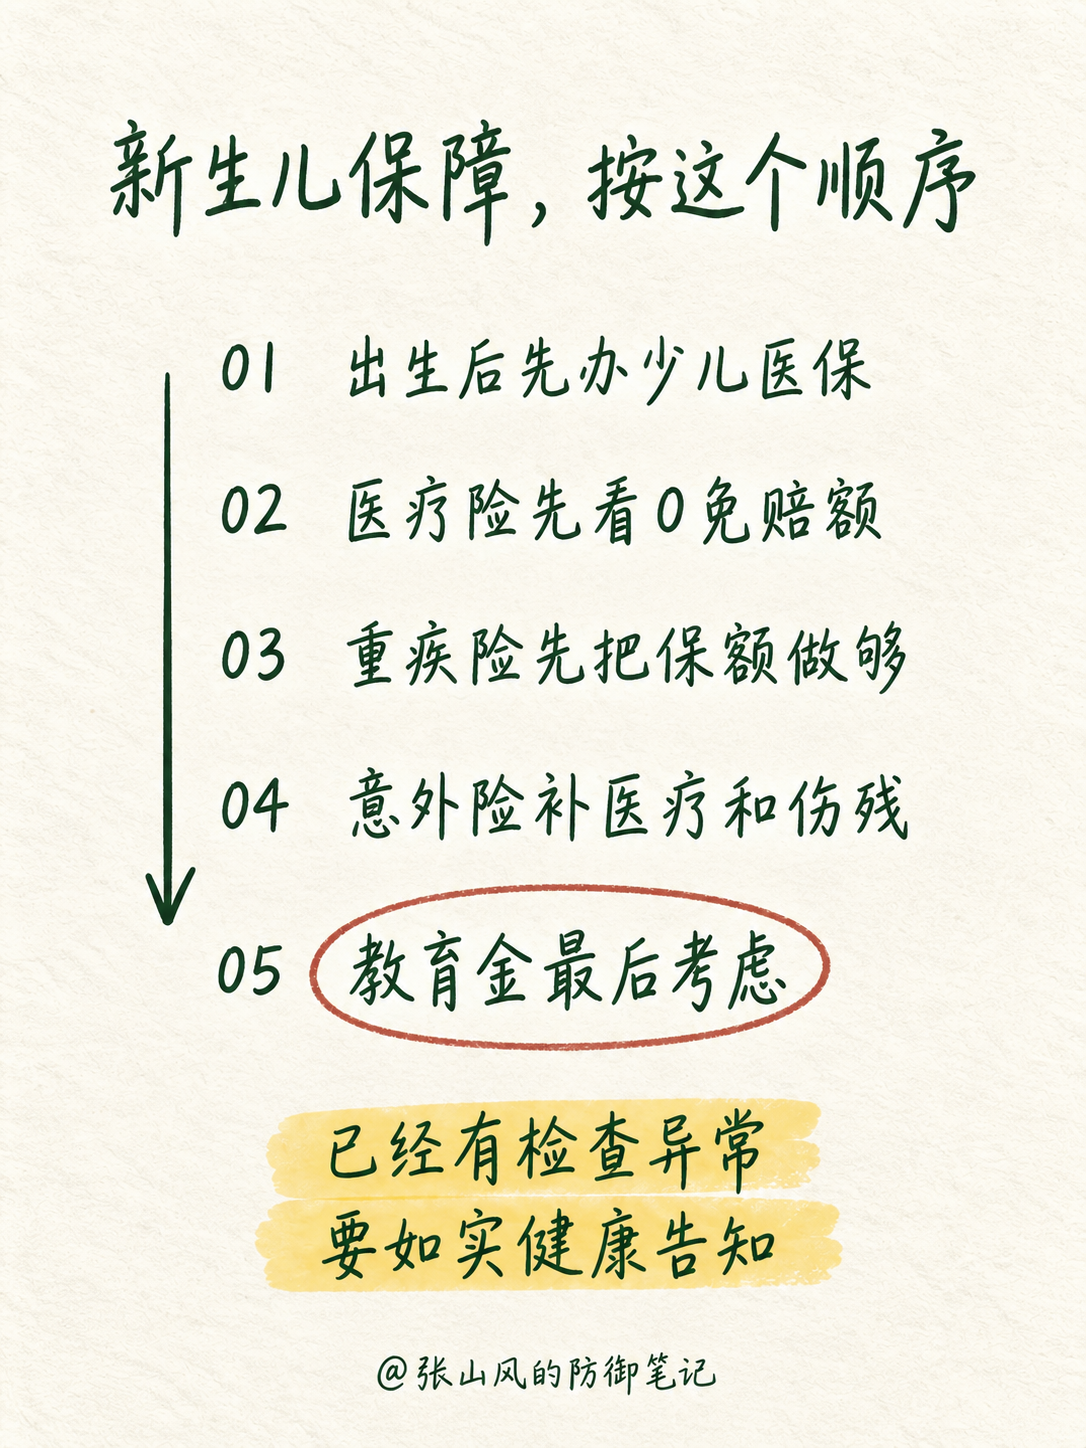
最后,把顺序记住
- 出生后先办少儿医保,别错过当地参保时间;
- 商业医疗险优先看0免赔额或低免赔额,同时核对续保;
- 重疾险先把保额做够,再讨论保多久;
- 意外险补上意外医疗和伤残责任;
- 前四项和家庭应急金安排好,再考虑教育金。
如果孩子已经出现早产、低出生体重、黄疸复查、心脏彩超异常或其他检查记录,就按健康告知问题如实申报。不要为了抢时间隐瞒,也别自己先判断“这个应该不算病”。把病历、检查和复查材料备齐,再匹配可以核保的产品。
新生儿保险没有一张所有家庭照抄的产品清单,但办理顺序确实可以先排清。医保抢时间,医疗险看能不能用上,重疾险看钱够不够,意外险看医疗和伤残,教育金留到最后。
家长常问
新生儿医保一定要在90天内办吗?
国家医保局给出的原则是出生后90天内按规定参保缴费,但各地办理时限、材料和待遇规则可能不同。直接查询参保地医保局当年的新生儿参保通知最稳妥。
新生儿只买百万医疗险够吗?
先看免赔额。只有1万元免赔额时,中小额住院可能达不到理赔门槛。新生儿只配置一份商业医疗险,我更倾向0免赔额或低免赔额,并同时核对医院范围、医保外责任和续保条款。
重疾险买定期还是终身?
先把保额做够。预算有限,可以用定期保障覆盖孩子成长阶段;预算宽裕,再增加终身责任。为了终身保障把保额压得过低,我觉得不划算。
说明:本文提供的是配置思路,不构成具体产品推荐。不同地区医保政策和不同商业保险条款会变化,最终以参保地当年政策及保险合同为准。