
每次聊医疗险,只要说到“不保证续保”,评论区很快就会分成两派。
“都不保证我明年能买,还买它干吗?”
“保证续保的贵、责任还老,有什么好?”
两边都能说出一堆理由,谁也不服谁。
我以前也拍过很多保证续保的内容。讲得越多,我越觉得大家其实没那么关心这个名词。你真正想知道的是:我买的这份医疗险,生病时能不能用,明年还能不能续,以后涨价了我交不交得起。
这三件事,“保证续保”四个字只回答了其中一部分。
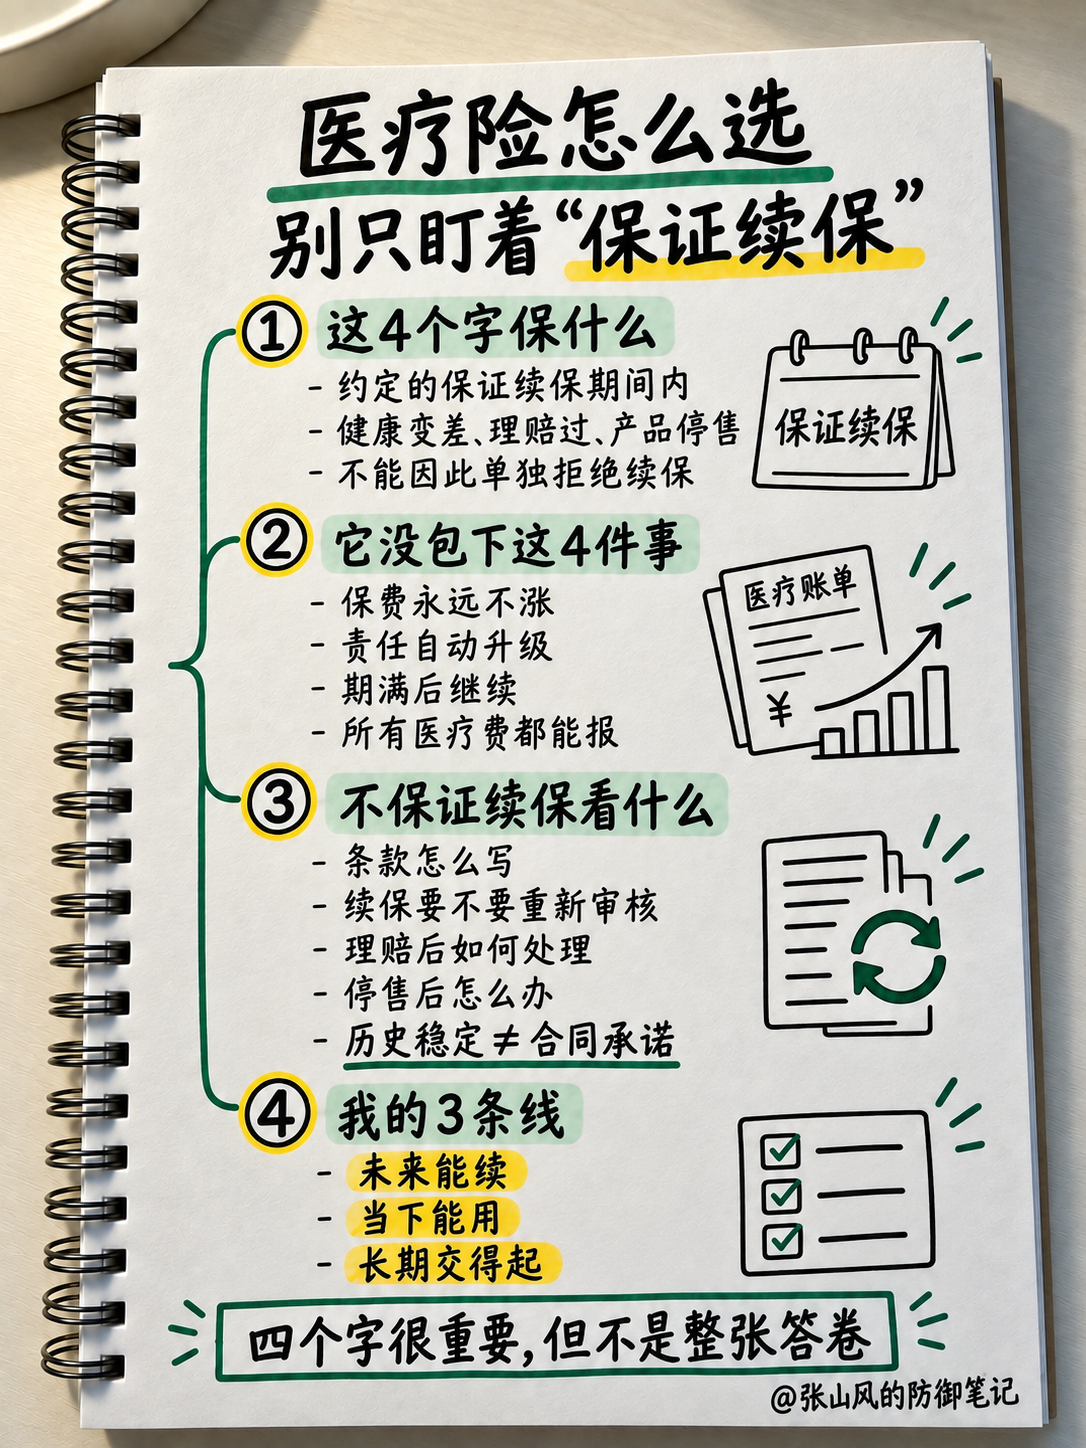
这四个字,到底买到了什么
我们以前专门写过一篇《保证续保,到底保什么?》,这里只重复最重要的一句。
在合同约定的保证续保期间内,你按规则申请续保,保险公司需要按原条款和约定费率继续承保。
对普通人来说,它最有价值的地方就是:后来身体变差了、理赔过了,或者这款产品后来不卖了,在约定期间内,不能因为这些原因单独把你拒之门外。
这个确定性很值钱。特别是孩子、中老年人,或者已经有一些健康记录的人。今天能通过健康告知,不代表几年后还有同样的选择权。
可它没有顺手把这几件事也包了
- 没有保证保费永远不涨。费率可调的长期医疗险,可以在合同和监管规则约束下调整费率,但不能因某个人身体变差就单独涨他的价。
- 没有保证责任会自动追上新医疗技术。保证续保期间内,核心责任按合同走。未来能不能转新版、增加附加责任,要看保险公司届时的具体规则,不能当成已经写进合同的东西。
- 没有保证续保期满后还能原样继续。10年、20年期满之后怎么办,得另外看期满条款。
- 更没有保证所有医疗费都能报。医院范围、免赔额、药品和器械范围、报销比例和责任免除,该怎么算还是怎么算。
所以,一份写着20年保证续保的医疗险,可能续保很稳,但保费不便宜,医院范围也未必适合你。光靠四个字,推不出整份保单好不好用。
不保证续保的产品,为什么还有人选
有些一年期医疗险价格会更有吸引力,责任迭代也可能更快。新的药品、医疗技术、就医网络和服务出现以后,产品有机会在下一年换成新版。
也有一些具体产品已经运营了很多年,历史上理赔后仍可以续,还多次更新过责任。这些经历当然有参考价值。
但要把一句话记死:历史上一直让续,和合同里必须让续,不是一件事。
根据短期健康险的监管规则,这类产品就应该在条款里明确写“不保证续保”:保险期间满后,投保人需要重新申请,并经保险公司同意。
真要选它,就得选到具体产品上:条款怎么写,历史运营多久,续保要不要重新健康告知,理赔过的疾病后续怎么处理,停售以后有没有转保安排。
不能因为某一款一年期产品运营得好,就推出所有不保证续保的医疗险都靠谱。这个弯拐得太急了。
医疗险是一个要运营很多年的账本
医疗险卖出去不就结束了。医疗费用在变,新技术和新药在出,产品里的人也在变老。赔了多少、留下多少人继续交保费,都会影响它未来的价格和运营。
这也是为什么监管允许费率可调的长期医疗险,但要求保险公司把触发条件、调整上限、公示和告知流程写清楚。医疗通胀、实际赔付情况、国家医保政策重大变化,都可能成为产品调费的条件。
所以我不会给你画饼,说今天三四百的医疗险,二十年后还会原价等你。我更在意调费规则是不是清楚,产品规模和运营是不是能让人看到长期继续做的可能。
别把打官司当成续保方案
录这期内容时,我还想到一种说法:健康状况不好的人,就去买保证续保的医疗险,以后不赔就打官司,赢了还能接着续。
我不认同这种思路。
健康告知该回答的问题就认真回答,核保结论就在投保时留好记录。理赔争议可以依法维权,可官司的时间、费用和结果都不是一张能预先算好的保单。把诉讼当成投保策略,这个思路太危险。
真要我选,我就看三条线
1.未来能续
保证续保就老老实实看保证几年,期满怎么处理。不保证续保就看具体产品的条款、历史运营和理赔后续保规则。别把客服一句“一般都能续”当成合同。
2.当下能用
医院范围合不合适,免赔额多少,外购药械和特定药品怎么报,健康告知能不能正常通过。一份当下就有明显缺口的医疗险,稳稳地续二十年也不会自动补上缺口。
3.长期交得起
医疗险通常会随年龄增长调整保费,长期医疗险还可能按约定规则整体调费。不要只看第一年的价格,家里两个孩子、两个老人都要买时,保费压力会很直接。
我真的见过客户两份都买:一份要续保确定性,一份要更新的责任。答案很圆满,保费也真的是两份。坚持几年后,很多人还是只留一份。
你要是真的特别在意“保证续保”,那就大方选。买完后不用每年猜、每年问,省下来的精力也有价值。
如果你更看重当下责任、医院范围和价格,也能理解一年期产品的续保风险,选一款长期运营记录较清楚的具体产品,也有它的道理。
有标准答案的,是合同里怎么写。到了一个家庭该选哪种,确实没有一张适合所有人的卷子。
别让这四个字给你制造新的焦虑。选一份未来有机会续、现在真能用、保费也能长期承担的医疗险,然后好好生活。保险原本就是为了保住这份安心,不是给你添一个永远研究不完的课题。
资料参考:《健康保险管理办法》、《关于规范短期健康保险业务有关问题的通知》、《关于长期医疗保险产品费率调整有关问题的通知》。本文讨论常见选择逻辑,不代替对具体保险条款、健康告知和核保结论的核对。
这里是张山风的防御笔记。保证续保很重要,但它只是医疗险的一道题,别把它当成整张答卷。