
0—6岁孩子买保险,一年到底要花多少钱?
有人说1000元够了,有人开口就是一万多。数字差这么大,原因很简单:大家买的可能压根不是同一种东西。
有人只想接住意外和大额住院费;有人希望孩子生病时能用上更好的医疗资源;还有人想把大病后的家庭现金流、长期保障甚至教育金一块安排好。
我自己进过ICU,也做过手术。人在病房里,医疗资源、钱和家属的时间,全会突然变得很具体。后来给5岁的女儿买保险,我又一头扎进条款里研究了大半年。
所以我很理解家长想把好东西都给孩子。但我不会因为自己的经历,就告诉每个家庭:“特需必须买,预算再紧也要挤出来。”拿我的担心替你花钱,这不合适。
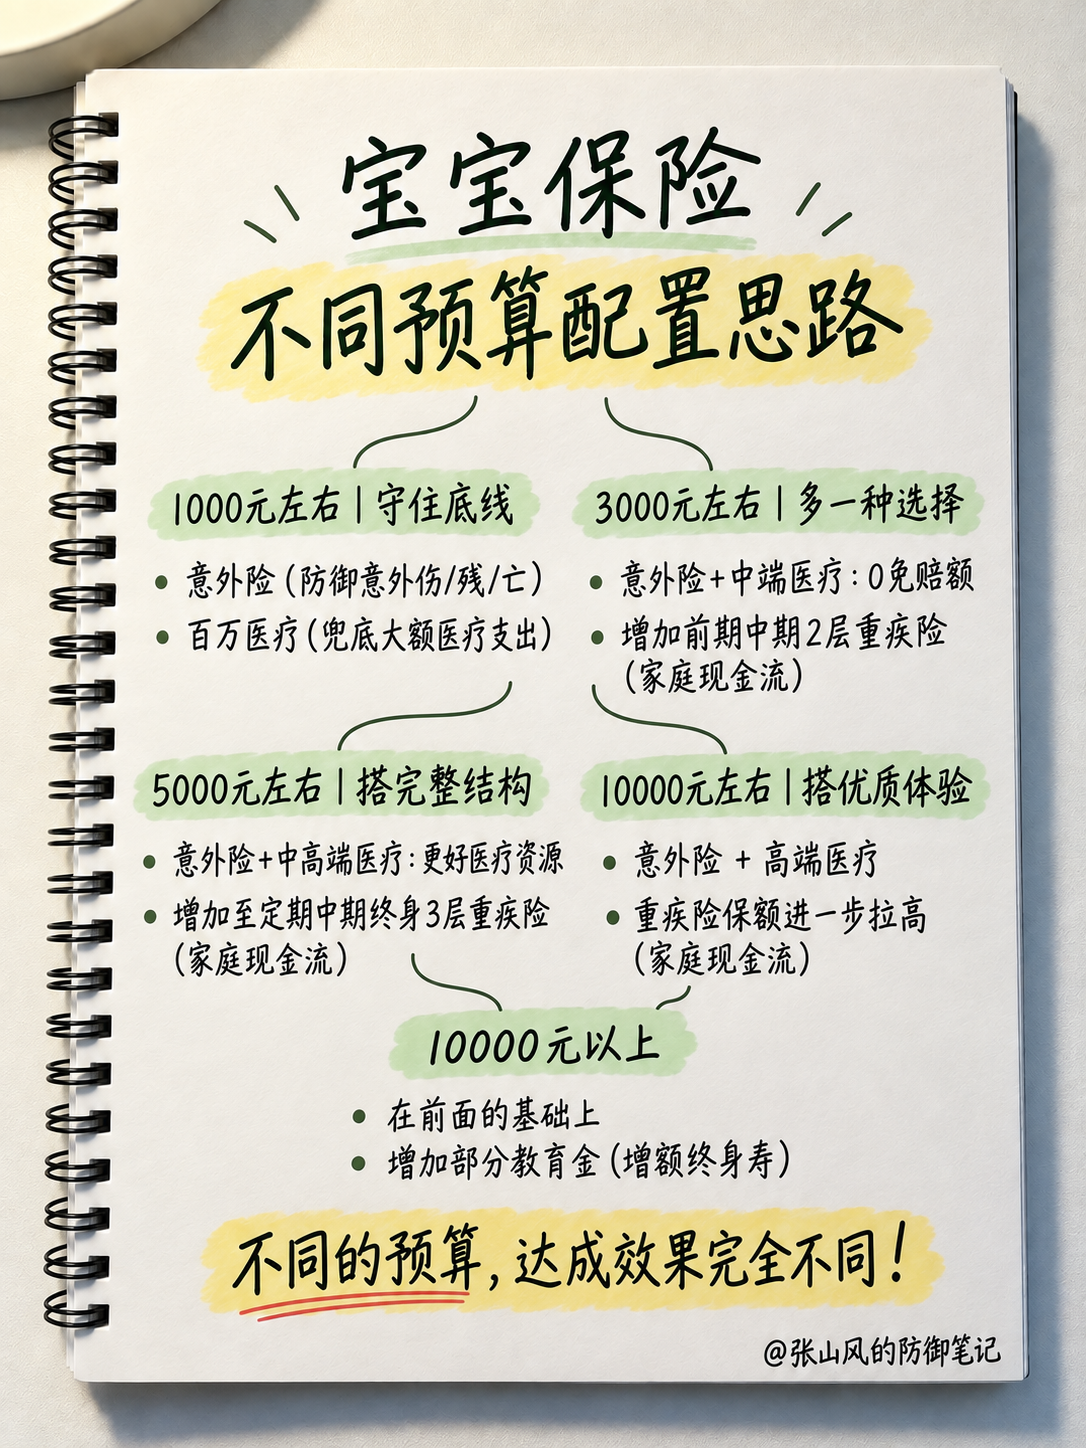
从1000元到1万元以上,每一档都能做方案。预算往上走,保障效果也该跟着往上走,别只把保单数量堆起来。
医保这笔钱,别从商业保险预算里省
少儿医保是底座。孩子有了医保,门诊、住院和大病保险等待遇按当地政策执行;商业医疗险的费率和赔付比例,也经常区分“有医保”和“无医保”。
各地参保时间、缴费金额和待遇不完全一样,尤其是新生儿,出生后什么时候办、待遇能不能追溯,要查当地医保部门的最新规则。
这件事别嫌麻烦。商业保险可以买很多份,国家给的基础保障却没有平替。
一年1000元左右:守住底线
这里说的1000元,是少儿医保之外的商业保险预算。这个档位干不了太多事,就抓两件:意外险和百万医疗险。
孩子跑得快,刹车全靠墙。意外险主要防御意外受伤、伤残和身故,有些还带意外医疗。买的时候要看伤残保额、免赔额、报销比例、医保外费用和医院范围,别只盯着“99元”三个字。
剩下的钱放在百万医疗险,用来兜底合同范围内的大额医疗支出。它通常保额很高,真正影响使用的却是医院范围、免赔额、医保结算、外购药和续保条件。
1000元档解决的是“别让大风险完全裸奔”。它对医疗资源和大病后的收入损失照顾不多,但底盘已经搭起来了。
具体能不能控制在1000元,要看孩子年龄、健康情况、有没有医保和当年的产品价格。预算数字是方向,不是报价单。
一年3000元左右:多一种选择
预算来到3000元,我会把普通百万医疗往中端医疗升级,再补两层少儿重疾险。
中端医疗常见的吸引力是0免赔额、就医体验更好,部分计划还会扩展公立医院特需部、国际部或指定私立医院。但“中端医疗”不是一套全国统一标准,0免赔额也只针对合同认可的费用。去了不在网络里的医院、用了除外的治疗,照样可能不能报。
重疾险在这一档可以先搭两层:
- 前期一层:用保30年左右的定期保障,以较低保费把孩子成长阶段的保额拉高;
- 中期一层:再用保至60岁、70岁或合同约定年龄的保障,覆盖成年后很长一段时间。
医疗险负责合同范围内的医疗账单,重疾险达到约定条件后给一笔钱。孩子治疗时间长,一位家长停工照顾,收入少掉的那一块,就要靠家庭存款和重疾险接住。
一年5000元左右:搭完整结构
我当时给女儿做方案,也给自己画过一条线:全部保障一年控制在5000元左右。最后3张重疾险合计4060.5元,另外约1000元留给医疗险和意外险。
我家当时能长期接受的就是这个数,别拿它当行业标准。我研究了8款少儿重疾险,最后买了3张:
- 定期一层:保30年,把孩子成长阶段的保额拉高;
- 中期一层:保至70岁,覆盖成年、工作、成家和家庭责任较重的阶段;
- 终身一层:留下一份长期基础保额,负责托底。
我把它叫作阶梯式配置。前期保额最高,随着定期责任陆续结束,保障逐层回落,但终身那层还在。它比一上来只买低保额终身重疾,更照顾孩子成长阶段的家庭现金流。
这一档的医疗险也可以继续升级到中高端计划,换取更好的医院范围、医生资源和就医体验。具体是特需、国际部还是私立医院,继续以医院清单和合同为准。
三层是一种搭法,不是要求每家都必须买3张。健康告知、预算和家长自己的保障情况一变,层数也可以调整。
一年10000元左右:搭优质体验
预算到1万元左右,医疗险可以往高端医疗走,重疾险则把保额进一步拉高。
高端医疗贵在哪里?常见差别包括更广的医院网络、私立或国际医疗机构、直付服务、预约服务、门诊责任和更好的病房体验。贵得有没有道理,取决于你会不会真的使用这些资源。
高端两个字也没有免检资格。医院网络、地区限制、年度限额、门诊与住院责任、既往症、续保和直付规则,一项都不能省。
重疾险这一边,三层框架可以保留,再把前期、中期或终身层的保额往上加。加在哪一层,要看家庭最担心哪段时间的收入损失。保额高,比多塞几个听起来厉害的疾病名称更实在。
一年10000元以上:这时再看教育金
意外、医疗和重疾已经搭得比较扎实,父母自己的基础保障和家庭应急金也没有明显窟窿,这时可以把超过1万元的部分拿来考虑教育金。
增额终身寿险是可选工具之一。它通过长期保单现金价值做资金安排,可以在未来按合同通过减保、退保等方式取用,具体功能和限制看产品。它不是短期存款,前期退保可能有损失,准备三五年内要用的钱,别轻易往里塞。
我把教育金放在最后,理由很现实:基础保障解决“风险突然来时,家里扛不扛得住”;教育金解决“生活正常往前走时,未来怎么准备”。前面的洞还没补好,后面存得再漂亮,心里也不踏实。
这五档,抄思路就行
1000、3000、5000、10000元和10000元以上,都是预算讨论的尺子,不是固定报价。
孩子的年龄、性别、健康记录、有没有医保、所在城市、医院范围、免赔额、续保条件和重疾保障期限,都会改变价格。早产、黄疸、心脏彩超异常、住院记录等情况,还可能影响能不能买、除外什么或是否延期。
但顺序可以记住:
- 1000元左右,意外险加百万医疗,守住底线;
- 3000元左右,升级中端医疗,增加前期、中期两层重疾险;
- 5000元左右,中高端医疗加定期、中期、终身三层重疾险;
- 10000元左右,高端医疗加更高重疾保额;
- 10000元以上,基础保障安排好,再考虑教育金。
预算少,不丢人。最可惜的是花了不少钱,回头一看,自己最担心的那件事还裸着。
如果你正在做宝宝保险预算,可以继续看《预算只有3000,宝宝保险到底怎么取舍?》、《普通部、特需部、国际部到底差在哪?》,以及我给女儿配置少儿重疾险的5000字实操版。
这里是张山风的防御笔记。本文中的1000、3000、5000、10000元是预算讨论示例,不是固定报价,也不构成具体产品推荐、投保建议、承保或理赔承诺。各地医保政策不同;商业保险的医院范围、等待期、免赔额、赔付比例、续保条件、健康告知和除外责任,以正式合同及保险公司审核结果为准。