
孩子发烧去一趟医院,几百块没了。家长想把钱报回来,太正常了。可如果每年先交六七百块保费,就为了报这几百块,我会劝你把计算器再按一遍。
我是张山风。自己进过ICU,后来也给女儿研究过保险。现在给一个家庭排保障预算,我会先想:哪笔钱突然砸下来,会让家里的日子乱套?
商业保险公司是商业机构,要赚钱。门诊险当然可以赔,但一家公司的产品要长期卖下去,就不可能让大多数人交几百、随便看几次病再拿走几千。你想薅羊毛,人家定价的时候早把羊毛算进去了。
所以我愿意为住院医疗交保费。交了一年,没住院,一分钱没赔,我也不心疼。这钱买的是“真有大事,家里别被一张账单打穿”。门诊险就容易让人换一种心态:我都交钱了,至少得把保费报回来吧?这样想也没错,只是你买的更像一份日常开销报销服务,而不是在转移家里扛不住的风险。
门诊险的账,没“3万保额”那么好看
拿热门的暖宝保3号少儿门急诊保险举例。产品资料写着门急诊保额3万元,往下看:疾病门诊每天免赔100元,每天最多赔500元;基础版的社保内费用要按医保结算,没按要求结算,赔付比例会降到60%;保障范围内的社保外自费药按40%赔。它还有医院范围和等待期要求。
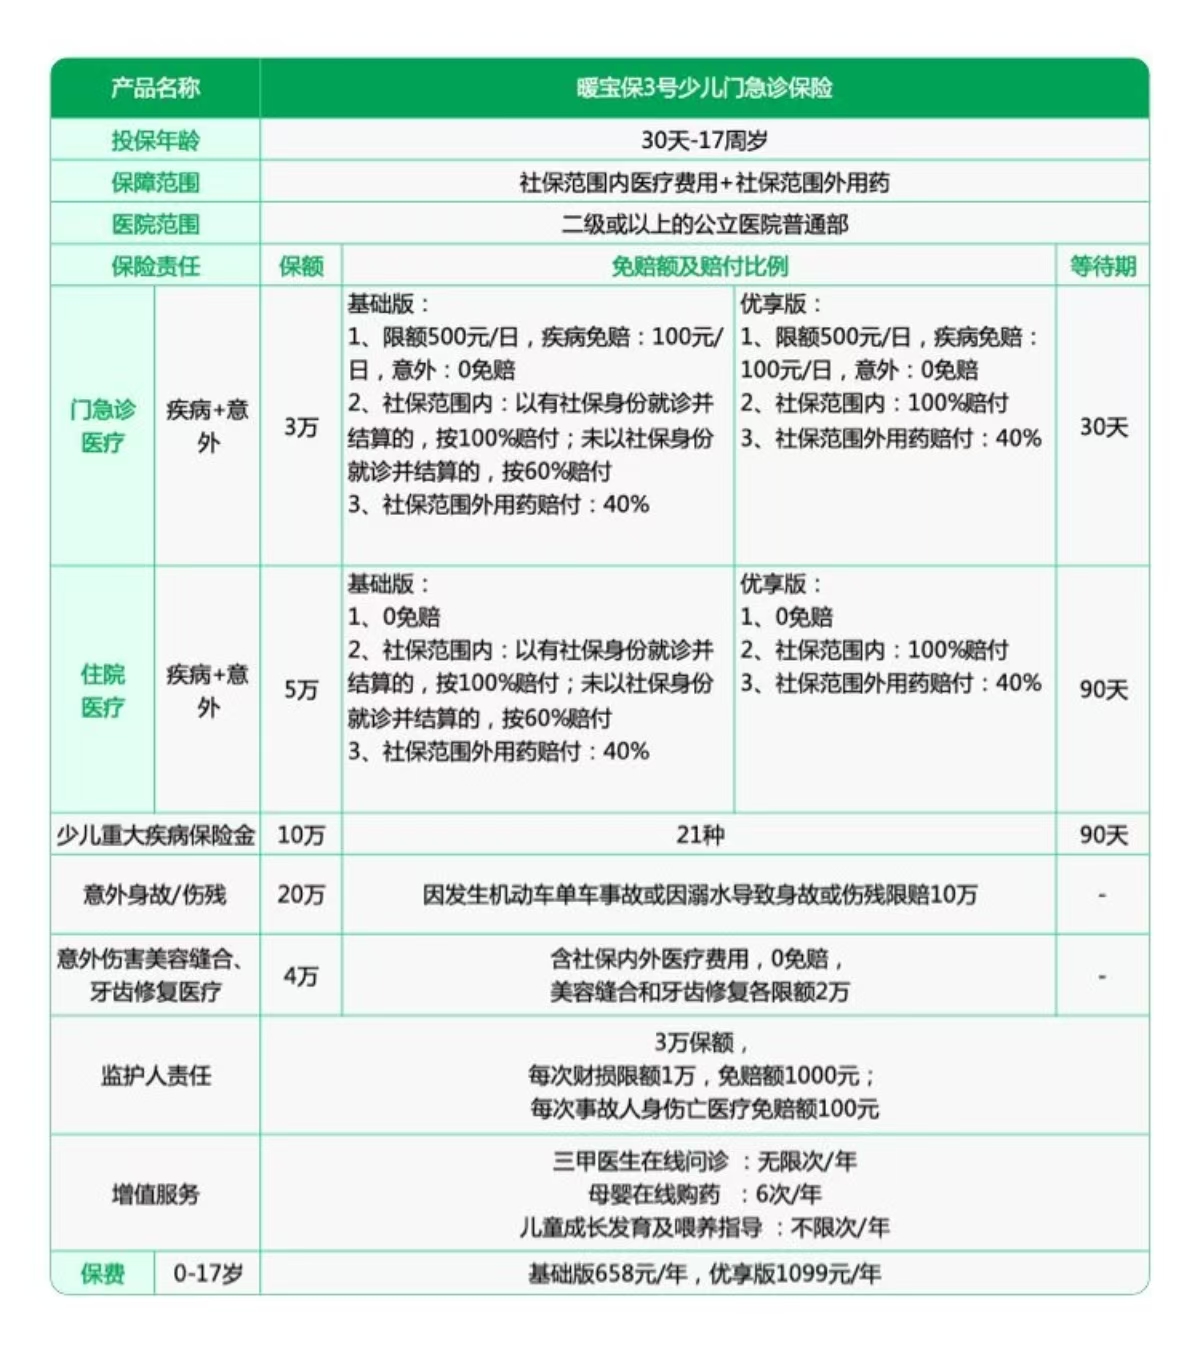
假设孩子某天看病,医保结算后,剩下250元都属于合同认可的社保内门诊费用。扣去当天100元免赔额,按基础版规则,这次能赔150元。这样的门诊看四天,合计赔600元,还没超过页面标示的基础版658元年保费。实际花费中若有不保的项目,赔得会更少。
这不是说这款产品没用,更不能拿门诊赔款单独给整张保单打分。它还包括意外门诊、住院等责任,基础版和优享版也有差别。我只是想把“买了门诊险,看病就不花钱了”这句话拆开,给你看看里面到底有多少道门槛。
有家长说:“我家孩子一年跑医院十几次,买门诊险真报回来了。”我信,个别人确实能赔得比保费多。可你不能拿别人家去年的就诊次数,替自己家预支明年的病。孩子已有的疾病和就诊记录,也要按健康告知与合同要求来,别等想用时才发现买不到,或者那一项不赔。
但有一种门诊,真不能靠“自己扛”
我说普通感冒发烧的几百块门诊费,大多数家庭可以自己付。别把所有“门诊”都当小钱。肿瘤门诊放化疗、透析、门诊手术,有些不用住院,费用照样不低。国家医保局的待遇清单也把部分高费用门诊治疗单独列出来管理。
所以,买孩子医疗险时,我更愿意先看住院费用怎么报,再核对门诊手术、特殊门诊和住院前后门急诊有没有保。想选0免赔额的,也得看清楚:0免赔针对哪些费用?住院前后算几天?有的合同是住院前7天、出院后30天,不能张嘴就说所有医疗险都保“前后30天”,更不能把0免赔理解成普通感冒门诊随便报。
少儿医保也别漏掉。普通门诊能报多少,各地规定不一样,先把已有的待遇用起来,再决定要不要另花钱补。
到底买不买?
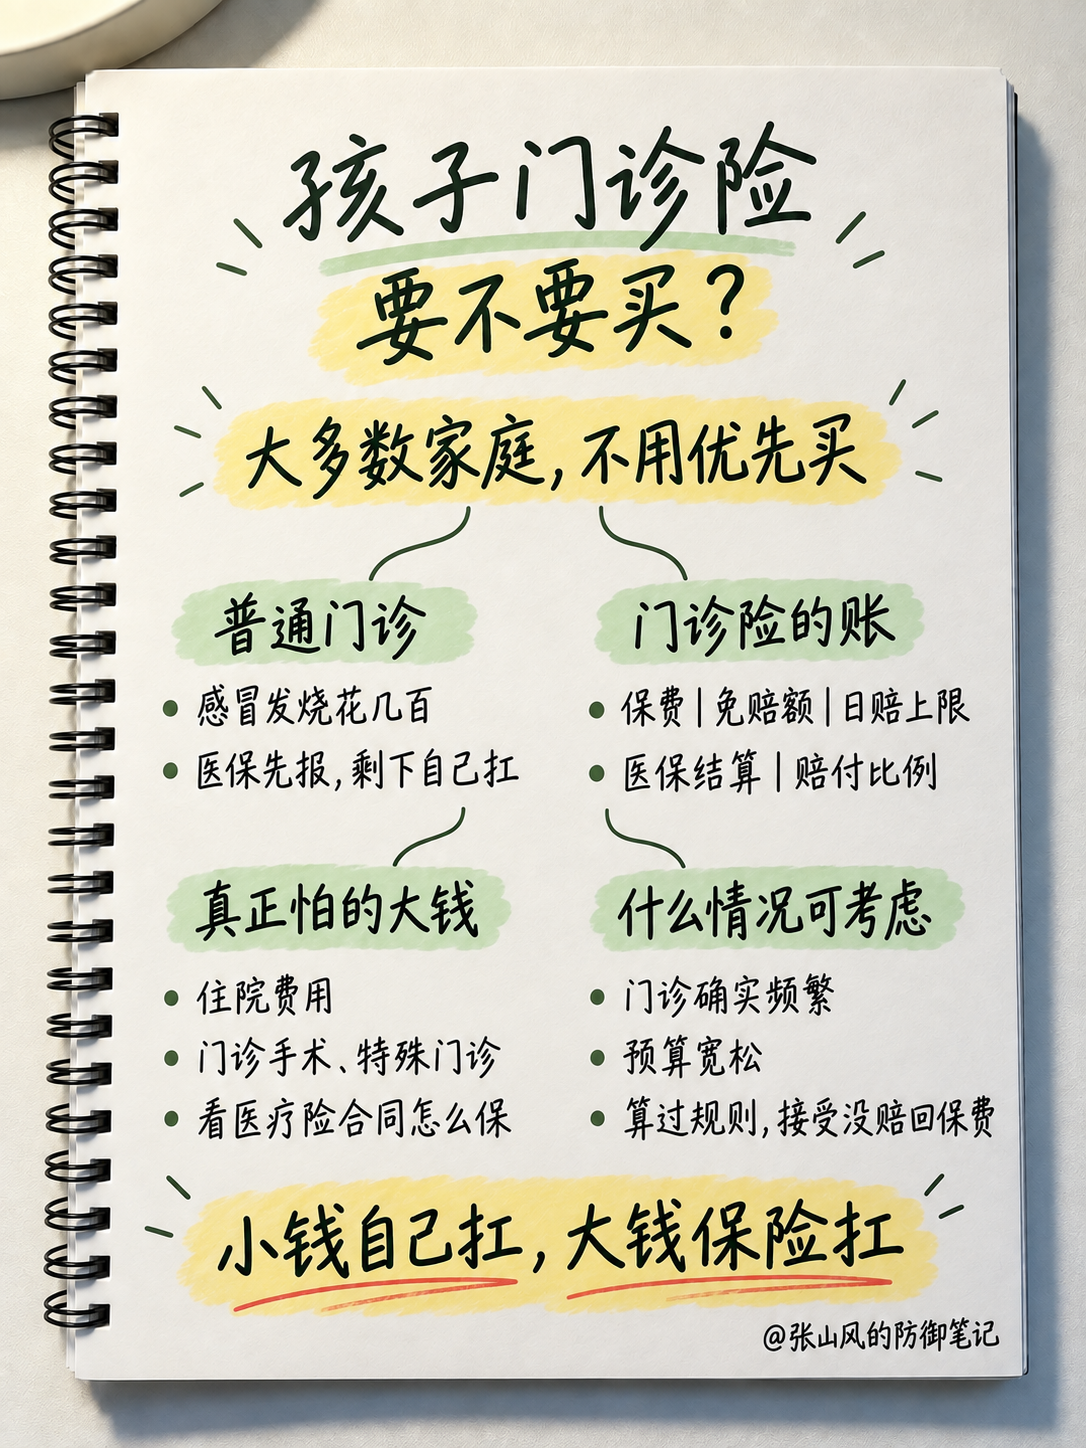
我的答案很直:对大多数普通家庭,孩子的独立门诊险不用优先买。先把少儿医保、意外和住院医疗安排明白,家里能承担的普通门诊费自己付。钱花在这里,我更踏实。
孩子确实长期高频就医、家庭预算宽松,而且把医院范围、免赔额、日限额、医保结算和健康告知都算过,愿意花钱换一部分门诊报销,那可以买。它是个人选择,不是每个孩子都缺的一块“保障拼图”。
我一直觉得,保险最值钱的地方,是花一笔自己负担得起的钱,替家里挡一件自己负担不起的事。几百块的账单,别把全家的保险思路带跑了。
本文讨论的是普通疾病门诊险的购买顺序,不替代具体产品条款。文中保费和赔付规则以该产品公开资料为例,可能调整;理赔以实际合同、就诊费用及审核结果为准。