
孩子买保险前,要不要先带去体检?
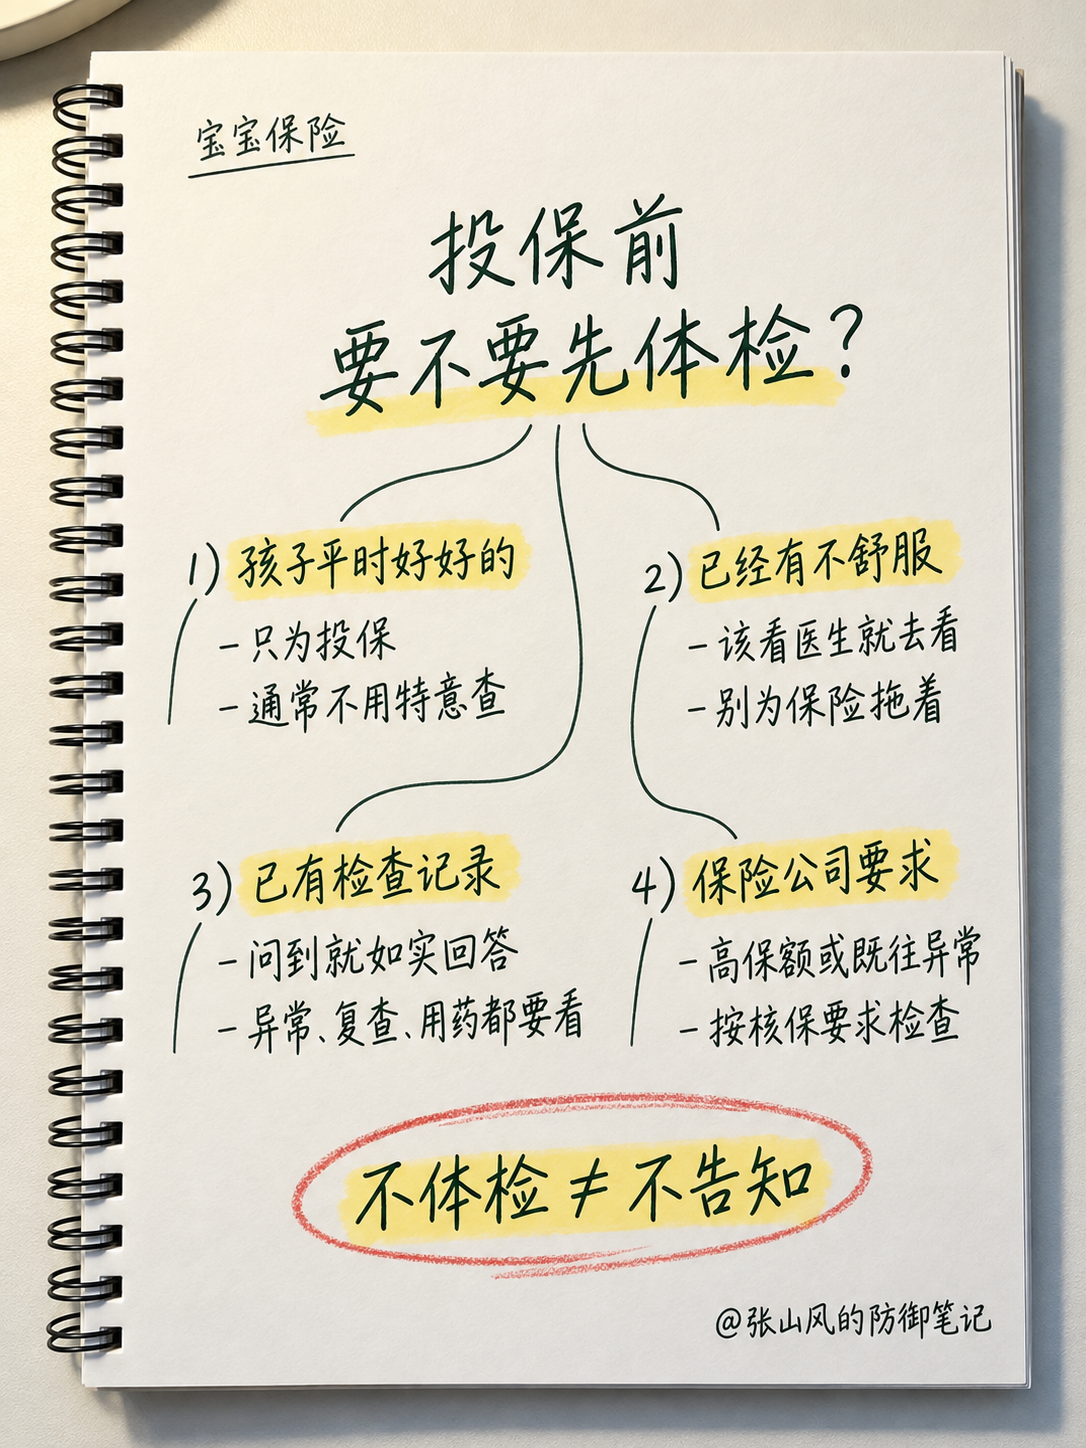
如果孩子平时好好的,只是为了买保险,通常没必要特意加做一套检查。
如果孩子已经不舒服,该看医生就去看。别为了赶在检查前买一张保单,把看病往后拖。这个顺序不能乱。
没症状,别为投保给自己加考试
有家长会想:先查得清清楚楚,买保险应该更稳吧?
真不一定。你主动加做的彩超、血液或心脏检查,可能带回一个需要解释、复查甚至继续观察的结果。有异常就该认真处理,但没必要为了填一张健康告知,自己先开一套“全身找问题”的项目。
换成我女儿,平时没症状、也没有医生建议复查的事,我不会只为投保去多查一套。该做的儿保、疫苗和常规检查,照常做。保险不值得家长绕开正常医疗。
孩子真不舒服,先处理身体
孩子反复咳嗽、体重不增、运动后明显不适,或者医生已经建议复查,这时候还琢磨“能不能先买完再查”,方向就偏了。
保单是为生活托底的,不能反过来指挥你什么时候看医生。
我自己经历过手术和ICU,所以这件事我的态度很明确:该看病的时候,健康排在前面。先把孩子的情况弄清楚,后面再根据检查结果找合适的承保机会。可能是标准体,也可能是加费、除外、延期,还可以比较不同产品的核保尺度。
不体检,不等于什么都不说
这是最容易被说歪的地方。
《保险法》第十六条讲得很明白:保险公司就标的或被保险人有关情况提出询问时,投保人应当如实告知。
翻成大白话:保险公司问到了,你已经知道的事,就按事实回答。
- 以前的住院、手术和明确诊断;
- 检查单上已有的异常;
- 医生建议的复查、随访或用药;
- 出生记录、新生儿住院和出院小结里的内容。
这些记录已经存在,就别用“我没有专门去体检”把它们当成没发生。不体检 ≠ 不告知。
保险公司让查,就按核保要求来
还有一种情况,确实需要体检:保险公司核保后提出了明确要求。
比如投保额度较高,或者已有病史、检查异常,保险公司可能要求补交资料、做指定检查或进一步问诊。这时按它给出的项目做,别自己凭感觉加减。
填健康告知前,我更建议家长做一件朴素的事:把儿保记录、门诊病历、住院出院小结、检查报告和复查结果找齐。看着原始资料回答,比靠一句“我记得好像没事”靠谱得多。
问题看不懂,请经纪人或保险公司书面确认,截图和核保结果也留好。不要靠口头一句“这个不用说”。
我的答案就两句
孩子平时好好的,别只为投保多做一套体检。
孩子真不舒服,先看医生;已经有的记录,问到就如实回答。
保险是工具,不值得你拿孩子的健康去跟它玩时间差。
健康告知还没搞明白,可以接着看:《健康告知是什么?为什么不能稀里糊涂全选“否”》。
参考:《中华人民共和国保险法》第十六条;国家金融监督管理总局辽宁监管局消费提示。本文讲的是常见投保逻辑,具体告知和核保以实际产品及保险公司要求为准。
这里是张山风的防御笔记。该看医生就看,该如实说就说。