
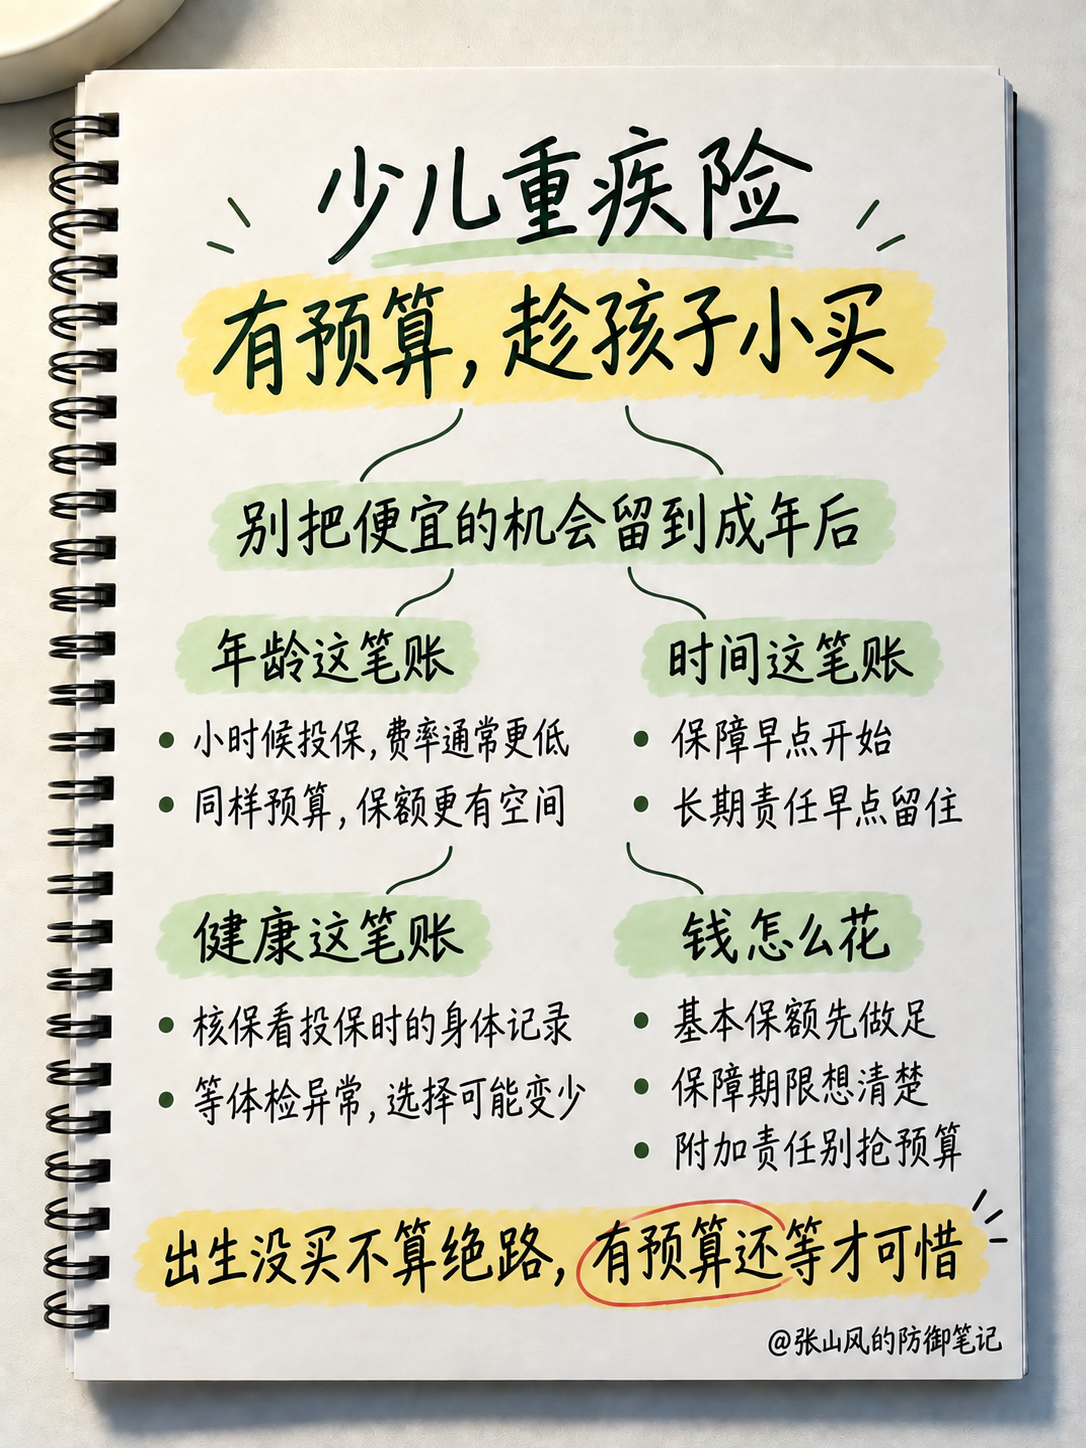
孩子小时候有预算,却想着“等他长大挣钱,自己买重疾险”?我说句不太客气的:这等于把便宜的机会拱手让掉。成年后当然还能买。可到那时,同样的保额更贵,身体也未必还给你挑。
我给女儿认真挑重疾险,是在她5岁的时候。前后拆了8款,最后买了3张。我自己进过ICU,知道人真躺在病房里时,钱和选择有多具体。我不愿意把她将来的保障押在“刚上班那几年,她有没有钱、有没有想起来买、体检报告好不好看”上。
成年后贵多少?看看保险公司自己的费率表
别只听我说“早买便宜”。看一份保险公司公开的终身重疾险标准体费率表:同样是女性、20年交,每1000元基本保额,5岁投保的年交费率是21.10元,30岁投保是47.38元,后者约为前者的2.25倍。这是一款产品的费率例子,不能拿它当所有产品的报价;但年龄这笔账,实打实摆在那里。
你再把保额放进去想:一年只能拿出一笔固定的钱,孩子小时候买,往往更有空间把基本保额做高、把保障期限拉长。等到成年才买,同一笔预算能买到的东西可能缩水。要是一路拖到三十多岁,贵还只是钱的问题;健康记录一变,连选什么产品都可能由不得自己。
有人说“出生时爸妈没买,这辈子就与重疾险无缘”。这个我不认。5岁、10岁、成年,都可能还有投保机会,照当时的健康情况和产品规则核保。拿“永远买不到”吓家长,是瞎扯;拿“以后还能买”当拖到成年的理由,我也不同意。
等孩子自己挣钱,通常已经错过了最轻松的一段
二十出头刚上班,房租和生活费一扣,能存下多少钱?有多少人第一笔工资就想着给自己配重疾险?等工作稳定、收入高一点,终于想明白了,一张体检单可能又添了几个问号。
有位网友说,26岁第一次职工体检,就查出甲状腺癌、肺结节、乳腺结节。我没见过完整报告,不会替这位网友下核保结论;癌症和影像报告上的结节也不能画等号。但这句话够提醒我:检查结果不会等你“经济宽裕了再说”。已经发生的疾病,也不能指望后来买的一张保单倒回去接。
有异常不等于所有保险都买不了。拿着病历和报告,按投保时保险公司具体询问如实告知,看实际核保结果;普通重疾险实在投不了,再查医疗险、防癌险或当地普惠型保障。它们能补一部分,但保障范围和赔法不是原来那张重疾险的平替。更别为了赶投保,拖着该做的检查和治疗不去。
钱有限,我会先把保额和期限做起来
我当初也想给女儿找一张“50万、保终身、什么都好”的重疾险,翻到最后发现,想要的东西越多,保费就越容易往上窜。最后我用三张保单分工:一张留终身底层,一张保到70岁,一张覆盖前30年,把她成长和成年前期的保额抬上去。这是我家的账,挑选过程我写过,不是让每家照抄三张。
我的态度一直很明确:家里有稳定预算,孩子健康告知也能过,就别把少儿重疾险拖到成年再说。先把够用的基本保额和想保到的年龄谈清楚;身故、返还和一堆附加责任,别抢了最要紧的预算。大人的基础保障也别裸奔,不然孩子的保单再漂亮,家里赚钱的人先倒下,账一样难接。
我知道有人会说:“保险是不是越早买越好到什么都不管了?”当然不是,奶粉钱、房租不能拿来硬交一份以后付不起的保单。可有预算还一直拖,省下的往往只是今年的保费,丢掉的可能是孩子现在的费率、现在的健康条件,以及本来可以早早开始的保障。
出生时没买,不算绝路。有预算、有条件,却打算让孩子长大后自己花更贵的钱补,我是真觉得可惜。
我是张山风,“张山风的防御笔记”主理人,专注0—6岁宝宝保险、少儿重疾险与家庭风险防御。我自己进过ICU,也给5岁女儿做过三层重疾险配置。这里讲我真实的取舍:孩子小时候有预算,就把能长期拿住的重疾保额早点做起来。具体费率和核保,以投保时的产品条款及保险公司审核为准。