


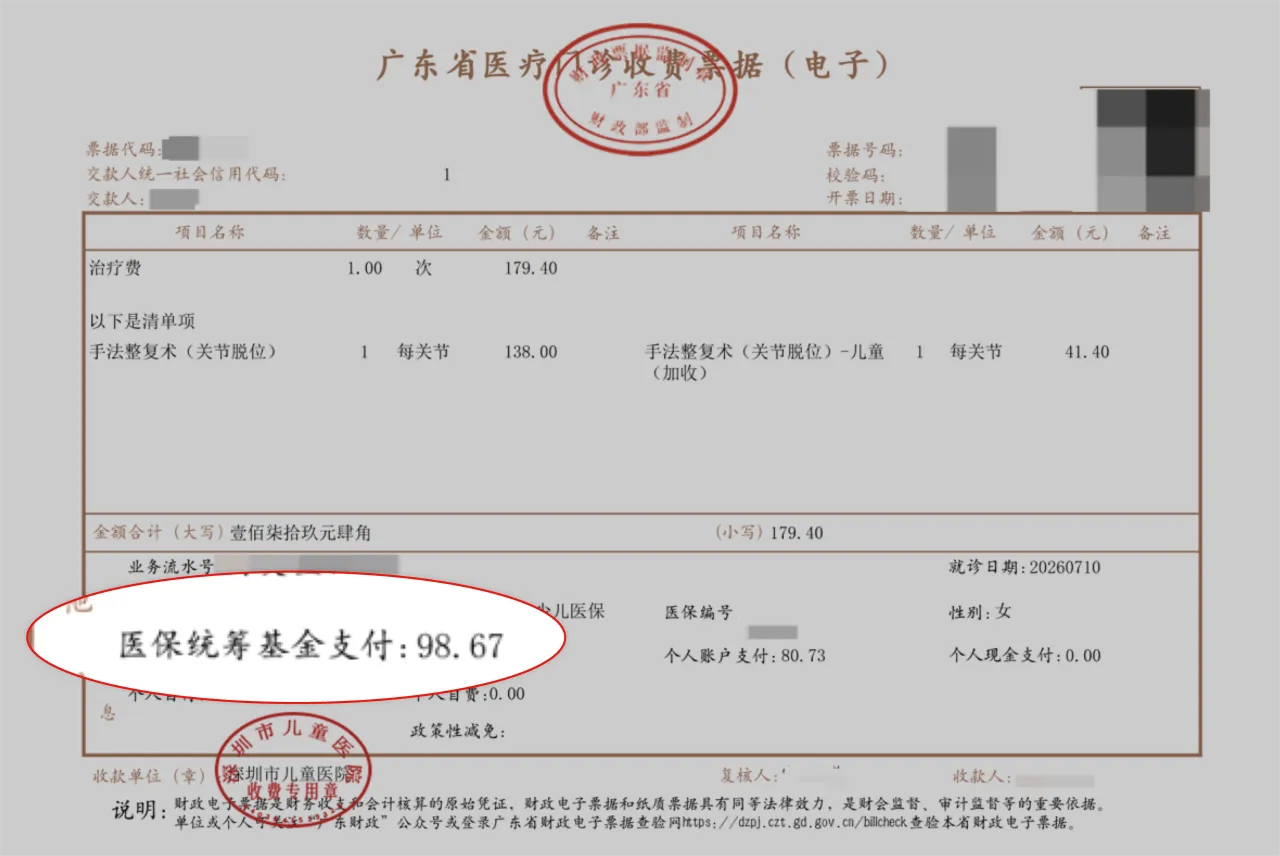
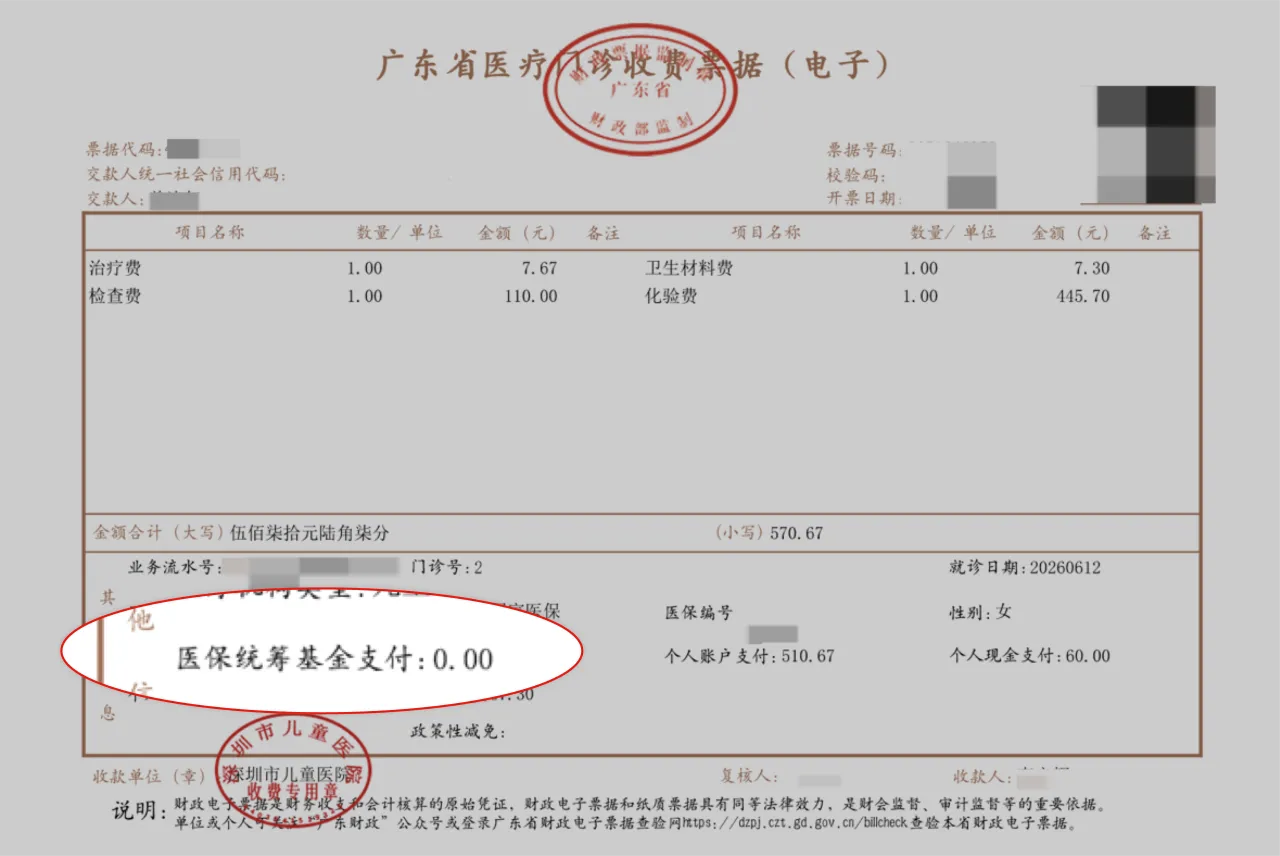
这两张图放一起看,就很直观。
第一张结算单里,圈出来的是:
医保统筹基金支付:98.67 元
说明这次看病,医保统筹账户实际帮忙报销了一部分。
第二张结算单里,圈出来的是:
医保统筹基金支付:0.00 元
说明这次虽然可能用了医保身份,也可能用了个人账户里的钱,但医保统筹并没有实际出钱。
很多人以为,去医院刷了医保卡,就算“经过医保报销”。
其实不一定。
商业医疗险、意外医疗险理赔时,有些条款会要求“先经医保结算”。真正要看的,往往就是结算单上医保统筹有没有实际支付。
如果医保统筹金额大于 0,一般更容易被认定为经过医保报销。
如果医保统筹金额等于 0,就可能被认定为没有经过医保报销,后续商业保险报销比例可能会受影响。
当然,不同保险、不同条款,对“经医保报销”的认定不完全一样。
比如有些情况,确实会出现“用了医保身份,但统筹部分为 0”:
- 门诊费用太少,没到医保报销门槛;
- 当地医保本来就不报某些门诊费用;
- 费用属于医保外自费项目;
- 年度额度用完了;
- 只是用了个人账户余额,并不是医保统筹报销。
所以别只看有没有刷医保卡。
拿到结算单,记得看这一行:
医保统筹基金支付是多少。
张山风的防御笔记写这些小提醒,不是为了把理赔讲复杂。
而是很多理赔差异,真的就藏在结算单上的一行字里。
买宝宝保险、宝宝医疗险、意外险时,也别只看宣传页写的报销比例。条款里怎么定义“经医保结算”,理赔时就可能怎么核算。
说明:本文为张山风朋友圈图文同步,仅作保险理赔常识分享,不涉及具体保险方案推荐、投保建议、承保承诺或理赔承诺。具体理赔结果以保险合同条款、保险公司审核及实际材料为准。
