


门诊缴费窗口前,孩子刚打完针,家长抱着孩子、拿着医保卡排队。轮到自己时,收费人员说了一句:“这个项目按自费结。”
很多人当下只想着赶紧回家。等到意外险或医疗险理赔,才发现结算单上写着“自费医疗”,而自己的保单对未经过医保结算的费用可能会降低赔付比例。
这里最容易吃亏的,不一定是费用本身,而是理赔材料里只剩下一张自费发票,没人知道当时发生了什么。
今天把一个已经完全脱敏的理赔复盘记下来。没有产品名、没有公司、没有时间、没有金额,也不对应任何人的结果。它真正值得留下的,是遇到这类情况时,家长怎样把事实说清楚。
结算单写“自费”,先别急着认定自己放弃了医保
“自费”背后的原因并不完全一样。
有时是这个项目按当地规则本来就不能走医保;有时是费用没达到统筹报销门槛;也有时,家长已经出示医保卡、明确要求按医保身份结算,但收费窗口因为项目属性、系统或操作原因没有完成医保结算。
对商业保险来说,条款怎么约定很重要;对理赔沟通来说,这次没有医保结算,到底是谁的原因,也同样重要。
如果确实是自己忘了带卡、主动选择自费、为了省事没有走医保,那就如实写。别给自己编理由,病历、结算单和系统记录经不起互相打架。
可要是已经尽到了该做的事,问题出在医院端,也别让一张“自费”发票把现场经过全抹掉。
先把这四件事留住
碰到医院无法医保结算时,我建议家长在离开医院前多做几步。几分钟的确认,理赔时可能少很多来回。
- 问清原因:请收费窗口说明为什么不能按医保结算。是项目不在医保范围、系统问题,还是医院端无法操作?
- 看病历:如果医生或护士已经记录了使用医保身份、项目属性或就医经过,理赔时会比单独一张发票更有解释力。
- 留齐票据:门诊病历、收费票据、费用清单、检查或接种记录都别丢。
- 及时报案:提交理赔前就联系保险公司,问清还需要什么说明和材料,别等审核卡住了才补。
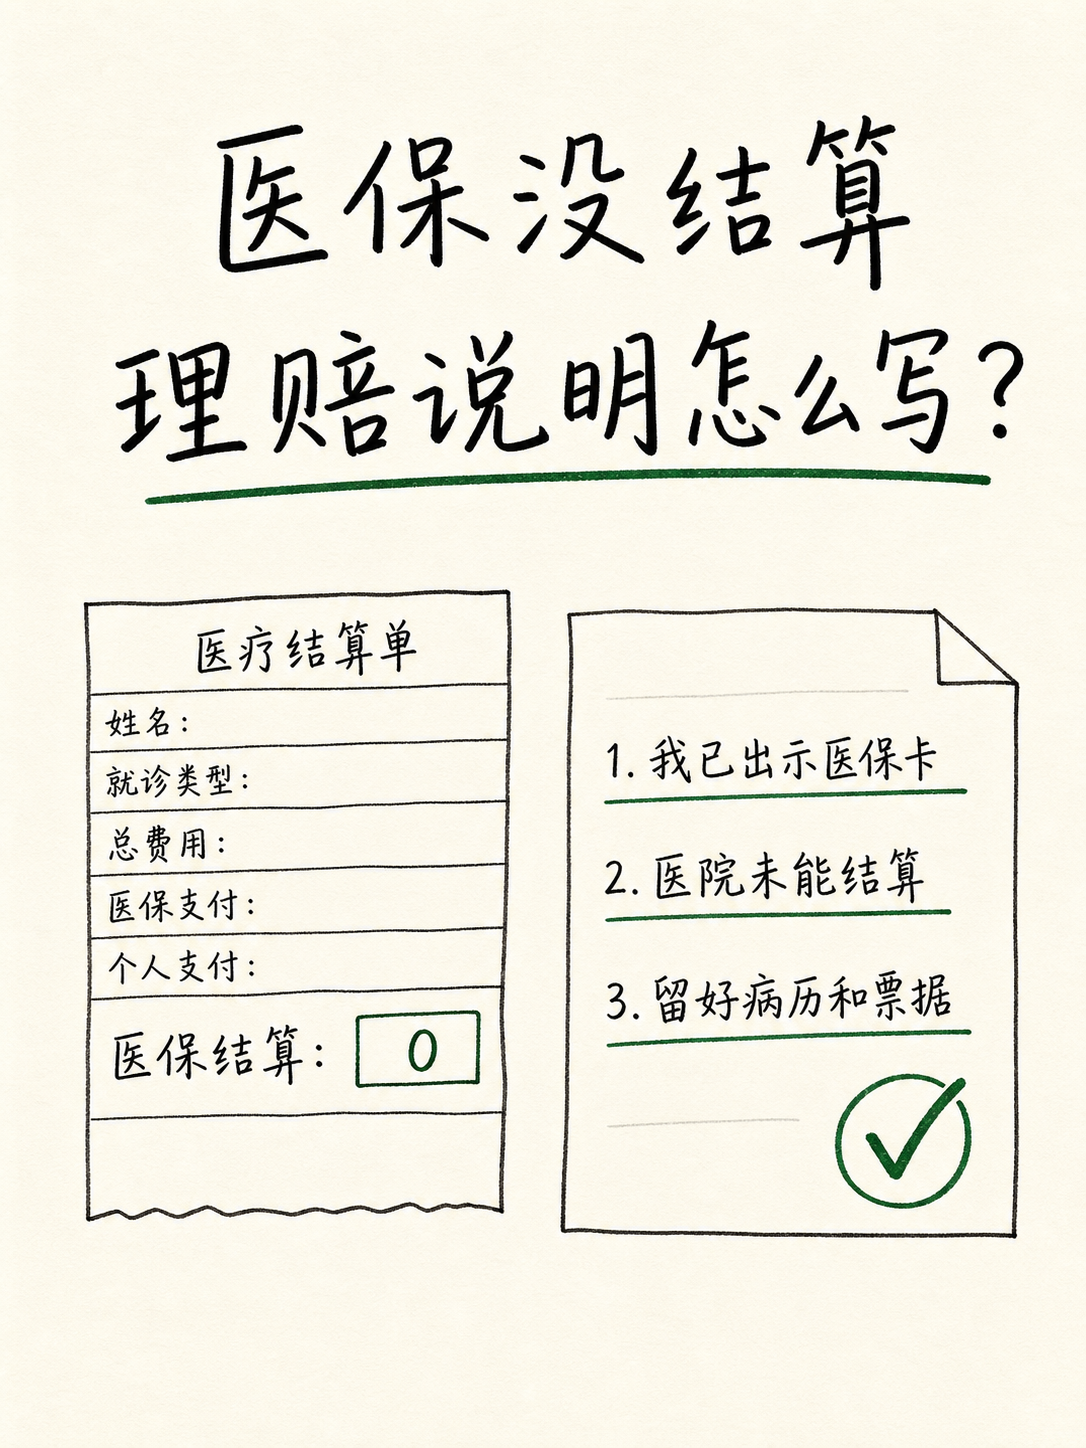
一个很实用的动作:结算时已经出示医保卡、也表达了要按医保结算,就把这件事在情况说明里写明。它能把当时发生的事完整交给审核人员。
情况说明,写事实比写情绪有用
我见过不少情况说明,开头就是“我很委屈”“请务必全额赔付”。心情能理解,但审核人员最需要的还是时间线和证据。
可以照着这个思路写,内容只写自己确认无误的事实:
- 我做了什么:就诊时主动出示了医保卡,并明确提出按医保身份结算。
- 医院发生了什么:收费窗口告知该项目无法医保结算,或因系统、项目属性等原因未能完成结算。
- 结果是什么:本次费用最终以自费方式支付,结算票据可以佐证。
- 我提交什么:随说明一并提交病历、发票、费用清单和能证明就医经过的材料。
- 我的请求:请保险公司结合条款、实际经过和材料,审核本次赔付比例。
这就够了。
别把“医院原因”写成自己猜的结论,也别把“客户关怀”“老客户”当作必然能改写条款的筹码。可以补充连续投保、首次出险等客观信息,但它们只是沟通背景,核心依然是事实和证据。
有些事,可以争取;有些边界,要接受
这个复盘里的个案,保险公司最终结合材料,按没有扣减的方式处理了。这样的结果值得高兴,但不能把它抄成“只要写说明就能全赔”的模板。
不同产品对“是否经过医保结算”的定义不同。有的看医保统筹金额,有的看就医身份,有的会写明例外情形。不同地区、不同医院的结算规则也不同。
所以情况说明的意义,不是把不符合条款的费用说成符合;它是让保险公司看到完整事实,避免把“家长主动放弃医保”和“家长已配合、但医院未能结算”混成同一种情况。
孩子生病时,家长已经够忙了。把医保卡、病历、票据和当时的沟通留好,后面的理赔路会平一点。
家长常问
结算单写自费,商业保险就一定按低比例赔吗?
不一定。先看保险合同对医保结算的具体定义,再核对这次自费的原因和现有材料。理赔结果以条款和保险公司审核为准。
情况说明要不要写“医院的错”?
建议写可核实的经过,不下情绪化结论。比如已出示医保卡、已要求医保结算、收费窗口告知无法结算、最终自费支付。配上病历和票据,比一句“医院的错”更有用。
孩子门诊或意外门诊,也要留病历和费用清单吗?
建议留。无论最终能否走医保,商业保险审核通常都需要核对诊疗经过、费用项目和票据。资料完整,后面少补一次,就少折腾一次。
延伸阅读:《住院日额津贴能和医疗险一起赔吗?》、《意外医疗,0免赔额重要吗?》、《住院前后门急诊能报吗?》。
说明:本文为完全脱敏后的理赔经验复盘,不对应任何具体产品、公司、时间、金额或个人。仅作理赔材料与沟通方法参考,不构成理赔承诺;具体结果以保险合同、就医资料和保险公司审核为准。
