


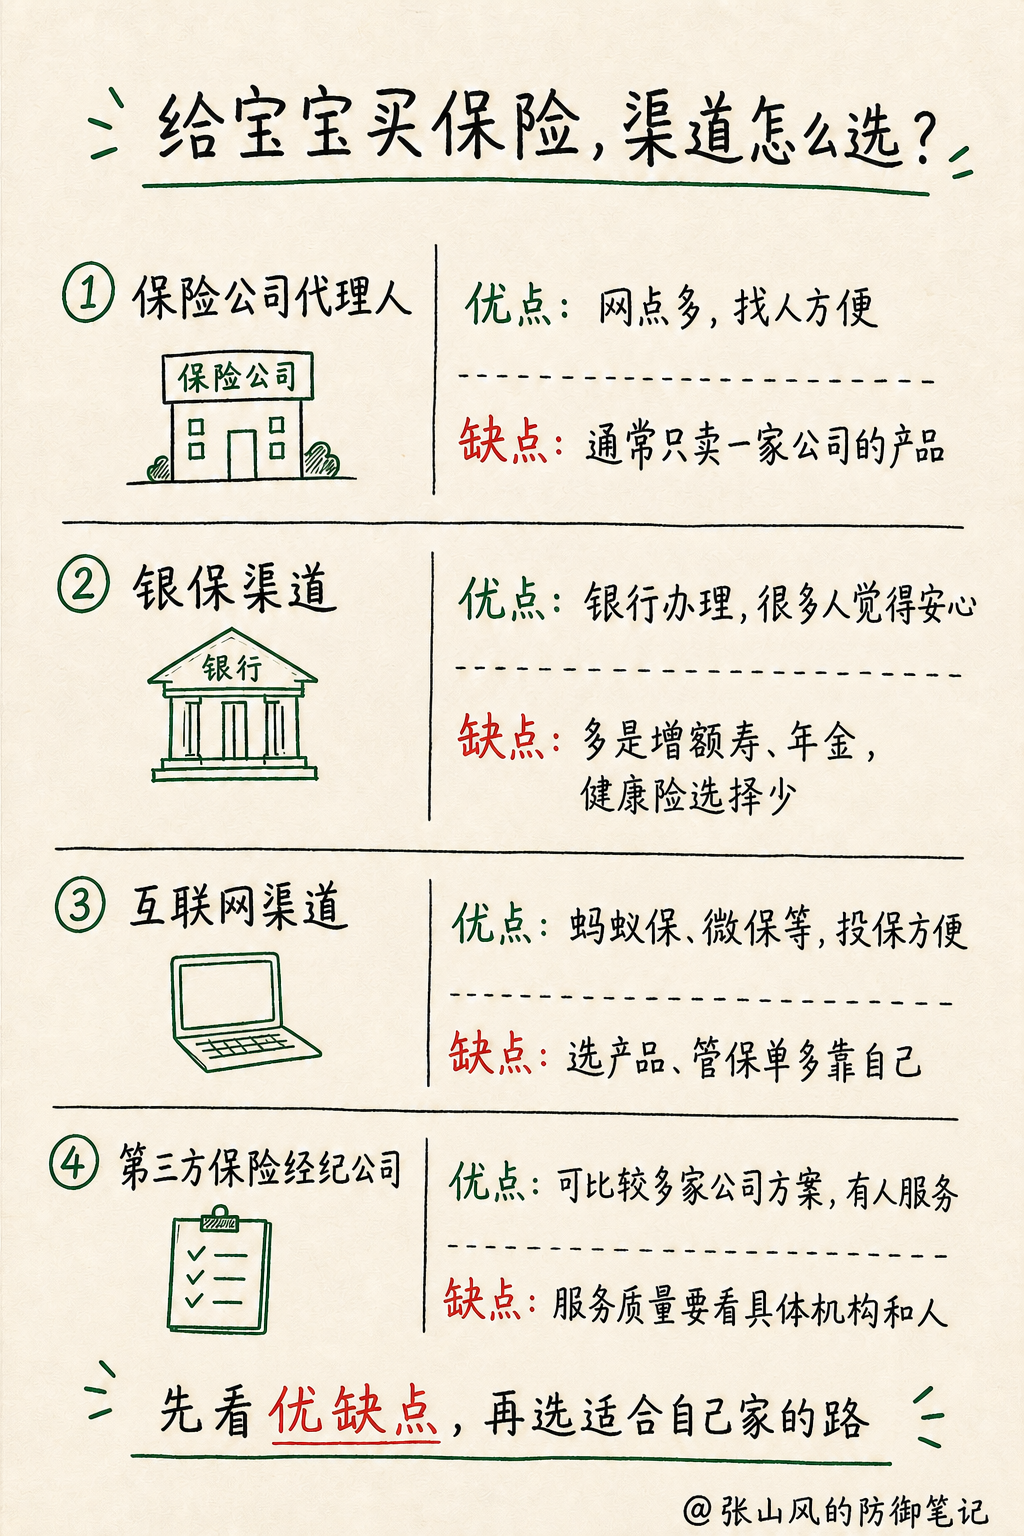
给宝宝买保险,身边常见的路就四条:保险公司代理人、银行、线上自助平台(如蚂蚁保和微保),以及第三方保险经纪公司。
很多家长朋友一上来问“哪家最好”,我更建议先把每条路的优点和缺点看明白。选渠道这件事,和选保单一样,合适比热闹重要。
1. 保险公司代理人
优点:身边的亲戚朋友就可能在做这一行。保险公司通常网点多,找人方便;如果你本来就认可某家公司,人也在附近,沟通会更直接。
缺点:代理人通常只销售自己公司的产品。想把少儿重疾险、医疗险、意外险放在一起比较,选择会受限,价格也可能更高一些。
更要留意家庭预算先花在哪里。有些销售会更积极地推教育金、储蓄险,家长把钱都锁进长期储蓄,孩子的医疗险和重疾保额反而没留够。保障优先级要先排好。
2. 银保渠道
优点:在银行办理,很多人会觉得安心,流程也比较熟悉。
缺点:银行渠道日常主推的,多是增额终身寿、年金这类储蓄型产品,产品范围相对集中。给宝宝配保障时,家长优先要看的医疗险、少儿重疾险,很难在银行网点里配齐。
银行客户经理的主要工作也不只是保险。以后保单谁管、续费谁提醒、理赔要补什么资料,他们未必能长期盯得很细。真出险时,家长自己往往还要多操心。
3. 互联网平台渠道
优点:支付宝里的蚂蚁保、微信里的微保、保险公司公众号或官网,都很方便;能月付,保费乍一眼看起来也不高,点开链接很快就能投好。
缺点:平台里的产品很多,到底买哪几个、买多久、每一项责任要注意什么,功课都得自己做。
我看到的理赔求助里,线上自助投保后才发现健康告知没看明白的情况很常见。自己或宝宝的身体情况本来不符合,还是稀里糊涂下了单;有些疾病本来不在保障范围内,买的时候也没有注意。后面的保单管理、续费提醒、日常就医要留什么资料,也得自己摸索。
4. 第三方保险经纪人
优点:保险经纪人是站在投保人这一边提供服务的。你可以把它理解成保险中介:在合作范围内比较多家保险公司的方案,适合想多看几份产品、需要一起梳理孩子健康记录的家长。
缺点:服务好不好,取决于具体机构和具体的人。执业信息、服务边界、投保后的保单管理和理赔协助,都要在投保前问清楚。
张山风属于哪条渠道?
张山风属于第四类:第三方保险经纪渠道。
家里刚有宝宝时,最怕的就是信息太多。有人发来一份少儿重疾险,有人说医疗险更重要;宝宝万一刚好有黄疸、早产或住院记录,家长根本不知道先看哪一份。
我的工作,就是先把孩子的健康记录、家庭预算和家里已经买过的保单理清楚,再在合作范围内把能看的方案放在一起比较。
投保前,健康告知怎么答、哪些资料该留、保单到底保什么不保什么,我会跟家长一项项讲明白;投保后,续费提醒、保单整理、就医和理赔资料准备,也都能继续协助。
我理解的靠谱,不靠一句“有事找我”。把该问的健康情况提前问到,把保单责任讲到家长听得懂,真出险时还能找到人、拿得出投保时的记录,这些才是给孩子买保险时更踏实的服务。
最后留给家长一句很简单的话:先想清楚自己家更需要什么。能自己做好功课、管理保单、处理理赔的,就选方便的;想比较方案、以后有人协助,就把服务问到具体。
说明:本文仅作投保渠道的选择思路分享。保险责任、承保结论和服务范围,以有效合同、投保页面披露和实际审核结果为准。
我是张山风,持续记录少儿保险、家庭保障和理赔里的真实问题。
