


体检报告上写了“肺结节”,后来确诊肺癌,重疾险还能不能赔?
很多人看到这里,心里已经先凉了一半:投保前有结节,保险公司肯定会说是既往症吧?
我今天翻到两起肺结节相关判例。两家保险公司都想把肺结节和后来确诊的肺癌连起来,用既往症或“重大疾病前兆”拒赔;最后,法院都支持了赔付。
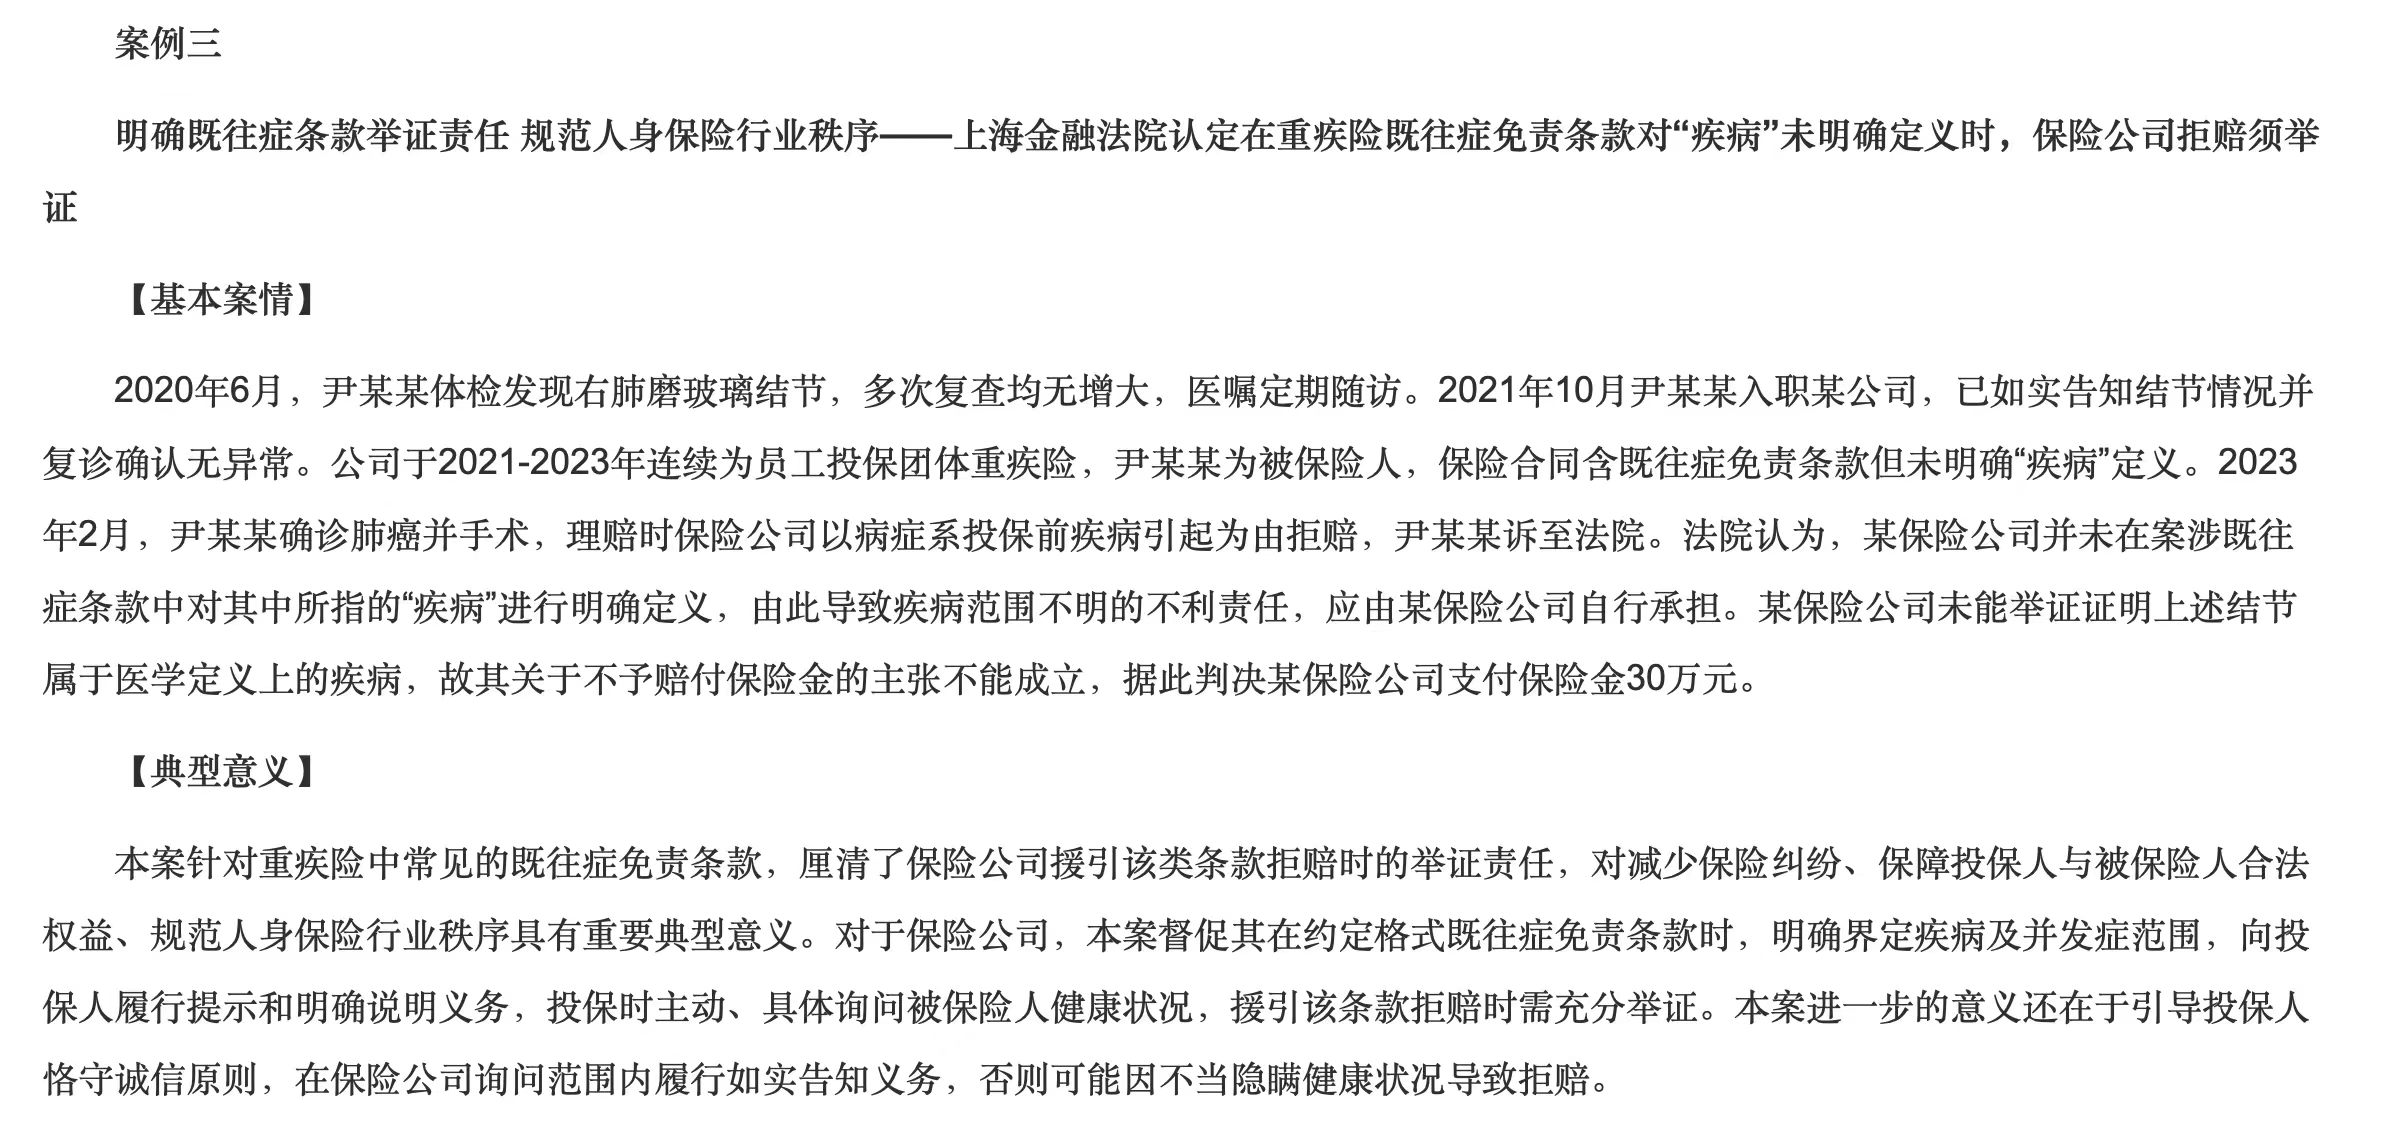
第一起:复查没变化的磨玻璃结节,赔了30万
2020年,尹某某体检发现右肺磨玻璃结节。后来多次复查,结节没有增大,医生的建议是定期随访。2021年至2023年,单位连续给员工买团体重疾险。
2023年2月,尹某某确诊肺癌并做手术,申请30万元重疾险。保险公司说,肺癌由投保前疾病引起,属于既往症,拒赔。
法院没有支持这句话。保单里虽然有既往症免责,却没有把“疾病”说清楚;保险公司也没能证明,那个多年没变化、只需要随访的磨玻璃结节,在医学上已经属于条款所说的疾病。最后判保险公司赔30万元。
第二起:把所有异常都算前兆,法院没认可
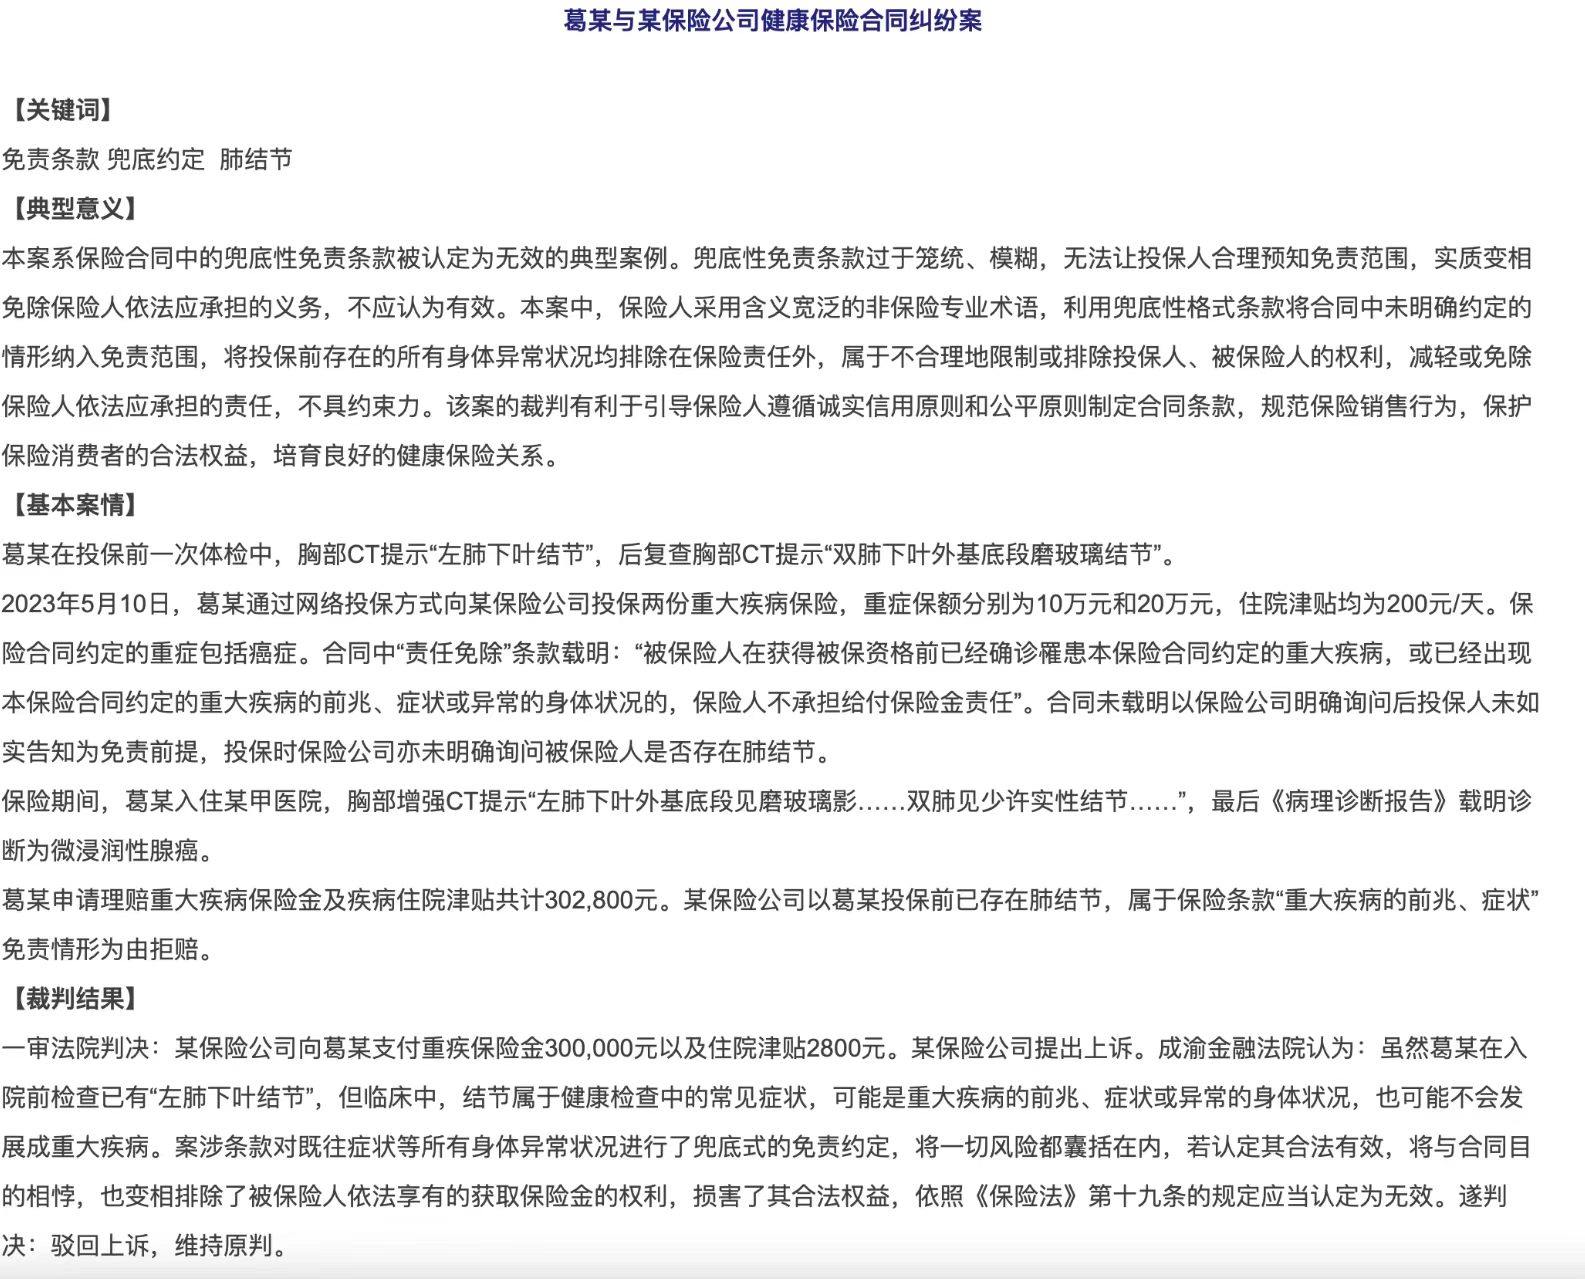
葛某投保前做胸部CT,报告里有肺结节、磨玻璃影。投保后,他确诊微浸润性腺癌,申请30万元重疾险和2800元住院津贴。
保险公司换了一种说法:肺结节属于重大疾病的前兆、症状或异常身体状况,按免责条款不赔。
法院认为,这样写得太宽。肺结节在健康检查里很常见,有些可能是重大疾病的前兆,也有不少长期稳定、不会发展成重大疾病。投保前只要有一点身体异常,未来相关风险都不保,家长根本没法判断这张保单到底保什么。最后,法院维持赔付30万元重疾险和2800元住院津贴。
我从这两件事里看到三句话
第一句:肺结节不等于肺癌。体检有结节,先看大小、分级、复查变化和医生建议。很多人一看到结节,就觉得保险没法碰了,未必。
第二句:保险公司拿既往症拒赔,也要把证据摆出来。条款里的免责疾病是什么?投保前的检查能不能证明已经患病?本次确诊和原来的异常有没有足够的医学关联?这些都不能只靠一句“你以前有异常”带过。
第三句:如实告知还是底线。这两起判例不是说有肺结节可以不说。投保页面明确问到肺结节、肺部阴影、复查或住院检查,家长就要如实回答。法院支持赔付,是保险公司的条款和证据没站稳,不是鼓励任何人隐瞒病史。
我最想提醒的是:别被一张体检报告吓住,也别拿着结节硬闯。把报告、复查记录、健康告知和产品条款放在一起看,才能知道下一步该怎么走。
家长最常问的三件事
体检发现肺结节,还能买重疾险吗?
有机会。重点看结节性质、大小、复查结果、是否变化,以及产品具体问什么。部分情况需要如实告知后走人工核保,结果可能是正常承保、除外承保或延期,别凭一张体检报告自己放弃。
投保前肺结节没告知,确诊肺癌能赔吗?
不能一概而论。投保时保险公司明确问过相关情况,就要如实告知;发生争议后,还要看告知内容、免责条款、医学资料和双方证据。不要把这类判例理解成“结节不用说”。
保险公司说“重大疾病前兆”,就能拒赔吗?
未必。免责条款要写得具体、清楚,保险公司也要证明投保前的异常确实落入约定范围。把所有异常身体情况一概排除,可能引发条款效力争议。
以上案例按公开判例资料整理。每份保单的健康告知和免责条款不同,发生争议时要以自己的保单、病历资料和实际审理或审核结果为准。想继续看,可以看:孩子有先天病,医疗险能买吗?、意外医疗,0免赔额重要吗?、住院前后门急诊能报吗?。
