


给女儿挑重疾险的那一周,我连续拆了8款产品,做了十几张对比表,又去找十几位经纪人前辈讨论。
我一开始的愿望特别朴素:50万保额,直接保终身,大家都说好,买一张就结束。最好今晚下单,明天别再想了。
结果越看越下不了单。
最后,我没有选出一款“冠军”,反倒给女儿买了3张。
听着有点能折腾。那一周真正有用的收获,是我的判断顺序终于变了。3张保单的名字,反倒没那么重要。
一开始,我也想一张全搞定
刚开始挑时,我跟很多家长一样,盯着几个很直观的东西:保额高不高、能不能保终身、别人评价好不好。
这种选法省脑子。问题是,真把条款一页页摊开,同一款产品很难什么都占。
有的责任宽,价格也上去了;有的便宜,轻中症或其他责任会做取舍;还有的附送一长串服务,看着热闹,放到我家的需求里,未必值得为它多交很多年保费。
拆到第4天,我把“完美产品”放下了
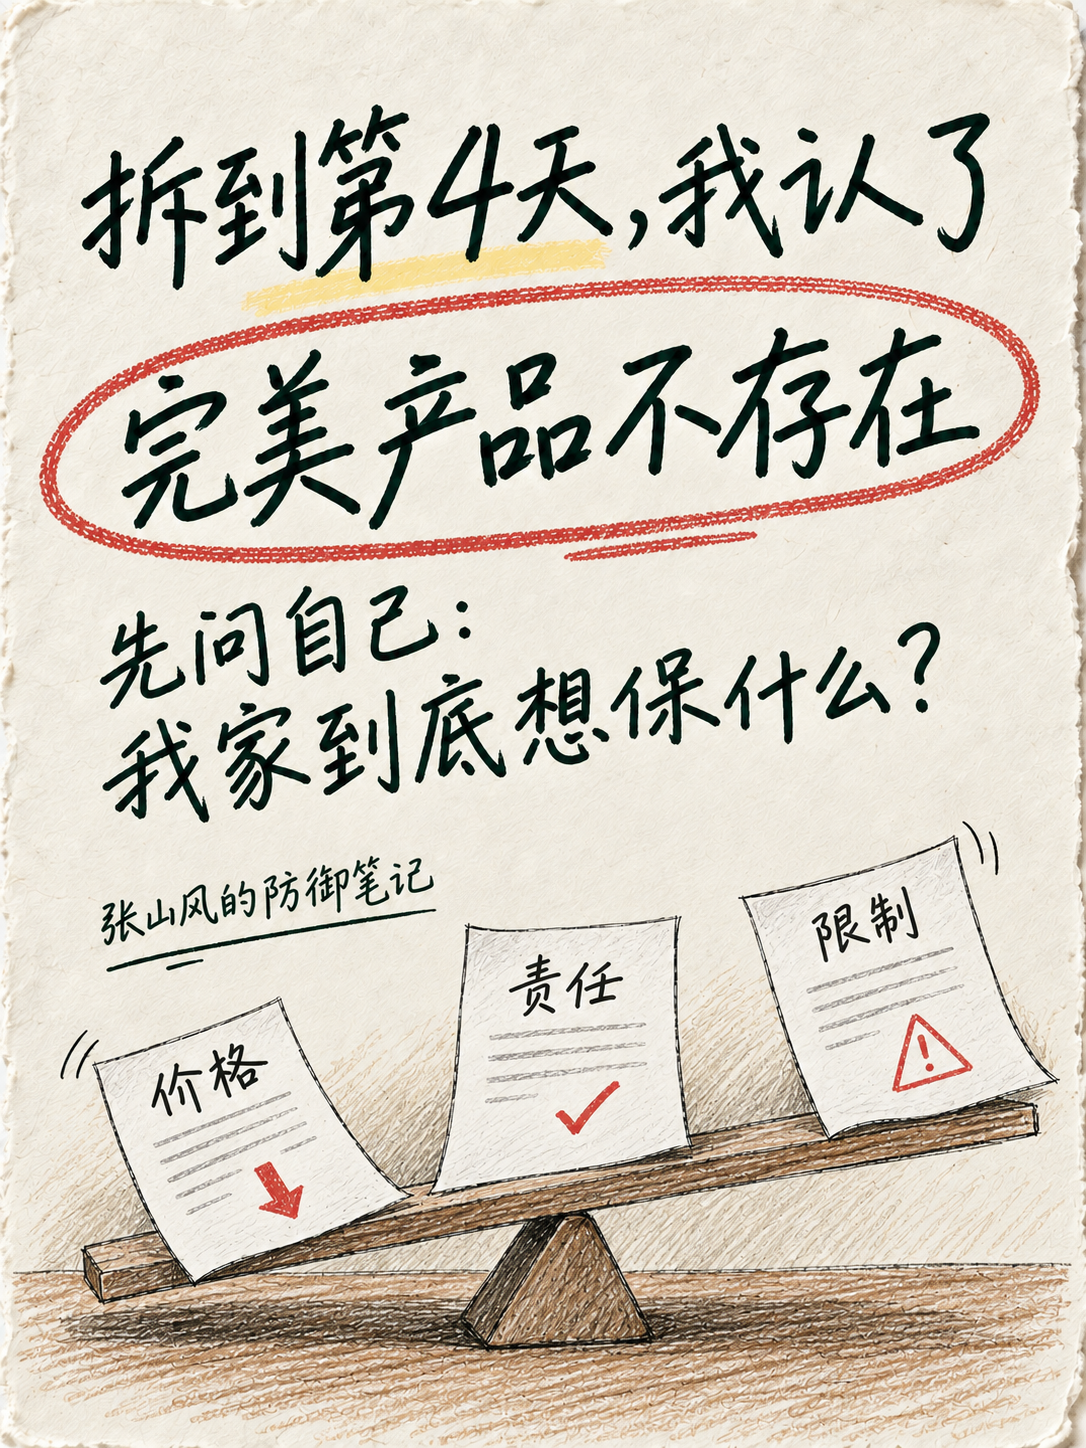
拆到第三、第四款时,我才承认:我一直想找的那种产品,现实里很难有。
价格、保额、保障期限、赔付门槛、少儿特疾、多次赔、健康告知,彼此都在抢预算。多放一项责任,通常就要多付一笔钱,或者在别的地方让一步。
那就别再问“哪款什么都好”,先问我家到底想解决什么。
先把预算按住,很多东西就舍得删了
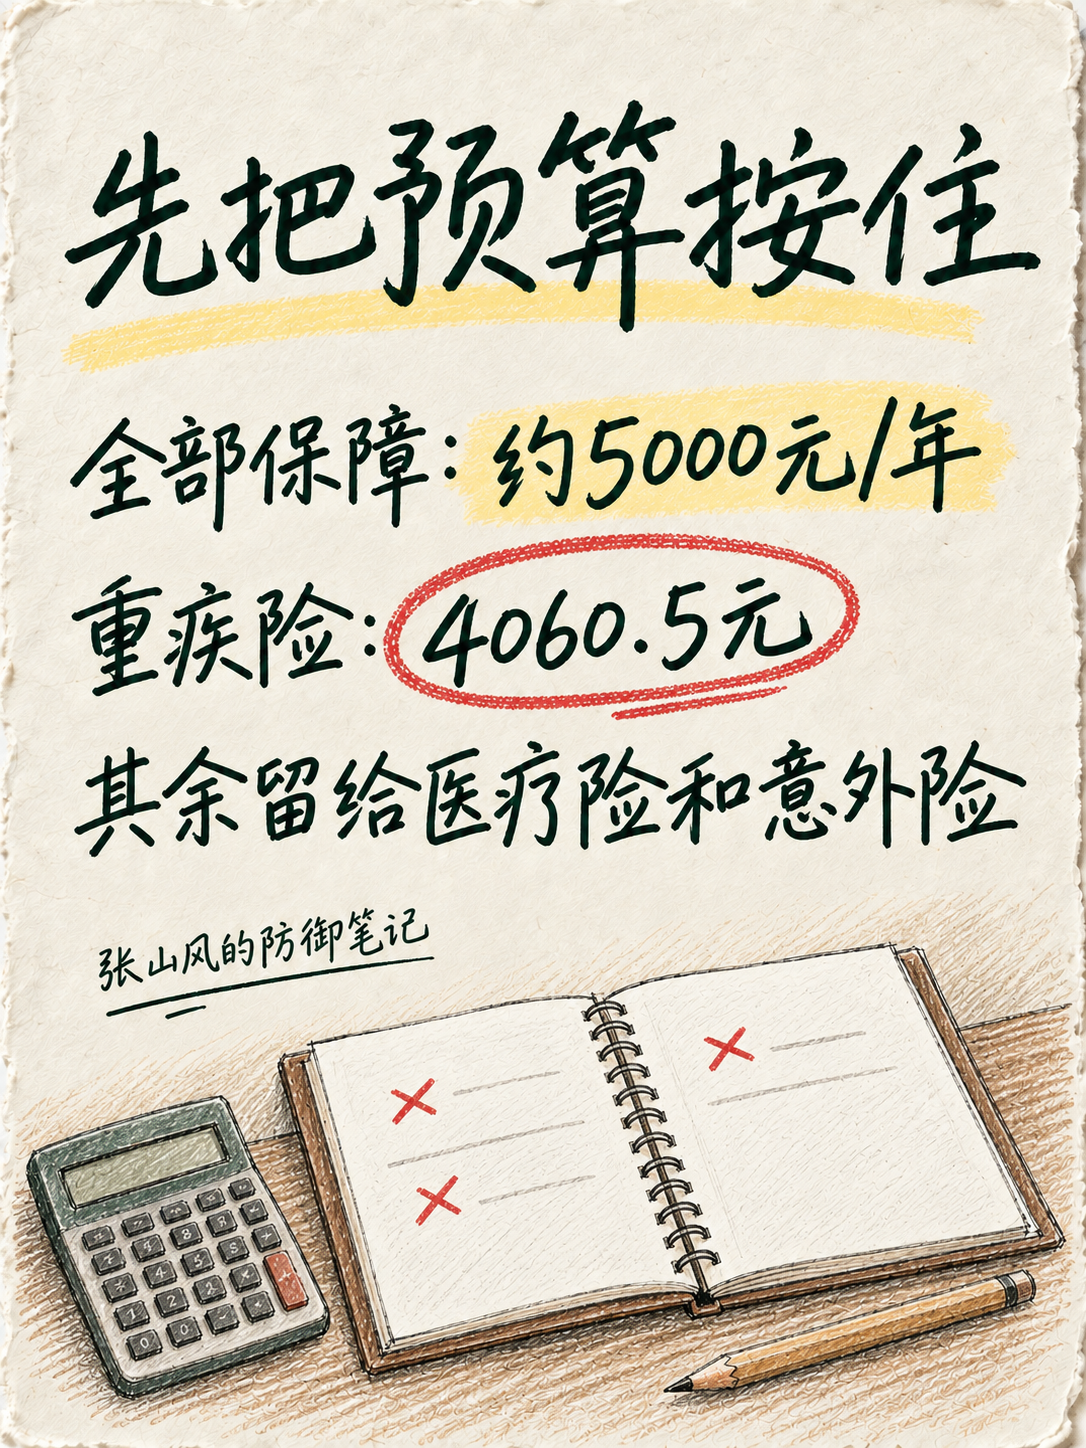
我当时先给自己画了一条线:女儿全部保障,一年控制在5000元左右。
最后3张重疾险合计4060.5元,剩下约1000元留给医疗险和意外险。
这个数字只是我家当时的预算,没必要照抄。它真正帮到我的地方,是让我舍得把一些看起来很好、排在实际需求后面的责任删掉。
重疾险往往要交20年、30年。第一年把责任堆得满满当当不难,很多年都能轻松交下去,才算做得稳。
为什么最后买了3张?
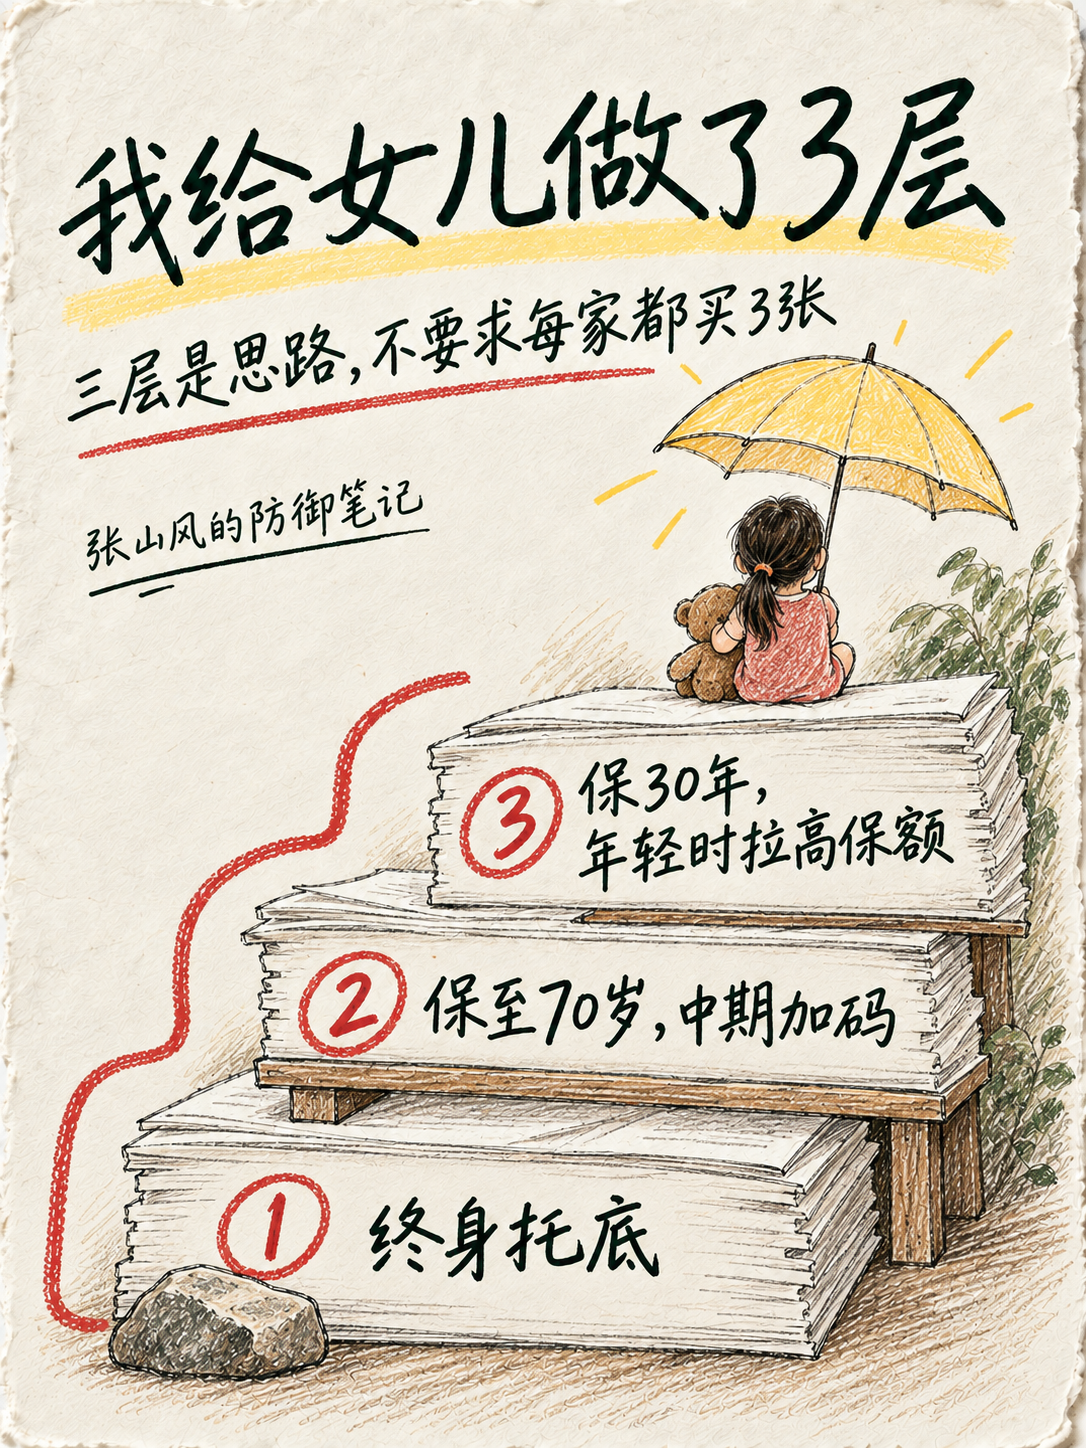
这3张保单,每张只干一件事:
- 一张保终身:留下一层长期基础保额,负责托底;
- 一张保至70岁:覆盖成年、工作、成家以及家庭责任较重的阶段;
- 一张保30年:用相对低的保费,把她成长阶段的保额拉高。
我后来把它叫作“阶梯式配置”。这个名字听起来挺像方法论,做起来其实很朴素:别指望一张保单把一辈子的需求全包了,让不同期限的保单各自完成任务。
三层只是思路,不要求每家都买3张。预算、孩子年龄、健康情况和父母现有保障一变,答案也会跟着变。
进过ICU以后,我会多问一句
我自己进过ICU,也做过心脏二尖瓣微创手术。现在恢复得不错,生活跟正常人没什么两样。
可我很早就体会到一件事:得过一次大病以后,再想重新买一份重疾险,很难。
所以我给女儿挑产品时,会比普通家长更在意重疾多次赔、分组、间隔期,以及赔过一次后,轻症、中症和其他责任还剩多少。
这是一种带着个人经历的偏好。我愿意把理由讲出来,你可以判断它跟你家的担心是不是一回事。
这套方案,你真别原样抄
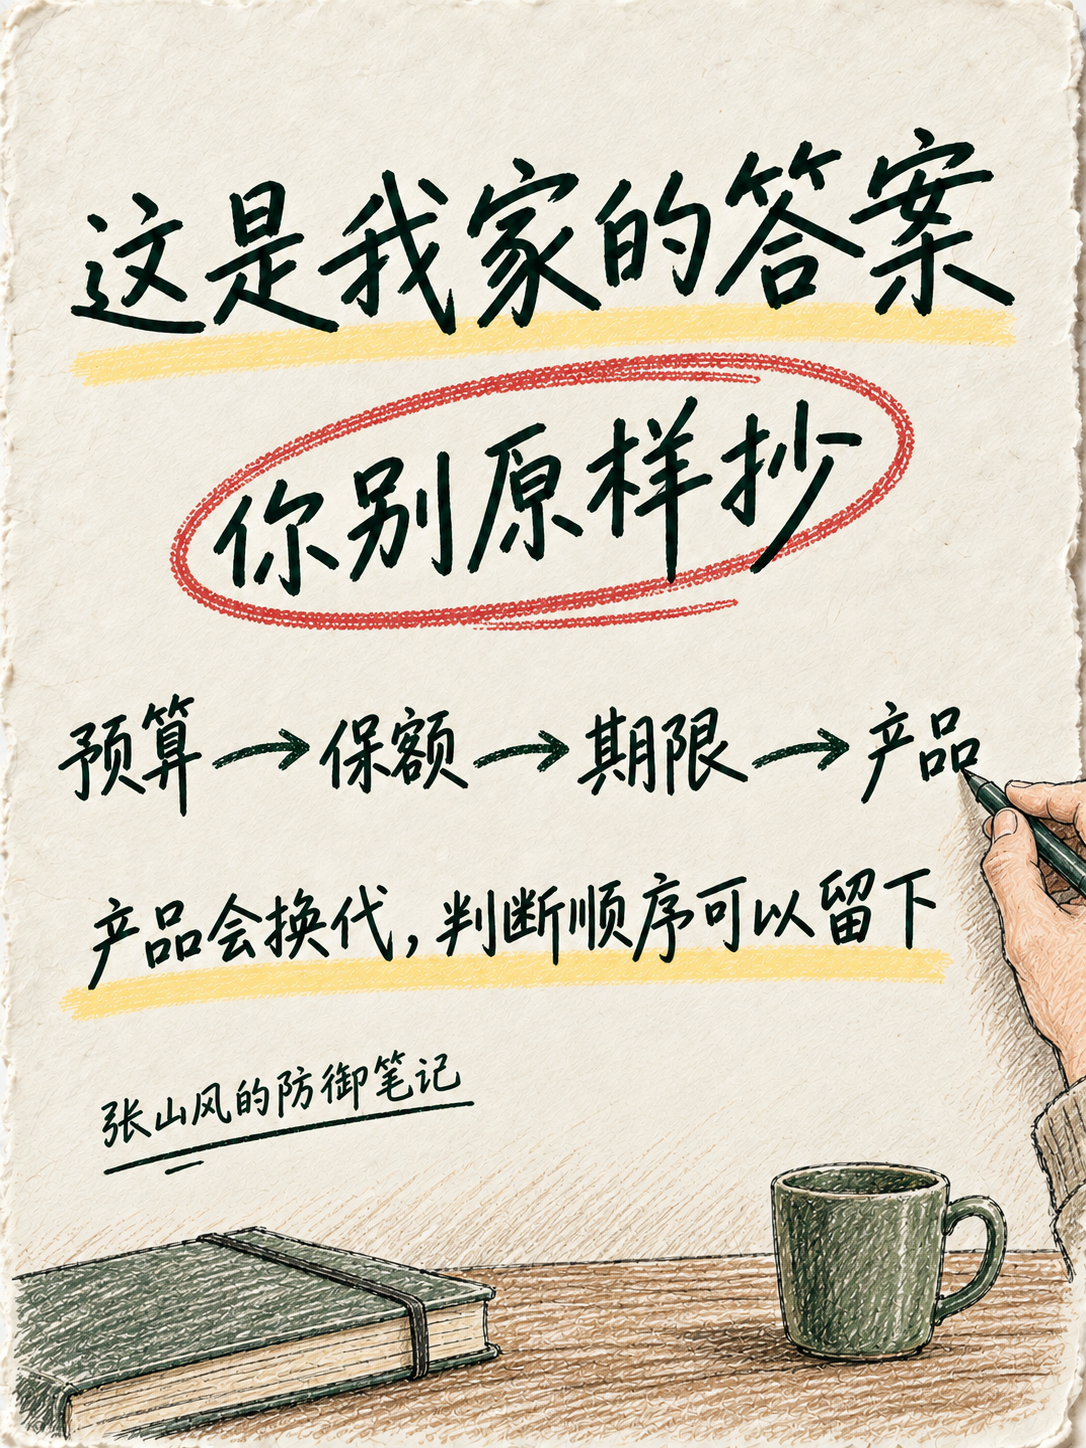
这是我在2026年初,根据女儿当时5岁的年龄、健康情况、家庭预算和我自己的偏好做出的答案。
你可以抄判断顺序:
- 先定一笔多年交下去也不难受的预算;
- 把保额放到花哨责任前面;
- 决定哪些阶段最需要高保额,哪些保障希望保得更久;
- 整理孩子的健康记录,认真过健康告知;
- 最后再用产品填这些位置。
产品会换代,价格和核保规则也会变。家里的判断顺序,可以留下来。
想看完整挑选过程,可以继续读这组旧文:第1篇、第2篇、第3篇、第4篇、第5篇,以及5000字实操总结。
说明:本文是张山风2026年初为5岁女儿配置少儿重疾险的真实复盘,不构成当前产品推荐、投保建议、承保承诺或理赔承诺。产品版本、价格、条款和核保规则会变化,请以投保时的正式合同及保险公司审核结果为准。