
孩子发烧去趟医院,几百块没了。下个月又去,又是几百块。所以有家长给孩子买保险,一上来就问我:门诊能不能报?
我一点都不奇怪。因为住院本身是小概率,而大大大大大病,又是更加小小小小小概率。门诊费却是今天交完、下次还可能交的钱。谁不想把经常花的这笔钱保住?
可买保险,我的想法一直是抓大放小。
门诊花几百、几千,心疼。住院花一万块,很多家庭咬咬牙也还能扛。要是孩子得了大病,账单变成十几万、几十万,甚至上百万呢?家里的钱能撑多久?大人停下工作照顾孩子,收入又从哪儿来?
我做过大手术,也进过ICU。到了那一步,你想的真不是“上次门诊那几百块能不能报”。你会想去哪家医院,能不能尽快住进去,能不能找更有经验的医生看。钱要跟得上,医疗资源也得够得着。有些医疗险能把可选的医院、病房和就医服务往前推一截。我觉得这比报回几张普通门诊小票重要得多。
前几天我带女儿出去玩,在天桥上看到一位爸爸跪着求助。他的孩子得了白血病,家里缺治疗的钱。我不知道他们后来怎么样。但我看到他的时候,脑子里想的就是:给孩子买保险,我们到底在防什么?
当然是防这种突然来了、家里接不住的事。
普通门诊险买起来也没想象中那么简单,各种免赔额、比例和范围限制。自己在平台上点几下,可能觉得孩子“看病的保险”已经买了,回头才发现,大额医疗费没人兜,家里停工照顾孩子的收入损失也没人管。
学平险也有点像。报过几次小钱,会觉得它真有用;但小钱报得勤,不代表大的风险保够了。
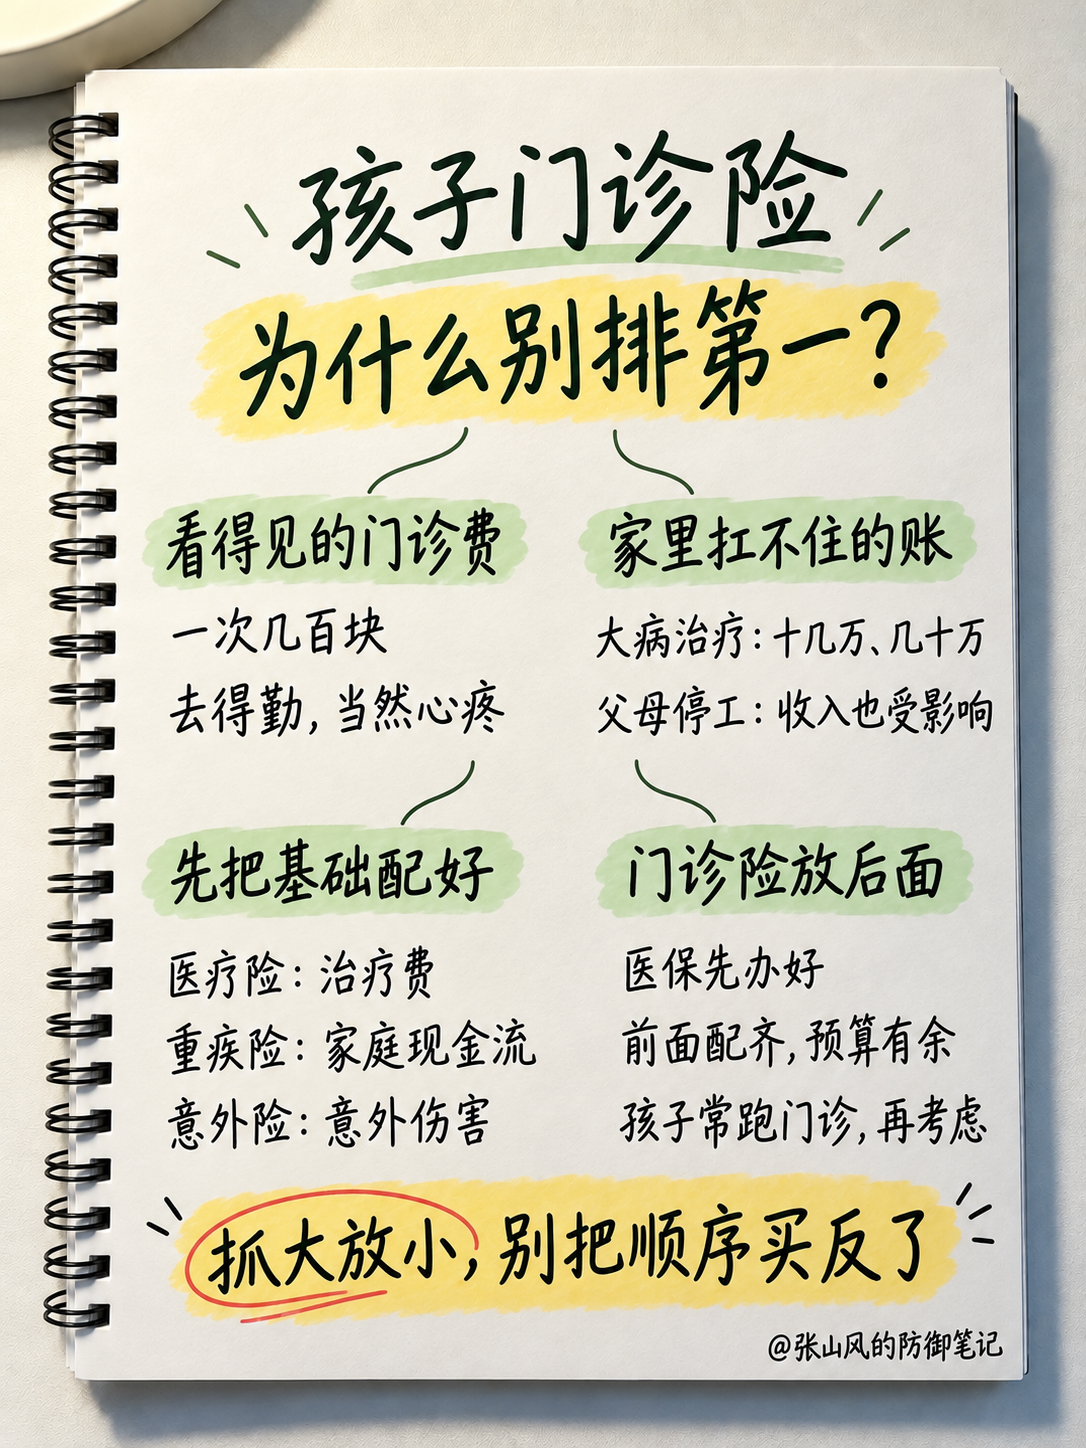
所以我给孩子配保障,会先把医保办好,再看医疗险、重疾险、意外险。医疗险管治疗费,重疾险给家里一笔能灵活用的钱,意外险也把该防的意外风险补上。这几块还没弄妥,我不会先忙着挑门诊险。
要是这些都配好了,孩子又确实经常跑门诊,家里还有预算,那就买,没问题。只是别为了省眼前几百块,把最怕来的那张大账单留给自己。