


今天看到一张理赔晒图:客户治疗只花了3900多元,两份重疾险合计赔了53万元。
这种案例很容易让人感叹一句,重疾险真香。
我也替当事人高兴。不过我盯着图片看了几遍,图片里的另一个细节更值得讲:两张保单分别是2015年和2021年初买的。
这两个时间,很可能决定了甲状腺癌按轻症赔,还是按重疾赔。
先交代一下:这是一张社交平台流传的脱敏理赔晒图,我没有看到完整合同、病理报告和理赔通知书,所以不把53万元当成可以照搬的标准案例。它适合拿来讲规则,不适合拿来保证“你也一定这样赔”。
3900元医疗费,为什么能赔53万?
因为重疾险和医疗险管的不是同一本账。
医疗险看实际发生的、符合合同约定的医疗费用,报销金额通常不会超过相应费用。重疾险达到合同约定的疾病定义和给付条件后,按约定保额给钱。
买了50万元保额,满足重疾条件,就可能拿50万元。治疗花了3900元还是39万元,不用拿来和保额做等比例计算。
所以“治疗费不高,重疾险却赔了几十万”并不奇怪。重疾险这笔钱本来就可以补收入、康复费和家里的现金流。
先翻合同,别先翻日历
网上最常见的说法是:
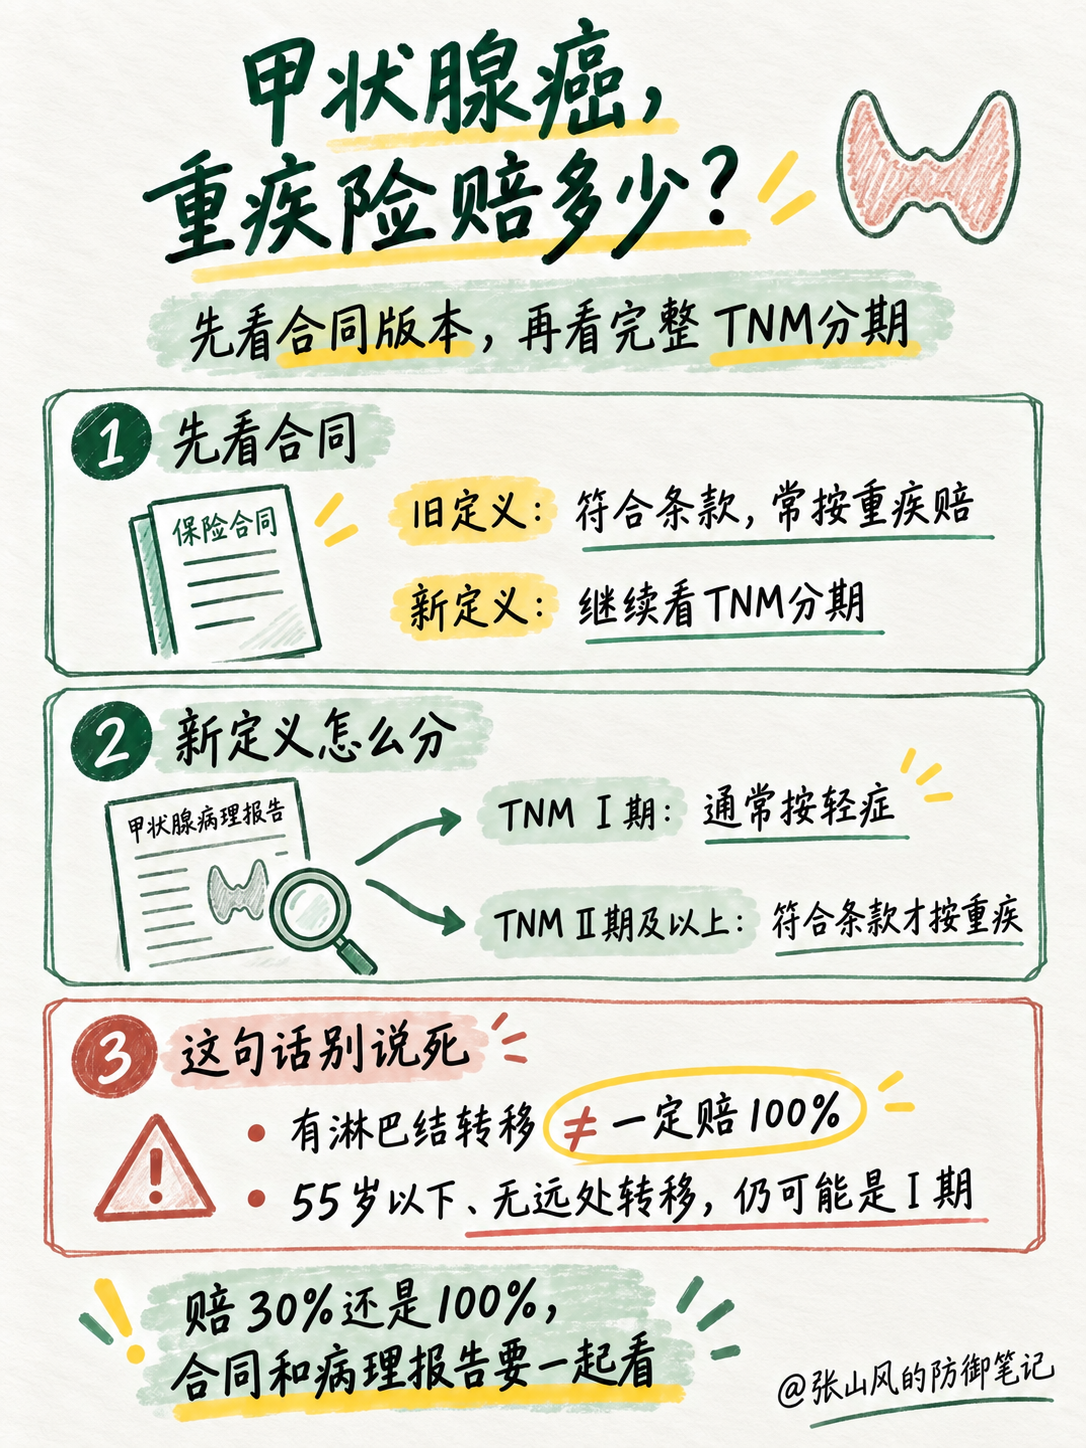
- 2021年2月以前买的,甲状腺癌赔100%;
- 2021年2月以后买的,早期甲状腺癌只赔30%。
方向大致能帮助理解,真到理赔时还不够用。
2020版重疾定义的过渡期到2021年1月31日,2021年2月起,新定义产品陆续上市。但判断自己适用哪套规则,最稳的办法是打开合同:
条款里只有“恶性肿瘤”,还是分成了“恶性肿瘤——重度”和“恶性肿瘤——轻度”?
前者通常是旧定义产品,后者通常是新定义产品。投保日期只能帮你缩小范围,合同原文才是最后要看的东西。
尤其是一年期产品。连续买了很多年,也不能只拿第一次投保年份判断。要看发生保险事故这一保险期间的保单、条款和续保约定。
旧定义下,为什么经常能赔100%?
很多采用2007版定义的长期重疾险,没有把甲状腺癌按TNM分期拆成轻度和重度。
符合条款约定的恶性肿瘤定义,病理材料也满足要求,通常按重大疾病保险金给付。保额50万元,就按合同约定赔相应的重大疾病保险金。
这也是旧保单里经常出现甲状腺癌全额理赔的原因。
我还是要多说一句:不要把“旧定义”理解成“只要病历出现甲状腺癌四个字就必赔”。健康告知、等待期、病理依据、保险责任和除外责任,该核对的一样都少不了。
新定义下,30%也不是统一答案
2020版重疾定义把甲状腺癌按严重程度分开:
- TNM I期甲状腺癌,放在“恶性肿瘤——轻度”里;
- TNM II期及以上,符合其他约定时,才可能进入“恶性肿瘤——重度”。
行业规范对三种标准轻度疾病设置了赔付比例上限:对应轻症累计保险金额不高于相应重疾累计保险金额的30%。具体是一赔20%、30%,还是产品另有额外责任,要看你的合同。
所以,新定义保单里常见的结果确实可能是:
50万元重疾保额
× 30%轻症比例
= 15万元轻症保险金
如果合同写20%,就是10万元。别拿别人晒出的金额直接套自己的保单。
有淋巴结转移,就一定按重疾赔?
不一定。这是这批素材里最需要纠正的一句话。
TNM里的T看原发肿瘤,N看区域淋巴结,M看远处转移。最后的Ⅰ期、Ⅱ期、Ⅲ期、Ⅳ期,是把这些信息连同癌种、年龄等因素组合起来得出的整体分期。
以常见的乳头状癌、滤泡状癌为例,AJCC第8版分期里,55岁以下患者只分两期:没有远处转移是Ⅰ期,有远处转移是Ⅱ期。也就是说,55岁以下的人即使有区域淋巴结转移,只要没有远处转移,整体分期仍可能是Ⅰ期。
这时候,一张采用新定义的重疾险,仍可能按“恶性肿瘤——轻度”处理。
所以,看到病理报告上的N1,不要自己在手机计算器里算出一个“100%赔付”。拿完整病理报告、TNM分期和合同定义一起看。
理赔时,先准备这几样
甲状腺癌重疾险理赔,我会先让客户把下面的东西找齐:
- 完整保险合同:重点找疾病定义、轻症赔付比例、等待期和责任免除。
- 组织病理报告:新定义明确要求病灶经组织病理学检查诊断。只有彩超、CT或穿刺细胞学,可能还会遇到确诊依据争议。
- 出院记录和手术记录:核对病理类型、手术方式及诊疗经过。
- 完整TNM分期:别只盯T、N、M里的某一个字母,更不要把“有转移”三个字笼统地当成同一件事。
- 正式理赔结论:如果金额或责任认定有争议,要求保险公司说明依据的是哪一条合同。
有异议时,先带着合同和材料与保险公司沟通、复核。仍解决不了,可以申请行业调解,也可以通过12378银行保险消费者投诉热线或金融消费者保护服务平台反映。复杂争议再找专业律师评估。
我看完这张晒图后的想法
53万元当然很让人羡慕。可我不太想把文章写成“重疾险买得早真香”然后结束。
我给女儿配置少儿重疾险时,也会关心保额够不够、价格贵不贵。真正动手拆条款以后才发现,同样写着50万元保额,疾病定义、轻症比例、多次赔付和额外赔付都可能不同。
保额是门头,条款才是店里到底卖什么。
如果你手上已经有一张老重疾险,别看到新产品就急着退。老保单采用哪版定义、甲状腺癌怎么赔、退掉后健康情况还能不能重新投保,都要一起看。
如果你正在买新的宝宝保险、少儿保险或少儿重疾险,也不用因为甲状腺癌分级赔付就觉得“新规一定吃亏”。把轻症比例、重疾保额和整个保障结构看完整,答案会比一句“旧规好、新规差”靠谱得多。
这篇放进“张山风的防御笔记”,以后翻旧保单时就按四样东西查:合同版本、病理材料、完整分期、赔付比例。别跳着看。
家长常问
2021年2月前买的甲状腺癌一定赔100%吗?
不能只看日期。很多旧定义长期重疾险确实会把符合条件的甲状腺癌按重疾赔付,但仍要核对合同疾病定义、病理材料、等待期、健康告知和除外责任。
新规甲状腺癌只能赔30%吗?
不是。TNM I期通常按“恶性肿瘤——轻度”处理,实际比例看合同,行业规范规定相应标准轻症累计金额不高于重疾累计金额的30%;TNM II期及以上满足合同条件时,可能按重疾赔付。
淋巴结转移能不能按重疾赔?
单凭淋巴结转移不能下结论。甲状腺癌整体分期还要结合病理类型、年龄、T、N、M等信息。55岁以下的分化型甲状腺癌,即使有区域淋巴结转移,只要没有远处转移,仍可能属于Ⅰ期。
说明:本文用于解释常见理赔规则,不替代具体保单审核、医学分期或法律意见。最终赔付以保险合同、病理资料和保险公司正式理赔结论为准。